As opções descobertas têm uma característica que chama a atenção: o dinheiro pode entrar na sua conta justamente no momento em que você assume o risco.
Você vende uma opção, recebe o prêmio e, aparentemente, não precisou comprar nada.
Para quem está começando — principalmente para quem dispõe de pouco capital — essa característica pode ser extremamente sedutora.
Imagine alguém com R$ 5.000,00 disponíveis para investir.
Ele descobre que pode vender opções e receber R$ 100,00, R$ 200,00 ou R$ 300,00 em prêmios.
A primeira impressão pode ser:
“Se eu consigo receber esse dinheiro sem precisar comprar as ações, encontrei uma maneira de fazer meu pequeno capital render muito mais.”
É exatamente nesse ponto que mora uma das maiores armadilhas do mercado de opções.
O dinheiro recebido é real.
Mas a obrigação assumida também é.
Ao comprar uma opção, o investidor adquire um direito.
Ao vendê-la, o lançador assume uma obrigação: na Call, poderá ter de vender o ativo; na Put, poderá ter de comprá-lo, conforme as condições de exercício.
Essa diferença entre titular e lançador é parte da própria mecânica das opções.
Portanto, o prêmio que entra na conta não deveria ser visto como dinheiro fácil.
Ele existe porque alguém está pagando para transferir determinado risco para você.
E é exatamente isso que vamos estudar neste artigo.
Não para condenar a venda de opções.
Muito pelo contrário.
A venda de opções pode ser utilizada dentro de estratégias estruturadas, com cobertura, capital compatível e risco previamente compreendido.
O problema começa quando o investidor confunde “receber prêmio” com “ter lucro”.
Ou quando confunde margem disponível com capital suficiente para suportar a obrigação.
Neste artigo, vamos entender por que uma Call coberta é completamente diferente de uma Call descoberta, por que vender uma Put com recursos suficientes para uma eventual aquisição do ativo é diferente de alavancar várias Puts utilizando apenas margem e, principalmente, por que buscar ganhos rápidos com pouco capital pode produzir exatamente o resultado contrário ao desejado.
📘 Quer aprofundar seus conhecimentos sobre ações e opções?
O Paciência & Prosperidade está avaliando o lançamento de um curso inteiramente escrito e ilustrado, com explicações acessíveis e exemplos práticos sobre o mercado financeiro.
Conheça a proposta e cadastre seu interesse, sem compromisso.
A sedução começa pelo prêmio
Existe algo psicologicamente muito interessante na venda de opções.
Quando compramos uma ação, desembolsamos dinheiro.
Quando compramos uma opção, desembolsamos o prêmio.
Mas quando vendemos uma opção, acontece o contrário:
recebemos o prêmio.
Essa inversão muda completamente a percepção da operação.
Imagine:
Você vende uma opção por R$ 2,00 por ação.
Considerando, apenas para facilitar nosso exemplo, uma posição equivalente a 100 ações, recebe R$ 200,00.
O dinheiro entrou.
Se a opção perder valor e terminar sem ser exercida, aquele prêmio poderá representar o resultado positivo da operação.
É fácil compreender por que isso parece tão atraente.
Mas existe uma pergunta que precisa vir imediatamente depois:
O que você assumiu em troca desses R$ 200,00?
Essa pergunta é muito mais importante do que o valor recebido.
O prêmio não é um presente do mercado
Quando alguém compra uma opção, paga para adquirir um direito.
Consequentemente, quem vende recebe dinheiro para assumir a obrigação correspondente.
Na Call o comprador adquire o direito de comprar.
O vendedor assume a obrigação de vender caso seja exercido.
Na Put o comprador adquire o direito de vender.
O vendedor assume a obrigação de comprar caso seja exercido.
Portanto, podemos pensar no prêmio de outra maneira: o prêmio é a remuneração recebida pelo vendedor em troca da obrigação assumida.
Essa simples mudança de perspectiva faz uma enorme diferença.
Em vez de perguntar apenas:
“Quanto vou receber?”
Começamos a perguntar:
“Qual risco estou aceitando para receber esse valor?”
Receber R$ 200,00 não significa arriscar R$ 200,00
Aqui começa a grande ilusão do capital pequeno.
Imagine novamente que você recebeu R$ 200,00.
pela venda de determinada opção.
Um iniciante pode olhar para o extrato e pensar que está realizando uma operação de R$ 200,00.
Mas o prêmio não mede necessariamente o tamanho econômico da obrigação.
Suponha que a opção esteja ligada a uma quantidade equivalente a 100 ações e possua strike de R$ 50,00.
Dependendo do tipo de opção e da estrutura, estamos falando de uma obrigação relacionada a 100 × R$ 50,00 = R$ 5.000,00.
Você recebeu R$ 200,00
Mas a exposição econômica pode envolver milhares de reais.
É justamente essa diferença entre prêmio recebido e obrigação assumida que precisamos compreender antes de falar em rentabilidade.
É aqui que nasce a ilusão do retorno elevado
Imagine uma pessoa com R$ 5.000,00.
Ela vende opções e recebe R$ 250,00.
Rapidamente faz a conta: R$ 250,00 ÷ R$ 5.000,00 = 5%
E pensa:
“Ganhei 5% com uma única operação.”
Mas essa conta pode esconder o verdadeiro risco.
Primeiro, porque o prêmio recebido ainda não é necessariamente lucro realizado.
Segundo, porque a obrigação assumida pode ser muito maior do que os R$ 250,00.
E terceiro, porque a corretora permitir determinada posição utilizando margem não significa que o investidor possua patrimônio suficiente para suportar confortavelmente um cenário adverso.
A própria B3 utiliza metodologia de risco para determinar garantias das posições vendidas; a margem exigida depende da carteira e das garantias do investidor, e não deve ser confundida com uma medida simples da perda máxima econômica da operação.
Essa distinção será fundamental ao longo deste artigo.
Margem não é a mesma coisa que dinheiro disponível para perder
Imagine que uma corretora permita determinada venda de opções mediante R$ 2.000,00 em garantias.
Isso não significa:
“Minha perda máxima é R$ 2.000.”
A margem existe como mecanismo de garantia e gerenciamento de risco.
A obrigação econômica da posição é outra questão.
Se as condições de mercado mudarem, a exigência de garantias também pode mudar.
Portanto, margem necessária para abrir uma posição e risco financeiro da posição são conceitos diferentes.
Confundi-los pode ser extremamente perigoso.
O pequeno capital cria uma tentação adicional
Quem possui muito capital pode vender uma pequena quantidade de opções e manter uma parcela significativa do patrimônio disponível.
Quem possui pouco capital enfrenta outro incentivo.
Para fazer o prêmio parecer relevante, pode surgir a tentação de aumentar o número de contratos.
É aqui que a alavancagem começa a trabalhar.
Imagine uma posição com prêmio recebido de R$ 100,00.
Parece pouco.
Então cinco posições com prêmio de R$ 500,00.
Agora parece interessante.
Mas dez posições com prêmio de R$ 1.000,00.
De repente, alguém com patrimônio relativamente pequeno está recebendo um valor significativo.
Mas a pergunta correta não é:
“Quanto aumentou meu prêmio?”
É:
“Quanto aumentou minha obrigação?”
E normalmente ela aumentou na mesma proporção.
O ganho cresce linearmente. O problema também.
Se uma opção paga prêmio de:
1 posição = R$ 100,00;
5 posições = R$ 500,00;
10 posições = R$ 1.000,00.
Parece maravilhoso.
Mas se cada posição representa uma obrigação equivalente a R$ 5.000,00.
1 posição = R$ 5.000 de referência;
5 posições = R$ 25.000;
10 posições = R$ 50.000.
Agora imagine isso dentro de uma conta com R$ 10.000,00.
A perspectiva muda completamente.
Esse é um dos motivos pelos quais a alavancagem pode parecer tão confortável enquanto o mercado se comporta conforme o esperado — e tão brutal quando deixa de fazê-lo, ou no jargão dos operadores: quando o mercado se volta contra você.
A venda de opções não é o problema
Precisamos fazer uma distinção essencial antes de avançar.
Este artigo não é contra vender opções.
O objetivo é mostrar que existem maneiras muito diferentes de assumir uma posição vendida.
Compare quatro situações:
1. Call coberta:
Você possui as ações necessárias para cumprir uma eventual obrigação de venda.
2. Put garantida por caixa:
Você possui recursos suficientes e aceita comprar as ações pelo strike caso seja exercido.
3. Trava com risco definido:
Você vende uma opção e utiliza outra opção para limitar a exposição da estrutura.
4. Venda descoberta alavancada:
Você assume a obrigação sem possuir o ativo, sem reservar integralmente os recursos necessários ou sem uma estrutura que limite adequadamente o risco.
Todas envolvem venda de opções.
Mas os perfis de risco são completamente diferentes.
Call coberta e Call descoberta não são a mesma operação
Essa diferença merece especial atenção.
Imagine que você venda uma Call.
Ao vender uma Call, recebe um prêmio e assume a obrigação de entregar o ativo nas condições previstas caso seja exercido.
Agora temos duas possibilidades.
Se você possui as ações a Call está coberta.
Se houver exercício, você já possui os ativos necessários para cumprir a entrega, embora possa abrir mão de uma valorização acima do strike e deva considerar todo o resultado econômico da posição.
Mas se você não possui as ações a Call está descoberta.
Agora, se o ativo subir fortemente, você poderá precisar lidar com uma obrigação de venda sem possuir previamente aquilo que deve entregar.
E aqui surge uma assimetria particularmente perigosa: o ganho máximo da Call vendida é limitado ao prêmio recebido, enquanto a perda de uma Call descoberta pode crescer à medida que o ativo continua subindo.
A B3 alerta especificamente que, como não existe um limite teórico para a valorização de uma ação, a venda de Call sem o ativo-objeto pode produzir perdas muito grandes.
Adiante veremos isso numericamente.
E a Put vendida?
A Put possui uma característica diferente.
Quem vende uma Put assume a obrigação de comprar o ativo pelo strike caso ocorram as condições de exercício.
Imagine uma opção com strike de R$ 50,00;
Quantidade equivalente = 100 ações;
A obrigação potencial de compra corresponde a R$ 5.000,00.
Agora existem novamente duas situações muito diferentes.
Situação A: você possui os R$ 5.000,00 reservados e estaria disposto a comprar aquela ação por R$ 50,00.
Situação B: você possui apenas uma fração desse dinheiro e vendeu a Put porque a margem permitiu.
A opção é a mesma.
Mas a situação patrimonial não.
A B3 descreve que o vendedor de uma Put pode ser obrigado a comprar o ativo pelo preço estabelecido mesmo quando o mercado estiver abaixo desse valor.
É essa obrigação que precisa ser dimensionada.
Uma Put não possui perda teoricamente infinita
Precisamos fazer uma distinção técnica importante.
Na Call descoberta, o ativo pode, em teoria, continuar subindo indefinidamente.
Por isso, costuma-se dizer que a perda potencial é teoricamente ilimitada.
Na Put vendida, não.
Uma ação não pode cair abaixo de zero.
Portanto, existe um limite matemático para a perda.
Mas isso não torna a operação necessariamente segura.
Imagine uma Put com strike = R$ 100,00.
Se a empresa entrar em uma situação extrema e a ação se aproximar de zero, o vendedor pode ser obrigado economicamente a comprar por R$ 100,00 algo que vale quase nada.
O prêmio recebido pode ser muito pequeno diante dessa diferença.
Então a formulação correta é:
A perda de uma Put vendida é limitada matematicamente, mas pode ser enorme em relação ao prêmio recebido e ao patrimônio do investidor.
Essa precisão será importante ao longo do artigo.
“Mas eu jamais venderia Put de uma empresa que não quero ter”
Essa é uma excelente regra de segurança.
Mas ainda falta uma segunda pergunta:
“Tenho dinheiro suficiente para comprar a quantidade que estou me comprometendo a adquirir?”
Porque gostar da empresa não elimina o risco de alavancagem.
Imagine que você aceitaria perfeitamente comprar uma ação a R$ 40,00.
Vende Puts correspondentes a 1.000 ações.
Obrigação potencial é de R$ 40.000,00.
Mas você possui R$ 10.000,00 disponíveis.
O problema já não é a qualidade da empresa.
É o tamanho da obrigação.
Uma boa empresa também pode cair muito
Esse ponto merece atenção.
O investidor pode pensar:
“Não me importo de ser exercido porque quero ter essa ação.”
Perfeito.
Mas suponha que vendeu a Put com strike de R$ 50,00 e uma crise faça a ação cair para R$ 30,00.
Se houver exercício, você poderá adquirir por R$ 50 algo negociado no mercado por R$ 30, descontado naturalmente o prêmio recebido para calcular o custo econômico líquido.
Se possui caixa e a posição foi planejada, isso faz parte do cenário que você aceitou.
Se utilizou alavancagem excessiva, a história é outra.
Portanto, aceitar possuir o ativo não substitui o gerenciamento de posição.
As duas condições precisam existir.
A segurança não está no nome da estratégia
Call coberta.
Put garantida por caixa.
Wheel.
Trava.
Todos esses nomes podem descrever estruturas úteis.
Mas nenhuma palavra transforma automaticamente uma posição em segura.
O que realmente importa é:
Qual é a obrigação?
E qual é a perda possível?
Ou ainda, qual é o tamanho da posição?
E quanto capital existe para suportá-la?
O que acontece se o mercado fizer algo muito diferente do esperado?
É a resposta a essas perguntas que determina a robustez da operação.
O prêmio pequeno pode esconder uma obrigação grande
Vamos construir um exemplo simples.
Você recebe R$ 150,00 pela venda de uma opção.
A sensação imediata é:
“Tenho R$ 150,00 a ganhar.”
Mas imagine que a obrigação associada à posição possa envolver R$ 5.000,00.
Agora compare:
Ganho máximo: R$ 150,00 com obrigação econômica: milhares de reais.
É essa assimetria que precisa estar visível.
O prêmio aparece imediatamente na conta.
O risco permanece silencioso enquanto o mercado não se movimenta contra você.
O perigo é que durante muito tempo tudo pode funcionar
Talvez essa seja uma das características mais traiçoeiras da venda descoberta.
Imagine que você venda opções durante um mês e ganha.
Segundo mês, ganha de novo.
Terceiro mês. Ganha novamente.
Depois de vários resultados positivos, é natural começar a pensar:
“Eu descobri como fazer renda no mercado.”
A confiança aumenta.
E, muitas vezes, o tamanho das posições também.
Então R$ 200,00 de prêmio viram R$ 500,00.
Depois R$ 1.000,00.
Então, talvez R$ 2.000,00.
Enquanto nada extraordinário acontece, a estratégia parece cada vez mais segura.
Mas existe um problema: uma sequência de resultados positivos não altera a natureza do risco assumido.
Se a posição continua descoberta, o risco continua lá.
A ausência de acidente não prova que a estrada é segura
Imagine alguém dirigindo todos os dias em alta velocidade.
Durante um ano, nada acontece.
Ele poderia concluir:
“Isso prova que dirigir assim é seguro.”
Não.
Prova apenas que o evento adverso ainda não aconteceu.
No mercado, ocorre algo semelhante.
Uma estratégia pode produzir muitos pequenos ganhos consecutivos e ainda carregar um risco capaz de devolver grande parte desses resultados em um único movimento.
Esse tipo de assimetria merece atenção especial.
Ganhar muitas vezes e perder uma pode ser uma estratégia ruim
Imagine 10 operações vencedoras de R$ 200,00.
Resultado: +R$ 2.000,00.
Excelente.
Agora uma única posição descoberta gera −R$ 5.000,00.
Resultado acumulado: −R$ 3.000.
Você acertou 10 vezes.
Errou uma única vez e perdeu dinheiro.
Portanto, taxa de acerto não é a mesma coisa que rentabilidade.
Essa é uma das lições mais importantes para quem vende opções.
O problema não é ganhar pouco
Existe uma ideia bastante difundida de que, para enriquecer no mercado, precisamos buscar operações capazes de produzir retornos extraordinários.
Não necessariamente.
Ganhos mais modestos podem ser perfeitamente compatíveis com uma estratégia consistente.
O problema surge quando tentamos transformar um pequeno prêmio em uma rentabilidade gigantesca utilizando alavancagem excessiva.
Se para ganhar R$ 300,00 você assume uma obrigação incompatível com seu patrimônio, talvez o retorno aparente esteja simplesmente escondendo risco.
Pequeno capital exige mais controle, não mais alavancagem
Essa ideia será central neste artigo.
Quem possui pouco dinheiro pode sentir que precisa correr mais risco para acelerar o crescimento do patrimônio.
Mas existe uma contradição.
Quanto menor o patrimônio, menor é a capacidade de absorver uma grande perda.
Uma queda de R$ 10.000,00 talvez seja administrável dentro de um patrimônio de R$ 1 milhão.
Dentro de uma conta de R$ 15.000,00, pode ser devastadora.
Portanto, quanto menor o capital, mais importante se torna evitar o risco de ruína.
Não porque o pequeno investidor deva fugir do mercado.
Mas porque precisa permanecer nele.
A primeira meta é continuar no jogo
Imagine duas pessoas.
A primeira tenta dobrar o patrimônio rapidamente.
A segunda busca crescer mais devagar, preservando capital e evitando exposições que possam eliminá-la do mercado.
Depois de alguns meses, a primeira pode estar muito à frente.
Ou pode não ter mais capital para operar.
A segunda talvez avance mais lentamente.
Mas continua participando.
Essa é uma diferença fundamental.
No longo prazo, não basta perguntar:
“Quanto posso ganhar?”
Também precisamos perguntar:
“Qual é a probabilidade de uma única operação comprometer minha capacidade de continuar?”
Venda de opções pode ser uma ferramenta. Descoberto é uma escolha de risco.
Precisamos separar definitivamente os dois conceitos.
Vender opções não significa necessariamente operar de maneira irresponsável.
É possível vender Calls cobertas;
Puts com capital reservado;
Opções dentro de travas com risco definido.
Também é possível construir posições descobertas e altamente alavancadas.
O instrumento é o mesmo.
A arquitetura de risco é completamente diferente.
Por isso, o princípio que guiará todo este artigo será:
O problema não está simplesmente em vender uma opção. Está em assumir uma obrigação maior do que sua capacidade financeira de suportá-la.
Antes de perguntar quanto o prêmio rende, faça quatro perguntas
Se você estiver pensando em vender uma opção, experimente inverter a ordem da análise.
Não comece por:
“Quanto vou receber?”
Comece por:
1. Qual obrigação estou assumindo?
Comprar?
Vender?
Quantas ações?
Por qual preço?
2. O que acontece no pior cenário razoavelmente concebível?
Não apenas no cenário que você considera mais provável.
3. Tenho capital ou ativos suficientes para cumprir essa obrigação?
Sem depender de vender outras posições às pressas?
4. O prêmio recebido compensa o risco assumido?
Só agora olhamos para o dinheiro que entrou.
Essa ordem muda completamente a forma de enxergar a venda de opções.
O prêmio deve ser a última informação, não a primeira
Essa talvez seja a melhor maneira de encerrar nossa primeira parte.
Quando alguém começa pela pergunta:
“Quanto essa opção está pagando?”
Existe o risco de procurar uma justificativa para vender.
Quando começa por:
“Qual risco quero assumir e quanto consigo suportar?”
Passa a procurar uma opção compatível com seu planejamento.
São duas mentalidades completamente diferentes.
A primeira começa pelo ganho.
A segunda começa pelo risco.
E, no mercado de opções, essa diferença pode ser decisiva.
O que realmente acontece quando você vende uma opção
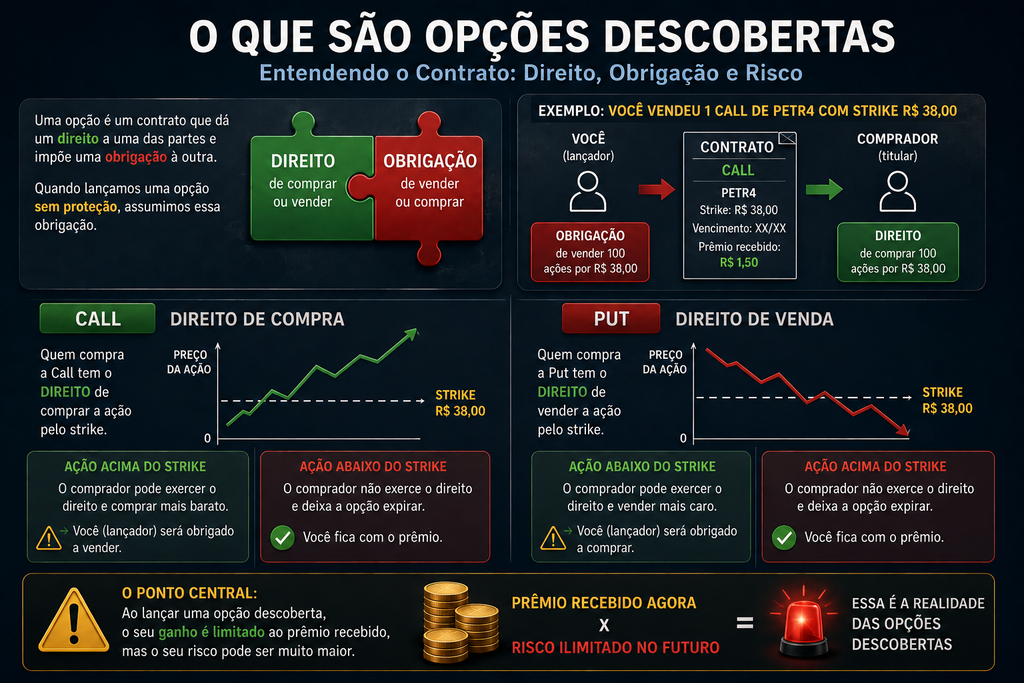
Anteriormente, estabelecemos uma ideia que será fundamental durante todo este artigo:
O prêmio recebido não é dinheiro gratuito. É a contrapartida por uma obrigação assumida.
Agora precisamos entender exatamente qual é essa obrigação.
Essa compreensão é especialmente importante porque existe uma diferença profunda entre comprar e vender uma opção.
Quem compra paga para adquirir um direito.
Quem vende recebe para assumir uma obrigação.
Parece uma distinção simples.
Mas praticamente toda a discussão sobre risco nas operações descobertas nasce dela.
Comprador e vendedor estão em lados diferentes do contrato
Vamos começar pela Call.
Quando alguém compra uma opção de compra, adquire o direito de comprar determinado ativo pelo preço de exercício estabelecido.
Do outro lado está o vendedor — também chamado de lançador.
Ele recebe o prêmio e assume a obrigação correspondente caso ocorram as condições de exercício.
Na Put acontece o inverso em relação ao ativo: o comprador da Put possui o direito de vender e o vendedor da Put assume a obrigação de comprar.
Podemos resumir assim:
| Posição | Direito ou obrigação? | Em relação ao ativo |
| Compra de Call | Direito | Comprar |
| Venda de Call | Obrigação | Vender |
| Compra de Put | Direito | Vender |
| Venda de Put | Obrigação | Comprar |
Essa tabela contém uma das chaves para compreender o mercado de opções.
O comprador adquire uma possibilidade.
O vendedor assume um compromisso.
Por que alguém aceitaria assumir essa obrigação?
Porque recebe dinheiro por isso.
Esse dinheiro é o prêmio.
Imagine uma Call negociada por R$ 1,50 por ação.
O comprador paga esse valor.
O vendedor recebe.
Se utilizarmos novamente uma posição equivalente a 100 ações apenas para facilitar nosso exemplo: R$ 1,50 × 100 = R$ 150,00.
O vendedor recebe R$ 150,00.
Mas esse recebimento não existe sem contrapartida.
Durante a vida daquela posição, existe uma obrigação associada à opção vendida.
É por isso que olhar apenas para os R$ 150,00 produz uma visão incompleta.
O prêmio é o ganho máximo de uma opção vendida isoladamente
Essa característica merece muita atenção.
Imagine que você venda uma opção por R$ 2,00.
Qual é o melhor resultado possível para essa opção vendida isoladamente?
A opção perde todo o valor relevante até o vencimento e você preserva integralmente o prêmio recebido.
Resultado máximo: R$ 2,00 por ação, antes de custos e tributos.
Se o ativo se comportar ainda mais favoravelmente?
O ganho não passa para R$ 3,00, nem R$ 5,00, muito menos para R$ 10,00.
O máximo continua sendo o prêmio recebido.
Portanto, na venda isolada de uma opção, o ganho máximo do lançador é limitado desde o início.
A questão central passa a ser: e a perda?
A resposta dependerá de estarmos falando de uma Call ou de uma Put e, principalmente, de a posição possuir ou não cobertura.
Venda de Call: qual obrigação estamos assumindo?
Imagine uma ação cotada a R$ 48,00.
Você vende uma Call com strike de R$ 50,00 e recebe R$ 2,00 por ação.
Ao fazer isso, assume uma obrigação relacionada à venda do ativo pelo preço estabelecido caso seja exercido.
Agora imagine que, no vencimento, a ação esteja em R$ 40,00.
Por que alguém exerceria o direito de comprar por R$ 50,00 algo que pode ser adquirido no mercado por R$ 40,00?
Economicamente, isso não faria sentido.
A Call termina sem valor intrínseco.
O vendedor preserva o prêmio de R$ 2,00.
Esse é o cenário que torna a venda de Call atraente.
Mas o que acontece se a ação subir?
Agora imagine que a mesma ação termine em R$ 60,00.
Existe uma Call com strike R$ 50,00.
O direito de comprar por R$ 50,00 algo que vale R$ 60,00 possui valor.
Para o vendedor da Call, isso representa uma obrigação desfavorável em relação ao preço de mercado.
O valor intrínseco da opção é: R$ 60,00 − R$ 50,00 = R$ 10,00.
Mas o vendedor recebeu R$ 2,00 na montagem.
Resultado econômico simplificado da opção: R$ 2,00 − R$ 10,00 = −R$ 8,00 por ação.
Aqui começamos a enxergar a assimetria:
Ganho máximo: R$ 2,00;
Perda neste cenário: R$ 8,00;
E a ação poderia subir ainda mais.
O ponto de equilíbrio da Call vendida
Podemos calcular o ponto de equilíbrio simplificado da Call vendida no vencimento: Strike + prêmio recebido.
No nosso exemplo: R$ 50,00 + R$ 2,00 = R$ 52,00.
Isso significa que, olhando apenas para a opção: abaixo de R$ 50,00, o prêmio integral é preservado no vencimento.
Entre R$ 50,00 e R$ 52,00, parte do prêmio é consumida pelo valor intrínseco.
Em R$ 52,00, resultado econômico igual a zero, desconsiderando custos e tributos.
Acima de R$ 52,00, a posição vendida na Call passa a apresentar prejuízo líquido crescente.
Mas existe uma informação fundamental que ainda não colocamos nessa conta: o vendedor possui ou não as ações?
É isso que transforma completamente o perfil da posição.
A diferença entre Call coberta e Call descoberta
Imagine duas pessoas vendendo exatamente a mesma Call: strike R$ 50,00, prêmio R$ 2,00.
As duas recebem o mesmo valor.
Mas uma possui as ações, a outra não.
Embora a opção vendida seja idêntica, as posições patrimoniais são completamente diferentes.
Vendedor A: possui as ações
Ele já possui a quantidade de ações correspondente à Call vendida.
Temos uma Call coberta.
Se houver exercício, as ações existentes podem serem utilizadas para cumprir a obrigação de entrega.
O risco econômico da posição combinada precisa ser analisado considerando ações + Call vendida.
Uma queda da ação continua sendo um risco importante.
E uma alta acima do strike significa que o investidor limita parte da valorização que teria caso mantivesse apenas as ações.
Mas ele não está diante da mesma exposição de alguém que vendeu a Call sem possuir o ativo.
Vendedor B: não possui as ações
Ele recebe exatamente o mesmo prêmio de R$ 2,00.
Mas não possui os ativos necessários para cobrir a obrigação.
Temos uma Call descoberta.
Se a ação disparar, a exposição da Call vendida aumenta.
Quanto maior a alta, maior pode se tornar a perda da posição.
É por isso que cobertura não é um pequeno detalhe operacional.
Ela muda a arquitetura do risco.
Cobertura não significa ausência de risco
Também precisamos evitar outro equívoco.
A expressão Call coberta não significa operação sem risco.
Imagine que você possua ações compradas a R$ 50,00.
Venda uma Call.
Depois, a ação despenca para R$ 30,00.
O prêmio recebido ajuda a compensar uma pequena parcela da queda.
Mas as ações continuam perdendo valor.
Portanto, a Call coberta não elimina o risco da posição em ações.
O que ela faz é evitar o perfil específico de uma Call vendida sem possuir o ativo correspondente. Essa precisão é importante.
Venda de Put: a obrigação é diferente
Agora vamos mudar de lado.
Imagine uma ação negociada a R$ 52,00.
Você vende uma Put com strike de R$ 50,00 e recebe R$ 2,00 por ação.
Ao vender a Put, você assume uma obrigação de compra nas condições previstas caso seja exercido.
Se a ação permanecer acima de R$ 50,00 no vencimento, a Put pode terminar sem valor intrínseco.
O prêmio recebido é preservado.
Mas o que acontece se a ação cair?
Quando a Put vendida começa a gerar prejuízo?
Imagine que a ação caia para R$ 45,00.
A Put de strike R$ 50 possui R$,00 5 de valor intrínseco.
O vendedor recebeu R$ 2,00.
Resultado simplificado: R$ 2,00 − R$ 5,00 = −R$ 3,00 por ação.
O ponto de equilíbrio será: Strike − prêmio recebido
Portanto: R$ 50,00 − R$ 2,00 = R$ 48,00.
Acima de R$ 48,00 no vencimento, considerando apenas essa operação simplificada, ainda existe resultado não negativo.
Abaixo de R$ 48,00 o prejuízo cresce conforme o ativo cai.
Qual é a pior situação para uma Put vendida?
No limite matemático, uma ação pode cair até zero.
Se vendemos uma Put com strike R$ 50,00 e recebemos R$ 2,00, o pior resultado simplificado por ação seria: R$ 50 − R$ 2 = R$ 48 de perda.
Portanto, a perda potencial de uma Put vendida não é ilimitada.
Existe um limite porque o preço do ativo não pode cair abaixo de zero.
Mas compare: ganho máximo de R$ 2,00.
Perda máxima teórica simplificada: R$ 48,00.
A diferença é enorme.
Então vender Put é sempre uma má ideia?
Não.
E essa distinção é essencial para o propósito deste artigo.
Imagine que você queira comprar determinada ação.
Ela está sendo negociada a R$ 52,00.
Mas você considera R$ 50,00 um preço aceitável.
Você vende uma Put de strike R$ 50 e recebe R$ 2,00.
Se houver exercício, seu custo econômico simplificado, considerando o prêmio, seria: R$ 50,00 − R$ 2,00 = R$ 48,00 por ação.
Agora acrescente uma condição fundamental:
Você possui integralmente o dinheiro necessário para uma eventual aquisição e aceitaria manter o ativo dentro de sua estratégia.
Nesse cenário, a venda de Put está inserida em um planejamento completamente diferente daquele de alguém que vende várias Puts simplesmente porque a corretora permite utilizar margem.
Put garantida por caixa: o capital já tem uma função
Suponha que a Put corresponda a uma obrigação potencial de compra de R$ 5.000,00.
O investidor mantém R$ 5.000,00 reservados.
Esse dinheiro não está livre para financiar outras posições.
Ele existe justamente para cumprir a obrigação caso necessário.
É essa disciplina que transforma a maneira como olhamos para a operação.
O investidor não pensa:
“Ganhei R$ 200,00 sem usar R$ 5.000,00.”
Ele pensa:
“Tenho R$ 5.000,00 comprometidos com uma possível aquisição e recebi R$ 200,00 pela obrigação assumida.”
As duas frases descrevem a mesma Put.
Mas representam mentalidades completamente diferentes.
Capital reservado não significa que a Put não possa gerar prejuízo
Imagine novamente um strike de R$ 50,00, prêmio de R$ 2,00 e custo econômico simplificado se exercido R$ 48,00.
Mas a ação cai para R$ 30,00.
Você possui dinheiro suficiente para honrar a obrigação.
Ótimo.
Não existe o mesmo problema de falta de capital.
Mas economicamente você adquiriu, considerando o prêmio, por R$ 48,00 algo que agora vale R$ 30,00.
Existe uma perda não realizada relevante.
Portanto, ter caixa elimina o problema da insuficiência de recursos, não o risco de queda do ativo.
Essa distinção é fundamental.
“Eu aceito ter a ação” é necessário, mas não suficiente
Essa regra é muito boa:
Não vender Put de um ativo que você não aceitaria possuir.
Mas devemos acrescentar outras.
A empresa pode mudar.
A tese pode mudar.
O mercado pode cair muito mais do que imaginávamos.
E, principalmente, a quantidade vendida precisa ser compatível com o patrimônio.
Portanto, uma formulação mais completa seria:
Venda de Put com planejamento exige aceitar o ativo, aceitar o preço, compreender o risco e possuir capacidade financeira compatível com a quantidade assumida.
O que significa uma venda realmente descoberta?
De maneira simples, estamos falando de uma posição vendida em que o investidor não possui integralmente a cobertura natural da obrigação.
No caso de uma Call, não possui as ações correspondentes.
No caso de uma Put, não mantém necessariamente os recursos integrais destinados à eventual compra.
Em algumas situações, a corretora pode aceitar outros ativos como garantia e permitir a posição por meio de margem.
Isso torna a operação possível.
Mas não torna a obrigação menor.
Garantia e cobertura não são sinônimos
Essa distinção é extremamente importante.
Você pode possuir ativos aceitos pela corretora como garantia.
Mas isso não significa necessariamente que a opção esteja coberta economicamente da maneira que estamos descrevendo.
Por exemplo, alguém pode possuir títulos ou outros ativos utilizados como garantia para vender uma Call sem possuir as ações correspondentes.
A corretora pode aceitar a garantia.
Mas a Call continua sem a cobertura natural do ativo-objeto.
Da mesma forma, garantias podem permitir a venda de Puts sem que exista dinheiro integralmente reservado para todas as aquisições potenciais.
Portanto, garantia permite sustentar uma posição. Cobertura define como a obrigação será atendida e modifica o perfil econômico do risco.
Para que serve a margem de garantia?
Quando assumimos posições que podem gerar obrigações futuras, a infraestrutura do mercado precisa administrar o risco de inadimplência.
Por isso existem mecanismos de garantia e margem.
O valor exigido pode variar conforme fatores como posição, carteira, volatilidade, condições de mercado
e critérios da infraestrutura e da instituição intermediária.
O ponto mais importante para nós não é aprender a fórmula da margem.
É compreender: margem não é um certificado dizendo que a operação cabe confortavelmente no seu patrimônio.
A margem pode mudar
Esse é um dos aspectos que tornam a alavancagem especialmente perigosa em momentos de estresse.
Imagine que uma posição exija determinada garantia quando o mercado está tranquilo, a volatilidade está baixa, o ativo está distante do strike.
Então ocorre um evento inesperado.
O ativo se movimenta fortemente, a volatilidade aumenta, a posição fica mais arriscada.
As exigências de garantia podem se alterar conforme as regras aplicáveis e a avaliação de risco da carteira.
É justamente quando o mercado fica mais difícil que o investidor pode precisar de mais recursos.
E se ele não possuir esses recursos?
Esse é o cenário que precisamos evitar.
Uma pessoa pode montar posições pensando:
“Minha corretora permitiu, então está tudo certo.”
Mas, se a exposição aumentar e os recursos forem insuficientes, pode ser necessário aportar garantias, reduzir posições, encerrar operações em condições desfavoráveis, ou enfrentar procedimentos de gerenciamento de risco da instituição.
Ou seja, a capacidade de abrir uma posição não garante a capacidade de atravessar um cenário adverso mantendo-a.
Essa talvez seja uma das frases mais importantes deste artigo.
O prêmio recebido pode criar uma falsa sensação de patrimônio maior
Imagine uma conta com R$ 10.000,00.
O investidor vende várias opções e recebe R$ 1.000,00 em prêmios.
Agora olha para a conta e vê mais dinheiro.
Psicologicamente, pode sentir que ficou mais rico.
Mas ainda existem posições abertas.
Aquelas obrigações continuam vivas.
O correto não é olhar apenas para quanto dinheiro entrou.
É olhar para: o resultado e o risco da carteira completa.
O prêmio começa a ser conquistado ao longo da operação
Em vez de tratar o prêmio recebido como lucro imediato, uma maneira mais prudente de pensar é:
“Recebi o prêmio, mas ainda preciso atravessar o risco associado à posição.”
Enquanto a opção estiver aberta:
- o ativo pode se movimentar;
- a volatilidade pode aumentar;
- o valor da opção pode subir;
- o custo para encerrar a posição pode aumentar.
O dinheiro entrou.
Mas a história ainda não terminou.
É aqui que o Theta seduz o vendedor
No artigo sobre as gregas, aprendemos que a passagem do tempo tende, tudo o mais constante, a reduzir o valor temporal das opções.
Para o vendedor, isso pode ser favorável.
Cada dia que passa sem um movimento adverso pode contribuir para a deterioração do prêmio.
Essa é uma das razões pelas quais vender opções pode ser tão interessante.
Mas existe uma armadilha: Theta trabalha aos poucos.
O mercado pode se movimentar rapidamente.
Você pode ganhar alguns centavos diariamente com a passagem do tempo e perder muito mais em poucas horas se Delta, Gamma e Vega se moverem contra a posição.
Theta não é um salário
Essa comparação ajuda a evitar outro erro.
Às vezes, a venda de opções é apresentada quase como:
“receber aluguel do mercado.”
A metáfora pode ser útil em alguns contextos.
Mas também pode criar uma falsa impressão de previsibilidade.
O prêmio não é salário.
Não existe empregador obrigado a pagar todo mês.
Não existe rendimento garantido.
Existe uma posição de risco.
Alguns meses podem produzir bons resultados.
Outros podem gerar prejuízo.
O vendedor troca uma vantagem por uma obrigação
Podemos resumir a lógica:
O vendedor recebe prêmio e pode se beneficiar de determinadas condições, inclusive da passagem do tempo.
Em troca, assume obrigação, risco direcional, risco de volatilidade, risco de movimentação brusca, risco de liquidez e, quando utiliza margem, risco adicional de alavancagem e exigência de garantias.
Isso não torna a venda ruim.
Torna a venda uma operação que precisa ser compreendida.
A pergunta correta não é “comprar ou vender?”
Depois de tudo o que estudamos até aqui, fica evidente que a pergunta:
“É melhor comprar ou vender opções?”
É simplista demais.
A pergunta deveria ser:
“Qual estrutura oferece um perfil de risco adequado à minha tese e ao meu patrimônio?”
Uma Call vendida coberta é diferente de uma Call descoberta.
Ou uma Put garantida por caixa é diferente de várias Puts alavancadas.
Uma venda dentro de uma trava é diferente de uma venda isolada.
O verbo é o mesmo: vender.
O risco não.
Travas mostram como uma única opção pode transformar o risco
No artigo anterior, vimos exatamente isso.
Imagine uma Call vendida descoberta.
Agora compre outra Call de strike superior.
Criamos uma estrutura em que a segunda opção pode estabelecer um limite para a exposição da primeira.
O ganho máximo muda, o custo muda, a probabilidade muda, mas, principalmente o perfil de risco muda.
Essa é uma das maiores lições do mercado de opções: não devemos analisar apenas uma perna.
Devemos analisar a posição completa.
Um checklist antes de vender qualquer opção
Antes de enviar a ordem, vale responder:
1. Estou vendendo uma Call ou uma Put?
Parece básico, mas a obrigação é diferente.
2. Qual é o strike?
Por qual preço posso ser obrigado a negociar o ativo?
3. Qual quantidade estou assumindo?
Transforme contratos em exposição financeira real.
4. A posição está coberta?
Com ações, caixa ou uma estrutura que limite o risco?
5. Qual é o pior resultado da estrutura?
Não olhe apenas para o prêmio.
6. Tenho patrimônio suficiente para suportá-lo?
Sem depender de um cenário favorável?
7. Estou utilizando margem?
E o que acontece se a exigência aumentar?
8. Quanto do meu patrimônio está comprometido?
Não apenas quanto dinheiro apareceu na conta.
9. O prêmio realmente compensa a obrigação?
Essa pergunta deve vir por último.
O verdadeiro tamanho de uma operação vendida
Talvez a melhor maneira de encerrar esta parte seja com uma regra simples:
O tamanho de uma venda de opções não deve ser medido pelo prêmio recebido.
Deve ser medido pela obrigação e pelo risco que ela cria.
Receber R$ 200,00 pode parecer uma operação pequena.
Mas se, para ganhar esses R$ 200,00, você assumiu uma exposição de R$ 5.000,00, R$ 10.000,00 ou R$ 50.000,00 é essa segunda informação que deve determinar o tamanho da posição.
O prêmio mostra quanto você pode receber.
A obrigação mostra aquilo que está em jogo.
Call descoberta: quando o prêmio pequeno esconde um risco muito maior
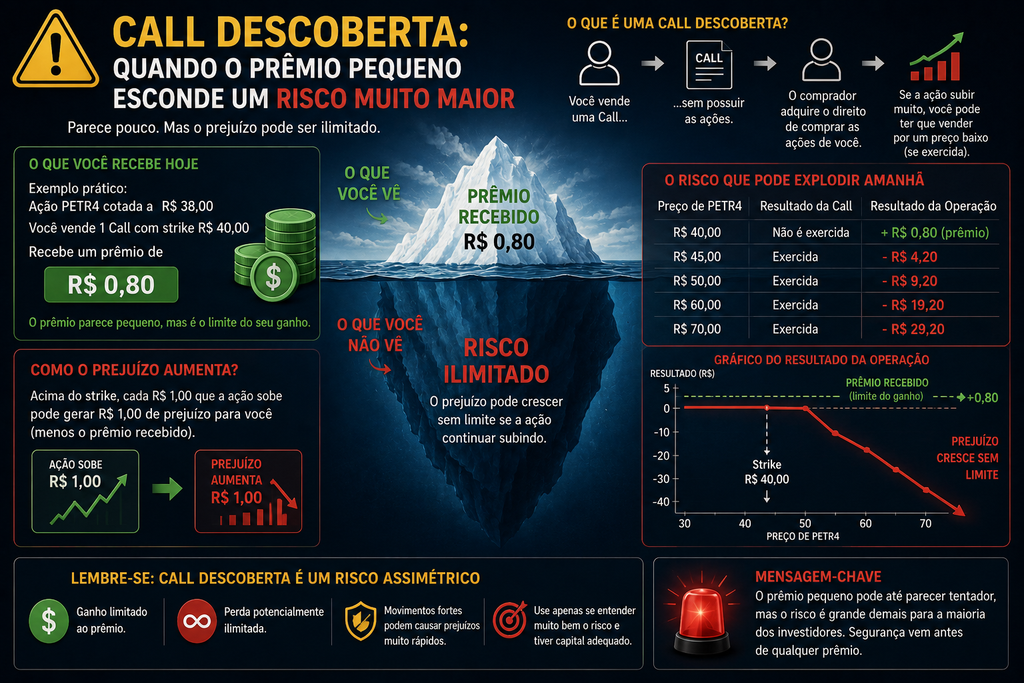
A Call descoberta é uma das operações que melhor mostra por que o prêmio recebido não pode ser confundido com o tamanho real do risco.
Na prática, o investidor vende uma Call sem possuir as ações necessárias para cumprir uma eventual obrigação de entrega.
O ganho máximo é simples: o prêmio recebido.
Já a perda pode crescer à medida que o preço da ação sobe.
É exatamente essa assimetria que exige atenção.
Um exemplo simples
Imagine uma ação cotada a R$ 50,00.
Você vende uma Call com Strike R$ 55,00 e recebe R$ 2,00 por ação.
Considerando 100 ações, o Prêmio recebido = R$ 200,00.
Se a ação terminar abaixo de R$ 55,00 no vencimento, a Call pode expirar sem valor intrínseco.
Nesse cenário: ganho máximo = R$ 200,00.
Até aqui, a operação parece bastante atraente.
O problema começa quando a ação ultrapassa o strike
Agora imagine que a ação suba para R$ 60,00.
A Call possui valor intrínseco de R$ 60,00 − R$ 55,00 = R$ 5,00
O vendedor recebeu R$ 2,00.
Portanto, o resultado simplificado passa a ser: R$ 2,00 − R$ 5,00 = −R$ 3,00 por ação
Em 100 ações: −R$ 300,00
Já temos uma perda maior do que o prêmio inicialmente recebido.
E se a ação subir para R$ 70,00?
Valor intrínseco da Call: R$ 70,00 − R$ 55,00 = R$ 15,00.
Descontando o prêmio: R$ 15,00 − R$ 2,00 = R$ 13,00 de perda por ação
Em 100 ações: −R$ 1.300,00
O ganho máximo continuava sendo R$ 200,00.
Mas agora a perda já é várias vezes maior.
E se a ação subir ainda mais?
Se a ação chegar a R$ 100,00, a Call de strike R$ 55,00 terá R$ 45,00 de valor intrínseco.
Descontando o prêmio de R$ 2,00: R$ 43,00 de perda por ação.
Em 100 ações: −R$ 4.300,00.
A lógica fica clara: o ganho máximo permanece limitado ao prêmio, enquanto a perda continua aumentando conforme o ativo sobe.
É por isso que a Call descoberta possui perda potencial teoricamente ilimitada.
O ponto de equilíbrio
O cálculo simplificado é: Strike + prêmio recebido.
No exemplo: R$ 55,00 + R$ 2,00 = R$ 57,00.
Portanto: Abaixo de R$ 55,00, ganho máximo.
Entre R$ 55,00 e R$ 57,00, ainda existe lucro parcial.
Em R$ 57,00, resultado igual a zero.
Acima de R$ 57,00, a perda cresce progressivamente.
A assimetria é o problema central
Podemos resumir assim: ganho máximo: R$ 200,00.
Mas a perda pode chegar a R$ 300,00, R$ 1.300,00, R$ 4.300,00 ou mais, dependendo da valorização do ativo.
Essa é exatamente a relação oposta à filosofia: “ganhar de balde e perder de colherinha.”
Na Call descoberta, existe o risco de ganhar de colherinha e perder de balde.
Por que a operação pode parecer segura por muito tempo?
Porque, em muitos vencimentos, a ação pode simplesmente não ultrapassar o strike.
O investidor vende a Call, recebe o prêmio, a opção expira, ele repete e repete novamente.
Depois de uma sequência de bons resultados, pode surgir a impressão de que a estratégia é previsível.
Mas basta um movimento muito forte para modificar completamente o resultado acumulado.
Esse é um dos maiores perigos psicológicos das vendas descobertas.
Uma sequência de ganhos não elimina o risco estrutural
Imagine 8 operações vencedoras de R$ 200,00.
Resultado acumulado: +R$ 1.600,00.
Na nona operação, a ação dispara.
Perda: −R$ 3.000,00.
Resultado total: −R$ 1.400,00.
O investidor acertou oito vezes e errou apenas uma.
Mesmo assim, perdeu dinheiro.
Por isso, taxa de acerto elevada não garante uma boa estratégia.
O tamanho das perdas importa tanto quanto a frequência dos ganhos.
Call coberta: a mesma opção, outra estrutura de risco
Agora imagine a mesma Call com Strike R$ 55,00, Prêmio R$ 2,00.
Mas desta vez você possui previamente as 100 ações.
Temos uma Call coberta.
Se a ação subir acima de R$ 55,00 e houver exercício, você possui as ações necessárias para cumprir a obrigação.
A posição deixa de ter o mesmo perfil de uma Call descoberta.
Mas atenção: a Call coberta também possui riscos.
O principal risco da Call coberta
Imagine que você tenha as ações compradas a R$ 50,00 e venda a Call de R$ 55,00.
Se a ação subir para R$ 70,00 você poderá entregar as ações a R$ 55,00.
Você obteve valorização até o strike e recebeu o prêmio.
Mas abriu mão da valorização adicional acima de R$ 55,00.
Isso é uma limitação de ganho.
Agora imagine que a ação caia para R$ 30,00.
A Call pode até expirar sem valor e o prêmio ajuda um pouco.
Mas as ações perderam valor.
Portanto, Call coberta reduz um tipo de risco, mas não elimina o risco da posição em ações.
O que realmente muda com a cobertura?
Na Call descoberta, se o ativo sobe muito, você não possui previamente aquilo que pode ter de entregar.
Mas na Call coberta, você já possui as ações.
Essa diferença muda completamente o risco associado à alta.
É por isso que vender uma Call coberta e vender uma Call descoberta não deveriam ser tratadas como operações equivalentes.
O prêmio pode ser o mesmo, mas o risco não é.
A margem não muda a natureza da Call descoberta
A corretora pode permitir a venda descoberta mediante garantias.
Isso torna a operação operacionalmente possível.
Mas não transforma a posição em coberta.
Se a ação continuar subindo, a exposição continua crescendo.
A margem é um mecanismo de garantia.
Não é uma proteção contra a perda econômica.
A pior combinação: pouco capital e muita alavancagem
Imagine alguém com R$ 10.000,00 que vende várias Calls descobertas para receber R$ 1.000,00 em prêmios.
O retorno aparente parece excelente: 10%
Mas, dependendo da quantidade de contratos e do movimento do ativo, uma alta forte pode produzir uma perda superior aos R$ 10.000 disponíveis.
É nesse momento que a busca por rendimento elevado com pouco capital se transforma em risco de ruína.
O prêmio não deveria determinar a quantidade
Uma abordagem perigosa seria:
“Quero ganhar R$ 1.000,00 este mês. Quantas Calls preciso vender?”
Isso parte do resultado desejado e aumenta a exposição até alcançar o prêmio.
A ordem mais prudente é a contrária:
“Quanto risco posso assumir sem comprometer meu patrimônio?”
Só depois se decide a quantidade.
O tamanho da posição deve nascer do risco, não da meta de renda.
Existem maneiras de limitar a exposição
O artigo anterior sobre travas mostrou uma alternativa importante.
Em vez de vender uma Call isoladamente, o investidor pode combinar Call vendida com Call comprada em strike superior.
Criamos então uma Bear Call Spread.
A Call comprada estabelece um limite para a perda da estrutura.
O prêmio líquido diminui.
Mas o risco também deixa de crescer indefinidamente.
É exatamente a troca que precisamos compreender: menos prêmio pode significar um risco muito mais administrável.
Menor prêmio não significa pior operação
Essa conclusão é particularmente importante para quem prefere vendas de opções.
Imagine duas possibilidades:
Operação A:
Call descoberta, Prêmio: R$ 300,00.
Operação B:
Trava com risco definido, crédito líquido: R$ 150,00.
A primeira paga o dobro.
Mas pode carregar uma exposição muito maior.
A segunda paga menos, porém possui uma perda máxima previamente delimitada.
A escolha não deveria ser feita perguntando:
“Qual paga mais?”
Mas:
“Qual relação entre risco e retorno é compatível com meu patrimônio?”
A principal lição da Call descoberta
Podemos resumir esta parte em uma frase:
Na Call descoberta, você recebe um prêmio limitado para assumir um risco que pode crescer muito além desse prêmio.
Por isso, a operação exige especial cuidado com tamanho da posição, margem, volatilidade, movimentos bruscos e a capacidade financeira de enfrentar um cenário adverso.
Para uma pessoa física com pouco capital, combinar alavancagem alta + risco aberto + busca por renda rápida pode ser uma combinação especialmente perigosa.
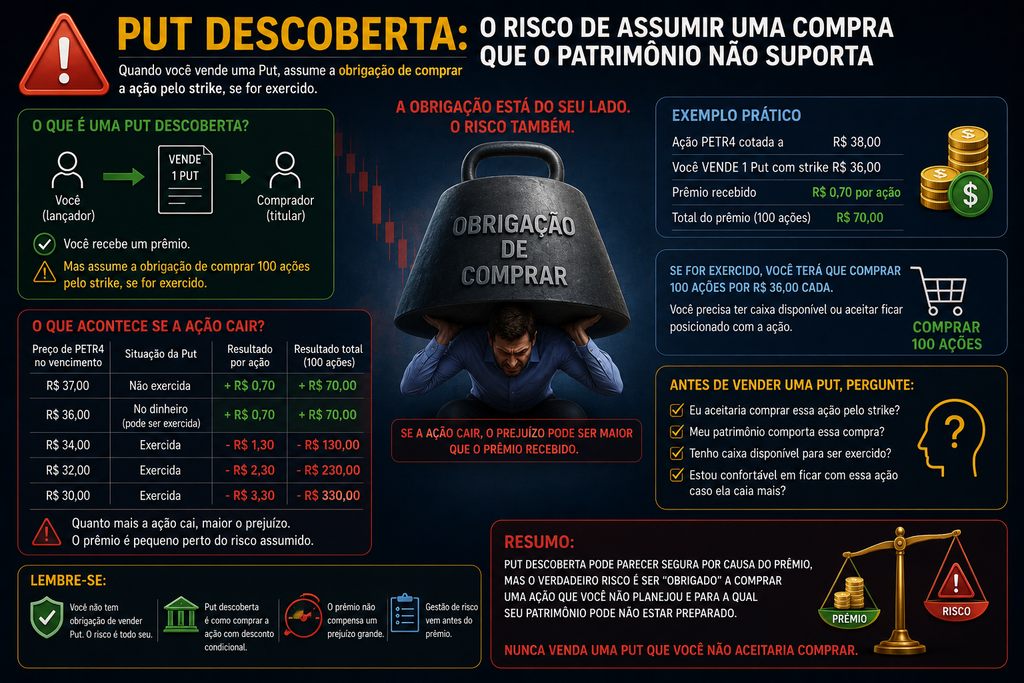
Put descoberta: o risco de assumir uma compra que o patrimônio não suporta
Anteriormente vimos por que a Call descoberta pode criar uma exposição extremamente perigosa.
Agora precisamos analisar a outra grande venda descoberta: a Put vendida sem capital suficiente para uma eventual aquisição.
A lógica é diferente da Call descoberta.
Na Put, a perda não é teoricamente ilimitada.
Mas pode ser muito grande em relação ao prêmio recebido e ao patrimônio disponível.
Esse é justamente o ponto que costuma ser subestimado.
Um exemplo simples
Imagine uma ação cotada a R$ 50,00.
Você vende uma Put com Strike: R$ 45,00 e recebe R$ 1,50 por ação.
Considerando 100 ações, o prêmio recebido é R$ 150,00.
Se a ação permanecer acima de R$ 45,00 no vencimento, a Put pode expirar sem valor intrínseco.
Nesse cenário, o ganho máximo vai ser de R$ 150,00.
Até aqui, a operação parece bastante simples.
O que acontece se a ação cair?
Agora imagine que a ação termine em R$ 35,00.
A Put de strike R$ 45,00 possui R$ 10,00 de valor intrínseco.
O vendedor recebeu R$ 1,50.
Resultado simplificado: R$ 1,50 − R$ 10,00 = −R$ 8,50 por ação.
Em 100 ações: −R$ 850,00.
O prêmio recebido foi de R$ 150,00.
Mas a perda já é muito maior.
E se a ação cair ainda mais?
Imagine agora que a ação chegue a R$ 20,00.
Valor intrínseco da Put: R$ 45,00 − R$ 20,00 = R$ 25,00.
Descontando o prêmio recebido: R$ 25,00 − R$ 1,50 = R$ 23,50 de perda por ação
Em 100 ações: −R$ 2.350,00.
E, no limite extremo, se o ativo se aproximasse de zero perda máxima simplificada ≈ strike − prêmio recebido.
No exemplo: R$ 45,00 − R$ 1,50 = R$ 43,50 por ação
Em 100 ações: R$ 4.350,00.
A perda não é ilimitada, mas pode ser enorme
Essa é a principal diferença técnica em relação à Call descoberta.
Na Call a alta do ativo não possui limite teórico.
Na Put o ativo pode cair, no máximo, até zero.
Por isso, a perda da Put vendida é matematicamente limitada.
Mas observe a assimetria:
Ganho máximo: R$ 150,00;
Perda máxima simplificada: R$ 4.350,00;
Isso mostra por que dizer simplesmente:
“A perda da Put é limitada” pode transmitir uma falsa sensação de segurança.
Limitada não significa pequena.
O ponto de equilíbrio da Put vendida
O cálculo simplificado é: Strike − prêmio recebido.
No exemplo: R$ 45,00 − R$ 1,50 = R$ 43,50.
Portanto, Acima de R$ 45,00: ganho máximo.
Entre R$ 45,00 e R$ 43,50, ainda existe lucro parcial.
Em R$ 43,50, o resultado igual a zero.
Abaixo de R$ 43,50, a perda cresce conforme o ativo cai.
Essa é a estrutura econômica básica da Put vendida.
Então qual é a diferença entre uma Put garantida por caixa e uma Put descoberta?
A diferença está na capacidade de cumprir a obrigação.
Imagine duas pessoas vendendo exatamente a mesma Put, com strike R$ 45,00, prêmio R$ 1,50.
Investidor A:
Possui R$ 4.500,00 reservados para uma eventual compra de 100 ações.
Investidor B:
Possui apenas R$ 1.000,00 livres e vendeu a Put utilizando margem.
As duas operações têm o mesmo contrato.
Mas o risco patrimonial é completamente diferente.
Put garantida por caixa: a obrigação já está financiada
No primeiro caso, o investidor possui o dinheiro necessário para uma eventual aquisição.
Se for exercido: 100 ações × R$ 45,00 = R$ 4.500,00.
O capital já estava reservado.
Isso não elimina o risco de queda da ação.
Mas elimina o problema específico de não possuir recursos suficientes para honrar a obrigação.
É essa diferença que torna a operação estruturalmente mais controlável.
Capital reservado não transforma a Put em operação sem risco
Esse ponto merece ser reforçado.
Imagine que o investidor seja exercido a R$ 45,00.
Depois, a ação caia para R$ 30,00.
Considerando o prêmio de R$ 1,50, seu custo econômico simplificado é R$ 43,50.
Mas o mercado está avaliando a ação em R$ 30,00.
Existe uma perda relevante.
Portanto, ter o caixa necessário resolve o problema da obrigação financeira, não o risco de desvalorização do ativo.
Essa distinção é fundamental.
Put descoberta: quando a margem substitui o capital
Agora volte ao segundo investidor.
Ele possui apenas R$ 1.000,00 disponíveis, mas consegue vender a Put porque a corretora aceita garantias e calcula determinada margem.
O prêmio recebido pode parecer muito atraente em relação ao dinheiro disponível.
Por exemplo: R$ 150,00 de prêmio sobre uma conta de R$ 1.000,00.
Isso parece 15%.
Mas essa conta é enganosa.
A obrigação potencial continua sendo R$ 4.500,00.
A margem permitiu abrir a posição.
Ela não reduziu o tamanho econômico da obrigação.
É aqui que o capital pequeno pode criar uma falsa rentabilidade
Imagine que alguém possua R$ 5.000,00 e venda Puts suficientes para receber R$ 500,00.
A primeira impressão: “Ganhei 10%”.
Mas talvez tenha assumido obrigações potenciais de R$ 15.000,00 ou R$ 20.000,00 em ações.
Nesse caso, o retorno aparente está sendo calculado sobre o capital da conta.
Mas o risco econômico foi ampliado por alavancagem.
Por isso, quanto menor o capital utilizado como referência para calcular o retorno, maior pode parecer uma rentabilidade criada justamente pela exposição adicional.
“Eu gosto da empresa” não resolve o problema do tamanho
Imagine que o investidor diga:
“Não me importo de ser exercido. Quero ter essa ação.”
Ótimo.
Mas existe outra pergunta:
“Quero e consigo comprar quantas?”
Aceitar possuir 100 ações é uma coisa.
Ser obrigado a receber 500 ou 1.000 ações porque vendeu contratos em excesso é outra.
Portanto, a regra:
“Só vendo Put de ações que aceito ter”
É importante, mas precisa ser acompanhada de:
“Só vendo a quantidade que meu patrimônio consegue suportar.”
O problema aparece quando várias Puts são exercidas ao mesmo tempo
Esse é um cenário particularmente perigoso.
Imagine que o investidor venda Puts de várias empresas.
Cada posição, isoladamente, parece pequena.
Mas então ocorre uma queda generalizada do mercado.
Várias ações caem ao mesmo tempo.
Várias Puts entram no dinheiro.
Agora as obrigações não aparecem uma de cada vez.
Podem aparecer juntas.
É nesse momento que uma carteira aparentemente diversificada em diferentes contratos pode revelar uma grande exposição agregada.
Diversificar contratos não significa diversificar risco
Imagine Puts vendidas em:
- bancos;
- seguradoras;
- empresas de commodities;
- empresas industriais.
Parece diversificação.
Mas em uma crise generalizada, muitos desses ativos podem cair simultaneamente.
Portanto, o que importa não é apenas quantas empresas existem.
É quanto capital seria necessário se várias obrigações fossem acionadas ao mesmo tempo.
Essa conta precisa existir antes da venda.
O exercício não é o único problema
Mesmo antes do exercício, uma Put vendida pode se valorizar fortemente contra o vendedor.
Se a ação cai e a volatilidade aumenta Delta, Gamma e Veja podem trabalhar contra a posição.
Isso pode aumentar:
- a perda não realizada;
- o custo para encerrar;
- a necessidade de garantias.
Portanto, o problema não começa apenas no vencimento.
Pode surgir muito antes.
Volatilidade pode fazer a posição piorar rapidamente
Imagine que a ação nem tenha caído tanto.
Mas o mercado entra em pânico.
A volatilidade implícita dispara.
As Puts ficam muito mais caras.
O vendedor que recebeu R$ 1,50 pode descobrir que precisaria pagar R$ 4,00 ou mais para encerrar.
O ativo não precisou sequer chegar ao strike para a posição se tornar desconfortável.
Esse é um dos motivos pelos quais vender opções exige olhar para a estrutura completa de risco, e não apenas para o preço final no vencimento.
A margem pode aumentar justamente quando o mercado piora
Esse é um dos piores momentos possíveis para uma posição alavancada.
Quando o mercado está calmo, margem menor, prêmio aparentemente confortável e sensação de controle.
Depois ocorre uma queda forte.
Agora:
- a volatilidade sobe;
- as opções ficam mais caras;
- a exposição aumenta;
- a exigência de garantias pode mudar.
E o investidor pode precisar de mais recursos exatamente quando sua carteira já está sofrendo.
A capacidade de honrar a Put precisa existir antes da venda
Uma regra simples ajuda muito: não conte com o mercado para fornecer o dinheiro que você pode precisar depois.
Se a estratégia pressupõe aceitar a aquisição das ações, o capital necessário precisa fazer parte do planejamento antes da ordem.
Não deve depender de:
- vender outros ativos às pressas;
- tomar empréstimo;
- usar crédito;
- torcer para a Put não ser exercida.
Se o exercício faz parte do contrato, precisa fazer parte do plano.
O prêmio deve ser calculado sobre o capital realmente comprometido
Imagine strike de R$ 45,00, e 100 ações.
Capital comprometido: R$ 4.500,00, prêmio de R$ 150,00.
Uma maneira mais coerente de enxergar o prêmio seria compará-lo ao capital efetivamente comprometido com a obrigação: R$ 150,00 ÷ R$ 4.500,00 ≈ 3,3%.
Isso é muito diferente de alguém com R$ 1.000,00 na conta pensar: R$ 150,00 ÷ R$ 1.000,00 = 15%.
A segunda conta pode refletir alavancagem, não uma rentabilidade “natural” da estratégia.
Quanto maior a alavancagem, menor a margem para erro
Essa é uma regra quase intuitiva.
Se você utiliza apenas uma pequena parte da capacidade financeira um erro é absorvível.
Se utiliza praticamente tudo, um erro pode comprometer a carteira.
Se utiliza exposição superior ao patrimônio, um movimento adverso pode exigir decisões forçadas.
É por isso que alavancagem aumenta não apenas o potencial de retorno.
Aumenta também a fragilidade.
Put garantida por caixa e Put alavancada podem parecer iguais na tela
Esse é um ponto interessante.
Na plataforma, ambas podem mostrar mesmo strike, mesmo vencimento, mesmo prêmio, mas a situação do investidor pode ser completamente diferente.
Um tem capital suficiente, o outro não.
A tela mostra o contrato.
Não mostra necessariamente a robustez financeira de quem o vendeu.
Essa parte depende de você.
O verdadeiro risco está na relação entre obrigação e patrimônio
Podemos resumir a Put vendida com três números: prêmio recebido, valor potencial da obrigação e patrimônio disponível para suportá-la.
O primeiro costuma receber toda a atenção.
Mas os outros dois são mais importantes.
Uma Put que paga pouco pode ser perfeitamente adequada dentro de uma posição pequena e financiada.
Mas uma Put que paga muito pode ser perigosa se exigir uma obrigação incompatível com a conta.
A principal lição
A Put vendida não precisa ser tratada como uma operação proibitiva.
Mas precisa ser tratada como aquilo que realmente é: uma obrigação potencial de compra.
Se existe caixa, se a quantidade é adequada, se o ativo é aceitável e se o risco foi compreendido.
A venda pode fazer parte de uma estratégia planejada.
Quando a margem é utilizada para multiplicar contratos muito além da capacidade financeira, a mesma Put se transforma em algo completamente diferente.
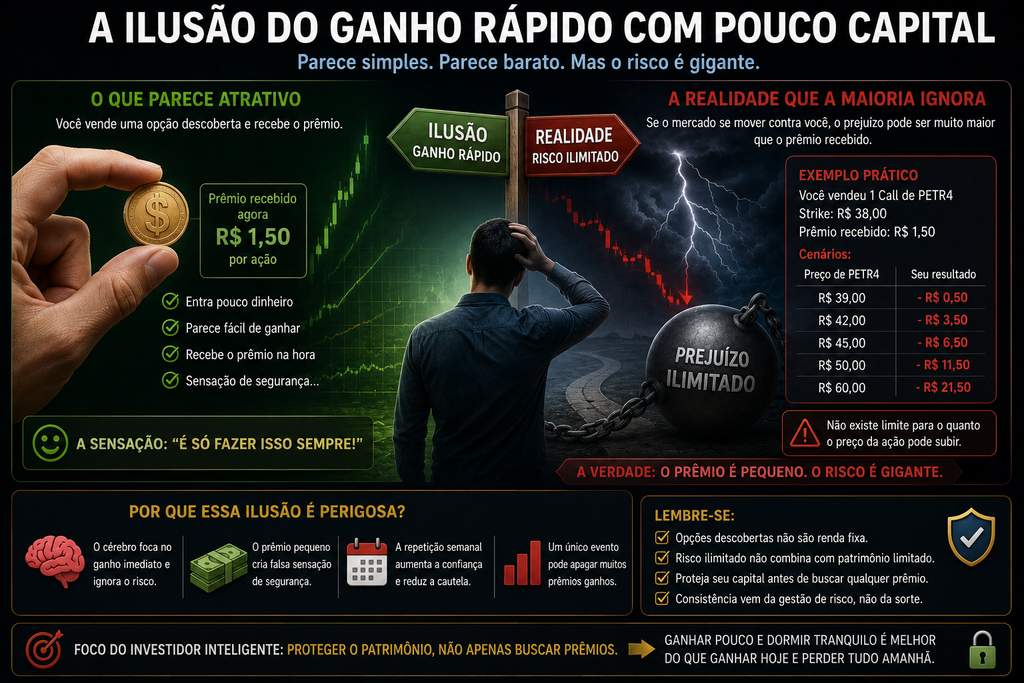
A ilusão do ganho rápido com pouco capital
Chegamos ao ponto central deste artigo.
O mercado de opções permite movimentar exposições financeiras muito superiores ao dinheiro que aparentemente está sendo utilizado na operação.
Isso pode ser uma ferramenta útil quando há planejamento.
Mas também pode criar uma ilusão perigosa: a sensação de que um patrimônio pequeno pode produzir uma renda muito alta de maneira recorrente simplesmente aumentando a quantidade de opções vendidas.
É nesse momento que deixamos de discutir apenas Calls, Puts e prêmios.
Passamos a discutir alavancagem, comportamento e risco de ruína.
Quando R$ 500,00 parecem pouco
Imagine alguém que tenha R$ 5.000,00 disponíveis.
Ele começa vendendo opções de maneira conservadora e percebe que os prêmios recebidos são relativamente pequenos: R$ 50,00, R$ 80,00 ou R$ 100,00.
Então descobre que pode utilizar garantias para aumentar a quantidade de posições.
Agora consegue receber R$ 500,00.
A comparação é imediata: R$ 500,00 sobre R$ 5.000,00 = 10%.
A operação parece extraordinária.
Mas a pergunta correta continua sendo a mesma:
Quanto de risco foi necessário assumir para produzir esses R$ 500,00?
Se a resposta envolver obrigações muito superiores aos R$ 5.000,00 disponíveis, esses 10% não apareceram por mágica.
A alavancagem ajudou a criá-los.
A alavancagem aumenta os dois lados da equação
Existe uma tendência natural de observar apenas aquilo que a alavancagem faz com o ganho.
Se uma posição gera R$ 100,00, duas podem gerar R$ 200,00, cinco podem gerar R$ 500,00, dez podem gerar R$ 1.000,00.
Mas o risco cresce junto.
A mesma multiplicação que torna o prêmio interessante torna o cenário adverso mais perigoso.
Portanto, alavancagem não cria rentabilidade gratuitamente. Ela amplia exposição.
Quando o mercado ajuda, enxergamos primeiro o benefício.
Mas quando o mercado surpreende, descobrimos o outro lado.
O maior perigo pode surgir depois de várias operações vencedoras
Curiosamente, talvez o momento mais perigoso não seja a primeira operação.
No início, existe medo.
O investidor vende pouco.
Acompanha tudo.
Mantém cautela.
Então começa a ganhar.
Primeiro mês: lucro.
Segundo: lucro novamente.
Terceiro: mais um resultado positivo.
Aos poucos, aquilo que parecia arriscado começa a parecer previsível.
E surge a pergunta:
“Se está funcionando, por que não aumentar?”
É nesse ponto que cinco contratos podem virar dez, depois vinte.
O risco da estratégia não mudou.
Mudou apenas a confiança exagerada de quem a executa.
Uma única perda pode apagar muitos pequenos ganhos
Imagine que o investidor consiga R$ 400,00 por mês durante oito meses.
Resultado acumulado: R$ 3.200,00.
No nono mês ocorre um movimento excepcional.
Uma Call descoberta dispara contra a posição ou várias Puts sofrem simultaneamente com uma queda acentuada.
Prejuízo: R$ 6.000,00.
Resultado acumulado: −R$ 2.800,00.
Foram oito meses positivos e um mês negativo.
Mesmo assim, o resultado total ficou abaixo de zero.
Esse exemplo mostra por que avaliar uma estratégia apenas pela quantidade de operações vencedoras pode ser enganoso.
Frequência de ganho e qualidade da estratégia são coisas diferentes
Uma estratégia pode acertar 80% ou até 90% das operações e ainda produzir um resultado ruim.
Tudo depende de quanto ganha quando acerta versus quanto perde quando erra.
Essa relação é especialmente importante nas vendas descobertas porque o prêmio recebido costuma ser limitado.
Se os ganhos são pequenos e frequentes, mas as perdas são raras e enormes, uma única exceção pode comprometer uma longa sequência de resultados positivos.
O mercado calmo pode ensinar a lição errada
Quando a volatilidade permanece baixa e os movimentos são moderados, vender opções pode parecer extraordinariamente simples.
O investidor recebe prêmio, o tempo passa e as opções perdem valor.
Ele recompra mais barato ou espera o vencimento.
Repete.
O problema é concluir:
“Funcionou várias vezes, portanto o risco é pequeno.”
Não necessariamente.
Pode significar apenas que o cenário capaz de produzir a grande perda ainda não apareceu.
É justamente por isso que o risco deve ser avaliado antes do evento adverso.
O risco de ruína é diferente do risco de perder uma operação
Perder uma operação faz parte do mercado.
O problema é quando uma operação pode comprometer uma parcela tão grande do patrimônio que dificulta ou impossibilita a recuperação.
Imagine dois investidores com R$ 10.000,00.
O primeiro arrisca R$ 200,00 por operação.
O segundo assume uma posição capaz de produzir R$ 6.000,00 de prejuízo.
Os dois podem estar errados.
Mas as consequências são completamente diferentes.
O primeiro perde 2%.
O segundo perde 60%.
Para voltar de R$ 4.000,00 para R$ 10.000,00, o segundo precisará ganhar 150%.
É por isso que preservar capital não é apenas uma postura conservadora.
É matemática.
Quanto maior a perda, mais difícil a recuperação
Veja:
| Perda do patrimônio | Ganho necessário para voltar ao ponto inicial |
| 10% | 11,1% |
| 20% | 25% |
| 30% | 42,9% |
| 50% | 100% |
| 60% | 150% |
| 80% | 400% |
Essa assimetria explica por que evitar grandes perdas pode ser mais importante do que buscar retornos extraordinários.
Depois de perder 50%, não basta ganhar 50%.
É preciso dobrar o capital restante.
O pequeno investidor não pode se dar ao luxo de ignorar isso
Existe uma ideia tentadora:
“Como tenho pouco dinheiro, preciso assumir mais risco para fazê-lo crescer.”
O raciocínio parece lógico.
Mas pode produzir exatamente o resultado contrário.
Quem possui pouco patrimônio também possui menor capacidade financeira para absorver uma grande perda.
Por isso, a busca por crescimento acelerado precisa ser confrontada com outra prioridade: sobreviver aos períodos ruins.
O patrimônio precisa permanecer vivo para participar das oportunidades futuras.
A meta mensal pode se transformar em uma armadilha
Outro perigo aparece quando o investidor estabelece:
“Preciso tirar 5% ao mês vendendo opções.”
Agora existe uma meta financeira antes mesmo de existir uma oportunidade.
Se os prêmios estão baixos, o que ele faz?
Pode: aumentar contratos, aproximar strikes, aceitar ativos piores, aumentar alavancagem ou assumir estruturas que normalmente recusaria.
O mercado não sabe que você precisa ganhar 5%.
A tentativa de obrigá-lo a entregar essa rentabilidade pode aumentar justamente o risco da carteira.
O prêmio deve ser consequência da oportunidade
Uma lógica mais saudável seria:
“Existe uma operação cujo risco considero adequado?”
Se existe, analisamos o prêmio.
Se não existe não operamos.
Essa ordem evita que uma necessidade de renda force a criação de posições que não deveriam existir.
O prêmio é consequência da estrutura encontrada.
Não deveria ser uma meta que determina quanto risco será assumido.
O perigo de tentar recuperar rapidamente uma perda
Imagine que alguém tenha acumulado R$ 2.000,00 de lucro.
Então perde R$ 3.000,00.
A reação emocional pode ser:
“Preciso recuperar esses R$ 1.000,00”.
Ele aumenta a posição seguinte.
Se perder novamente, o prejuízo cresce.
Agora precisa recuperar ainda mais.
Esse ciclo pode transformar um erro administrável em um problema patrimonial sério.
Por isso, o tamanho da próxima operação não deveria aumentar simplesmente porque a anterior perdeu.
O mercado não possui obrigação de devolver o dinheiro.
O comportamento de “correr atrás do prejuízo” é comportamento de jogador compulsivo, não de investidor.
A venda de opções pode gerar renda, mas não uma renda garantida
É perfeitamente possível utilizar opções dentro de estratégias que busquem geração recorrente de prêmio.
Mas precisamos ter cuidado com a palavra renda.
Ela pode transmitir a impressão de regularidade.
O mercado não oferece salário.
Existirão períodos com prêmios interessantes, prêmios pouco atraentes, poucas oportunidades e prejuízos.
Transformar venda de opções em obrigação mensal de rentabilidade pode incentivar exatamente o comportamento que queremos evitar.
Ganhos modestos podem ser uma vantagem, não um defeito
Existe uma lição importante aqui.
Uma estratégia que produz um prêmio menor, mas mantém capital adequado, cobertura risco definido, e quantidade controlada pode ser muito mais interessante do que outra que promete um retorno extraordinário por meio de alavancagem.
No mercado, ganhar menos por operação não significa necessariamente ganhar menos ao longo do tempo.
Principalmente se a alternativa envolver a possibilidade de uma perda capaz de comprometer todo o processo.
Ganhar de balde e perder de colherinha
Já utilizamos essa expressão no artigo anterior.
Aqui ela ganha ainda mais importância.
O objetivo não deveria ser construir uma estratégia em que ganhamos R$ 200,00 muitas vezes e perdemos R$ 10.000,00 uma vez.
Isso seria ganhar de colherinha e perder de balde.
O gerenciamento de risco procura justamente impedir que uma única operação tenha poder para destruir uma longa sequência de decisões corretas.
Segurança começa pelo tamanho da posição
Podemos estudar Delta, Theta, Vega, volatilidade, suportes, resistências e probabilidades.
Tudo isso é importante.
Mas existe uma proteção extremamente simples: não assumir uma posição grande demais.
Mesmo uma excelente análise pode estar errada.
Quando a posição é pequena, o erro é administrável.
Mas quando a posição é excessiva, o mesmo erro pode se transformar em desastre.
Três perguntas antes de aumentar contratos
Sempre que surgir a vontade de aumentar a quantidade apenas para receber mais prêmio, vale responder:
1. Se todas essas posições derem errado juntas, qual será a perda?
Faça a conta em reais.
2. Meu patrimônio consegue absorver essa perda?
Não apenas a margem da corretora.
Seu patrimônio.
3. Eu aumentaria essa posição se o prêmio não estivesse me seduzindo?
Essa última pergunta pode revelar muita coisa.
O capital pequeno não precisa impedir o investidor de usar opções
A conclusão não deve ser:
“Quem tem pouco dinheiro não pode operar opções.”
Não é isso.
O mercado oferece estruturas com características muito diferentes.
O investidor pode estudar travas com risco definido, compras de opções com débito limitado e, quando houver patrimônio e estratégia compatíveis, vendas cobertas ou adequadamente financiadas.
O ponto é evitar utilizar a alavancagem como atalho para transformar um capital pequeno em uma exposição enorme.
Crescer devagar pode ser muito mais rápido do que recomeçar
Essa frase resume boa parte desta seção.
No início, crescer devagar pode parecer frustrante.
Mas perder grande parte do patrimônio e precisar reconstruí-lo é muito mais demorado.
A preservação do capital permite continuar aprendendo, continuar operando, aproveitar novas oportunidades e deixar o tempo trabalhar.
Isso combina perfeitamente com a filosofia do próprio projeto Paciência & Prosperidade.
A paciência não é apenas esperar um investimento subir.
Também é resistir à tentação de acelerar o processo assumindo riscos que o patrimônio não comporta.
Como vender opções sem transformar o prêmio em uma armadilha
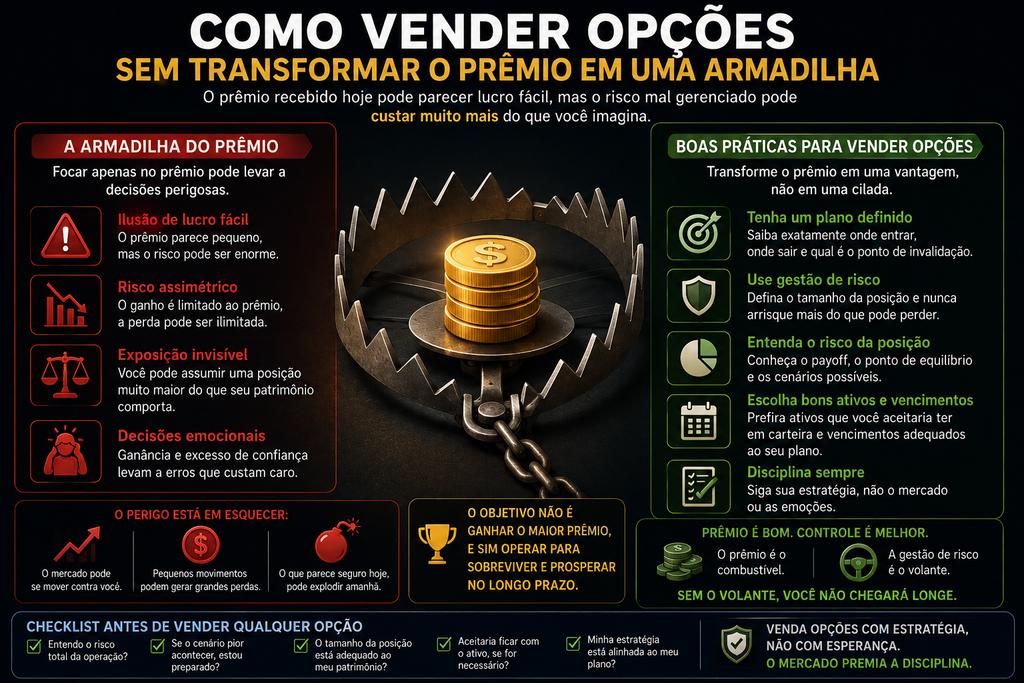
Depois de analisar Calls descobertas, Puts vendidas sem capital suficiente e os perigos da alavancagem, podemos chegar à principal conclusão deste artigo:
O problema não é vender opções.
O problema é assumir obrigações que o patrimônio não consegue suportar.
Essa diferença é fundamental.
A venda de opções pode fazer parte de uma estratégia disciplinada.
O prêmio recebido pode complementar uma operação, reduzir o custo econômico de uma posição ou fazer parte de uma estratégia de aquisição ou saída de ações.
Mas isso exige que o risco venha antes da rentabilidade.
Não devemos começar perguntando:
“Quanto essa opção está pagando?”
A pergunta deveria ser:
“Qual obrigação estou assumindo para receber esse prêmio?”
Quatro maneiras muito diferentes de vender opções
Ao longo do artigo, analisamos estruturas que podem parecer semelhantes na plataforma, mas possuem riscos completamente diferentes.
1. Call coberta
O investidor vende uma Call e já possui as ações correspondentes.
Se houver exercício, possui os ativos necessários para cumprir a obrigação.
Isso não significa ausência de risco.
As ações podem cair e o ganho fica limitado acima do strike da Call vendida.
Mas o investidor não possui o mesmo risco de uma Call descoberta diante de uma forte valorização do ativo.
2. Put garantida por caixa
O investidor vende uma Put e mantém recursos suficientes para uma eventual aquisição das ações.
Nesse caso, existe uma lógica bastante clara:
“Aceito comprar essa quantidade desse ativo por esse preço.”
O prêmio recebido pode reduzir o custo econômico de uma eventual aquisição.
Mas, novamente, não existe proteção contra uma grande queda do ativo.
A diferença é que o dinheiro necessário para cumprir a obrigação já estava previsto.
3. Travas com risco definido
Aqui, uma opção vendida é combinada com outra opção que limita a exposição da estrutura.
Como estudamos no artigo anterior, isso pode reduzir o prêmio ou aumentar o custo da operação.
Em compensação, permite conhecer antecipadamente a perda máxima da estrutura no vencimento.
Para quem possui patrimônio pequeno, essa característica merece especial atenção: abrir mão de parte do ganho potencial pode ser um preço bastante razoável para limitar uma perda que, de outra maneira, poderia se tornar incompatível com a conta.
4. Venda descoberta alavancada
Agora chegamos ao cenário que motivou este artigo.
O investidor utiliza margem para assumir obrigações superiores àquilo que conseguiria financiar naturalmente com seu patrimônio.
Quando tudo funciona, o retorno sobre o capital disponível pode parecer extraordinário.
Mas justamente aí está a armadilha.
A rentabilidade elevada pode não estar vindo de alguma vantagem excepcional da estratégia.
Pode estar vindo simplesmente de mais alavancagem.
E alavancagem amplifica os dois lados.
Uma comparação ajuda a enxergar a diferença
| Estrutura | O que sustenta a obrigação? | Principal cuidado |
| Call coberta | Ações em carteira | Queda do ativo e limitação da alta |
| Put garantida por caixa | Capital reservado | Forte queda depois da aquisição |
| Trava | Outra opção limita a exposição | Ganho também é limitado |
| Venda descoberta | Margem/garantias, sem cobertura natural integral | Exposição incompatível com o patrimônio |
O objetivo dessa tabela não é dizer: “essas três são boas e aquela é ruim.”
É mostrar que o risco precisa ser analisado pela estrutura completa, e não apenas pelo fato de existir uma opção vendida.
Margem disponível não é autorização para usar toda a margem
Talvez essa seja uma das regras mais importantes para o investidor pessoa física.
A plataforma pode mostrar determinada capacidade operacional.
Isso significa que, pelas regras aplicáveis naquele momento, existe capacidade para abrir determinada posição.
Não significa:
“É prudente utilizar tudo.”
Muito menos:
“Essa é a perda máxima que posso sofrer.”
A capacidade operacional oferecida pela corretora e a capacidade financeira que você decidiu aceitar são coisas diferentes.
Quem deve estabelecer o segundo limite é o investidor.
Faça a conta em reais antes de olhar o percentual
Percentuais podem seduzir: 3%, 5%, 10% em um mês.
Mas antes de comemorar qualquer taxa, transforme o risco em dinheiro.
Pergunte:
Quanto recebo?
Depois:
Quanto posso perder?
E finalmente:
Quanto isso representa do meu patrimônio?
Imagine:
Prêmio máximo: R$ 500,00.
Perda possível no cenário planejado: R$ 5.000,00.
Agora a operação começa a mostrar sua verdadeira dimensão.
O prêmio sozinho nunca contaria essa história.
Não confunda probabilidade com impossibilidade
Uma opção pode estar distante do preço atual.
Um movimento pode parecer improvável.
Uma queda de 20% pode não acontecer há muito tempo.
E uma alta de 30% pode parecer absurda.
Mas improvável não significa impossível.
Gerenciamento de risco não existe para prever exatamente quando ocorrerá um evento extremo.
Existe para impedir que, caso ele aconteça, uma única posição comprometa o patrimônio.
Se o pior cenário destruir a conta, a posição é grande demais
Essa regra pode simplificar muitas decisões.
Não importa o quanto você acredita na análise.
Também não importa quantas vezes a estratégia funcionou anteriormente.
Se um cenário adverso plausível puder comprometer grande parte do patrimônio, existe um problema de dimensionamento.
A análise pode estar correta.
Mas nenhuma análise possui 100% de acerto.
Uma boa estratégia precisa permitir que você esteja errado e continue no jogo.
Um checklist antes de vender qualquer opção
Antes da ordem, responda:
1. Estou vendendo Call ou Put?
Qual obrigação estou assumindo?
2. Qual é a exposição total em reais?
Não olhe apenas para o prêmio.
3. A posição está coberta?
Tenho ações, caixa ou outra opção limitando o risco?
4. Se for uma Put, aceito realmente possuir o ativo?
E aceito aquela quantidade?
5. Tenho dinheiro para cumprir a obrigação sem precisar liquidar outros investimentos às pressas?
6. Qual é a perda máxima ou a exposição em um cenário extremo?
7. Quanto essa perda representa do meu patrimônio?
8. Estou utilizando margem para multiplicar contratos?
9. O que acontece se várias posições derem errado simultaneamente?
10. Ainda faria essa operação se o prêmio fosse um pouco menor?
Essa última pergunta é particularmente útil.
Se a única razão para aceitar a operação é um prêmio muito elevado, vale investigar por que o mercado está pagando tanto.
Venda de opções não deveria ser uma corrida atrás de prêmio
Depois de tudo o que estudamos, podemos inverter definitivamente a lógica.
Em vez de:
“Quero receber R$ 1.000,00. Quantos contratos preciso vender?”
O raciocínio deveria ser:
“Essa operação possui risco adequado ao meu patrimônio. Quanto prêmio ela oferece?”
Parece uma mudança pequena.
Mas é uma mudança completa de mentalidade.
Na primeira abordagem, o investidor aumenta o risco até alcançar uma meta financeira.
Na segunda, o risco determina quanto pode ser operado.
E quando não existe uma boa oportunidade?
Não venda.
Essa resposta parece simples demais, mas talvez seja uma das mais difíceis de colocar em prática.
Você não precisa receber prêmio todos os meses.
Não precisa manter posições abertas o tempo inteiro.
Não precisa transformar opções em salário.
Se o prêmio está ruim, a volatilidade não compensa, os strikes disponíveis não agradam, a liquidez está inadequada ou o risco não cabe no patrimônio, ficar de fora continua sendo uma decisão.
Não operar também significa operar.
Conclusão: o verdadeiro risco não aparece no prêmio recebido
Começamos este artigo com uma situação extremamente sedutora.
Você vende uma opção e o dinheiro entra na conta.
Para quem possui pouco capital, isso pode parecer a descoberta de um atalho:
“Se consigo receber prêmio sem comprar as ações, talvez consiga acelerar muito meu patrimônio.”
Agora sabemos por que essa conclusão pode ser perigosa.
Ao vender uma opção, não recebemos apenas dinheiro.
Assumimos uma obrigação.
Na Call vendida, assumimos uma obrigação relacionada à venda do ativo.
Na Put vendida, assumimos uma obrigação relacionada à compra.
E quando essas posições são construídas sem cobertura ou com alavancagem excessiva, a diferença entre o pequeno prêmio recebido e a grande obrigação assumida pode se tornar enorme.
Uma Call descoberta possui ganho limitado ao prêmio e perda potencial que cresce conforme o ativo sobe.
Já uma Put vendida possui perda matematicamente limitada, mas essa perda pode ser muitas vezes superior ao prêmio recebido.
E a utilização de margem pode permitir que uma pessoa assuma posições muito maiores do que seu patrimônio conseguiria financiar naturalmente.
É aí que surge a ilusão do ganho rápido com capital pequeno.
Ganhar menos pode significar permanecer mais tempo
Existe uma obsessão natural no mercado financeiro por encontrar a estratégia que rende mais.
Mas talvez uma pergunta melhor seja:
“Qual estratégia consigo executar durante muitos anos sem que uma única operação tenha poder para me retirar do mercado?”
Ganhos menores não são necessariamente um defeito.
Uma Call coberta pode render menos do que uma Call descoberta altamente alavancada.
Uma Put garantida por caixa pode produzir um retorno percentual aparentemente menor do que várias Puts abertas utilizando margem.
Uma trava pode oferecer menos prêmio do que uma venda isolada.
Mas existe algo que precisa entrar nessa comparação:
o risco de uma grande perda.
Retorno nunca deveria ser analisado separado da possibilidade de permanência.
O pequeno investidor não precisa enriquecer rapidamente. Precisa evitar empobrecer rapidamente.
Talvez essa seja a frase que melhor sintetize este artigo.
Quem começa com pouco dinheiro naturalmente gostaria de acelerar o crescimento.
Isso é compreensível.
Mas transformar R$ 5.000,00 em R$ 10.000,00 exige ganhar R$ 5.000,00.
Transformar R$ 5.000,00 em R$ 1.000,00 depois de uma grande perda significa que será necessário multiplicar o capital restante por cinco apenas para voltar ao ponto inicial.
Por isso, a preservação do patrimônio não é inimiga do crescimento.
É uma das condições para que ele aconteça.
Paciência também é uma estratégia de gerenciamento de risco
Talvez seja aqui que este artigo mais se conecta à filosofia do Paciência & Prosperidade.
Paciência não significa apenas comprar e esperar.
Também significa não aumentar contratos apenas porque os últimos deram certo; não perseguir uma meta mensal de prêmio, não utilizar toda a margem porque ela está disponível, não transformar uma boa estratégia em uma aposta por excesso de tamanho e, principalmente, aceitar ganhar menos quando ganhar menos significa assumir um risco que você consegue suportar.
Não precisamos transformar pouco dinheiro em muito dinheiro rapidamente.
Precisamos evitar transformar pouco dinheiro em nenhum dinheiro rapidamente.
No mercado, sobreviver também faz parte da rentabilidade.
Leitura recomendada
Este artigo fecha melhor quando conectado aos conceitos que construímos anteriormente no Paciência & Prosperidade.
1. O que são Opções? Entenda como funcionam Call, Put, Strike e Prêmio.
É o ponto de partida para compreender por que comprador e vendedor ocupam posições tão diferentes dentro de um contrato de opção.
Se ainda existir dúvida sobre direitos, obrigações, prêmio e exercício, vale retornar a esse conteúdo antes de avançar para vendas de opções.
2. Call e Put: entenda as duas faces das opções e como elas funcionam.
Complementa diretamente este artigo porque aprofunda justamente os dois instrumentos que utilizamos aqui.
Entender perfeitamente o que acontece quando uma Call ou Put é comprada ou vendida é indispensável antes de assumir uma posição descoberta.
3. Por que usar opções? Entenda como funcionam o hedge e a alavancagem.
A leitura é especialmente importante porque mostra que a alavancagem possui dois lados.
Ela permite controlar uma exposição maior com menos capital, mas também amplia as consequências de movimentos adversos.
É justamente essa característica que pode tornar as operações descobertas particularmente perigosas para patrimônios pequenos.
4. Estratégia Wheel com opções: entenda como funciona e como gerar renda com Calls e Puts.
Esse artigo mostra uma utilização muito diferente da venda indiscriminada de opções.
A lógica da Wheel envolve planejamento para uma eventual aquisição por meio da Put e, posteriormente, a possibilidade de trabalhar Calls sobre ações em carteira.
A leitura ajuda a compreender por que vender opções não é sinônimo de vender opções descobertas.
5. Travas com opções: como limitar riscos e montar estratégias de alta e baixa.
Talvez seja a leitura complementar mais importante.
No artigo anterior, vimos como combinar opções para transformar determinadas exposições em estruturas com perda máxima definida.
Ele mostra, na prática, que aceitar um prêmio menor ou limitar o ganho pode ser uma escolha racional quando, em troca, conseguimos limitar também o risco.
Aviso importante
Este conteúdo possui finalidade exclusivamente educacional e informativa e não constitui recomendação de investimento, compra, venda ou lançamento de opções.
Operações com derivativos envolvem riscos e podem provocar perdas significativas.
Estratégias com posições descobertas e alavancagem podem apresentar riscos especialmente elevados e exigências adicionais de garantia.
Os exemplos numéricos utilizados neste artigo são meramente didáticos e foram simplificados para facilitar a compreensão.
Eles não representam expectativa, promessa ou garantia de rentabilidade.
Antes de realizar qualquer operação, avalie sua situação financeira, seus objetivos, seu conhecimento e sua tolerância ao risco.
Quando necessário, procure orientação de um profissional devidamente habilitado.