Imagine que você esteja interessado em comprar uma determinada ação, mas considere que o preço atual não seja o ideal. Essa situação ajuda a entender a lógica por trás da estratégia Wheel, uma estratégia com opções que combina diferentes operações de forma sequencial.
Você poderia simplesmente esperar por uma queda.
Mas existe outra possibilidade: usar opções para transformar essa espera em uma estratégia.
Em vez de comprar imediatamente as ações, você pode vender uma Put em um preço pelo qual estaria disposto a comprá-las.
Se a ação não chegar a esse preço, a opção pode expirar sem exercício (vira pó) e você permanece com o prêmio recebido.
Se chegar, você poderá receber as ações e, a partir daí, vender Calls cobertas sobre elas.
Esse processo pode continuar em ciclos.
É justamente dessa ideia que nasceu a estratégia Wheel (roda em inglês), uma das estruturas mais conhecidas entre os investidores que utilizam opções com o objetivo de gerar fluxo recorrente de prêmios.
O nome vem da própria lógica da estratégia: uma operação leva à outra, formando uma espécie de roda que pode continuar girando.
Mas existe uma diferença fundamental entre compreender o mecanismo e acreditar que ele seja uma fórmula de renda fácil.
A Wheel envolve riscos reais.
Se a ação cair fortemente depois que uma Put for exercida, o investidor poderá ficar com um ativo desvalorizado.
Da mesma forma, quando uma Call coberta for exercida, as ações poderão ser vendidas pelo strike, limitando a participação em uma eventual alta posterior.
Por isso, neste artigo, não vamos apresentar a Wheel como uma promessa de ganhos ou como uma estratégia que funciona independentemente das condições do mercado.
Vamos fazer algo mais importante: entender como ela funciona.
Vamos acompanhar cada etapa do ciclo, desde a venda da Put até a eventual aquisição das ações e, posteriormente, a venda da Call coberta.
Também vamos analisar onde estão os ganhos potenciais, onde estão os riscos e por que a escolha da ação, do strike e do vencimento é tão importante.
Porque, no mercado de opções, receber um prêmio é apenas o começo da história.
O verdadeiro desafio está em construir uma estratégia na qual o prêmio recebido seja compatível com o risco que estamos dispostos a assumir.
E é exatamente isso que vamos começar a descobrir agora.
📘 Quer aprofundar seus conhecimentos sobre ações e opções?
O Paciência & Prosperidade está avaliando o lançamento de um curso inteiramente escrito e ilustrado, com explicações acessíveis e exemplos práticos sobre o mercado financeiro.
Conheça a proposta e cadastre seu interesse, sem compromisso.
É possível gerar renda com opções sem simplesmente apostar na alta ou na queda de uma ação?
Quando se fala em opções, é comum imaginar um investidor tentando prever o próximo grande movimento da Bolsa.
A ação vai subir?
Vai cair?
Até onde?
Em quanto tempo?
Esse tipo de operação existe, mas o mercado de opções oferece possibilidades muito mais amplas.
Entre elas está uma estratégia conhecida como Wheel.
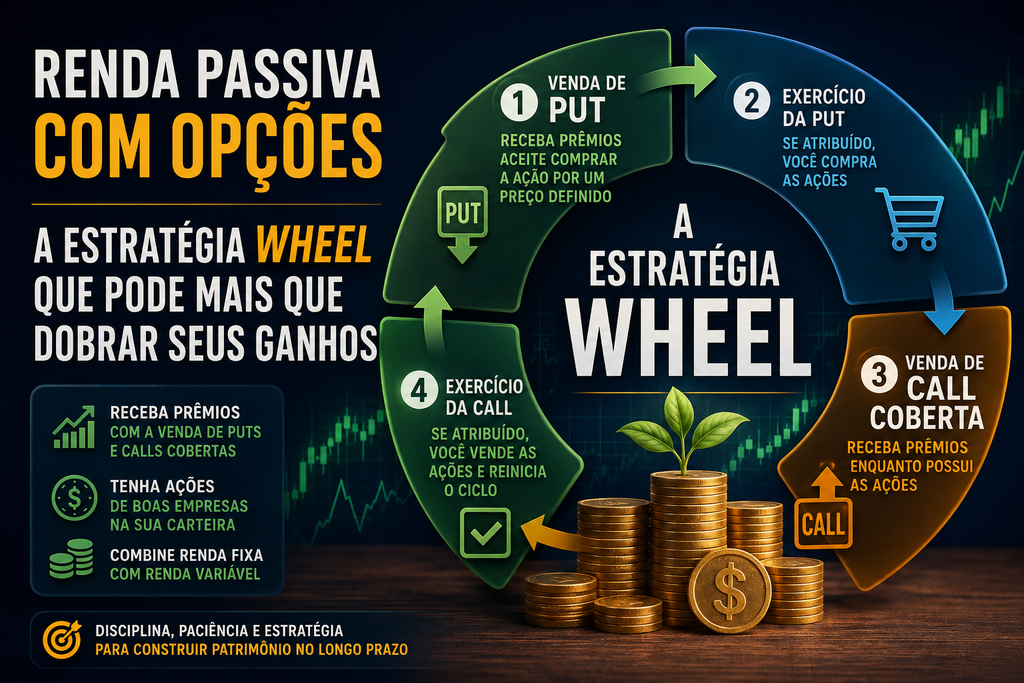
A ideia central é relativamente simples: utilizar a venda de Puts e, quando houver aquisição das ações, passar para a venda de Calls cobertas, formando um ciclo que pode ser repetido.
O nome Wheel, que significa “roda” em inglês, vem justamente dessa característica cíclica.
Você vende uma Put.
Se ela não for exercida, pode vender outra Put.
Se for exercida e você receber as ações, passa a vender Calls cobertas.
E se as ações forem exercidas, o ciclo pode recomeçar com a venda de uma nova Put.
Mas existe um ponto que precisamos deixar muito claro desde o início: a estratégia Wheel não é uma máquina de produzir renda nem elimina o risco de investir em ações.
Ela é uma forma estruturada de combinar diferentes operações com opções.
E, como qualquer estratégia de mercado, seu resultado dependerá das condições do ativo, dos preços praticados, dos prêmios recebidos, do tempo das operações e, principalmente, do comportamento do mercado.
O que é a estratégia Wheel?
A Wheel pode ser entendida como um ciclo operacional baseado em duas estratégias bastante conhecidas:
venda de Put garantida por caixa e venda de Call coberta.
Na primeira etapa, o investidor vende uma Put de uma ação que estaria disposto a comprar.
Ao fazer isso, recebe um prêmio.
Se a ação permanecer acima do strike até o vencimento, a Put poderá expirar sem exercício e o investidor mantém o prêmio, podendo iniciar um novo ciclo.
Se a ação cair e a Put for exercida, o investidor vai ser obrigado a comprar as ações pelo preço de exercício.
A partir daí, entra em uma segunda fase: passa a vender Calls cobertas sobre as ações que possui.
Se a Call não for exercida, o investidor mantém as ações e o prêmio recebido e pode vender outra Call.
E se a Call for exercida, as ações são vendidas pelo strike e o ciclo pode voltar ao início.
É essa repetição que dá origem ao nome Wheel.
Por que essa estratégia chama tanta atenção?
Existe uma característica da Wheel que desperta bastante interesse: ela não depende de acertar um único movimento do mercado para funcionar como planejado.
Imagine que você tenha interesse em comprar determinada ação, mas considere que seu preço atual esteja elevado.
Em vez de simplesmente comprar as ações naquele momento, uma possibilidade seria vender uma Put com strike em um preço pelo qual você estaria disposto a comprá-las.
Enquanto espera, recebe o prêmio da opção.
Se a ação não cair até aquele nível, você pode ficar com o prêmio e continuar esperando.
Se cair, você poderá receber as ações pelo preço de exercício.
Nesse momento, em vez de simplesmente manter as ações paradas, pode vender uma Call coberta.
Assim, passa a receber novos prêmios.
O processo pode continuar enquanto as condições da estratégia forem adequadas.
Essa é a lógica básica.
Mas perceber a simplicidade do mecanismo não significa que sua execução seja simples.
A Wheel começa muito antes da primeira opção
Um dos erros mais comuns ao conhecer a estratégia é pensar que tudo começa com:
“Qual Put devo vender?”
Não deveria.
A Wheel começa com uma pergunta muito mais importante:
“Qual ação eu aceitaria ter em minha carteira?”
Isso muda completamente a forma de enxergar a estratégia.
Se você vende uma Put e a ação despenca, existe a possibilidade de ser exercido e receber as ações.
Portanto, vender uma Put não deveria ser tratado simplesmente como uma maneira de receber um prêmio.
Você está assumindo uma obrigação potencial de compra.
Por isso, o ativo escolhido é uma das decisões mais importantes de toda a estratégia.
Vale ressaltar que a put deve ser vendida sobre uma ação que o investidor gostaria de possuir.
A primeira regra da Wheel: só venda Put de uma ação que você aceitaria comprar
Essa talvez seja a regra mais importante para quem está começando.
Imagine uma ação cotada a R$ 50,00.
Você acredita que está cara e não gostaria de comprá-la por esse preço.
Então encontra uma Put com strike de R$ 45,00 e recebe um prêmio interessante pela venda.
Parece uma oportunidade.
Mas faça a pergunta:
“Se essa ação cair para R$ 45,00, eu realmente quero comprar 100 ações?”
Se a resposta for não, talvez a operação não faça sentido.
Porque o cenário que você está aceitando não é apenas:
“Vou receber um prêmio.”
É: “Vou receber um prêmio em troca da obrigação de comprar essa ação pelo strike, caso as condições do contrato levem ao exercício.”
Essa diferença de mentalidade é fundamental.
A Wheel não começa com opções. Começa com uma tese sobre o ativo.
Esse princípio combina perfeitamente com a filosofia que estamos construindo no Paciência & Prosperidade.
Antes da estratégia vem o ativo.
Daí então vem a análise da opção.
E por fim, antes do prêmio vem o risco.
Portanto, antes da operação vem a pergunta:
“Eu gostaria de ter esse ativo na minha carteira?”
Se a resposta for positiva, a venda da Put pode ser estudada como uma possível forma de estruturar a entrada.
Se a resposta for negativa, o prêmio recebido não deveria ser suficiente para convencer o investidor a assumir um risco que não deseja.
Por que a Wheel é chamada de “renda”?
A expressão “renda com opções” aparece frequentemente associada à Wheel porque o investidor pode receber prêmios em diferentes etapas do ciclo.
Na fase da Put, recebe o prêmio pela venda da opção.
Se receber as ações, passa para a fase da Call.
Na venda da Call coberta, recebe novamente um prêmio.
Se a Call expirar sem exercício, pode vender outra.
Dessa maneira, existe a possibilidade de gerar sucessivos fluxos de prêmio ao longo do tempo.
Mas precisamos fazer uma distinção importante: receber prêmios não significa obter lucro garantido.
O prêmio recebido é apenas uma parte da equação.
Se a ação sofrer uma queda significativa, a perda potencial sobre as ações pode superar em muito os prêmios acumulados.
É justamente por isso que uma apresentação responsável da Wheel precisa mostrar tanto o mecanismo de geração de renda quanto os riscos envolvidos.
O ciclo da Wheel em uma visão simples
Podemos visualizar a estratégia em quatro movimentos:
1. Escolha uma ação:
Uma empresa que você aceitaria ter na carteira.
2. Venda uma Put:
Você recebe um prêmio e assume a obrigação potencial de comprar as ações pelo strike.
3. Se for exercido, receba as ações:
Agora você possui as ações.
4. Venda uma Call coberta:
Você recebe outro prêmio e assume a obrigação potencial de vender as ações pelo strike da Call.
Se a Call não for exercida vende outra Call.
Mas se a Call for exercida você vende as ações e pode reiniciar a Wheel com uma nova Put.
É uma roda.
E a roda pode continuar girando enquanto houver uma razão econômica para mantê-la em funcionamento.
Onde entra a renda fixa?
Essa é uma característica interessante da estrutura proposta.
Imagine que você tenha capital suficiente para comprar as ações caso a Put seja exercida.
Esse dinheiro não deveria ser considerado simplesmente como “dinheiro parado”.
Dependendo do instrumento utilizado e das regras da corretora, ele pode permanecer aplicado em um investimento de renda fixa adequado às exigências de garantia (consulte a sua corretora).
Enquanto a Put estiver aberta, o capital pode continuar produzindo rendimento.
Assim, a estratégia passa a combinar duas fontes potenciais de retorno: rendimento do capital aplicado e
prêmio recebido pela venda da opção.
É justamente essa combinação que torna a proposta particularmente interessante.
Mas há uma ressalva importante: não se deve presumir que qualquer aplicação de renda fixa possa ser utilizada como garantia, nem que o dinheiro ficará integralmente disponível para outras finalidades enquanto estiver vinculado à operação.
As condições dependem da corretora, do ativo utilizado como garantia e das regras vigentes.
A Wheel não é “renda passiva” no sentido tradicional
Aqui precisamos fazer uma distinção conceitual.
Quando pensamos em renda passiva, normalmente imaginamos um investimento que exige pouca ou nenhuma intervenção depois de realizado.
A Wheel é diferente.
Ela pode gerar fluxo recorrente de prêmios, mas exige acompanhamento.
É necessário observar:
- o preço da ação;
- o strike;
- o vencimento;
- o prêmio;
- a volatilidade;
- a liquidez;
- a situação da posição;
- e o risco de exercício.
Portanto, prefiro pensar na Wheel como uma estratégia de geração sistemática de renda com opções, e não como uma renda passiva completamente automática.
Essa diferença é importante para não criar expectativas equivocadas.
E onde está o risco?
O risco central aparece justamente no momento em que a estratégia parece mais confortável.
Imagine que você venda uma Put com strike de R$ 45,00.
A ação está em R$ 50,00.
Você recebe R$ 1,50 de prêmio.
Tudo parece ótimo.
Mas então acontece algo inesperado.
A empresa sofre um problema grave.
A ação despenca para R$ 35,00.
Se você for exercido, terá obrigação de comprar por R$ 45,00 uma ação que agora vale R$ 35,00 no mercado.
O prêmio recebido ajuda a reduzir o custo efetivo.
Mas não elimina a perda.
Esse é o risco principal da Wheel: uma queda acentuada da ação pode produzir perdas significativas, mesmo depois dos prêmios recebidos.
Essa é uma informação que precisa estar sempre presente quando falamos sobre a estratégia.
A Wheel funciona melhor quando você aceita o ativo antes de aceitar o prêmio
Essa é a ideia que quero deixar como principal mensagem desta primeira análise.
Não comece pela pergunta:
“Quanto essa Put paga?”
Comece por:
“Eu aceitaria comprar essa ação pelo strike se o mercado cair?”
Depois pergunte:
O prêmio é interessante?
O prazo faz sentido?
O strike está de acordo com minha estratégia?
Tenho capital suficiente para cumprir a obrigação?
Estou confortável com o risco de receber as ações?
Somente depois dessas perguntas é que o prêmio deve entrar na análise.
A verdadeira força da Wheel está no ciclo
A estratégia não é interessante porque uma única Put pode gerar um prêmio.
Também não é interessante simplesmente porque uma Call pode gerar outro prêmio.
O que torna a Wheel diferente é a possibilidade de integrar essas operações em um ciclo.
Você pode começar querendo comprar uma ação.
Vende uma Put.
Recebe o prêmio.
Se a ação não cair, pode repetir.
E se cair e você receber as ações, passa a vender Calls.
Recebe novos prêmios.
Se as ações forem exercidas, o ciclo pode começar novamente.
É essa sequência que dá sentido à palavra Wheel.
Mas uma roda também pode andar na direção errada
Existe uma metáfora interessante aqui.
Uma roda pode continuar girando.
Mas isso não significa necessariamente que ela esteja levando você para onde deseja.
Na Wheel acontece algo semelhante.
Você pode continuar recebendo prêmios durante vários ciclos.
Mas, se em determinado momento a ação sofrer uma queda muito forte, uma única posição desfavorável poderá consumir boa parte dos ganhos anteriores.
Por isso, não devemos avaliar a estratégia apenas pela soma dos prêmios recebidos.
Precisamos avaliar o resultado total da carteira.
Esse é um ponto que diferencia uma estratégia de investimento de uma simples coleção de operações.
O objetivo não é ganhar em todas as operações
Essa é outra mudança importante de mentalidade.
Uma estratégia consistente não precisa produzir lucro em absolutamente todas as operações.
O objetivo é construir uma estrutura na qual os ganhos potenciais sejam coerentes com os riscos assumidos.
Na Wheel, algumas Puts podem expirar sem exercício.
Outras podem resultar na aquisição das ações.
Algumas Calls podem expirar sem exercício.
Outras podem resultar na venda das ações.
Isso faz parte do mecanismo.
O que importa é entender antecipadamente o que cada cenário significa.
O que vamos estudar a seguir
Agora que entendemos o conceito, podemos começar a desmontar a Wheel em suas partes.
Na próxima parte, vamos olhar com mais atenção para a primeira etapa do ciclo: a venda da Put garantida por caixa.
Vamos entender:
- por que a Put é o ponto de partida;
- como escolher o strike;
- por que a ação precisa ser uma empresa que você aceitaria possuir;
- como o prêmio entra na conta;
- o que acontece se a Put expirar sem exercício;
- e o que acontece se ela for exercida.
A partir daí, começaremos a enxergar a Wheel não como uma promessa de “renda fácil”, mas como aquilo que ela realmente é: uma estrutura disciplinada para combinar compra potencial de ações, recebimento de prêmios e venda de Calls cobertas — sempre dentro de uma gestão consciente do risco.
A primeira etapa da Wheel: vender uma Put de uma ação que você aceitaria comprar
Agora que entendemos a lógica geral da estratégia Wheel, podemos começar a acompanhar a roda em movimento.
E tudo começa com uma operação que já estudamos em artigos anteriores: a venda de uma Put.
Mas existe uma diferença importante.
Na Wheel, a escolha da Put não deveria começar pelo prêmio mais alto.
Também não deveria começar pela opção que parece oferecer o maior retorno percentual.
O ponto de partida deve ser a ação.
Você precisa encontrar uma empresa que realmente aceitaria ter em sua carteira caso o mercado caísse e a opção fosse exercida.
Essa é a primeira decisão da estratégia.
A Put deve ser vendida sobre uma ação que o investidor gostaria de possuir, com strike abaixo do preço atual.
Por que vender uma Put pode ser interessante?
Vamos imaginar uma situação simples.
Uma ação está sendo negociada a R$ 50,00.
Você analisou a empresa e concluiu que gostaria de comprá-la, mas considera que R$ 50,00 está acima do preço que gostaria de pagar.
Você estaria confortável em comprar essa ação por R$ 45,00.
Uma possibilidade seria simplesmente esperar que o mercado oferecesse essa oportunidade.
Outra seria vender uma Put com Strike R$ 45,00.
Ao vender essa Put, você recebe um prêmio.
Em contrapartida, assume uma obrigação potencial: se as condições do contrato levarem ao exercício, você poderá ter que comprar as ações pelo strike.
É uma troca.
Você recebe dinheiro agora em troca de assumir uma obrigação futura.
O que acontece se a ação permanecer acima do strike?
Suponha que você tenha vendido a Put de strike de R$ 45,00.
O vencimento chega e a ação está sendo negociada a R$ 50,00.
Nesse cenário, a opção está fora do dinheiro para o comprador da Put.
Não faria sentido exercer o direito de vender as ações por R$ 45,00 quando o mercado permite vendê-las por R$ 50,00.
A Put pode então expirar sem exercício.
E você mantém o prêmio recebido.
Esse é um dos possíveis resultados da primeira etapa da Wheel.
Você não recebeu as ações.
Mas recebeu o prêmio.
E, se a estratégia continuar fazendo sentido, poderá avaliar a venda de uma nova Put, repetindo a operação enquanto fizer sentido para a sua estratégia.
E se a ação cair abaixo do strike?
Agora vamos mudar o cenário.
A ação estava em R$ 50,00.
Você vendeu uma Put com strike de R$ 45,00.
Mas o mercado caiu.
No vencimento, a ação está cotada a R$ 40,00.
Nesse caso, a Put está dentro do dinheiro para o seu comprador.
Se houver exercício, você terá a obrigação correspondente à posição vendida e poderá receber as ações pelo strike de R$ 45,00.
À primeira vista, isso pode parecer ruim.
Afinal, você está comprando por R$ 45,00 algo que o mercado está avaliando em R$ 40,00.
Mas existe um detalhe importante: você recebeu um prêmio quando vendeu a Put.
O prêmio reduz o custo efetivo da aquisição
Vamos retomar o raciocínio utilizado anteriormente.
A ação vale R$ 50,00.
A Put tem Strike: R$ 45,00.
Prêmio: R$ 1,50.
Como cada contrato representa 100 ações, o prêmio recebido será: R$ 1,50 × 100 = R$ 150,00.
Se a Put for exercida, você compra as 100 ações por: R$ 45,00 × 100 = R$ 4.500,00.
Mas já recebeu R$ 150,00.
Portanto, desconsiderando custos e tributos, o custo efetivo das ações será R$ 4.500,00 − R$ 150,00 = R$ 4.350,00, ou R$ 43,50 por ação.
Esse cálculo deve ser um dos exemplos centrais da estratégia.
Mas é importante fazer uma ressalva: R$ 43,50 é o custo líquido de aquisição considerando o prêmio recebido, e não significa que a ação necessariamente valerá R$ 43,50 quando for recebida.
Se o mercado estiver negociando a ação por R$ 40,00, por exemplo, você ainda terá uma perda econômica não realizada em relação ao preço de mercado.
O prêmio reduz o custo, mas não elimina o risco de queda do ativo.
A diferença entre “comprar barato” e “comprar abaixo do preço atual”
Aqui existe uma sutileza importante.
Quando você vende uma Put com strike de R$ 45,00 enquanto a ação está a R$ 50,00, você está estabelecendo um preço de compra inferior ao preço atual.
Isso pode parecer vantajoso.
Mas não podemos confundir isso com uma garantia de que R$ 45,00 será um bom preço no futuro.
Se uma empresa sofrer uma deterioração significativa, o mercado pode passar a considerar que ela vale muito menos.
Uma ação que hoje vale R$ 50,00 pode amanhã valer R$ 35,00.
Nesse caso, comprar por R$ 45,00 não será necessariamente uma barganha.
Por isso, a análise da empresa continua sendo fundamental.
A Put não deve ser vendida apenas porque paga um prêmio elevado
Imagine que você encontre duas opções.
Put A
Strike: R$ 45,00;
Prêmio: R$ 1,50.
Put B
Strike: R$ 40,00;
Prêmio: R$ 0,50.
A primeira paga mais.
A segunda paga menos.
Seria fácil concluir que a Put de R$ 45,00 é melhor.
Mas essa conclusão é precipitada.
A pergunta correta é:
“Por qual desses preços eu realmente aceitaria comprar a ação?”
Se você considera R$ 45,00 um preço adequado, a primeira pode fazer sentido para sua tese.
Se você só aceitaria a ação a R$ 40,00, a segunda pode estar mais alinhada com seu objetivo.
O prêmio é importante.
Mas ele vem depois da decisão sobre o preço que você aceita pagar pelo ativo.
O strike é uma decisão estratégica
Esse conceito já apareceu no nosso artigo anterior sobre strike e vencimento, mas agora ele ganha uma aplicação prática.
Na venda de uma Put dentro da Wheel, o strike representa o preço pelo qual você aceita assumir a obrigação potencial de comprar as ações.
Por isso, escolher o strike é muito mais do que procurar uma opção que pague um prêmio interessante.
É decidir:
“Se o mercado cair até esse nível, eu quero realmente receber essas ações?”
Se a resposta for não, o strike provavelmente não é adequado para sua estratégia.
O prazo também importa
Gosto de trabalhar com vencimentos entre 30 e 45 dias como referência para a estratégia.
Essa faixa pode ser utilizada como exemplo didático para entendermos a lógica, mas não deve ser tratada como uma regra universal.
O vencimento adequado depende de diversos fatores:
- ativo;
- volatilidade;
- prêmio;
- strike;
- liquidez;
- objetivo da operação;
- risco assumido;
- e condições do mercado.
O importante é compreender que o vencimento determina quanto tempo existe para o cenário da operação se desenvolver.
Uma Put de curto prazo pode oferecer um prêmio menor ou maior dependendo das condições, mas certamente oferece menos tempo para o mercado se movimentar.
Uma opção mais longa oferece uma janela temporal maior, mas também pode exigir mais capital comprometido por mais tempo.
O que acontece com o dinheiro enquanto a Put está aberta?
Aqui chegamos a um dos pontos centrais da estratégia Wheel.
A proposta apresentada no artigo é manter o capital destinado à eventual aquisição das ações aplicado em renda fixa, desde que o instrumento seja aceito como garantia pela corretora.
A ideia é simples.
Imagine que você disponha de R$ 10.000,00.
Em vez de deixar esse dinheiro parado, você pode mantê-lo aplicado em um instrumento de renda fixa com liquidez compatível com a operação e que possa ser utilizado como garantia, conforme as regras da instituição.
Enquanto a Put estiver aberta, esse capital poderá continuar produzindo rendimento.
O texto original apresenta justamente essa combinação entre capital aplicado e venda de Put como uma das características centrais da estratégia.
Mas atenção: garantia não significa dinheiro livre
Esse ponto merece uma explicação adicional.
Se determinado capital está servindo como garantia de uma obrigação, não devemos tratá-lo como se estivesse completamente disponível para outras operações.
A finalidade da garantia é justamente assegurar que exista patrimônio suficiente para cumprir a obrigação assumida.
Além disso, cada corretora pode estabelecer regras próprias sobre:
- quais ativos podem ser utilizados como garantia;
- qual percentual pode ser considerado;
- como funciona a margem;
- quais são os custos;
- e como ocorre o bloqueio ou a liberação dos recursos.
Por isso, antes de estruturar uma Wheel, é indispensável conhecer as regras da própria corretora.
A primeira fonte potencial de retorno: a renda fixa
Dentro da estrutura apresentada, podemos visualizar uma primeira fonte de rendimento: o retorno do capital aplicado.
Enquanto você aguarda uma eventual compra das ações, o dinheiro destinado à garantia pode permanecer investido, conforme as condições da aplicação e da corretora.
Isso cria uma característica interessante: você não está necessariamente escolhendo entre renda fixa ou opções.
A estratégia apresentada procura combinar renda fixa + prêmio da Put.
É justamente essa combinação que será importante quando chegarmos aos exemplos numéricos mais adiante.
A segunda fonte potencial de retorno: o prêmio da Put
Além do rendimento da aplicação, existe o prêmio recebido pela venda da opção.
Voltando ao exemplo:
100 ações;
Strike: R$ 45,00;
Prêmio: R$ 1,50;
O prêmio total será R$ 150,00.
Se a Put expirar sem exercício, esse prêmio permanece com o vendedor, desconsiderando custos e impostos.
Mas se a Put for exercida, o prêmio será incorporado ao cálculo do custo líquido das ações.
Em ambos os casos, o prêmio desempenha um papel importante na estrutura.
Mas novamente: receber o prêmio não significa que a operação necessariamente será lucrativa.
O cenário que parece ruim pode ser parte da estratégia
Imagine que você vendeu a Put e a ação caiu.
A opção foi exercida.
Você recebeu as ações.
Nesse momento, alguém que esteja olhando apenas para a primeira etapa pode pensar:
“A estratégia deu errado.”
Mas a Wheel não termina necessariamente quando as ações são recebidas.
Na realidade, é justamente aí que começa a segunda grande etapa do ciclo.
Agora você possui as ações.
E pode passar para a venda de uma Call coberta.
Essa transição é fundamental para entender a Wheel.
A Wheel transforma a obrigação potencial em uma nova etapa
É aqui que a estratégia começa a ficar diferente de uma simples venda de Put.
Se você vende uma Put e é exercido, pode simplesmente ficar com as ações.
Na Wheel, existe outra possibilidade:
usar essas ações para vender Calls cobertas.
Agora a posição mudou.
Você deixou de ser apenas vendedor de uma Put.
Passou a ser:
acionista + vendedor de Call.
As ações servem como cobertura da obrigação assumida na Call.
O ciclo continua.
E se a Put não for exercida?
Nesse caso, a roda não para.
Imagine que você venda a Put de strike R$ 45,00.
A ação termina o período acima de R$ 45,00.
A opção expira sem exercício (vira pó).
Você mantém o prêmio da Put e o capital destinado à garantia.
Se continuar interessado no ativo e as condições forem adequadas, pode avaliar uma nova venda de Put.
Essa é a primeira repetição da Wheel.
E se a Put for exercida?
Agora temos o segundo caminho.
Você recebe as ações pelo strike.
O prêmio recebido anteriormente reduz o custo efetivo da aquisição.
E então a estratégia muda de fase.
Você passa a analisar:
qual Call coberta poderia ser vendida contra essas ações?
O strike da Call será uma nova decisão.
E ela precisa considerar algo que não existia antes:
você agora possui as ações e pode ter que vendê-las.
A primeira volta da roda
Podemos resumir a primeira etapa assim:
Você quer a ação.
Escolhe um preço pelo qual aceitaria comprá-la.
Vende uma Put nesse strike.
Recebe o prêmio.
Se a Put expirar sem exercício: mantém o prêmio e pode avaliar uma nova Put.
E se a Put for exercida: recebe as ações e passa para a venda de Call coberta.
É nesse segundo caminho que a Wheel começa efetivamente a “girar”.
O que realmente importa nesta primeira etapa
Não é o prêmio.
Não é o número de contratos.
Não é a promessa de retorno percentual.
É a qualidade da decisão inicial.
Se você escolhe uma empresa que realmente gostaria de possuir, em um preço que considera aceitável, e estrutura a operação de maneira compatível com seu capital e seu risco, a venda da Put pode fazer parte de uma estratégia organizada.
Se você escolhe uma empresa apenas porque a Put paga um prêmio elevado, a lógica se inverte.
Você deixa de usar a opção como instrumento para executar uma tese.
E passa a usar a tese apenas para justificar uma opção.
Essa diferença pode parecer pequena.
Mas é enorme.
A pergunta que deve acompanhar cada Put vendida
Antes de vender uma Put dentro da Wheel, faça a si mesmo uma pergunta simples:
“Se essa ação cair muito e eu for exercido, continuarei confortável em ser sócio dessa empresa?”
Se a resposta for sim, a operação pode merecer estudo.
Mas se a resposta for não, o prêmio não deveria ser suficiente para mudar sua decisão.
Porque, no fundo, vender uma Put dentro da Wheel significa dizer ao mercado:
“Estou disposto a comprar essa ação por esse preço se você me pagar para assumir essa obrigação.”
Essa é a essência da primeira etapa.
Quando a Put é exercida: a Wheel muda de fase
Na parte anterior, vimos que a primeira etapa da estratégia Wheel começa com a venda de uma Put garantida por caixa.
Enquanto a ação permanece acima do strike, a Put pode expirar sem exercício, permitindo que o investidor mantenha o prêmio e, se quiser, repita a operação.
Mas existe outro cenário.
A ação pode cair.
E, se a Put for exercida, o investidor recebe as ações pelo preço de exercício.
É exatamente nesse momento que a Wheel deixa a fase das Puts e passa para sua segunda grande etapa:
a venda de Calls cobertas.
O texto original descreve essa transição de forma direta: depois de receber as ações, o investidor vende uma Call coberta, respeitando a quantidade de ações que possui como cobertura.
Ser exercido não significa que a estratégia fracassou
Esse ponto merece atenção.
Quando alguém vende uma Put e termina exercido, é comum pensar:
“A operação deu errado.”
Na lógica da Wheel, porém, esse não é necessariamente o caso.
Se a Put foi vendida sobre uma ação que você realmente aceitava comprar, e se o strike estava dentro de um preço considerado aceitável, receber as ações faz parte do próprio desenho da estratégia.
O ciclo simplesmente muda de etapa.
Antes, você tinha: capital + Put vendida.
Agora você passa a ter: ações + possibilidade de vender uma Call coberta.
A roda continua girando.
Relembrando o custo efetivo da compra
Vamos retomar o exemplo anterior.
A ação estava cotada a R$ 50,00.
Você vendeu uma Put com Strike: R$ 45,00 e recebeu R$ 1,50 de prêmio por ação.
Para 100 ações: R$ 1,50 × 100 = R$ 150,00
Se a Put for exercida, você compra:
100 ações × R$ 45,00 = R$ 4.500,00.
Mas recebeu anteriormente R$ 150,00.
Portanto, desconsiderando custos e tributos, o custo líquido da aquisição fica em: R$ 4.500,00 − R$ 150,00 = R$ 4.350,00, ou R$ 43,50 por ação.
Agora você possui 100 ações.
E esse detalhe muda completamente a operação seguinte.
A segunda etapa: vender uma Call coberta
Com as ações em carteira, você pode vender uma Call.
Mas não qualquer Call.
Na Wheel, trabalhamos com a chamada “Call coberta”.
Isso significa que você já possui as ações necessárias para cumprir a obrigação assumida caso a opção seja exercida.
Se você possui 100 ações, pode vender Calls correspondentes a essa quantidade.
A ideia central é justamente esta: a quantidade vendida não deve ultrapassar a quantidade de ações mantida como cobertura.
A cobertura muda completamente o perfil de risco em relação a uma Call vendida descoberta.
O que você assume ao vender uma Call?
Ao vender uma Call, você recebe um prêmio.
Em troca, assume a obrigação potencial de vender as ações pelo strike, caso a opção seja exercida.
Imagine que você tenha 100 ações com custo líquido de R$ 43,50 por ação e venda uma Call com Strike R$ 55,00.
Ao fazer isso, você está dizendo ao mercado:
“Se necessário, aceito vender minhas ações por R$ 55,00.”
Em troca dessa obrigação, recebe o prêmio da Call.
É a mesma lógica básica que vimos na Put: prêmio agora em troca de uma obrigação futura.
O strike da Call precisa fazer sentido para você
Esse é um dos pontos mais importantes dessa segunda etapa.
Não basta simplesmente procurar a Call que paga o maior prêmio.
O strike precisa estar de acordo com o preço pelo qual você aceitaria se desfazer das ações.
Imagine que seu custo líquido seja R$ 43,50.
Você pode encontrar uma Call com strike de R$ 45,00, ou de R$ 50,00 ou de R$ 55,00.
Quanto mais próximo estiver o strike, maior pode ser a probabilidade de exercício.
Mas também poderá haver diferenças relevantes no prêmio.
Por isso, a pergunta fundamental agora é:
“Por quanto eu aceito vender essas ações?”
Strike acima do custo efetivo
Nesta hipótese a Call é vendida com strike acima do custo efetivo de aquisição das ações.
Assim, se o custo foi de R$ 50,00, vende-se a call por 2% ou 3% acima.
A lógica é simples: se houver exercício, o investidor terá recebido o prêmio da Put, mas também fica com o prêmio da Call.
O material original sugere justamente essa combinação para que, em um cenário favorável, haja resultado tanto com os prêmios quanto com a valorização das ações.
Mas precisamos acrescentar uma ressalva importante:
Isso não transforma a operação em lucro garantido.
O resultado total depende do comportamento da ação e de todo o ciclo.
Cenário 1: a ação fica abaixo do strike da Call
Imagine que você tenha vendido uma Call com strike de R$ 55,00.
No vencimento, a ação está em R$ 50,00.
Nesse caso, a Call permanece fora do dinheiro para o comprador.
Você continua com as ações e mantém o prêmio recebido.
A partir daí, pode avaliar a venda de uma nova Call, se as condições continuarem fazendo sentido.
A Wheel permanece na fase das Calls.
Esse é um dos mecanismos centrais do ciclo: se a ação não atinge o strike, o investidor mantém as ações e pode repetir a venda de Calls.
Cenário 2: a ação sobe acima do strike
Agora imagine que a ação suba para R$ 60,00.
Mas você vendeu uma Call com strike de R$ 55,00.
Nesse cenário, a opção pode ser exercida.
Você vende suas ações por R$ 55,00 mesmo que o mercado esteja negociando a R$ 60,00.
Isso significa que existe uma limitação importante: a Call coberta pode limitar sua participação em uma alta muito forte da ação.
Você recebe o prêmio da Call.
Pode obter ganho entre seu custo líquido e o strike.
Mas abre mão da valorização acima do strike se as ações forem exercidas.
Essa é uma das principais trocas envolvidas na venda coberta.
É o preço da escolha.
O prêmio não é gratuito
Quando você vende a Call, recebe dinheiro.
Mas esse dinheiro não vem sem contrapartida.
Ao receber o prêmio, você aceita limitar o preço pelo qual poderá vender as ações durante aquela operação.
Essa é a essência econômica da Call coberta.
O prêmio funciona como compensação pela obrigação assumida.
É por isso que não devemos olhar apenas para:
“Quanto essa Call paga?”
Precisamos olhar também para:
“Qual preço estou aceitando para vender minhas ações?”
A Call coberta transforma as ações em uma nova fonte potencial de prêmio
Essa é justamente a lógica que torna a Wheel cíclica.
Na fase anterior, o investidor recebeu prêmio ao vender uma Put.
Depois, recebeu as ações.
Agora pode receber outro prêmio ao vender uma Call coberta.
O prêmio da Call pode ser interpretada como a terceira fonte de ganho da estrutura, depois do rendimento do capital aplicado e do prêmio da Put.
É importante, porém, manter a linguagem correta: fonte potencial de retorno, e não ganho garantido.
Porque a ação pode se desvalorizar fortemente.
E os prêmios acumulados podem não ser suficientes para compensar essa perda.
Esse é o risco do mercado.
A Call coberta não protege totalmente contra uma queda
Outro erro comum é imaginar que, depois de receber as ações, basta vender Calls para eliminar o risco.
Não é assim.
Imagine que você tenha adquirido as ações a um custo líquido de R$ 43,50 e vendido uma Call por R$ 0,80.
Seu novo custo econômico pode ser reduzido pelo prêmio recebido.
Mas se a ação cair para R$ 30,00 continuará existindo uma perda relevante sobre o ativo.
O prêmio ajuda.
Mas não impede uma queda patrimonial significativa.
Por isso, a Call coberta é uma estratégia de geração de prêmio, não um seguro integral contra desvalorização.
Um exemplo completo com a Call
Vamos imaginar a seguinte situação:
O investidor recebeu 100 ações com custo líquido de R$ 4.350,00.
Agora vende uma Call com:
Strike: R$ 55,00;
Prêmio: R$ 0,80 por ação.
O prêmio recebido será: R$ 0,80 × 100 = R$ 80,00.
Se a ação subir acima do strike e houver exercício, as 100 ações serão vendidas por R$ 55,00 × 100 = R$ 5.500,00.
Temos, então:
Venda das ações: R$ 5.500,00;
Prêmio da Call: R$ 80,00;
Custo líquido das ações: R$ 4.350,00.
Resultado bruto simplificado: R$ 5.500,00 + R$ 80,00 − R$ 4.350,00 = R$ 1.230,00
Mas precisamos interpretar esse número corretamente.
Ele representa um cenário hipotético específico.
Não uma taxa esperada.
Não uma média.
E muito menos uma promessa de resultado.
O que o exemplo realmente demonstra?
Ele demonstra a mecânica da estratégia.
O investidor recebeu prêmio ao vender a Put.
Foi exercido e recebeu as ações.
Vendeu uma Call coberta, recebeu outro prêmio e depois vendeu as ações pelo strike da Call.
É justamente essa sequência que completa uma volta da Wheel.
O valor do exemplo não é importante como promessa de retorno.
O que importa é entender como as diferentes etapas se conectam.
E se a ação disparar muito acima do strike?
Agora imagine que a ação não suba para R$ 60,00, mas sim para R$ 80,00.
Sua Call continua com strike de R$ 55,00.
Se houver exercício, você venderá por R$ 55,00.
Você terá obtido o resultado planejado na estratégia.
Mas deixará de participar da valorização entre R$ 55,00 e R$ 80,00.
Essa é uma das maiores desvantagens da Call coberta em um mercado fortemente altista.
O prêmio recebido pode parecer pequeno diante da valorização perdida.
Por isso, a Wheel não é uma estratégia que necessariamente supera a simples compra e manutenção das ações em todos os cenários.
E se a ação cair muito depois do exercício da Put?
Agora olhemos para o outro extremo.
Você foi exercido na Put.
Seu custo líquido foi R$ 43,50.
Mas a ação cai para R$ 30,00.
A venda de Calls poderá gerar algum prêmio.
Mas talvez seja necessário escolher entre vender Calls com strike baixo e correr o risco de entregar as ações abaixo do custo ou vender Calls com strike alto e receber prêmios muito menores.
Esse é um dos momentos em que a Wheel pode ficar “travada”.
A roda continua existindo, mas pode levar tempo para completar outra volta.
Mais uma vez: este é o risco da renda variável.
Quem não suporta o calor que saia da cozinha.
A Wheel funciona melhor quando o investidor aceita permanecer com as ações
Essa conclusão é fundamental.
Quando você entra na Wheel, precisa aceitar antecipadamente a possibilidade de permanecer com o ativo por algum tempo.
Talvez semanas, ou até meses.
Em determinados cenários, até mais.
É por isso que a escolha inicial da ação é tão importante.
Se você não deseja realmente ser sócio da empresa, a estratégia pode se tornar psicologicamente muito difícil no momento de uma queda.
A Call coberta também exige disciplina
Quando a ação sobe rapidamente, pode surgir a tentação de comprar a Call de volta com prejuízo apenas para não entregar as ações.
Isso pode ser adequado em determinadas situações.
Mas também pode significar abandonar o plano original no momento em que o mercado começa a testar a disciplina.
A Call foi vendida justamente porque o investidor aceitou aquele strike.
Por isso, a escolha inicial precisa ser feita com cuidado.
Rolagem: uma possibilidade, não uma obrigação
O texto original também introduz a ideia de rolagem.
Na Put, a rolagem envolve recomprar a opção vendida e abrir outra posição com vencimento mais distante ou strike diferente, buscando reorganizar a operação.
O mesmo conceito pode aparecer nas Calls.
Mas é importante não tratar a rolagem como uma solução mágica.
Rolagem não apaga prejuízo.
Ela apenas encerra uma posição e abre outra.
Por isso, qualquer rolagem precisa ser analisada como uma nova operação.
A roda completa
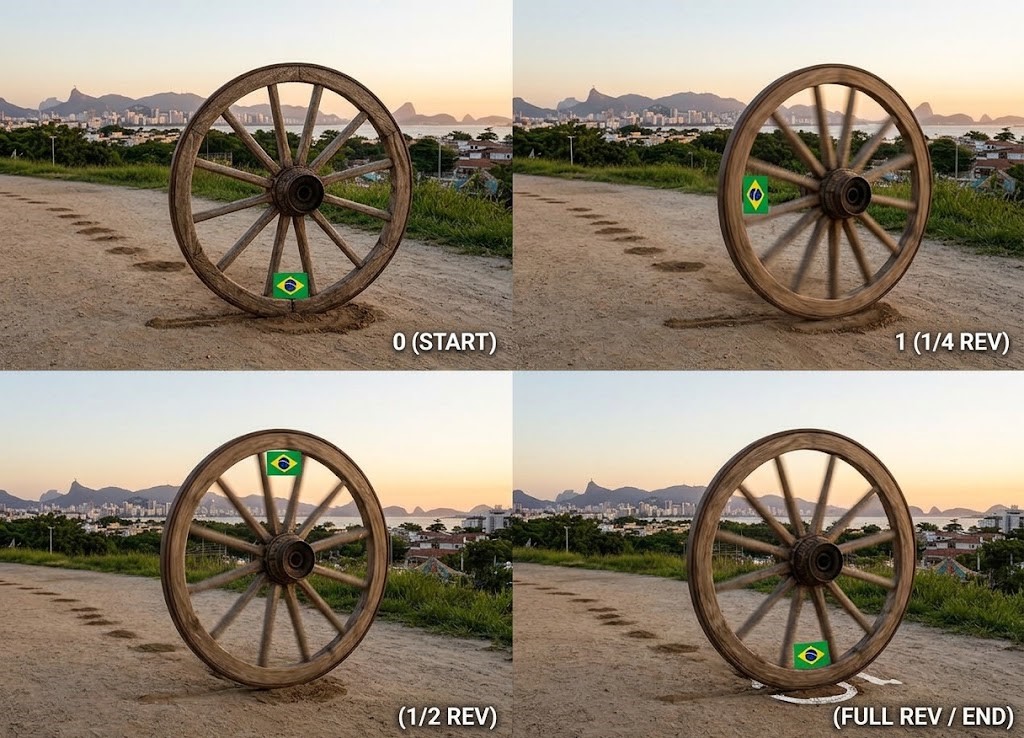
Agora podemos visualizar o ciclo inteiro:
1. Capital disponível.
2. Venda de Put.
3A. Put não exercida → vende outra Put.
Ou:
3B. Put exercida → recebe as ações.
4. Venda de Call coberta.
5A. Call não exercida → vende outra Call.
Ou:
5B. Call exercida → vende as ações.
6. Capital retorna à fase inicial.
7. Nova Put.
A Wheel está completa.
Esta é a ideia central da wheel: depois do exercício da Call e da venda das ações, o capital volta para a etapa inicial e uma nova Put pode ser vendida.
A repetição é a característica central da estratégia
Não é uma Put isolada.
Não é uma Call isolada.
É o ciclo.
É por isso que a estratégia recebe o nome de Wheel.
A intenção é repetir sistematicamente as duas operações:
Put enquanto você não possui as ações.
Call coberta enquanto possui as ações.
Quando as ações saem da carteira, volta para a Put.
Essa é a estrutura essencial.
A Wheel não precisa girar o tempo inteiro
Existe, porém, uma observação importante.
O fato de a estratégia ser cíclica não significa que o investidor seja obrigado a abrir uma nova operação imediatamente após o encerramento da anterior.
Talvez o prêmio esteja ruim, ou talvez a ação tenha se valorizado demais.
Ou ainda, o gráfico esteja desfavorável.
Talvez tenha surgido algum risco novo na empresa.
Ou simplesmente não exista uma boa oportunidade.
Nesse caso, esperar também faz parte da estratégia.
A qualidade da Wheel depende mais das decisões do que da frequência
Quanto mais rápido a roda gira, maior pode parecer a geração de prêmios.
Mas não existe vantagem em aumentar a frequência se, para isso, o investidor começa a aceitar strikes ruins,
ativos inadequados, prêmios que não compensam o risco, ou posições maiores do que deveria.
A Wheel não deveria ser uma corrida para coletar o maior número possível de prêmios.
Deveria ser um processo estruturado de tomada de decisões.
O que precisamos guardar desta segunda fase?
A ideia principal pode ser resumida assim:
Quando a Put é exercida, a Wheel não termina. Ela muda de lado.
Você deixa de receber prêmio por assumir a possibilidade de comprar ações e passa a receber prêmio por assumir a possibilidade de vendê-las.
Na Put você aceita comprar.
Na Call coberta você aceita vender.
E é justamente essa alternância que mantém a roda girando.
Renda fixa + opções: onde está o diferencial da estrutura proposta?
Nas partes anteriores, acompanhamos as duas grandes etapas da estratégia Wheel.
Primeiro, o investidor vende uma Put de uma ação que aceitaria comprar.
Se a Put for exercida, recebe as ações.
Depois, passa para a venda de Calls cobertas, utilizando justamente essas ações como cobertura.
Mas ainda há um terceiro componente à estratégia: o capital que serve de suporte à venda das Puts pode permanecer aplicado em renda fixa, desde que o investimento seja aceito como garantia pela corretora.
Essa combinação é particularmente interessante porque procura fazer com que o dinheiro destinado à eventual compra das ações continue trabalhando enquanto o investidor aguarda o desenvolvimento da operação.
Esse rendimento é somado ao prêmio recebido na venda da Put.
E é justamente aqui que precisamos separar duas coisas: a lógica da estratégia e uma promessa de rentabilidade.
A primeira faz sentido estudar.
A segunda pode não existir.
O dinheiro destinado à Put não precisa necessariamente ficar parado
Imagine que você tenha R$ 10.000,00 reservados para uma estratégia com opções.
Se esse dinheiro permanecer simplesmente parado em conta enquanto você aguarda o vencimento da Put, ele não estará gerando qualquer rendimento adicional.
Porém, não é assim que funciona.
O capital permanece aplicado em um instrumento de renda fixa compatível com a utilização como garantia da operação.
Assim, durante o período em que a Put estiver aberta, poderão existir simultaneamente duas fontes potenciais de resultado:
rendimento da aplicação financeira mais prêmio recebido pela venda da Put.
Essa é uma das características mais interessantes dessa estrutura.
Mas existe uma condição fundamental: a corretora precisa aceitar a garantia
Aqui precisamos fazer uma ressalva importante.
Não é porque determinado investimento possui liquidez diária que ele poderá automaticamente ser utilizado como garantia para uma venda de opções.
Cada corretora possui suas próprias regras.
Determinados ativos podem ser aceitos integralmente.
Outros podem sofrer algum desconto de valor para fins de margem.
E alguns podem simplesmente não ser aceitos.
Por isso, antes de montar a operação, é necessário verificar:
- quais aplicações podem ser utilizadas como garantia;
- qual percentual do valor é considerado;
- qual margem será exigida;
- como funciona o resgate;
- e quais procedimentos serão adotados caso a posição seja exercida.
Daí a importância do investidor consultar a corretora para saber quais aplicações podem ser utilizadas como garantia.
Garantia não é dinheiro disponível para gastar
Esse conceito merece ser reforçado.
Imagine que você tenha R$ 10.000,00 aplicados em renda fixa.
Esse dinheiro está servindo como base para uma obrigação assumida na venda de uma Put.
Você não deve olhar para esses R$ 10.000,00 e pensar:
“Posso utilizá-los em outra operação porque continuam aplicados.”
Não.
Eles possuem uma função.
Se a Put for exercida, você poderá precisar desse capital para comprar as ações.
Portanto, embora o dinheiro esteja investido, ele está economicamente comprometido com a estratégia.
Essa disciplina é fundamental.
A renda fixa funciona como uma camada adicional, não como proteção contra perdas
Também precisamos evitar outra interpretação equivocada.
O rendimento da renda fixa não elimina o risco da Put.
Imagine que você receba R$ 100,00 de rendimento e R$ 150,00 de prêmio.
Você acumulou R$ 250,00 de resultado bruto nesse exemplo.
Mas se, posteriormente, a ação sofrer uma queda significativa e você for obrigado a comprar as ações acima do preço de mercado, a perda poderá ser muito maior do que esses R$ 250,00.
Portanto:
A renda fixa acrescenta uma fonte potencial de retorno. Ela não transforma a Wheel em uma estratégia sem risco.
O exemplo original: R$ 10.000,00 trabalhando em duas frentes
Vamos utilizar exatamente a estrutura apresentada anteriormente, mas interpretando-a corretamente.
Capital disponível: R$ 10.000,00.
O exemplo considera um rendimento hipotético de 1% no mês.
Isso produziria R$ 100,00 de rendimento da aplicação.
Simultaneamente, imagine que a venda da Put gere R$ 150,00 de prêmio.
Temos então:
Renda fixa: R$ 100,00;
Prêmio da Put: R$ 150,00;
Total bruto do exemplo: R$ 250,00.
Sobre os R$ 10.000,00 iniciais, isso equivale a 2,5% naquele período hipotético.
Isto mostra como as duas fontes de resultado podem se somar.
Mas existe uma palavra que precisa aparecer em letras grandes:
EXEMPLO.
2,5% ao mês não é uma taxa da estratégia Wheel
Esse talvez seja o cuidado editorial mais importante deste artigo.
O fato de um exemplo produzir 2,5% em determinado mês não significa que a Wheel renda 2,5% ao mês.
O prêmio muda. a taxa de juros muda, a volatilidade muda, o preço da ação muda, o strike muda, o vencimento muda.
E, principalmente: o mercado muda.
Em alguns períodos, o prêmio poderá ser maior, em outros, menor.
Ou em alguns ciclos, a Put poderá expirar sem exercício.
Em outros, o investidor poderá receber as ações e enfrentar uma desvalorização relevante.
Portanto, não existe uma taxa fixa.
E que isso fique muito claro.
Por que não devemos simplesmente anualizar um bom mês?
Se elevarmos exemplo de 2,5% ao mês para uma projeção anual e chega a aproximadamente 34,5% no período.
Matematicamente, a composição pode ser calculada.
O problema está em tratar o exemplo como se a mesma taxa pudesse se repetir com regularidade.
Isso exigiria que, durante todos os meses:
- a renda fixa entregasse exatamente aquele retorno;
- os prêmios permanecessem semelhantes;
- não houvesse perdas relevantes;
- não ocorressem exercícios desfavoráveis;
- e o capital permanecesse disponível para repetir a estratégia nas mesmas condições.
Na prática, as condições mudam.
Por isso, uma projeção matemática não deve ser confundida com expectativa de rentabilidade.
Um mês favorável não define uma estratégia
Imagine que durante determinado mês aconteça exatamente o cenário desejado.
A Put expira sem exercício.
Você mantém o prêmio.
A renda fixa gera rendimento.
Nada de extraordinário acontece com a ação.
O resultado pode ser muito interessante.
Mas o mês seguinte poderá ser completamente diferente.
A ação pode cair 20%.
A volatilidade pode aumentar.
A empresa pode divulgar um resultado ruim.
O mercado pode entrar em uma correção.
E aquela mesma estratégia precisará ser administrada em condições completamente diferentes.
É por isso que avaliar uma estratégia exige olhar para vários ciclos, e não apenas para seu melhor mês.
O retorno precisa ser comparado ao risco assumido?
Essa talvez seja a pergunta mais importante.
Imagine duas possibilidades:
Estratégia A
Produz potencialmente 1% em determinado período com risco relativamente baixo.
Estratégia B
Produz potencialmente 2,5%, mas assume a obrigação de comprar ações que podem sofrer forte desvalorização.
Não podemos comparar as duas olhando apenas para 1% contra 2,5%.
Precisamos perguntar:
“Que risco adicional estou assumindo para buscar esse retorno adicional?”
Essa é uma maneira muito mais madura de analisar a Wheel.
O prêmio não deve ser comparado diretamente à renda fixa como se fossem equivalentes
Outro cuidado importante.
O rendimento de uma aplicação de renda fixa e o prêmio recebido em uma venda de opção possuem naturezas diferentes.
A renda fixa apresenta determinados riscos e condições.
A venda da Put possui outros.
No segundo caso, o investidor recebe dinheiro para assumir uma obrigação.
Portanto, quando dizemos: “Renda fixa + prêmio da Put” estamos somando duas fontes de resultado diferentes, mas não duas fontes de risco iguais.
O prêmio precisa sempre ser entendido como remuneração por uma obrigação assumida.
Quanto maior o prêmio, melhor?
Não necessariamente.
Imagine que determinada Put esteja pagando um prêmio muito acima do habitual.
Isso pode parecer fantástico.
Mas talvez exista uma razão.
O mercado pode estar precificando:
- maior volatilidade;
- divulgação de resultados;
- algum evento corporativo;
- maior risco percebido;
- ou expectativa de forte movimentação do ativo.
Portanto, um prêmio elevado não deve ser interpretado automaticamente como uma oportunidade melhor.
Às vezes, ele é justamente o reflexo de um risco maior.
A renda fixa pode ajudar a reduzir o custo econômico da espera
Existe, entretanto, uma característica bastante interessante na combinação.
Imagine que você queira comprar determinada ação por R$ 45,00.
Hoje ela custa R$ 50,00.
Você poderia simplesmente deixar os R$ 4.500,00 parados aguardando uma oportunidade.
Ou, conforme as condições da corretora e do produto utilizado, poderia manter o capital aplicado enquanto avalia uma venda de Put.
Nesse período, o dinheiro continua gerando rendimento.
Se a Put não for exercida, você continua com o capital + rendimento + prêmio, desconsiderando custos e tributos.
Se for exercida, parte ou todo o capital será utilizado na aquisição das ações.
Essa utilização mais eficiente do capital é um dos pontos centrais da proposta original.
E se a Put for exercida?
Vamos continuar utilizando os números do artigo.
Capital inicial: R$ 10.000,00.
Depois do período hipotético de rendimento: R$ 10.100,00
A Put de strike R$ 45,00 é exercida.
Para comprar 100 ações, são necessários:
R$ 4.500,00.
Restariam, nesse exemplo: R$ 5.600,00 aplicados.
Enquanto isso, o prêmio de R$ 150,00 recebido anteriormente reduz o custo líquido das 100 ações para
R$ 4.350,00.
Mas existe um detalhe fundamental: o valor de mercado das ações pode estar abaixo desse custo.
E é aí que o risco aparece.
Custo efetivo não é patrimônio garantido
Imagine que você tenha adquirido as ações por um custo líquido de R$ 43,50.
Mas, depois do exercício, elas estejam valendo R$ 38,00.
As 100 ações terão valor de mercado de R$ 3.800,00.
Embora seu custo líquido tenha sido R$ 4.350,00.
Existe uma perda patrimonial não realizada de R$ 550,00.
O prêmio recebido não desapareceu.
O rendimento da renda fixa também não desapareceu.
Mas eles não foram suficientes para impedir a queda do valor da posição.
É por isso que não podemos avaliar a Wheel apenas pelo dinheiro que entrou.
Precisamos avaliar também quanto vale aquilo que ficou na carteira.
O patrimônio total é mais importante do que a quantidade de prêmios recebidos
Esse é um conceito que gostaria que permanecesse ao longo de todo o artigo.
Imagine dois investidores.
O primeiro recebeu R$ 3.000,00 em prêmios durante o ano, mas terminou com ações que perderam R$ 10.000,00 em valor.
O segundo recebeu apenas R$ 1.500,00 em prêmios, mas manteve uma carteira mais estável.
Quem teve o melhor resultado?
Não podemos olhar apenas para:
“Quanto prêmio você recebeu?”
Precisamos olhar para:
“Quanto vale o patrimônio total depois de todas as operações?”
Essa é a conta que realmente importa.
A Wheel não transforma renda variável em renda fixa
Essa frase resume bem a distinção.
Mesmo que parte do capital esteja aplicada em renda fixa, a estratégia continua incorporando risco de renda variável.
Você continua exposto ao comportamento das ações, continua podendo ser exercido, continua podendo sofrer perdas patrimoniais e continua sujeito à volatilidade.
Portanto, a Wheel não transforma opções em uma espécie de CDB com rendimento maior.
São instrumentos completamente diferentes.
A renda fixa funciona melhor como base do que como justificativa
Existe uma diferença sutil, mas importante.
Uma operação não deveria ser feita porque:
“Além da Put, ainda vou ganhar a renda fixa.”
O processo deveria ser:
Eu aceito a ação.
Aceito o strike.
Aceito o risco.
Tenho capital para a obrigação.
O prêmio faz sentido.
E, adicionalmente o capital utilizado como garantia pode continuar rendendo.
A renda fixa é uma camada complementar.
Não deveria ser a justificativa para uma operação ruim.
O efeito dos juros compostos existe, mas o risco também se acumula
Se os resultados positivos forem reinvestidos, é claro que o capital poderá se beneficiar do efeito dos juros compostos.
Prêmios podem ser reinvestidos.
Rendimentos podem ser reinvestidos.
O patrimônio pode crescer sobre uma base cada vez maior.
Mas existe o outro lado.
Perdas também reduzem a base de capital.
Por isso, qualquer projeção de longo prazo precisa considerar não apenas quanto o capital poderia crescer
mas também quanto pode ser perdido nos períodos desfavoráveis.
O exemplo de 2,5% ensina uma lógica, não oferece uma promessa
É assim que eu gostaria que o leitor interpretasse o exemplo original.
Ele não existe para dizer:
“Com a Wheel você ganhará 2,5% todos os meses.”
Ele existe para mostrar:
“Em determinadas condições, é possível combinar o rendimento de um capital aplicado com o prêmio recebido por assumir uma obrigação através de opções.”
Essa é a informação relevante.
O percentual dependerá de cada situação.
A terceira fonte de resultado aparece quando chegam as Calls
Quando a Put é exercida, o capital deixa parcialmente sua posição de renda fixa e passa para as ações.
A partir daí, entra a venda da Call coberta.
Temos então, ao longo de um ciclo completo, três possíveis fontes de resultado:
1. rendimento da aplicação enquanto o capital permanece investido;
2. prêmio recebido na venda da Put;
3. prêmio recebido na venda da Call coberta.
Dependendo do preço de compra e do strike da Call, também poderá existir resultado decorrente da valorização da ação até o preço de exercício.
Mas, novamente: essas fontes potenciais de retorno convivem com riscos.
E é justamente por isso que a Wheel precisa ser analisada como um todo
Seria fácil dividir a estratégia e enxergar apenas seus pontos positivos.
Renda fixa gera juros.
Put gera prêmio.
Call gera prêmio.
Ação pode valorizar.
Parece que tudo produz dinheiro.
Mas não é assim.
A ação pode cair.
A Put pode ser exercida em uma queda violenta.
A Call pode limitar uma forte valorização.
Uma rolagem pode gerar custos.
O prêmio pode diminuir.
A volatilidade pode mudar.
Por isso, o resultado da Wheel precisa ser analisado como um sistema, e não como uma soma de receitas isoladas.
O verdadeiro diferencial é colocar o capital para trabalhar com disciplina
Depois de todas essas ressalvas, conseguimos enxergar o ponto interessante da proposta.
O dinheiro não precisa permanecer ocioso enquanto o investidor espera.
A ação não precisa necessariamente permanecer sem produzir nenhum fluxo depois de adquirida.
A estratégia procura fazer com que cada etapa possua uma função:
– Capital disponível → renda fixa.
– Espera pela ação → venda de Put.
– Ações em carteira → venda de Call coberta.
– Ações vendidas → retorno ao capital.
E então: a roda pode recomeçar.
Mas só deve girar quando houver uma boa razão
Essa é talvez a principal contribuição que podemos acrescentar à versão original.
A Wheel não precisa girar automaticamente.
Não existe obrigação de vender uma Put todo mês.
Não existe obrigação de vender uma Call assim que receber as ações.
Não existe obrigação de manter o dinheiro sempre comprometido.
Se o prêmio não compensa o risco:
espere.
Se o strike não faz sentido:
espere.
Se a ação não está em uma região interessante:
espere.
Se não existe uma empresa que você queira comprar:
não venda a Put apenas para coletar prêmio.
A estratégia precisa servir ao investidor.
Não o contrário.
A renda fixa pode ser a base; o risco continua nas opções e nas ações
Podemos resumir a lógica desta parte assim:
A renda fixa pode manter o capital produtivo enquanto ele serve de suporte à estratégia.
Os prêmios podem acrescentar retorno. Mas é o risco das ações e das opções que determinará se o resultado final será realmente positivo.
Esse é o equilíbrio que precisamos manter.
Nem diminuir o potencial da estratégia.
Nem esconder os riscos.
Os riscos da estratégia Wheel: onde a roda pode travar
Até aqui, analisamos a estratégia Wheel principalmente pela lógica de funcionamento.
Vimos como a venda de Puts pode ser utilizada para tentar adquirir ações por um preço previamente definido.
Depois, estudamos como as ações recebidas podem servir de base para a venda de Calls cobertas.
Também mostramos como o capital utilizado como suporte da estratégia pode, em determinadas condições, permanecer aplicado em renda fixa enquanto aguarda o desenvolvimento da operação.
Mas existe uma pergunta que não pode ser deixada para o final: O que pode dar errado?
Essa pergunta é tão importante quanto entender de onde vêm os prêmios.
Porque a Wheel não é uma estratégia sem risco.
Aqui aponto como principal perigo uma queda acentuada da ação, capaz de produzir perdas relevantes mesmo depois dos prêmios recebidos.
E é justamente por esse risco que a escolha do ativo precisa vir antes da escolha da opção.
Porém, é quase impossível prevermos uma queda abrupta de uma ação e isso aumenta significativamente o risco na venda da Put.
O maior risco não está na opção: está na ação
Imagine novamente uma ação negociada a R$ 50,00.
Você vende uma Put com Strike: R$ 45,00 e recebe:R$ 1,50 de prêmio.
Seu custo líquido, caso seja exercido, seria de R$ 43,50 por ação.
Até aqui, tudo parece razoável.
Mas imagine que uma notícia muito negativa seja divulgada e a ação caia para R$ 30,00.
Você continua tendo um custo líquido de R$ 43,50.
Mas agora possui um ativo que o mercado avalia em R$ 30,00.
A diferença é de R$ 13,50 por ação.
Em 100 ações R$ 1.350,00 de perda não realizada.
O prêmio de R$ 150,00 ajudou.
Mas está muito longe de compensar uma queda dessa magnitude.
Esse é o risco central da primeira metade da Wheel.
Receber prêmio não significa estar protegido contra uma grande queda
Essa ideia precisa ficar absolutamente clara.
Quando alguém vende uma Put, recebe um prêmio.
Esse prêmio reduz o custo econômico da eventual aquisição.
Mas ele não cria um piso de proteção para a ação.
Se o ativo cair muito, a perda continuará existindo.
Por isso, o raciocínio: “Tenho o prêmio para me proteger” é perigoso.
O correto seria:
“O prêmio reduz parcialmente meu custo, mas continuo exposto à desvalorização do ativo.”
Essa diferença de interpretação pode evitar muitos problemas.
É por isso que a escolha da empresa é tão importante
O texto original insiste justamente nesse ponto: a Put deve ser vendida sobre empresas que o investidor estaria disposto a manter por um período mais longo.
Essa ideia está completamente alinhada com a lógica da Wheel.
Imagine que você seja exercido.
A ação cai.
Agora você precisa conviver com aquele ativo em carteira.
Se escolheu a empresa apenas porque o prêmio da Put era atraente, poderá descobrir que não deseja realmente ser sócio dela.
Nesse momento, a estratégia se transforma em um problema.
Por isso: O prêmio deve ser consequência da escolha da empresa. Nunca a empresa deve ser escolhida por causa do prêmio.
Uma empresa boa também pode cair muito
Existe, porém, uma ressalva importante.
Escolher uma empresa sólida não significa eliminar o risco.
Boas empresas também caem.
Podem sofrer com:
- crises econômicas;
- aumento de juros;
- mudanças regulatórias;
- problemas setoriais;
- resultados abaixo do esperado;
- mudanças de gestão;
- choques externos;
- ou simplesmente uma correção generalizada do mercado.
Portanto, análise fundamentalista ajuda a selecionar ativos.
Mas não transforma uma ação em investimento sem risco.
A Wheel pode ficar “presa” depois de uma queda forte
Esse talvez seja um dos cenários mais desconfortáveis da estratégia.
Imagine que você tenha sido exercido em R$ 45,00 e seu custo líquido esteja em R$ 43,50.
Mas a ação caiu para R$ 32,00.
Agora você quer vender Calls cobertas.
Qual strike escolher?
Se vender uma Call próxima de R$ 33,00 ou R$ 34,00, poderá receber um prêmio mais interessante.
Mas corre o risco de entregar as ações muito abaixo do seu custo líquido caso haja recuperação.
Se escolher uma Call acima de R$ 43,50, talvez o prêmio seja muito pequeno.
É nesse tipo de situação que a Wheel pode parar de parecer uma roda que gira suavemente.
A estratégia pode ficar presa em uma posição por um período muito maior do que o esperado.
E você precisa conviver com essa possibilidade.
Nem toda roda gira na mesma velocidade
Essa é uma característica importante.
Em um mercado lateral, a Wheel pode encontrar condições favoráveis para receber prêmios sucessivamente.
Em um mercado moderadamente altista, a estratégia também pode funcionar de maneira organizada.
Mas em uma forte tendência de queda, a dinâmica muda.
O investidor pode receber as ações e precisar permanecer com elas durante muito tempo.
Portanto, o tempo necessário para completar um ciclo não é previsível.
Uma volta pode durar semanas.
Outra pode durar meses.
Em situações mais difíceis, talvez muito mais.
O segundo grande risco: limitar uma valorização muito forte
Agora vamos olhar para o outro lado.
Imagine que você tenha adquirido as ações com custo líquido de R$ 43,50 e vendido uma Call com strike de R$ 55,00.
A ação sobe para R$ 60,00.
Você poderá vender pelo strike de R$ 55,00.
Até aí, tudo bem.
Mas imagine que a ação suba para R$ 80,00.
Você ainda terá assumido a obrigação de vender por R$ 55,00.
Seu resultado pode ser positivo.
Mas deixou de participar de uma parcela muito significativa da alta.
Essa é a principal contrapartida da venda de Call coberta:
Você recebe o prêmio em troca de limitar parte do potencial de valorização.
A Call coberta não é simplesmente “dinheiro extra”
Esse é outro erro comum.
O investidor possui ações.
Enxerga uma Call pagando determinado prêmio.
E pensa:
“Vou ganhar esse dinheiro extra porque já tenho as ações.”
Mas o prêmio possui uma contrapartida.
Você está vendendo a outra pessoa um direito.
Se a ação ultrapassar o strike, poderá ser obrigado a vendê-la pelo preço acordado.
Portanto, a Call coberta é uma troca: receber prêmio agora em troca de abrir mão de parte de uma valorização futura acima do strike.
O risco de escolher um strike apenas pelo prêmio
Imagine duas Calls.
Call A:
Strike: R$ 50,00;
Prêmio: R$ 2,00.
Call B:
Strike: R$ 60,00;
Prêmio: R$ 0,50.
A primeira paga quatro vezes mais.
Mas talvez esteja muito próxima do preço atual e aumente significativamente a possibilidade de exercício.
A segunda paga menos.
Mas oferece um espaço maior para valorização da ação antes que o strike seja alcançado.
Qual é melhor?
Não existe uma resposta universal.
Depende do preço pelo qual você aceita vender as ações.
Novamente, o prêmio não pode ser o único critério.
Ter cobertura não significa não ter risco
A Call coberta é muito diferente de uma Call descoberta.
Na Call coberta, as ações que você possui servem como cobertura para a obrigação assumida.
Isso elimina um tipo específico de exposição.
Mas não elimina todos os riscos.
Você continua exposto à queda da ação, à limitação da alta, ao custo de oportunidade, à escolha inadequada do strike e à possibilidade de permanecer com o ativo por muito mais tempo do que imaginava.
Por isso, “coberta” não significa “sem risco”.
O tamanho da posição pode transformar um problema pequeno em um problema enorme
Existe outra variável que muitas vezes recebe pouca atenção: o tamanho da posição.
Imagine que uma operação da Wheel represente 5% do patrimônio de um investidor.
Uma queda importante naquela ação pode ser desagradável.
Agora imagine que represente 50% do patrimônio.
O mesmo movimento terá consequências completamente diferentes.
É por isso que gerenciamento de risco não depende apenas da qualidade do ativo.
Depende também de quanto capital está concentrado naquela posição.
O artigo original chama atenção para a necessidade de limitar exposição e evitar concentração excessiva.
Não existe um percentual universal de exposição
Aqui faço uma referência de 1% a 2% do capital para operações consideradas de maior risco.
Mas essa ideia não deveria ser transformada em uma regra universal.
O tamanho adequado de uma posição depende de:
- patrimônio total;
- experiência;
- concentração da carteira;
- correlação entre os ativos;
- volatilidade;
- capacidade financeira;
- horizonte de investimento;
- e tolerância a perdas.
O ponto mais importante não é decorar um percentual.
É compreender o princípio:
Nenhuma operação deveria possuir tamanho suficiente para comprometer o patrimônio caso o cenário adverso acontecesse.
Diversificação continua sendo necessária
Imagine que o investidor utilize toda a estratégia Wheel em apenas uma empresa.
Se algo grave acontecer com aquela companhia, toda a estrutura estará concentrada no mesmo risco.
Outra possibilidade é trabalhar com diferentes ativos e setores, respeitando o tamanho do patrimônio e a capacidade de acompanhar cada posição.
Também recomendo evitar concentração em uma única ação ou setor como forma de diluir parte do risco.
Diversificação não elimina perdas.
Mas pode impedir que um único evento determine o resultado de toda a carteira.
Diversificar também não significa espalhar operações sem critério
Existe, porém, outro extremo.
Comprar qualquer ação apenas para “diversificar” também não resolve o problema.
Diversificação precisa ser acompanhada de qualidade.
Ter dez empresas que você não estudou não é necessariamente melhor do que ter cinco que conhece profundamente.
Na Wheel, isso é especialmente importante porque a venda da Put pode resultar na aquisição das ações.
Você precisa estar preparado para ser sócio de qualquer empresa utilizada na estratégia.
O vencimento também influencia o risco
Também gosto de ressaltar a importância da gestão do vencimento e da importância para o uso de prazos longos, já que eles podem reduzir a flexibilidade da estratégia.
A ideia geral faz sentido: quanto maior o prazo, mais tempo a posição poderá permanecer aberta.
Mas não devemos transformar um número específico de dias em uma regra absoluta.
Um vencimento adequado depende das condições da operação.
O mais importante é compreender que prazo maior = mais tempo de exposição e prazo menor = menos tempo, mas necessidade de acompanhamento mais frequente.
O vencimento deve estar alinhado com o objetivo
Imagine duas Puts com o mesmo strike.
Uma vence em 15 dias.
A outra em 60 dias.
As duas podem apresentar prêmios diferentes.
E a exposição ao comportamento do ativo também será diferente.
O investidor precisa perguntar:
“Por quanto tempo estou disposto a manter essa obrigação aberta?”
Essa pergunta faz parte da gestão da Wheel.
Rolagem não elimina prejuízo
Outro conceito importante é a rolagem.
Imagine que uma Put vendida esteja se aproximando do strike.
O investidor pode recomprar aquela opção e vender outra com vencimento posterior ou strike diferente.
Pode parecer que o problema foi resolvido.
Mas não necessariamente.
Ao recomprar a primeira opção, talvez seja necessário realizar uma perda.
A nova posição passa a ser uma nova operação.
Portanto:
Rolagem é gerenciamento de posição. Não é apagamento de prejuízo.
Essa diferença precisa ficar clara.
Nunca role apenas para evitar admitir uma perda
Existe um risco psicológico importante.
Às vezes, o investidor não quer encerrar uma operação negativa porque isso significaria “assumir o prejuízo”.
Então rola, depois rola novamente e novamente.
Em algum momento, a estratégia deixou de ser uma decisão racional.
Virou uma tentativa de não reconhecer o erro.
É por isso que toda rolagem deveria responder à pergunta:
“Se eu não tivesse a posição anterior, eu abriria esta nova operação hoje?”
Se a resposta for não, talvez a rolagem não faça sentido.
Os prêmios pequenos podem criar uma falsa sensação de segurança
Esse talvez seja um dos maiores perigos psicológicos da Wheel.
Imagine que você faça dez operações.
Em cada uma delas recebe R$ 150,00 de prêmio.
Durante meses, tudo parece funcionar perfeitamente.
Você acumula R$ 1.500,00.
Então acontece uma queda forte.
Uma única posição produz uma perda de R$ 4.000,00.
Todos os prêmios anteriores foram mais do que anulados.
É por isso que aquela ideia que já discutimos em outros artigos continua válida:
O importante não é apenas ganhar várias vezes. É evitar que uma única perda destrua muitos ganhos anteriores.
“Ganhar de balde e perder de colherinha”
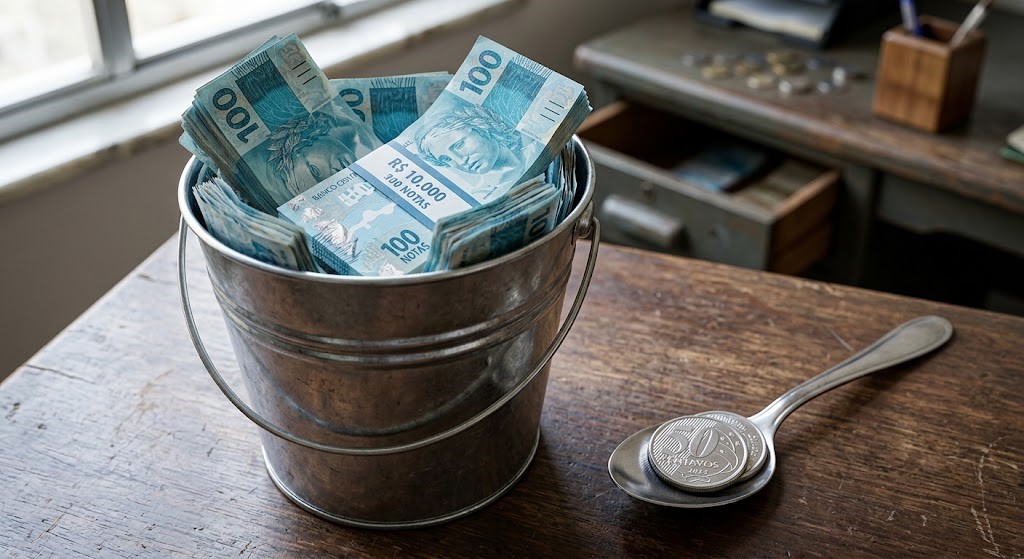
Essa frase se encaixa perfeitamente na Wheel.
Receber prêmios continuamente pode criar a impressão de que a estratégia “sempre ganha”.
Mas sabemos que isso não existe.
As perdas virão.
O objetivo é impedir que sejam grandes demais.
Uma sequência de pequenas receitas não compensa automaticamente uma exposição desproporcional.
Por isso, o gerenciamento de risco precisa existir antes da venda da primeira Put.
A Wheel exige capital suficiente para cumprir as obrigações
Essa é outra questão prática fundamental.
Se você vende uma Put garantida por caixa, precisa estar preparado financeiramente para comprar as ações caso seja exercido.
Não deveria depender de empréstimo, margem excessiva, venda emergencial de outros investimentos,
ou da expectativa de que “a opção certamente não será exercida”.
Se o exercício faz parte do contrato, precisa fazer parte do planejamento.
Nunca monte a Wheel contando apenas com o melhor cenário
Imagine que você pense:
“Essa ação nunca vai cair até o meu strike.”
Esse raciocínio contradiz a própria essência da estratégia.
Se você não está preparado para comprar a ação, não deveria vender a Put como se o exercício fosse impossível.
Da mesma forma:
“Essa ação não vai subir até a minha Call.”
Também não é uma premissa segura.
A Wheel precisa ser planejada considerando que qualquer uma das duas opções pode ser exercida.
O melhor cenário não é o único cenário
Quando analisamos a Wheel, precisamos considerar pelo menos quatro situações:
1. A Put expira sem exercício.
Você mantém o prêmio e pode avaliar nova operação.
2. A Put é exercida e a ação permanece relativamente estável.
Você recebe as ações e pode vender Calls.
3. A ação despenca depois do exercício.
Você poderá carregar uma posição com perda por tempo indeterminado.
4. A ação dispara depois que você vende a Call.
Você pode entregar as ações pelo strike e deixar de participar de parte da valorização.
Uma estratégia só pode ser compreendida quando todos esses cenários são considerados.
Quando a Wheel pode ser inadequada?
A estratégia pode não ser adequada se você não aceita possuir as ações, ou se precisa do dinheiro no curto prazo, se não possui capital suficiente para o exercício, se não suporta oscilações relevantes, se não deseja acompanhar as posições ou se não entende completamente as obrigações assumidas.
Nesse caso, não há nenhum problema em escolher outra estratégia.
Conhecer uma ferramenta não significa ser obrigado a utilizá-la.
Não operar também faz parte da Wheel
Essa filosofia continua válida aqui.
Talvez não exista uma Put interessante.
Ou talvez as Calls estejam pagando pouco.
E talvez a ação esteja excessivamente volátil.
Talvez o mercado esteja em um momento de grande incerteza.
Ou ainda simplesmente não haja uma relação risco-retorno adequada.
Nesse caso não venda a opção.
A roda não precisa girar todos os meses.
Às vezes, o melhor movimento é permanecer parado.
O investidor precisa controlar a estratégia, e não ser controlado por ela
Esse talvez seja o ponto central desta parte.
A Wheel é uma estrutura.
Ela não deve se transformar em uma obrigação de operar.
Se o investidor começa a pensar: “Preciso vender alguma opção este mês para gerar renda” pode acabar aceitando operações ruins apenas para manter o fluxo de prêmios.
Esse é um erro perigoso.
A renda deveria surgir de boas operações.
Boas operações não deveriam ser inventadas apenas para produzir renda.
A estratégia precisa sobreviver ao pior cenário razoável
Antes de iniciar uma Wheel, vale fazer um exercício simples.
Imagine que a ação caia 10%, 20% ou 30%.
O que aconteceria?
Você continuaria confortável?
Possui capital suficiente?
Aceitaria permanecer com as ações?
O tamanho da posição seria suportável?
Se a resposta começar a ficar desconfortável demais, talvez a exposição seja excessiva.
Preservar o patrimônio vem antes de coletar prêmios
Essa ideia resume toda a filosofia que estamos construindo neste blog.
O objetivo não deveria ser receber o maior prêmio possível.
Deveria ser construir patrimônio de maneira sustentável.
Se uma operação oferece um prêmio elevado, mas coloca uma parcela desproporcional do patrimônio em risco, talvez o prêmio não compense.
Se outra oferece um resultado menor, mas permite controlar melhor a exposição, pode ser mais coerente.
O maior retorno possível nem sempre é o melhor retorno possível.
A Wheel não é segura apenas porque utiliza Calls cobertas e Puts garantidas
A wheel é uma forma disciplinada de gerar renda, mas também não é uma fonte isenta de riscos.
Essa distinção é fundamental.
Utilizar cobertura e capital reservado melhora a estrutura de determinadas obrigações.
Mas não elimina o risco da ação, o risco de mercado, o risco de concentração, o risco de oportunidade;
ou o risco de tomada de decisão.
Por isso, eu evitaria qualquer expressão que faça a Wheel parecer um “caminho seguro” para gerar rendimento.
O termo mais adequado é: estratégia estruturada.
O verdadeiro diferencial está na disciplina
Depois de retirar a promessa de rentabilidade e olhar para a estratégia de maneira mais fria, o que sobra?
Algo bastante interessante: um processo.
Você define os ativos que aceitaria possuir.
Define preços que considera adequados.
Recebe prêmio para assumir determinada obrigação.
Se recebe as ações, passa para Calls cobertas.
Se vende as ações, pode retornar às Puts.
Mantém controle sobre o tamanho das posições.
Diversifica.
Evita concentrar riscos.
E espera quando não existe uma oportunidade adequada.
Essa disciplina é muito mais importante do que qualquer percentual mensal.
A roda deve girar devagar o suficiente para não perder o controle
Uma roda girando rapidamente demais pode ser difícil de controlar.
Com a Wheel acontece algo parecido.
Quanto mais contratos, mais ativos, mais vencimentos e mais operações simultâneas, maior será a necessidade de acompanhamento.
Por isso, começar pequeno não é apenas uma questão de medo.
É uma questão de aprendizado.
Você precisa conhecer o comportamento da estratégia antes de aumentar sua exposição.
A estratégia Wheel realmente pode melhorar o rendimento de uma carteira?
Depois de percorrermos todas as etapas da Wheel, podemos finalmente voltar à pergunta que deu origem a este artigo.
A estratégia Wheel pode melhorar o rendimento de uma carteira?
Sim, ela pode acrescentar fontes de resultado que não existiriam em uma simples posição passiva em ações.
O investidor pode receber:
prêmios pela venda de Puts;
prêmios pela venda de Calls cobertas;
e, dependendo da estrutura utilizada, manter parte do capital aplicado enquanto aguarda o desenvolvimento das operações.
Além disso, quando as ações são adquiridas por meio do exercício de uma Put, o prêmio recebido pode reduzir seu custo líquido de aquisição.
Mas existe uma palavra fundamental nessa resposta:
pode.
Não existe garantia de que isso acontecerá.
A Wheel acrescenta possibilidades à carteira.
Não elimina a incerteza do mercado.
O que realmente faz a Wheel funcionar?
Depois de tudo o que estudamos, podemos perceber que a estratégia não depende de um segredo escondido dentro das opções.
A Wheel é formada por operações relativamente simples: venda de Put, eventual aquisição das ações,
venda de Call coberta e repetição do processo.
O diferencial está na maneira como essas operações são organizadas.
O investidor aceita comprar ações por determinado preço.
Recebe um prêmio para assumir essa obrigação.
Se recebe as ações, passa a aceitar vendê-las por outro preço.
Recebe outro prêmio.
Quando as ações saem da carteira, pode voltar para a etapa inicial.
É uma estrutura cíclica.
A primeira decisão continua sendo a mais importante: escolher a ação
Podemos estudar dezenas de strikes.
Comparar vencimentos.
Analisar prêmios.
Calcular rentabilidades.
Mas tudo isso perde importância se o ativo escolhido for inadequado.
Se a Put for exercida, você poderá se tornar acionista da empresa.
Portanto, a pergunta inicial continua sendo:
“Eu realmente aceitaria ter essa empresa na minha carteira?”
Essa deve ser a ideia mais importante da estratégia: a necessidade de trabalhar com ações que o investidor estaria disposto a manter caso a Put fosse exercida.
Se a resposta for não, talvez aquela ação não devesse fazer parte da Wheel, independentemente do tamanho do prêmio oferecido.
O segundo passo é escolher um preço que faça sentido
Depois da empresa vem o preço.
Você pode gostar muito de uma companhia e ainda considerar que suas ações estejam caras.
A venda da Put permite estabelecer um strike pelo qual você aceita assumir uma potencial obrigação de compra.
Imagine uma ação cotada a R$ 50,00;
Put vendida com strike de R$ 45,00.
Você está dizendo ao mercado:
“Por R$ 45,00, aceito comprar essas ações.”
E recebe um prêmio por assumir essa obrigação.
Essa lógica é muito diferente de simplesmente vender opções porque o prêmio parece interessante.
Se a ação não chegar ao strike, a roda pode continuar na fase das Puts
Se a Put expirar sem exercício, você mantém o prêmio recebido.
A partir daí, existem várias possibilidades.
Pode vender outra Put.
Pode esperar.
Pode escolher outro strike.
Pode analisar outro vencimento.
Ou simplesmente não fazer nada.
Esse último ponto é particularmente importante.
A Wheel é uma estratégia cíclica.
Mas não precisa funcionar de maneira automática.
Uma operação terminar não significa que outra precise começar imediatamente.
Se a ação chegar, o objetivo muda
Quando a Put é exercida, a estratégia entra em uma nova fase.
Você passa a possuir as ações.
Agora sua pergunta muda.
Antes era:
“Por quanto aceito comprar?”
Agora passa a ser:
“Por quanto aceito vender?”
É aí que entra a Call coberta.
Você recebe um prêmio em troca da obrigação potencial de vender as ações pelo strike escolhido.
Se não houver exercício, mantém as ações e pode estudar outra Call.
Se houver exercício, vende as ações e pode reiniciar o ciclo.
Essa repetição é a essência da Wheel: depois da venda das ações pela Call, o capital pode retornar à etapa de Puts e o processo recomeça.
A Wheel pode transformar a espera em uma parte ativa da estratégia
Talvez essa seja uma das características mais interessantes do método.
Imagine alguém que queira comprar determinada ação, mas apenas se ela atingir um preço inferior ao atual.
Ele poderia simplesmente esperar.
Na Wheel, existe a possibilidade de receber um prêmio enquanto assume a obrigação de comprar naquele preço.
Depois, caso receba as ações, poderia simplesmente mantê-las esperando uma valorização.
Na Wheel, existe a possibilidade de vender Calls cobertas durante essa espera.
Em outras palavras, a estratégia procura tornar produtivos determinados períodos em que o investidor, de outra forma, simplesmente aguardaria.
Isso não significa que toda espera produzirá lucro.
Significa apenas que as opções acrescentam ferramentas para administrar essa espera.
A renda fixa acrescenta uma camada interessante à estrutura
Há um outro elemento a ser acrescentado ao ciclo: manter o capital destinado à eventual compra das ações aplicado enquanto ele serve de suporte financeiro à estratégia, quando isso for permitido pela corretora e pelo instrumento utilizado.
Nesse caso, o investidor pode combinar, em determinadas situações: rendimento da aplicação mais prêmio da Put.
Depois, se receber as ações: prêmio da Call e eventual valorização da ação até o strike de venda.
É uma estrutura capaz de criar diferentes fontes potenciais de resultado.
Mas, como vimos, nenhuma delas transforma a estratégia em renda garantida.
Não existe um rendimento mensal da Wheel
Esse ponto precisa permanecer muito claro.
Já utilizamos um exemplo no qual R$ 10.000,00 geram R$ 100,00 na renda fixa e R$ 150,00 de prêmio de Put, resultando em R$ 250,00, ou 2,5% naquele período.
Esse exemplo ajuda a visualizar a combinação.
Mas não deveria ser interpretado como:
“A Wheel rende 2,5% ao mês.”
Não existe essa taxa.
Em um mês, o prêmio pode ser maior.
Em outro, menor.
A Put pode ser exercida.
A ação pode cair.
A Call pode limitar uma valorização importante.
Podem existir custos, impostos e perdas.
Portanto, a rentabilidade precisa sempre ser analisada depois de todo o resultado da posição, e não apenas pelos prêmios recebidos.
O objetivo não deveria ser dobrar o rendimento todos os meses
O título original deste artigo utilizava a ideia de que a Wheel poderia “mais que dobrar” determinados ganhos.
Como exemplo matemático, isso pode ocorrer.
Se uma aplicação rende 1% e os prêmios acrescentam mais 1,5% em determinado período, o resultado bruto daquele exemplo realmente será superior ao dobro da renda fixa isolada.
Mas transformar isso em objetivo mensal seria um erro.
O mercado não trabalha para entregar uma meta fixa ao investidor.
Por isso, a pergunta não deveria ser:
“Como faço para ganhar 2% ou 3% todo mês?”
Deveria ser:
“Existe hoje uma operação cuja relação entre risco e retorno faça sentido?”
Essa mudança de perspectiva é fundamental.
O risco não desaparece quando acumulamos vários prêmios
Imagine que durante seis meses tudo funcione perfeitamente.
Você vende Puts.
Recebe os prêmios.
Nenhuma grande queda acontece.
A sensação de segurança aumenta.
Esse pode ser justamente o momento mais perigoso.
Uma sequência de bons resultados pode levar o investidor a aumentar o número de contratos, aceitar empresas de qualidade inferior, aproximar demais os strikes, concentrar capital ou assumir obrigações maiores.
E então uma única queda forte pode comprometer muitos dos ganhos anteriores.
Exatamente por esse motivo ressalto que uma desvalorização relevante da ação pode superar os prêmios acumulados e produzir perdas significativas.
Ganhar vários prêmios pequenos não justifica uma perda enorme
Voltamos a um princípio que aparece repetidamente na nossa filosofia de investimento:
“Ganhar de balde e perder de colherinha.”
A ideia não significa que os ganhos precisam ser enormes.
Significa que as perdas precisam ser controladas.
Uma estratégia que gera pequenos ganhos durante meses e depois devolve tudo em uma única operação não está cumprindo bem sua função de construção patrimonial.
Por isso, tamanho de posição, diversificação e seleção de ativos são tão importantes quanto o prêmio.
O investidor precisa aceitar os dois lados da Wheel
Existe uma espécie de contrato psicológico por trás da estratégia.
Quando vende uma Put, você precisa aceitar:
“Posso acabar comprando essas ações.”
Quando vende uma Call coberta, precisa aceitar:
“Posso acabar vendendo essas ações.”
Se qualquer uma dessas possibilidades é inaceitável, existe uma incoerência na operação.
É por isso que strike e vencimento não devem ser escolhidos apenas pela quantidade de prêmio recebido.
Eles representam decisões reais de compra e venda.
A Wheel não elimina a necessidade de análise técnica e fundamentalista
Pelo contrário.
A estratégia pode se beneficiar das duas.
A análise fundamentalista pode ajudar a responder:
Essa é uma empresa que aceito possuir?
A análise gráfica pode contribuir para perguntas como:
Onde existem regiões relevantes de suporte e resistência?
Qual strike parece coerente com o comportamento recente do preço?
Qual é a tendência atual?
O ativo está excessivamente esticado?
Isso não garante o resultado.
Mas melhora o processo de decisão.
Não operar continua sendo uma alternativa
Existe um ponto que merece aparecer também na conclusão deste artigo.
A Wheel não cria obrigação de operar.
Se não há uma boa ação não venda Put.
Se o strike disponível não parece adequado não venda Put.
E se você possui as ações, mas nenhuma Call oferece uma relação interessante entre prêmio e preço de venda: não venda Call.
Se as condições de mercado estão confusas espere.
A roda pode parar.
Isso não significa que a estratégia tenha falhado. Significa apenas que o investidor continua no controle.
A paciência é parte da Wheel
Talvez esse seja o ponto de maior sintonia entre esta estratégia e a filosofia do Paciência & Prosperidade.
A Wheel recompensa um comportamento que, à primeira vista, parece pouco emocionante.
Esperar.
Esperar o preço, esperar o strike adequado, esperar o prêmio fazer sentido, esperar uma empresa de qualidade oferecer uma oportunidade.
E, quando nada disso aparece: continuar esperando.
Essa talvez seja uma das maiores diferenças entre investir com uma estratégia e operar apenas para sentir que está fazendo alguma coisa.
A estratégia pode ser simples; executá-la bem não é
No papel, a Wheel parece extremamente simples.
Venda Put.
Receba ações.
Venda Call.
Venda as ações.
Repita.
Mas cada uma dessas etapas exige uma decisão.
Qual empresa?
Qual strike?
Qual vencimento?
Qual tamanho?
Qual prêmio?
Quando rolar?
Quando esperar?
Quando aceitar o exercício?
Quando parar?
É justamente a qualidade dessas decisões que determinará o resultado de longo prazo.
Wheel não é uma fórmula para enriquecer rapidamente
Se existe uma conclusão que precisamos evitar, é esta:
“Descobri uma estratégia que gera dinheiro em todas as situações.”
Isso não existe.
A Wheel possui períodos favoráveis.
Possui períodos desfavoráveis.
Pode gerar fluxos interessantes de prêmio.
Mas pode também deixar o investidor preso durante muito tempo em uma ação desvalorizada.
Pode limitar uma forte alta.
Ou pode exigir paciência.
Também pode exigir capital.
Pode exigir decisões difíceis.
Ela é uma ferramenta.
E ferramentas dependem de quem as utiliza.
Conclusão: a Wheel é uma estratégia de processo, não de promessa
Depois de conhecer todo o ciclo, podemos compreender por que a estratégia Wheel desperta tanto interesse.
Ela organiza duas operações relativamente conhecidas — venda de Put garantida por caixa e venda de Call coberta — dentro de um processo cíclico.
Primeiro, o investidor aceita comprar uma ação por determinado preço.
Recebe um prêmio por essa obrigação.
Se recebe as ações, passa a aceitar vendê-las por outro preço.
Recebe outro prêmio.
Quando as ações saem da carteira, pode retornar à venda de Puts.
Enquanto o capital está disponível, também pode existir a possibilidade de mantê-lo aplicado, dependendo das regras da corretora e da estrutura utilizada.
É uma lógica elegante.
Mas elegância não significa ausência de risco.
O maior perigo continua sendo aquilo que existe desde o início: a ação pode cair muito.
E nenhum prêmio de Put ou Call é capaz de garantir que uma queda acentuada será compensada.
Por isso, a Wheel precisa começar pela qualidade da empresa, passar pela escolha consciente do strike, respeitar o tamanho da posição e terminar no gerenciamento de risco.
Não se trata de vender opções todos os meses.
Também não se trata de atingir uma rentabilidade predeterminada.
E certamente não se trata de dobrar os ganhos de maneira automática.
Trata-se de utilizar as opções para construir um processo disciplinado de entrada, permanência e eventual saída de posições em ações.
Quando encontramos uma oportunidade adequada, operamos.
Quando não encontramos: esperamos.
Porque o mercado continuará aberto amanhã.
E uma estratégia que pretende construir patrimônio durante muitos anos precisa, antes de qualquer coisa, permitir que o investidor continue presente durante muitos anos.
A roda pode girar. Mas quem decide quando fazê-la girar deve ser sempre você.
Leitura recomendada
Para compreender melhor a estratégia Wheel, vale revisar alguns conceitos que já estudamos nos artigos anteriores do Paciência & Prosperidade.
1. O que são ações? Entenda por que elas são a base de todos os investimentos na Bolsa.
Essa é a leitura fundamental para quem ainda tem alguma dúvida sobre a mecânica dos contratos utilizados na Wheel.
Antes de vender uma Put ou uma Call, é indispensável compreender claramente a diferença entre direito e obrigação.
2. Call e Put: entenda as duas faces das opções e como elas funcionam.
A Wheel utiliza justamente essas duas estruturas em momentos diferentes.
Primeiro, a Put.
Depois, a Call.
Por isso, entender profundamente o que acontece com comprador e lançador em cada uma delas torna a estratégia muito mais fácil de acompanhar.
3. Por que usar opções? Entenda como funcionam o hedge e a alavancagem.
Esse artigo ajuda a ampliar a percepção sobre o mercado de opções.
Ele mostra que esses instrumentos não existem apenas para especulação e também aprofunda a discussão sobre risco, exposição e gerenciamento de capital.
4. Strike o vencimento: entenda como esses dois fatores influenciam suas opções.
Esta leitura é especialmente importante antes de tentar colocar a Wheel em prática.
Grande parte das decisões da estratégia depende exatamente da escolha do strike e do prazo da opção.
Aviso importante
Este conteúdo tem finalidade exclusivamente educacional e informativa.
Ele não constitui recomendação de compra, venda ou manutenção de ativos financeiros.
Operações com opções envolvem riscos e podem resultar em perdas relevantes.
Antes de investir, faça sua própria análise e, se necessário, consulte um profissional habilitado.