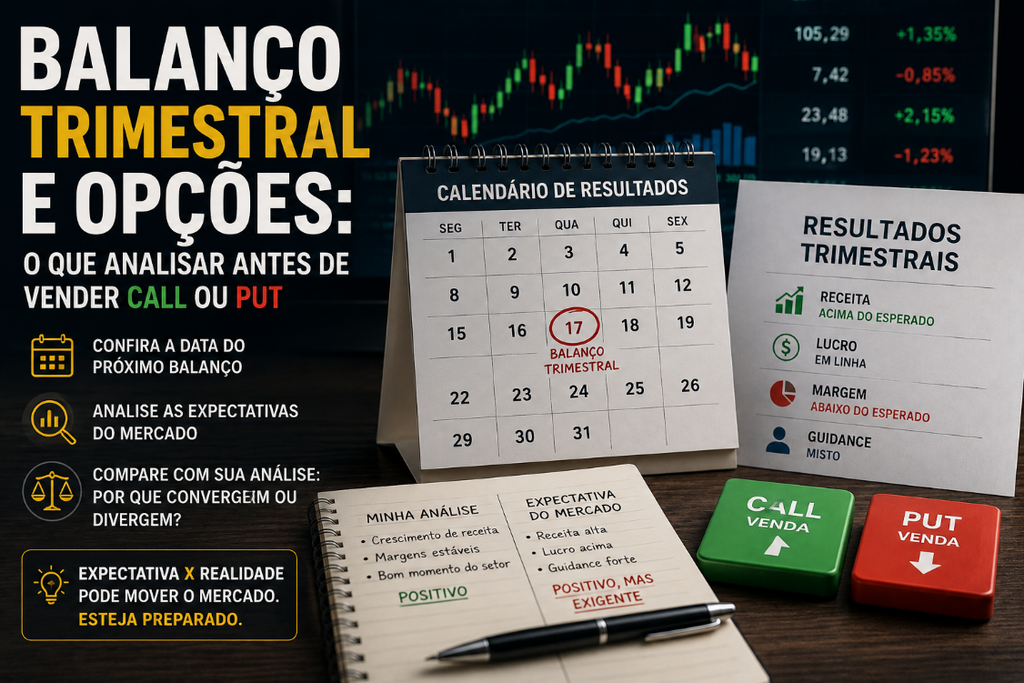
Entendendo o balanço trimestral e opções.
Você analisou o gráfico.
Identificou suportes e resistências, avaliou a tendência, escolheu o vencimento, estudou os strikes e finalmente encontrou uma oportunidade interessante para vender uma Call ou uma Put.
Parece que chegou a hora de enviar a ordem.
Mas existe uma pergunta que deveria fazer parte do seu checklist:
Quando essa empresa divulgará o próximo balanço trimestral?
Essa informação pode mudar completamente sua decisão.
A divulgação de resultados é um dos eventos capazes de provocar movimentos expressivos no preço de uma ação.
E, para quem opera opções, uma movimentação brusca do ativo pode produzir consequências ainda maiores.
Mas descobrir a data é apenas o primeiro passo.
Também precisamos saber o que o mercado espera daquele resultado.
E depois fazer uma comparação ainda mais importante:
As expectativas do mercado convergem ou divergem daquilo que minha própria análise indica? E por quê?
É essa investigação que desenvolveremos neste artigo.
Não para tentar adivinhar o resultado de um balanço.
Muito menos para descobrir uma fórmula capaz de prever se uma ação subirá ou cairá depois da divulgação.
O objetivo é mais realista: evitar entrar em uma operação sem perceber que existe um evento relevante no caminho e compreender melhor o risco que estamos aceitando.
📘 Quer aprofundar seus conhecimentos sobre ações e opções?
O Paciência & Prosperidade está avaliando o lançamento de um curso inteiramente escrito e ilustrado, com explicações acessíveis e exemplos práticos sobre o mercado financeiro.
Conheça a proposta e cadastre seu interesse, sem compromisso.
Antes de vender a opção, consulte o calendário
Imagine que você encontre uma Put aparentemente interessante.
A ação está sendo negociada a R$ 50,00.
Você analisa o gráfico e identifica uma região de suporte em R$ 46,00.
Então considera vender uma Put com strike de R$ 45,00.
O prêmio parece interessante.
O strike está abaixo da região que você considera importante.
O vencimento também parece adequado.
Tudo certo?
Ainda não.
Suponha que a empresa divulgue seus resultados trimestrais daqui a três dias.
Agora existe uma informação nova dentro da operação.
Sua Put não estará exposta apenas ao comportamento normal do ativo.
Ela atravessará um evento que pode alterar rapidamente: o preço da ação, a volatilidade e o valor da própria opção.
Isso não significa que você necessariamente deva desistir da operação.
Significa que essa informação precisa fazer parte da decisão antes da entrada.
O problema não é o balanço. É ser surpreendido por ele
Não existe uma regra universal dizendo:
“Nunca venda opções antes da divulgação de resultados.”
Seria uma simplificação excessiva.
Existem investidores que deliberadamente montam estratégias em torno desses eventos.
Outros preferem não carregar determinadas posições durante balanços.
As duas decisões podem fazer sentido dependendo da estratégia, do risco e da experiência de cada pessoa.
O problema é outro: descobrir depois de montar a posição que haverá uma divulgação importante antes do vencimento.
Nesse caso, não houve uma decisão consciente de assumir o risco.
Houve simplesmente uma informação que deixou de ser considerada.
Um bom balanço não garante uma alta
Aqui começa uma das partes mais interessantes do assunto.
Imagine que uma empresa divulgue: receita maior, lucro maior, crescimento das vendas, melhora operacional.
A primeira reação poderia ser:
“O balanço foi bom. A ação deveria subir.”
Mas ela cai.
Como isso é possível?
Porque o mercado não reage apenas à comparação com o trimestre anterior.
Ele reage também à comparação entre o que aconteceu e o que já era esperado que acontecesse.
Se o mercado esperava um resultado excepcional e a empresa entregou apenas um resultado bom, a reação pode ser negativa.
O inverso também pode ocorrer.
Uma empresa apresenta números aparentemente ruins, mas eles são menos ruins do que o mercado esperava.
A ação sobe.
É por isso que analisar balanços exige mais do que classificar números como bons ou ruins.
Expectativa versus realidade
Podemos resumir a lógica com quatro situações:
| Resultado divulgado | Expectativa anterior | Possível interpretação |
| Bom | Baixa | Surpresa positiva |
| Bom | Muito alta | Pode decepcionar |
| Ruim | Muito baixa | Pode surpreender positivamente |
| Ruim | Alta | Surpresa negativa |
Isso não significa que a ação obrigatoriamente seguirá determinado caminho.
O mercado é muito mais complexo.
Mas a tabela revela um princípio fundamental:
O preço reage não apenas aos números, mas à diferença entre aquilo que aconteceu e aquilo que os investidores esperavam.
E é exatamente aí que sua análise entra
Antes de vender uma Call ou Put, procure descobrir:
Quando será o próximo balanço?
Depois: o que o mercado espera?
E finalmente: o que eu espero?
Se sua análise e o consenso apontam para a mesma direção, pergunte:
Por que estamos chegando à mesma conclusão?
Se divergem: o que estou enxergando de maneira diferente?
Talvez você tenha identificado uma melhora operacional que acredita estar sendo subestimada.
Talvez o mercado esteja considerando uma informação que você deixou passar.
Talvez as duas análises utilizem premissas diferentes.
A divergência não significa automaticamente que você está errado.
Mas deve provocar investigação.
Não lute contra o consenso sem entender por quê
Pensar diferente do mercado não é um problema.
Às vezes, justamente aí estão as melhores oportunidades.
O problema é pensar diferente sem saber por quê.
Se dezenas de participantes esperam determinado resultado e sua análise aponta para outro cenário, vale procurar a origem da diferença.
Pergunte:
Estou usando informações atualizadas?
Existe alguma mudança no setor?
As margens estão se comportando como imaginei?
O mercado está esperando crescimento maior do que eu?
Existe algum guidance anterior influenciando as projeções?
O objetivo não é abandonar sua análise e seguir a maioria.
É testar sua própria tese.
O balanço passa a fazer parte da operação
A partir daqui, podemos acrescentar mais uma pergunta ao processo de entrada:
Minha opção atravessará uma divulgação de resultados?
Se a resposta for sim, isso precisa entrar conscientemente na decisão.
Especialmente porque, para quem vende opções, não estamos falando apenas da direção que a ação poderá tomar.
Existe outro elemento fundamental: a volatilidade implícita.
Ela pode aumentar antes do balanço, influenciar os prêmios e mudar rapidamente depois da divulgação.
E isso explica algo que muitos iniciantes estranham: por que as opções podem parecer tão caras justamente antes de determinados eventos.
O mercado negocia expectativas, não apenas resultados
Anteriormente, vimos que descobrir quando acontecerá a próxima divulgação de resultados deveria fazer parte da análise antes de vender uma Call ou uma Put.
Mas conhecer a data não basta.
Precisamos tentar compreender uma segunda informação: o que o mercado espera que a empresa entregue?
Essa pergunta é importante porque o preço de uma ação incorpora expectativas antes mesmo de o balanço ser divulgado.
Por isso, quando os números finalmente aparecem, o mercado não está simplesmente perguntando:
“O resultado foi bom?”
A comparação costuma ser muito mais próxima de:
“O resultado foi melhor ou pior do que aquilo que já esperávamos?”
E essa pequena diferença ajuda a explicar algumas reações que, à primeira vista, parecem não fazer sentido.
O que é o consenso de mercado?
Antes da divulgação dos resultados, analistas e instituições elaboram estimativas para diferentes números da empresa.
Entre eles podem estar receita, lucro, lucro por ação, EBITDA, margens e outros indicadores relevantes para aquele negócio.
Quando várias estimativas são reunidas, temos aquilo que normalmente chamamos de consenso de mercado.
O consenso não é uma previsão infalível.
Muito menos representa aquilo que obrigatoriamente acontecerá.
Ele funciona como uma referência das expectativas existentes antes da divulgação.
E isso é exatamente o que nos interessa.
O número divulgado precisa ser comparado com alguma coisa
Imagine que uma empresa tenha apresentado lucro de R$ 1 bilhão.
Esse resultado é bom ou ruim?
Isoladamente, não sabemos.
Precisamos de contexto.
Se no mesmo período do ano anterior ela lucrou R$ 700 milhões, houve crescimento expressivo.
Mas imagine que o mercado estivesse esperando R$ 1,3 bilhão.
Agora temos duas leituras verdadeiras ao mesmo tempo: o lucro cresceu em relação ao passado, mas ficou abaixo das expectativas.
É perfeitamente possível, portanto, que um resultado aparentemente excelente seja recebido negativamente.
O contrário também acontece
Imagine outra empresa.
No trimestre anterior, ela apresentou lucro de R$ 1 bilhão.
Agora divulga R$ 800 milhões.
O lucro caiu.
Parece ruim.
Mas suponha que, devido às dificuldades do setor, o mercado estivesse esperando apenas
R$ 600 milhões.
A empresa apresentou deterioração em relação ao passado, mas entregou um resultado melhor do que o esperado.
A reação das ações pode ser positiva.
Por isso:
“Melhor que antes” e “melhor que o esperado” são conceitos diferentes.
Para quem possui uma posição em opções atravessando o balanço, essa diferença importa muito.
Não olhe apenas para o lucro
Outro erro seria reduzir toda a análise do balanço a uma única linha.
Uma empresa pode superar a expectativa de lucro e, ainda assim, apresentar algum elemento preocupante.
Por exemplo: receita abaixo do esperado, redução das margens, aumento de custos, geração de caixa mais fraca ou uma perspectiva menos favorável para os próximos períodos.
Da mesma forma, determinado indicador pode decepcionar enquanto outros números surpreendem positivamente.
Por isso, a manchete:
“Empresa supera expectativa de lucro”
não conta necessariamente toda a história.
O guidance pode mudar completamente a interpretação
Existe ainda outro elemento muito importante: as perspectivas apresentadas pela própria companhia.
Dependendo da empresa e do mercado, a administração pode fornecer projeções ou indicações sobre receita futura, investimentos, margens, crescimento, custos ou outras variáveis importantes.
Esse conjunto de perspectivas é frequentemente chamado de guidance.
Imagine que uma empresa apresente um trimestre excelente.
Receita acima do esperado.
Lucro acima do esperado.
Margens fortes.
Mas a administração sinaliza que espera uma desaceleração importante nos próximos meses.
O mercado pode deixar de olhar para aquilo que acabou de acontecer e começar imediatamente a precificar aquilo que poderá acontecer.
Essa é uma ideia fundamental:
O mercado financeiro tende a olhar para frente.
O preço antes do balanço também conta uma história
Existe ainda uma pergunta interessante: o que aconteceu com a ação nas semanas anteriores à divulgação?
Imagine que o mercado esteja extremamente otimista.
A ação sobe 10%, 15%, 20% antes do resultado.
Quando o balanço chega, os números são bons.
Mesmo assim, a ação cai.
Por quê?
Uma possível explicação é que parte daquele otimismo já estivesse incorporada ao preço.
Em outras palavras: um bom resultado pode não ser suficiente quando o preço já refletia expectativas ainda melhores.
Isso ajuda a compreender a conhecida ideia de que determinado evento já estava “precificado”.
E o que isso tem a ver com a venda de Call ou Put?
Tudo.
Imagine que você pretenda vender uma Call porque acredita que a ação dificilmente ultrapassará determinada resistência.
Mas o balanço ocorrerá antes do vencimento.
Se houver uma surpresa positiva relevante, o ativo pode romper rapidamente a região que você considerava difícil de superar.
Agora pense na Put.
Você identificou um suporte aparentemente sólido e vendeu abaixo dele.
Uma surpresa negativa pode produzir um gap de baixa e levar o preço diretamente para outra região.
Isso não significa que análise técnica deixou de funcionar.
Significa apenas que: um evento novo pode alterar o cenário que existia quando a análise foi feita.
Expectativa elevada também pode significar maior exigência
Existe outro aspecto interessante.
Às vezes, uma empresa é tão bem vista que apresentar bons resultados já não basta.
O mercado espera crescimento elevado, margens excelentes, guidance otimista, execução praticamente perfeita.
Quanto maior a expectativa, maior pode ser a dificuldade de surpreender positivamente.
Da mesma maneira, empresas muito penalizadas podem enfrentar expectativas tão baixas que um resultado apenas “menos ruim” produz forte recuperação.
Isso reforça nossa principal ideia: não analise apenas o resultado esperado. Analise também o nível de expectativa que existe ao redor dele.
O consenso é referência, não ordem
Também não devemos cair no extremo oposto.
Se o consenso espera determinado resultado, isso não significa que devemos simplesmente concordar.
O mercado pode estar errado.
Analistas podem revisar projeções.
Premissas podem falhar.
Eventos inesperados podem ocorrer.
O objetivo de consultar o consenso não é substituir nossa análise pela opinião dos outros.
É obter uma referência para compará-la com aquilo que nós mesmos estamos enxergando.
E é exatamente aí que o processo começa a ficar interessante.
A pergunta mais valiosa talvez seja: por quê?
Suponha que sua análise indique um trimestre forte.
Você consulta as expectativas e percebe que o mercado também espera um trimestre forte.
Não pare em: “Concordamos.”
Pergunte:
“Estamos otimistas pelos mesmos motivos?”
Agora imagine o contrário.
Você acredita que o resultado será fraco, enquanto as expectativas são bastante positivas.
Novamente:
“Por que estou vendo algo diferente?”
Talvez você tenha encontrado uma informação relevante.
Mas talvez esteja utilizando uma premissa diferente.
Ou talvez tenha deixado de considerar algo que o mercado já está acompanhando.
O valor está justamente em investigar a origem da divergência.
Sua análise versus a expectativa do mercado: quando as opiniões não coincidem
Até aqui, já temos três informações importantes antes de atravessar um balanço com uma posição em opções: quando o resultado será divulgado, o que o mercado espera e o que aconteceu nos períodos anteriores.
Agora precisamos acrescentar uma quarta informação:
O que a sua própria análise indica?
Essa comparação pode ser extremamente útil.
Não porque precisamos descobrir quem está certo antes da divulgação — isso seria impossível —, mas porque uma divergência entre nossa leitura e a expectativa do mercado merece ser compreendida.
Se você pretende vender uma Call ou uma Put e sua tese depende do comportamento futuro do ativo, deveria conseguir explicar por que acredita naquele cenário.
Comece registrando sua própria expectativa
Antes de consultar dezenas de opiniões, tente organizar aquilo que você mesmo espera.
Não é necessário construir um relatório profissional.
Algumas perguntas já ajudam:
A receita tende a crescer ou diminuir?
As margens parecem estar melhorando ou piorando?
O setor atravessa um momento favorável?
Houve alguma mudança importante desde o último trimestre?
A empresa demonstrou capacidade de geração de caixa?
Existe algum fator extraordinário que possa afetar o resultado?
O objetivo é formar uma hipótese.
Por exemplo:
“Acredito que a empresa possa apresentar crescimento de receita, mas espero pressão sobre as margens devido ao aumento dos custos.”
Agora temos algo concreto para comparar.
Depois descubra o que o mercado espera
Só então colocamos nossa leitura diante do consenso.
Imagine que você esperava receita crescendo, margens pressionadas e lucro praticamente estável.
Mas encontra expectativas indicando receita crescendo, margens melhores e lucro significativamente maior.
Existe uma divergência.
E ela está concentrada principalmente em margens e lucro.
Essa informação é muito mais útil do que simplesmente concluir:
“Estou pessimista e o mercado está otimista.”
Agora sabemos exatamente onde as análises se separam.
Procure a origem da divergência
Esse talvez seja o exercício mais importante desta parte.
Pergunte:
Por que o mercado espera algo diferente de mim?
Talvez você esteja considerando um aumento de custos que acredita ser relevante.
Mas talvez os analistas esperem que a empresa consiga repassar esses custos aos preços.
Talvez você espere menor demanda.
Mas o consenso pode estar incorporando crescimento de determinado segmento que você não considerou.
Ou pode acontecer o contrário.
Você identificou uma melhora que acredita ainda não estar plenamente refletida nas projeções.
O importante é sair de:
“Eu penso diferente.”
Para:
“Eu penso diferente por esta razão.”
Divergir do mercado não significa estar errado
Existe uma tentação de pensar:
“Se tantos analistas acreditam nisso e eu penso diferente, provavelmente minha análise esteja errada.”
Não necessariamente.
Consenso não é certeza.
Se fosse, as empresas jamais surpreenderiam o mercado.
A finalidade de consultar expectativas não é obter uma resposta pronta.
É colocar nossa tese sob pressão.
Se, depois de investigar os argumentos contrários, você continua encontrando fundamentos para sua leitura, a divergência pode ser perfeitamente legítima.
O problema é divergir sem perceber que uma informação importante foi ignorada.
Concordar com o mercado também não significa estar protegido
Existe o erro inverso:
“Minha análise coincide com o consenso. Então a operação está segura.”
Também não.
Imagine que você e o mercado esperem um excelente balanço.
A empresa entrega exatamente isso.
Mas a ação cai.
Por quê?
Talvez aquele excelente resultado já estivesse amplamente precificado.
Ou talvez o guidance decepcione.
E talvez uma margem específica preocupe os investidores.
Ou simplesmente as expectativas reais incorporadas ao preço fossem ainda maiores do que os números publicados nas estimativas.
Portanto: convergência aumenta nossa compreensão do cenário, mas não elimina a incerteza.
Observe também o comportamento do preço antes do balanço
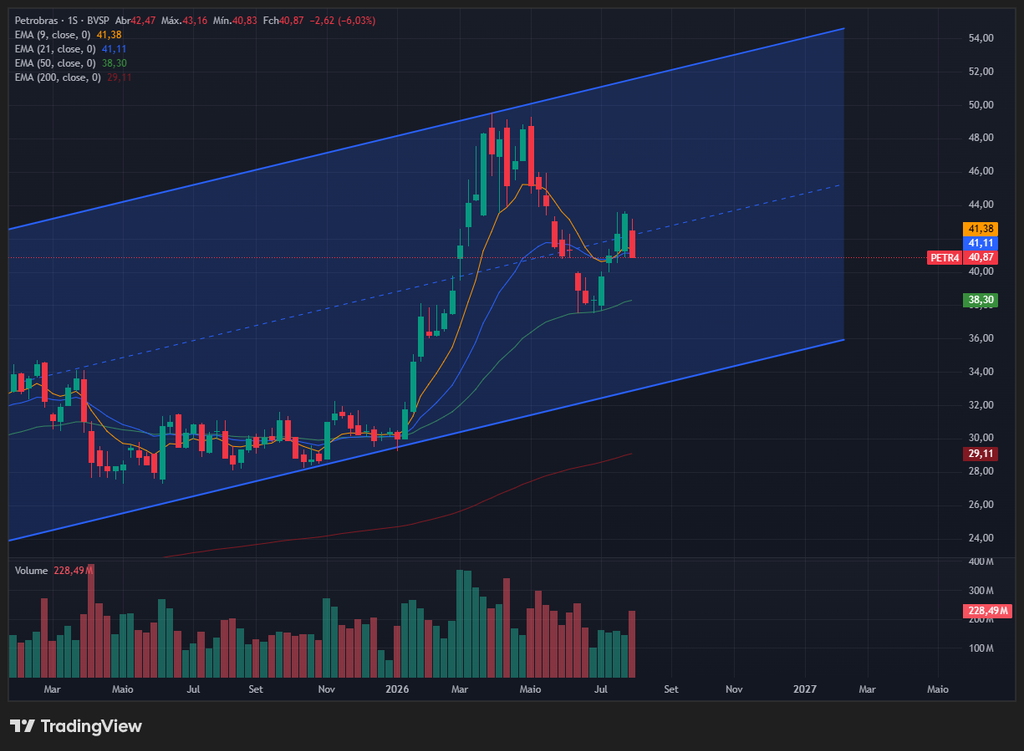
Aqui podemos unir análise fundamentalista e análise técnica.
Imagine que o consenso esteja bastante otimista e, nas semanas anteriores ao balanço, a ação tenha subido fortemente.
Isso merece atenção.
Talvez parte da expectativa positiva já tenha sido incorporada ao preço.
Agora imagine o contrário.
As expectativas pioraram e a ação sofreu uma queda expressiva antes mesmo da divulgação.
Também pode existir antecipação.
O gráfico não revela qual será o balanço.
Mas pode ajudar a perceber como o mercado está se posicionando diante das expectativas.
Para quem vende opções, a pergunta precisa ir além da direção
Imagine que você pretenda vender uma Put porque acredita que o resultado será positivo.
A análise própria é otimista.
O consenso também.
Seria suficiente?
Não.
Ainda precisamos perguntar:
“Se estivermos errados, consigo suportar a reação?”
Esse ponto muda completamente o raciocínio.
Se a Put estiver garantida por caixa e você aceitar adquirir aquela quantidade de ações pelo preço planejado, existe determinada estrutura de risco.
Se a posição estiver fortemente alavancada, existe outra.
O mesmo vale para uma Call vendida.
O balanço pode produzir uma movimentação muito maior do que aquela observada nos dias normais de negociação.
Trabalhe com cenários, não com certezas
Em vez de pensar: “O balanço será bom.”
Podemos trabalhar com três possibilidades simples.
Cenário 1 – Melhor que o esperado:
O que pode acontecer com minha Call ou Put se a ação apresentar forte valorização?
Cenário 2 – Próximo das expectativas:
Como minha posição tende a se comportar se não houver grande surpresa?
Cenário 3 – Pior que o esperado:
O que acontece se a ação sofrer uma queda brusca?
Não precisamos prever exatamente o preço em cada cenário.
O objetivo é descobrir se existe algum deles que produziria uma situação que não estamos preparados para enfrentar.
Se existe, talvez o problema não esteja na análise.
Pode estar no tamanho ou na estrutura da posição.
Uma pergunta simples antes da ordem
Depois de comparar sua análise com o consenso, tente completar esta frase:
“Minha expectativa diverge/converge com a do mercado porque…”
Se você consegue completar a frase com argumentos claros, ótimo.
Se a resposta for apenas:
“Porque acho que vai subir.”
Ou:
“Porque o gráfico está bonito.”
Talvez ainda exista trabalho a fazer.
Não precisamos possuir certeza.
Precisamos possuir uma tese compreensível.
Mudar de opinião também faz parte da análise
Existe ainda uma possibilidade que não deveria incomodar nenhum investidor: descobrir que nossa análise estava incompleta.
Você começa otimista.
Pesquisa as expectativas.
Encontra informações que não havia considerado, reavalia os números e muda de opinião.
Isso não significa fracasso.
Significa que o processo funcionou.
O objetivo da análise não deveria ser provar que nossa primeira impressão estava correta.
Deveria ser tomar uma decisão melhor com as informações disponíveis.
O balanço pode mexer com muito mais do que o preço da ação
Até aqui, concentramos nossa atenção principalmente na possibilidade de o balanço provocar uma alta ou queda das ações.
Para quem vende opções, porém, existe uma segunda variável que merece tanta atenção quanto a direção do ativo: a volatilidade implícita.
Antes de uma divulgação de resultados existe uma incerteza evidente.
O mercado ainda não sabe exatamente quais números serão apresentados nem como os investidores reagirão a eles.
Essa incerteza pode aparecer no preço das opções.
E é justamente por isso que, às vezes, o investidor encontra Calls e Puts aparentemente muito bem remuneradas pouco antes da divulgação de um balanço.
O prêmio maior não surgiu gratuitamente.
O mercado pode estar precificando um risco maior de movimentação do ativo.
Por que as opções podem ficar mais caras antes do balanço?
Imagine uma ação que normalmente apresenta movimentos relativamente moderados.
Daqui a dois dias, porém, a empresa divulgará resultados.
Agora existe a possibilidade de forte crescimento do lucro, decepção nas margens, mudança no guidance, surpresa na receita ou qualquer outra informação capaz de alterar rapidamente a percepção dos investidores.
Quanto maior a incerteza sobre o movimento futuro do ativo, maior pode ser a volatilidade implícita incorporada às opções.
Isso tende a influenciar seus prêmios.
Para o vendedor, pode surgir uma sensação bastante atraente:
“Essa opção está pagando muito bem.”
Mas a pergunta seguinte deveria ser:
“Por que o mercado está pagando tanto?”
Prêmio alto pode significar risco alto
Suponha que determinada Put normalmente pudesse ser vendida por algo próximo de R$ 1,00.
Na proximidade do balanço, a encontramos por R$ 2,00.
Seria tentador concluir que encontramos uma oportunidade excepcional.
Talvez exista uma oportunidade.
Mas também pode existir simplesmente mais incerteza embutida naquele prêmio.
O mercado sabe que haverá um evento relevante.
Compradores estão dispostos a pagar mais por determinadas proteções ou exposições.
E os vendedores exigem maior remuneração para assumir o outro lado.
Portanto: prêmio elevado não deveria ser analisado isoladamente da razão pela qual ele está elevado.
O papel do Vega
No artigo sobre as gregas, estudamos que o Vega mede a sensibilidade do preço da opção às mudanças na volatilidade implícita.
Quando a volatilidade implícita aumenta, isso tende, mantendo os demais fatores constantes, a elevar o valor das opções.
Quando diminui, ocorre o contrário.
Isso é particularmente interessante ao redor de balanços.
Antes da divulgação a incerteza pode ser elevada.
Depois, uma grande parte dessa incerteza desaparece.
Afinal, os números que antes eram desconhecidos agora estão na tela.
Essa mudança pode provocar uma redução significativa da volatilidade implícita.
É o fenômeno frequentemente chamado de: volatility crush.
A queda da volatilidade pode favorecer quem vendeu a opção
Em princípio, isso parece excelente para o vendedor.
Imagine que você venda uma opção quando a volatilidade implícita está elevada.
Depois do balanço, a incerteza diminui.
A volatilidade implícita cai.
Tudo o mais constante, essa queda tende a reduzir o valor da opção.
Para alguém que vendeu mais caro e pretende recomprar mais barato, isso pode ser favorável.
Mas existe uma expressão fundamental naquela explicação:
“Tudo o mais constante.”
Depois de um balanço, as outras coisas frequentemente não permanecem constantes.
O ativo pode se movimentar muito mais do que a queda da volatilidade ajuda
Imagine que você tenha vendido uma Put.
O balanço é divulgado.
A volatilidade implícita cai.
Isso tende a favorecer sua posição vendida.
Mas a ação abre no dia seguinte com queda de 15%.
Agora existe uma força muito maior trabalhando contra a Put.
Portanto, não basta pensar:
“Vou vender antes do balanço porque depois a volatilidade cai.”
É necessário considerar também o movimento que o próprio evento pode produzir no ativo.
O mesmo vale para uma Call vendida
Imagine agora uma Call.
Você acredita que determinada resistência dificilmente será rompida.
O prêmio está elevado.
A divulgação acontece.
Os números surpreendem positivamente e a empresa apresenta perspectivas muito melhores do que o mercado esperava.
No pregão seguinte, a ação abre com um forte gap de alta.
A volatilidade implícita pode até cair depois do evento.
Mas a movimentação do ativo pode levar a Call profundamente para dentro do dinheiro.
Mais uma vez: não podemos analisar Vega sem considerar Delta e o movimento do ativo.
E onde entra o Theta?
O Theta é um dos grandes atrativos para quem vende opções.
Com a passagem do tempo, o valor temporal tende a diminuir, tudo o mais constante.
Por isso, o vendedor pode se beneficiar do relógio.
Mas próximo de um balanço existe uma lição importante:
O Theta trabalha com o passar do tempo; uma surpresa pode movimentar o ativo em poucos minutos.
Não adianta receber alguns dias de deterioração temporal favorável se um movimento brusco colocar a posição em uma situação muito mais desfavorável.
Theta é importante.
Mas não trabalha sozinho.
O balanço pode produzir um gap
Esse risco merece destaque.
Durante o pregão, normalmente conseguimos acompanhar o preço enquanto ele se movimenta.
Mas muitos resultados são divulgados fora do horário normal de negociação.
Quando o mercado abre novamente, a ação pode estar muito distante do fechamento anterior.
Por exemplo:
Fechamento: R$ 50,00.
Depois do resultado:
Abertura: R$ 43,00 ou R$ 58,00.
O preço não precisou percorrer lentamente todos os valores intermediários durante o pregão regular.
Ele simplesmente abriu em outra região.
Esse movimento é particularmente relevante para posições vendidas porque pode tornar uma opção muito mais valiosa contra o lançador de uma sessão para outra.
O gráfico continua importante, mas o evento pode mudar o cenário
Imagine uma ação negociada a R$ 50,00.
Existe um suporte muito claro em R$ 47,00.
Você vende uma Put com strike R$ 45,00.
Tecnicamente, existe uma distância aparentemente confortável.
Mas o balanço decepciona fortemente.
No pregão seguinte, a ação abre a R$ 42,00.
O suporte não precisou ser rompido lentamente.
O mercado simplesmente reprecificou a empresa.
Isso não invalida a análise técnica.
Significa que: informações novas podem alterar rapidamente o equilíbrio entre compradores e vendedores.
Por isso o calendário de resultados precisa fazer parte da análise.
O prêmio maior não é necessariamente uma vantagem
Chegamos então a uma conclusão importante.
Antes do balanço, você pode encontrar prêmios maiores justamente porque existe risco maior de movimento.
Isso não significa que devemos evitar toda venda de opções antes de resultados.
Significa que precisamos abandonar uma interpretação simplista:
“Quanto maior o prêmio, melhor a operação.”
O prêmio precisa ser comparado com o risco que estamos assumindo para recebê-lo.
Essa é a mesma filosofia que utilizamos no artigo anterior sobre operações descobertas.
Antes do balanço, pense em duas forças
Para simplificar, podemos imaginar duas grandes forças atuando sobre a opção:
1. Mudança no preço do ativo:
Pode favorecer ou prejudicar fortemente a posição dependendo de sua direção e estrutura.
2. Mudança na volatilidade implícita
A incerteza tende a mudar depois que a informação é conhecida, influenciando o valor das opções.
O resultado final será uma combinação desses fatores, além do tempo e das demais variáveis.
Por isso, tentar prever o comportamento de uma opção olhando apenas para uma grega é insuficiente.
Devo carregar uma opção vendida durante a divulgação do balanço?
Depois de tudo o que vimos, chegamos à decisão prática.
Você encontrou uma operação interessante.
Consultou o calendário e descobriu que a empresa divulgará resultados antes do vencimento da opção.
Analisou as expectativas do mercado, comparou-as com sua própria leitura e percebeu que o prêmio está atraente.
Agora precisa decidir: vale a pena manter essa posição durante a divulgação do balanço?
Não existe uma resposta que sirva para todas as operações.
A decisão depende da estrutura utilizada, do tamanho da posição, do risco assumido e, principalmente, daquilo que acontecerá se sua análise estiver errada.
O ponto central não é prever perfeitamente o balanço.
É saber o que você fará se o mercado reagir de maneira completamente diferente da esperada.
Não transforme “evitar balanços” em uma regra absoluta
Depois de conhecer os riscos envolvidos, seria fácil estabelecer uma regra:
“Nunca venda opções antes de um balanço.”
Mas isso também seria uma simplificação.
A volatilidade mais elevada antes da divulgação pode produzir prêmios maiores justamente porque existe mais risco.
Alguns investidores podem considerar essa relação interessante dentro de determinadas estruturas.
Outros preferirão esperar a divulgação e trabalhar apenas depois que a incerteza diminuir.
As duas decisões podem ser coerentes.
O importante é que sejam decisões conscientes.
A primeira pergunta: qual é a minha estrutura?
Imagine dois investidores que acreditam que determinada ação não sofrerá uma grande queda depois do balanço.
Ambos vendem uma Put.
Mas existe uma diferença.
Investidor A possui integralmente o dinheiro necessário para comprar as ações caso seja exercido e aceita adquiri-las naquele preço.
Investidor B utiliza margem para vender uma quantidade de Puts muito superior àquela que conseguiria financiar.
Os dois podem estar igualmente errados sobre o balanço.
Mas as consequências serão diferentes.
No primeiro caso, uma queda pode resultar na aquisição planejada das ações — ainda que elas possam continuar caindo posteriormente.
No segundo, a mesma queda pode produzir uma obrigação incompatível com o patrimônio.
O evento é o mesmo.
A estrutura de risco não.
Na Call, faça a mesma pergunta
Imagine agora que sua análise indique dificuldade para a ação ultrapassar determinado preço.
Você considera vender uma Call.
Antes da ordem, pergunte: a Call está coberta?
Se você já possui as ações correspondentes, existe uma estrutura.
Se não possui e está vendendo descoberto, existe outra completamente diferente.
Uma surpresa positiva no balanço pode produzir uma valorização muito forte em pouco tempo.
Como vimos no artigo anterior, a Call descoberta possui uma característica particularmente perigosa: a perda pode continuar aumentando conforme o ativo sobe.
Portanto, atravessar um evento potencialmente explosivo com uma Call descoberta exige uma análise de risco muito diferente daquela necessária para uma Call coberta.
A segunda pergunta: qual é o tamanho da posição?
Mesmo uma estrutura que faça sentido pode se tornar perigosa quando é grande demais.
Imagine que você aceite comprar determinada ação a R$ 40,00.
Possui dinheiro suficiente para 100 ações.
Mas, seduzido pelo prêmio antes do balanço, vende Puts correspondentes a 500 ações.
A tese continua a mesma, o ativo continua o mesmo, o strike continua aceitável.
O que mudou?
A quantidade.
E isso pode ser suficiente para transformar uma estratégia planejada em uma exposição excessiva.
Por isso, nunca analise apenas se aceitaria ser exercido.
Pergunte se aceitaria ser exercido naquela quantidade.
A terceira pergunta: o prêmio está influenciando demais minha decisão?
Essa é uma pergunta particularmente importante antes de balanços.
Você encontra uma opção pagando um prêmio muito maior do que normalmente observa.
A primeira reação pode ser:
“Essa é uma oportunidade excelente.”
Mas já sabemos que existe outra interpretação:
“O mercado está precificando mais incerteza.”
Portanto, experimente inverter o raciocínio.
Em vez de perguntar:
“Quanto posso ganhar com esse prêmio?”
Pergunte:
“Qual risco estou sendo remunerado para assumir?”
Essa mudança de perspectiva ajuda a impedir que um prêmio elevado esconda aquilo que realmente está acontecendo.
E se eu simplesmente esperar o balanço?
Essa alternativa precisa estar sempre sobre a mesa.
Você não é obrigado a participar do evento.
Pode esperar a divulgação.
Observar como o mercado reagiu.
Reavaliar o gráfico.
Verificar se sua tese continua válida.
E somente depois procurar uma nova operação.
Talvez o prêmio seja menor após a redução da volatilidade implícita.
Mas a incerteza relacionada ao resultado também terá diminuído.
Você está trocando parte de uma possível remuneração por mais informação.
Em determinadas situações, essa troca pode fazer bastante sentido.
O custo de esperar também existe
Por outro lado, esperar não é automaticamente a melhor decisão.
Depois do balanço, a ação pode se movimentar exatamente como você imaginava e a oportunidade anterior desaparecer.
O prêmio pode cair.
O ativo pode se afastar do strike que interessava.
Isso faz parte do mercado.
Não existe decisão sem algum tipo de custo ou renúncia.
A pergunta não deveria ser:
“Como faço para nunca perder uma oportunidade?”
Mas:
“Qual risco estou disposto a aceitar para participar dela?”
Trabalhe com o cenário em que você está errado
Antes de carregar a posição durante o balanço, faça um exercício simples.
Imagine primeiro aquilo que você acredita que acontecerá.
Depois faça o contrário.
Você acredita que o balanço será positivo?
Imagine uma surpresa negativa.
Você acredita que a ação dificilmente ultrapassará determinada resistência?
Imagine um gap forte de alta.
Você acredita que o suporte protegerá sua Put?
Imagine a ação abrindo abaixo dele.
Então pergunte:
Minha posição continua administrável nesse cenário?
Essa pergunta vale mais do que tentar encontrar uma certeza que o mercado nunca oferecerá.
Não planeje depender de uma reação rápida
Existe ainda um problema prático.
Às vezes o investidor pensa:
“Se o balanço vier ruim, eu saio.”
Mas o resultado pode ser divulgado fora do horário normal de negociação.
No pregão seguinte, a ação pode abrir muito distante do preço anterior.
Aquilo que você pretendia encerrar com uma pequena perda pode já estar significativamente diferente quando tiver oportunidade de agir.
Por isso, o gerenciamento de risco precisa existir antes da divulgação.
Não pode depender exclusivamente da capacidade de reagir depois dela.
Um pequeno roteiro para tomar a decisão
Antes de atravessar um balanço com uma opção vendida, responda:
1. Sei exatamente quando o resultado será divulgado?
2. Conheço as principais expectativas do mercado?
3. Consigo explicar onde minha análise converge ou diverge dessas expectativas?
4. Minha Call está coberta ou minha Put possui capital compatível com a obrigação assumida?
5. O tamanho da posição continua adequado mesmo diante de um movimento forte?
6. O prêmio me parece interessante porque a operação realmente faz sentido ou porque estou sendo seduzido pelo valor recebido?
7. O que acontece se o ativo abrir muito acima ou abaixo do fechamento anterior?
8. Eu aceitaria tranquilamente ficar fora da operação e esperar o balanço?
Se alguma dessas perguntas revelar um risco que você não havia percebido, a análise já cumpriu uma função importante.
Não precisamos acertar o balanço para tomar uma boa decisão
Uma boa decisão não é necessariamente aquela em que você prevê corretamente o resultado.
Você pode analisar tudo cuidadosamente e ainda assim ser surpreendido.
O mercado trabalha com incerteza.
Uma boa decisão é aquela em que você sabia que o evento aconteceria, compreendeu as expectativas, comparou-as com sua própria análise, dimensionou adequadamente a posição e conhecia as consequências de estar errado.
O resultado da operação será conhecido depois.
A qualidade do processo precisa existir antes.
Checklist final: o que verificar antes de vender uma Call ou Put
Chegamos ao final deste artigo com uma ideia que, embora simples, pode evitar muitos problemas:
Antes de vender uma opção, descubra quais eventos relevantes acontecerão durante a vida daquela posição.
A divulgação do balanço trimestral é um deles.
Não porque o resultado necessariamente impedirá a operação, mas porque pode alterar de forma abrupta aquilo que você enxergava no momento da entrada.
Por isso, vale transformar tudo o que estudamos em um procedimento prático.
1. Existe um balanço antes do vencimento?
Essa deveria ser uma das primeiras verificações.
Depois de escolher o ativo: Call ou Put; strike; vencimento.
Consulte o calendário de resultados.
Se não houver balanço durante a operação, seguimos com as demais análises normalmente.
Mas se houver, acrescente esse evento à avaliação de risco.
A pergunta deixa de ser apenas:
“Gosto desta operação?”
E passa a incluir:
“Quero manter esta operação durante a divulgação do balanço?”
2. O que o mercado espera?
Descoberta a data, procure compreender as principais expectativas.
Não precisamos transformar cada operação em um relatório de dezenas de páginas.
Podemos começar pelos indicadores mais relevantes para aquela empresa: receita, lucro, margens, geração de caixa e, quando houver, guidance.
Depois observe se as expectativas estão melhorando ou piorando e se o comportamento recente da ação parece refletir otimismo ou pessimismo.
O objetivo não é encontrar uma previsão infalível.
É conhecer o cenário que existia antes da divulgação.
3. Compare o consenso com sua própria análise
Agora faça o exercício que considero um dos mais importantes deste artigo.
Complete:
“Minha análise converge/diverge das expectativas porque…”
Se você consegue explicar a diferença, existe uma tese.
Se não consegue, continue investigando.
Talvez descubra que o mercado está considerando algo que você ignorou.
Talvez conclua que possui razões para discordar.
Ou talvez simplesmente perceba que existe incerteza demais para aquela operação.
Todas essas conclusões são úteis.
4. Observe o que já aconteceu com o preço
Não analise o balanço isoladamente do comportamento recente da ação.
Uma empresa pode estar prestes a apresentar excelentes resultados, mas suas ações já terem subido fortemente nas semanas anteriores.
Parte do otimismo pode estar incorporada ao preço.
Da mesma maneira, uma empresa cercada de expectativas ruins pode já ter sofrido uma grande desvalorização.
Isso não permite prever a reação seguinte.
Mas ajuda a entender uma coisa: o mercado chega ao balanço carregando expectativas.
5. Pergunte por que o prêmio está tão alto
Se a opção estiver pagando muito mais do que normalmente paga, não trate isso automaticamente como uma vantagem.
Pode existir uma razão.
Antes de pensar:
“Que prêmio excelente!”
Pergunte:
“Qual risco está sendo precificado aqui?”
Prêmios elevados próximos ao balanço podem refletir maior volatilidade implícita e maior incerteza em relação ao movimento do ativo.
O prêmio é a remuneração.
Precisamos enxergar também aquilo que estamos assumindo em troca dele.
6. Imagine primeiro que sua análise esteja errada
Essa talvez seja a etapa mais importante do checklist.
Você espera um bom balanço?
Imagine um resultado decepcionante.
Você acredita que determinado suporte será respeitado?
Imagine um gap abaixo dele.
Acredita que a ação não ultrapassará uma resistência?
Imagine uma surpresa positiva que leve o preço muito acima dela.
Agora pergunte:
O que acontece com minha posição?
Se a resposta for:
“Ainda consigo administrar tranquilamente”, temos uma situação.
Se for:
“Minha carteira teria um problema sério”, temos outra.
O objetivo do gerenciamento de risco não é impedir que você erre.
É impedir que um erro seja grande demais.
7. Analise a estrutura, não apenas a opção
Uma Put garantida por caixa possui um perfil diferente de uma Put vendida com forte alavancagem.
Uma Call coberta é diferente de uma Call descoberta.
E uma trava com risco definido é diferente de uma venda isolada.
Portanto, não pergunte apenas:
“O que pode acontecer com esta opção?”
Pergunte:
“O que pode acontecer com minha posição completa?”
Essa mudança de perspectiva é especialmente importante quando existe um balanço no caminho.
8. Considere seriamente a alternativa de esperar
Existe sempre uma terceira possibilidade além de comprar ou vender.
Ela se chama: esperar.
Você pode acompanhar o balanço, observar a reação, reavaliar suas análises e procurar outra oportunidade depois.
Talvez o prêmio diminua.
Talvez a operação desapareça.
Faz parte.
Não participar de um evento que você considera imprevisível também é uma decisão de investimento.
Um checklist que cabe na tela
Antes de vender uma Call ou Put, responda:
Quando será o próximo balanço?
Ele acontecerá antes do vencimento da minha opção?
O que o mercado espera desse resultado?
Minha análise converge ou diverge do consenso?
Por quê?
O preço da ação já antecipou parte dessas expectativas?
A volatilidade implícita está elevada por causa do evento?
Minha posição está adequadamente coberta ou dimensionada?
O que acontece se surgir um gap contrário à minha posição?
Consigo suportar financeiramente esse cenário?
Esperar a divulgação seria uma alternativa melhor?
Não precisamos conhecer todas as respostas com precisão matemática.
Mas precisamos fazer as perguntas.
Conclusão: antes de tentar prever o balanço, prepare-se para ser surpreendido
Ao longo deste artigo, partimos de uma situação bastante comum.
Você analisou uma ação, escolheu uma Call ou Put e encontrou uma operação que parece interessante.
Antes de enviar a ordem, porém, descobriu: existe um balanço trimestral no caminho.
A partir daí, a análise muda.
Precisamos conhecer a data, investigar as expectativas do mercado e compará-las com nossa própria visão.
Mas talvez a principal conclusão seja:
Não precisamos acertar o balanço para tomar uma boa decisão.
Podemos estudar cuidadosamente uma empresa e ainda sermos surpreendidos.
Também podemos acertar os números e errar a reação do mercado.
Podemos esperar um excelente resultado, recebê-lo e assistir à ação cair porque os investidores esperavam ainda mais.
Também podemos encontrar números aparentemente ruins e ver a ação subir porque o cenário temido era muito pior.
Por isso, tentar responder apenas:
“O balanço será bom ou ruim?”
É insuficiente.
Uma pergunta mais útil é:
“O que o mercado espera e por que minha análise concorda ou discorda dessa expectativa?”
E, para quem vende opções, existe ainda uma pergunta decisiva:
“Se eu estiver errado e o ativo fizer um movimento muito maior do que espero, minha posição continua administrável?”
O objetivo não é prever. É estar preparado.
O calendário de resultados não deveria ser consultado depois que a operação foi montada.
Deveria fazer parte da análise anterior à ordem.
Da mesma maneira que verificamos strike, vencimento, liquidez, prêmio, tendência, suportes e resistências, podemos incorporar mais uma pergunta:
“Existe algum evento importante entre hoje e o vencimento?”
Esse pequeno hábito pode mudar a qualidade do processo decisório.
Não eliminará perdas.
Nem tornará o balanço previsível.
Mas evitará um erro perfeitamente evitável: ser surpreendido por um evento que já estava marcado no calendário.
Leitura recomendada
Para aprofundar os conceitos deste artigo, algumas leituras do Paciência & Prosperidade se conectam diretamente ao tema.
1. Análise Fundamentalista: o que os números de uma empresa dizem.
É a principal leitura complementar para compreender lucro, margens, geração de caixa e outros indicadores que ajudam a interpretar aquilo que uma empresa está efetivamente entregando.
2. Análise Técnica: Como interpretar gráficos e encontrar melhores momentos para investir.
Complementa este artigo pelo outro lado da análise. O balanço apresenta informações novas, enquanto o gráfico ajuda a observar como compradores e vendedores estão reagindo às expectativas e ao que já foi divulgado.
3. Call e Put: entenda as duas faces das opções e como elas funcionam.
Uma leitura importante para revisar direitos, obrigações e as diferenças fundamentais entre Calls e Puts antes de avançar para estratégias de venda.
4. As Gregas das Opções: aprenda Delta, Gamma, Theta, Vega e Rho de forma simples.
Especialmente recomendado depois deste artigo. É nele que aprofundamos os conceitos de Theta e Vega, fundamentais para compreender por que a volatilidade implícita ao redor de eventos pode alterar significativamente o comportamento das opções.
5. Opções descobertas: por que o ganho rápido com pouco capital pode esconder um risco enorme.
Complementa diretamente o tema do gerenciamento de risco. Um balanço inesperado pode ser desconfortável em uma posição pequena e controlada, mas muito mais grave quando combinado com exposição descoberta e alavancagem excessiva.
Aviso importante
Este conteúdo possui finalidade exclusivamente educacional e informativa e não constitui recomendação de compra ou venda de ações, opções ou qualquer outro ativo financeiro.
Os exemplos utilizados ao longo do artigo são hipotéticos e têm finalidade didática. Resultados empresariais, expectativas de mercado, volatilidade e preços de ativos podem se comportar de maneira diferente da esperada.
Operações com opções envolvem riscos e podem gerar perdas significativas. Antes de realizar qualquer operação, faça sua própria análise, avalie seus objetivos, patrimônio e tolerância ao risco e, quando necessário, consulte um profissional devidamente habilitado.