Chegamos a um momento especialmente importante da nossa jornada: entender o que são opções e como esse mercado funciona.
Nos seis artigos anteriores, construímos uma base para compreender o funcionamento do mercado de capitais.
Falamos sobre ações, análise fundamentalista, análise técnica, gráficos, B3 e Ibovespa.
Agora vamos dar um passo adiante.
Vamos entrar no universo das opções.
Se você nunca teve contato com esse mercado, é possível que algumas palavras pareçam estranhas no começo: Call, Put, Strike, prêmio, vencimento, exercício…
Não se preocupe.
A proposta deste artigo é justamente transformar esse conjunto de termos aparentemente complicados em conceitos que possam ser compreendidos de maneira simples e organizada.
E existe uma boa razão para começarmos pelo princípio.
Antes de aprender a operar opções, é fundamental entender o que elas realmente são.
Opções são instrumentos financeiros classificados como derivativos.
Isso significa que seu valor está relacionado ao preço de outro ativo, chamado ativo-objeto.
No caso das opções sobre ações, por exemplo, o ativo-objeto é uma determinada ação negociada no mercado.
A opção, portanto, não existe isoladamente.
Seu comportamento está relacionado ao comportamento de outro ativo.
É justamente daí que vem o nome derivativo: seu valor deriva, em alguma medida, do comportamento do ativo que está por trás do contrato.
Mas há algo ainda mais interessante.
Uma opção não representa simplesmente a compra ou a venda de uma ação.
Ela representa um contrato que estabelece direitos e obrigações entre duas partes.
E é justamente essa característica que torna o mercado de opções tão diferente — e, ao mesmo tempo, tão fascinante.
📘 Quer aprofundar seus conhecimentos sobre ações e opções?
O Paciência & Prosperidade está avaliando o lançamento de um curso inteiramente escrito e ilustrado, com explicações acessíveis e exemplos práticos sobre o mercado financeiro.
Conheça a proposta e cadastre seu interesse, sem compromisso.
O que são opções?
De maneira simples, podemos definir uma opção como um contrato que concede ao seu titular o direito de comprar ou vender determinado ativo por um preço previamente estabelecido, dentro das condições e do prazo definidos no contrato.
A palavra mais importante dessa definição é: “direito”.
Quem compra uma opção adquire um direito.
Dependendo do tipo de opção, esse direito será de comprar ou de vender o ativo-objeto.
E existe uma característica fundamental: o titular não é obrigado a exercer esse direito.
Essa diferença é essencial para compreender o funcionamento das opções.
Imagine, por exemplo, que você adquira um contrato que lhe dê o direito de comprar determinado ativo por R$ 50,00 em uma data futura.
Se, naquela data, o ativo estiver sendo negociado a R$ 70,00, o direito adquirido poderá ter grande valor.
Afinal, você possui a possibilidade de comprar por R$ 50,00 algo que o mercado está negociando por R$ 70,00.
Mas imagine o cenário contrário.
Se o mesmo ativo estiver sendo negociado a R$ 40,00, não faria sentido exercer o direito de comprá-lo por R$ 50,00.
Nesse caso, o titular simplesmente pode deixar o direito expirar.
É justamente essa liberdade de exercer ou não o direito que diferencia uma opção de uma obrigação tradicional de compra ou venda.
Opções não são ações
Essa distinção merece bastante atenção.
Quando você compra uma ação, está adquirindo uma participação no capital de uma empresa.
Quando compra uma opção, está adquirindo um contrato relacionado a um determinado ativo.
São instrumentos completamente diferentes.
Uma ação representa uma parcela de uma empresa.
Uma opção representa um direito estabelecido contratualmente sobre um ativo-objeto.
Por isso, comprar uma opção não significa necessariamente que você está comprando a ação correspondente. Essa diferença pode parecer pequena para quem está começando, mas será fundamental para compreender todas as estratégias que estudaremos daqui para frente.
Por que as opções são chamadas de derivativos?
Agora que entendemos o conceito básico, podemos compreender o significado da palavra derivativo.
Um derivativo é um instrumento financeiro cujo valor está relacionado ao comportamento de outro ativo ou referência.
No caso de uma opção sobre uma ação, por exemplo, existe uma relação direta entre o contrato e o preço da ação que serve como ativo-objeto.
Se a ação se movimenta, a opção tende a reagir.
Mas essa reação não precisa ser proporcional.
Uma variação relativamente pequena no preço da ação pode provocar uma alteração muito maior — ou menor — no preço da opção, dependendo de fatores como prazo, preço de exercício e condições do mercado.
É justamente essa relação que torna o mercado de opções tão particular.
No Brasil, existem opções relacionadas a diferentes ativos e referências, incluindo ações e índices.
Para que servem as opções?
As opções podem ser utilizadas para diferentes finalidades.
Entre as mais conhecidas estão a proteção (hedge) e a especulação.
Imagine um investidor que possui uma carteira de ações e está preocupado com uma possível queda dos preços.
Uma das possibilidades existentes no mercado é utilizar opções como instrumento de proteção.
Em outro cenário, um investidor pode acreditar que determinado ativo irá se valorizar e utilizar uma opção de compra para buscar exposição a essa possível alta sem necessariamente comprar o ativo diretamente.
São situações bastante diferentes.
E é justamente essa versatilidade que faz com que as opções possam ser utilizadas em estratégias com objetivos distintos.
Mas existe uma advertência importante: versatilidade não significa simplicidade.
Uma ferramenta que permite construir diferentes estratégias também pode apresentar riscos diferentes daqueles encontrados na simples compra de uma ação.
Por isso, antes de pensar em estratégias sofisticadas, é indispensável dominar os conceitos básicos.
Opções não são atalhos para ganhar dinheiro
Opções são instrumentos financeiros que permitem construir diferentes estratégias, inclusive de proteção e exposição ao mercado.
Mas elas também apresentam riscos específicos e podem resultar em perdas significativas.
Conhecimento deve vir antes da operação.
O primeiro passo para entender opções
A partir daqui, começaremos a construir o vocabulário essencial do mercado de opções.
Existem quatro palavras que aparecerão repetidamente nos próximos capítulos:
Call.
Put.
Strike.
Prêmio.
Conhecer esses quatro conceitos é indispensável para compreender praticamente qualquer explicação básica sobre opções.
Mais adiante, vamos começar pelas duas categorias fundamentais: Call e Put.
Você entenderá quem compra, quem vende, quais direitos são adquiridos e quais obrigações são assumidas em cada uma dessas operações.
Call e Put: os dois tipos fundamentais de opções
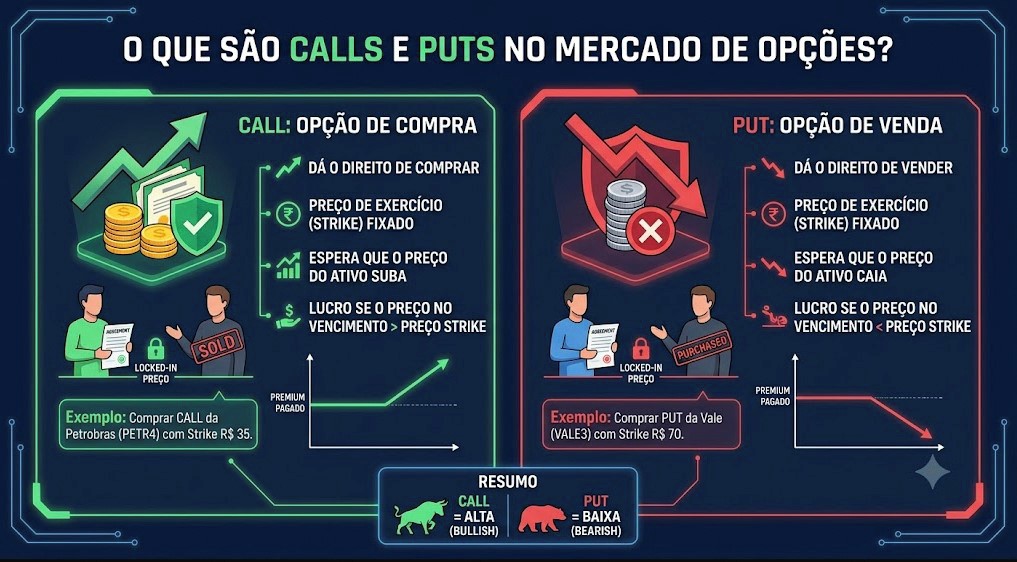
Agora que já sabemos o que são opções e por que elas pertencem ao universo dos derivativos, podemos avançar para os dois conceitos que formam a base de praticamente todo o mercado de opções:
Call e Put.
Esses nomes aparecem constantemente em plataformas de negociação, relatórios, livros e conteúdos sobre opções.
Apesar de parecerem complicados no início, a diferença fundamental entre eles é bastante simples:
- Call é uma opção de compra;
- Put é uma opção de venda.
A partir dessa distinção, todo o restante começa a fazer sentido.
Mas existe um detalhe fundamental: quando falamos em comprar uma Call ou comprar uma Put, estamos falando da aquisição de direitos.
Quando falamos em lançar ou vender uma opção (nesse caso lançamento e venda são sinônimos), estamos falando de assumir obrigações.
Essa diferença entre direito e obrigação será uma das ideias mais importantes de todo o nosso estudo.
O que é uma Call?
Uma Call é uma opção que concede ao seu titular o direito de comprar o ativo-objeto por um preço previamente estabelecido, dentro das condições previstas no contrato.
Imagine, por exemplo, uma ação negociada atualmente a R$ 50,00.
Um investidor pode adquirir uma Call que lhe dê o direito de comprar essa ação por R$ 50,00 em determinada data futura.
Se, quando chegar o momento relevante, a ação estiver sendo negociada a R$ 60,00, o direito de comprar por R$ 50,00 passa a possuir valor econômico.
Afinal, existe uma diferença de R$ 10,00 entre o preço estabelecido no contrato e o preço praticado pelo mercado.
Por outro lado, se a ação estiver sendo negociada a R$ 45,00, não faria sentido exercer um direito de compra por R$ 50,00.
O titular pode simplesmente não exercer a opção.
É justamente essa característica que torna a Call tão importante:
quem compra uma Call adquire um direito, mas não assume a obrigação de comprar o ativo.
E o que é uma Put?
A lógica da Put é inversa.
Uma Put é uma opção que concede ao seu titular o direito de vender o ativo-objeto por um preço previamente estabelecido, dentro das condições determinadas pelo contrato.
Imagine novamente uma ação negociada a R$ 50,00.
Agora suponha que um investidor possua uma Put que lhe dê o direito de vender essa ação por R$ 50,00.
Se o preço da ação cair para R$ 40,00, esse direito passa a ter valor econômico.
O investidor possui a possibilidade de vender por R$ 50,00 algo que o mercado está negociando por R$ 40,00.
Se, por outro lado, a ação subir para R$ 60,00, não haverá razão econômica para utilizar o direito de vender por R$ 50,00.
Assim como acontece com a Call, o titular da Put não é obrigado a exercer seu direito.
Call e Put em uma única tabela
Para quem está começando, uma tabela simples ajuda bastante a fixar os conceitos:
| Tipo de opção | O comprador adquire o direito de | O vendedor assume a obrigação de |
| Call | Comprar o ativo-objeto | Vender o ativo-objeto, se exercido |
| Put | Vender o ativo-objeto | Comprar o ativo-objeto, se exercido |
Essa tabela merece ser guardada.
Ela resume uma parte fundamental do funcionamento do mercado de opções.
Call → direito de comprar.
Put → direito de vender.
Mas ainda existe uma segunda questão fundamental: quem está do outro lado do contrato?
Quem compra uma opção e quem vende uma opção?
Quando alguém compra uma opção, necessariamente existe outra parte que a vende.
O comprador é chamado de titular.
O vendedor é chamado de lançador.
Essa relação é fundamental.
O titular compra um direito.
O lançador recebe um valor por assumir uma obrigação.
No caso de uma Call:
- o titular possui o direito de comprar;
- o lançador assume a obrigação de vender, caso o titular exerça seu direito.
No caso de uma Put:
- o titular possui o direito de vender;
- o lançador assume a obrigação de comprar, caso o titular exerça seu direito.
Essa assimetria é uma das características mais interessantes das opções.
O comprador possui um direito que pode ou não utilizar.
O lançador, por outro lado, assume uma obrigação contratual que poderá ser exigida caso as condições do contrato sejam atendidas.
Comprar uma opção é diferente de vender uma opção
Essa diferença merece ser reforçada porque ela estará presente em praticamente todas as estratégias que estudaremos futuramente.
Quando alguém compra uma opção, normalmente paga um valor chamado prêmio para adquirir aquele direito.
Se a operação não evoluir conforme o esperado, o comprador pode simplesmente deixar a opção perder valor ou chegar ao vencimento sem exercê-la.
A opção vira “pó”.
Já quem vende ou lança uma opção recebe o prêmio, mas assume uma obrigação.
Por isso, não devemos analisar comprador e vendedor simplesmente como duas pessoas fazendo operações opostas.
Os riscos e as possibilidades de cada posição são diferentes.
É justamente essa assimetria que permite a construção de estratégias tão variadas com opções.
Um exemplo simples para fixar a diferença
Vamos imaginar uma situação puramente hipotética.
Uma ação está sendo negociada a R$ 50,00.
Cenário 1 – Compra de uma Call
Você compra uma Call com direito de comprar a ação por R$ 50,00.
Se a ação subir para R$ 70,00, o direito adquirido pode se tornar bastante valioso.
Se a ação cair para R$ 40,00, você não é obrigado a comprar por R$ 50,00.
Você pode simplesmente não exercer o direito e a opção vira pó.
Cenário 2 – Compra de uma Put
Agora imagine que você compre uma Put com direito de vender a ação por R$ 50,00.
Se a ação cair para R$ 30,00, o direito de vender por R$ 50,00 pode se tornar valioso.
Se a ação subir para R$ 60,00, novamente não existe obrigação de exercer o direito.
Esse é o conceito essencial.
Call está associada ao direito de comprar.
Put está associada ao direito de vender.
Não confunda expectativa com garantia
Existe uma tentação natural de simplificar demais esses conceitos.
É comum ouvir:
“Call é para quando a ação vai subir.”
E: “Put é para quando a ação vai cair.”
Essas frases podem ajudar alguém que está começando a memorizar a diferença, mas são simplificações.
Uma Call pode fazer parte de diferentes estratégias.
Uma Put também.
Além disso, o resultado financeiro de uma operação não depende exclusivamente de o ativo subir ou cair.
O preço pago pela opção, o tempo restante até o vencimento, o preço de exercício e a volatilidade também influenciam seu comportamento.
Por isso, aprender simplesmente que “Call sobe quando a ação sobe” ou “Put sobe quando a ação cai” é insuficiente.
É preciso compreender a estrutura completa.
E é justamente isso que faremos nas próximas partes.
Guarde esta regra
Call = direito de comprar.
Put = direito de vender.
Quem compra uma opção adquire um direito.
Quem lança uma opção assume uma obrigação.
Essa diferença é fundamental para compreender os riscos e as possibilidades do mercado de opções.
O próximo passo: quanto custa esse direito?
Agora já sabemos o que são Call e Put e entendemos a diferença entre titular e lançador.
Mas ainda falta responder uma pergunta essencial:
Quanto custa adquirir esse direito?
É aqui que entra um dos conceitos mais importantes do mercado de opções: o prêmio.
Também precisamos compreender o strike, que é o preço estabelecido no contrato para a compra ou venda do ativo-objeto.
Esses dois conceitos — prêmio e strike — serão o assunto central da próxima parte.
E quando entendermos como eles funcionam, começaremos a perceber por que uma opção pode valer alguns centavos em determinado momento e vários reais em outro.
Strike e prêmio: os dois números que você precisa entender
Agora que já sabemos a diferença entre Call e Put, podemos avançar para dois conceitos fundamentais do mercado de opções: Strike e prêmio.
Sem compreender esses dois termos, fica praticamente impossível interpretar corretamente uma operação com opções.
O strike, também chamado de preço de exercício, é o preço estabelecido no contrato pelo qual o titular poderá comprar ou vender o ativo-objeto, conforme o tipo de opção.
O prêmio, por sua vez, é o valor pago pelo comprador da opção para adquirir esse direito.
Em outras palavras:
Strike é o preço definido no contrato.
Prêmio é o preço pago pelo direito.
Essa diferença parece simples, mas será fundamental para tudo o que estudaremos daqui para frente.
O que é o strike?
Imagine uma ação sendo negociada atualmente a R$ 50,00.
Suponha que exista uma Call cujo preço de exercício seja R$ 50,00.
Nesse caso, o titular da Call possui o direito de comprar o ativo-objeto pelo preço de R$ 50,00, respeitando as condições estabelecidas no contrato.
Esses R$ 50,00 são o strike.
Agora imagine uma Put com strike de R$ 50,00.
O titular dessa Put possui o direito de vender o ativo-objeto por R$ 50,00, também dentro das condições previstas no contrato.
Portanto, o strike não é o preço atual da ação.
Ele é o preço previamente estabelecido no contrato da opção.
Essa distinção é essencial.
O preço da ação muda constantemente durante o pregão.
O strike, por sua vez, é uma característica específica daquela opção.
O que é o prêmio?
Se o strike representa o preço estabelecido no contrato, surge uma pergunta natural:
Quanto custa adquirir esse direito?
A resposta está no prêmio.
O prêmio é o valor que o comprador paga para adquirir a opção.
Vamos voltar ao nosso exemplo.
Imagine uma ação cotada a R$ 50,00 e uma Call com strike de R$ 50,00.
Suponha que essa Call esteja sendo negociada por R$ 2,00.
Nesse caso:
- Ativo-objeto: ação;
- Strike: R$ 50,00;
- Prêmio: R$ 2,00.
O comprador paga R$ 2,00 para adquirir o direito estabelecido naquele contrato.
É importante perceber que o prêmio não é o preço da ação.
São duas coisas completamente diferentes.
A ação custa R$ 50,00.
A opção custa R$ 2,00.
Por que o prêmio de uma opção muda?
Aqui começamos a entrar em uma das partes mais interessantes do mercado de opções.
O prêmio não permanece necessariamente constante.
Ele pode subir ou cair durante o período em que a opção estiver sendo negociada.
Mas por quê?
Porque o valor de uma opção é influenciado por diversos fatores.
Entre os principais estão:
- preço do ativo-objeto;
- preço de exercício;
- tempo restante até o vencimento;
- volatilidade;
- condições do mercado.
Isso explica por que duas opções relacionadas à mesma ação podem apresentar preços completamente diferentes.
Elas podem possuir strikes diferentes, vencimentos diferentes ou responder de maneira distinta às mudanças na volatilidade.
Portanto, olhar apenas para o preço da ação não é suficiente para compreender o comportamento de uma opção.
Um exemplo simples: ação, strike e prêmio
Vamos imaginar novamente uma ação cotada a R$ 50,00.
Existe uma Call com:
- Strike: R$ 50,00;
- Prêmio: R$ 2,00.
O comprador paga R$ 2,00 pelo direito de comprar a ação pelo strike de R$ 50,00.
Agora imagine que a ação suba para R$ 60,00.
O direito de comprar por R$ 50,00 tornou-se mais interessante.
Afinal, existe uma diferença de R$ 10,00 entre o preço de mercado e o preço estabelecido no contrato.
Isso não significa, porém, que o prêmio necessariamente passará a valer exatamente R$ 10,00.
O preço da opção depende de outros fatores, incluindo o tempo restante até o vencimento e a volatilidade.
Esse detalhe é muito importante.
Não devemos confundir o valor econômico do exercício com o preço de mercado da opção.
O tempo também tem um preço
Imagine duas opções absolutamente iguais em todos os aspectos, exceto pelo vencimento.
Uma vence daqui a 30 dias.
A outra vence daqui a 180 dias.
É natural que o mercado considere a segunda opção de maneira diferente.
A opção com mais tempo possui um período maior para que ocorram movimentos favoráveis no ativo-objeto.
Por isso, o tempo restante até o vencimento exerce influência importante sobre o prêmio.
À medida que o vencimento se aproxima, o tempo disponível para que uma determinada expectativa se concretize diminui.
Essa característica é conhecida no mercado como decaimento temporal ou “time decay”.
É um dos conceitos que tornam o mercado de opções tão diferente do mercado tradicional de ações.
Volatilidade: quando o mercado espera movimentos maiores
Outro componente importante do prêmio é a volatilidade.
De maneira simplificada, podemos dizer que a volatilidade está relacionada à intensidade das oscilações esperadas ou observadas nos preços.
Imagine duas ações.
A primeira costuma oscilar muito pouco.
A segunda apresenta movimentos bastante acentuados.
Uma opção sobre a segunda ação pode apresentar características de prêmio diferentes justamente porque existe uma expectativa de movimentação maior.
Quanto maior a possibilidade de grandes movimentos no ativo-objeto, maior pode ser o valor atribuído ao direito adquirido por meio da opção.
Mais uma vez, estamos falando de probabilidades e não de garantias.
Volatilidade elevada não significa que a opção necessariamente irá proporcionar lucro.
Significa que o mercado está atribuindo maior importância à possibilidade de movimentos relevantes no ativo-objeto.
Prêmio não é sinônimo de valor intrínseco
Existe ainda uma distinção importante que merece ser apresentada desde já.
O prêmio de uma opção pode ser dividido conceitualmente em componentes relacionados ao valor intrínseco e ao valor extrínseco.
O valor intrínseco está relacionado ao benefício econômico que existiria caso a opção fosse exercida naquele momento.
Já o valor extrínseco está relacionado, entre outros fatores, ao tempo restante e à volatilidade.
Essa distinção será especialmente importante quando estudarmos as classificações ITM, ATM e OTM.
Por enquanto, basta guardar uma ideia: uma opção pode possuir valor mesmo quando seu exercício imediato não apresenta vantagem econômica.
Isso acontece porque ainda existe tempo para que as condições do mercado mudem.
Na prática
Imagine uma Call com strike de R$ 50,00.
A ação está atualmente em R$ 48,00.
Em princípio, não faria sentido exercer imediatamente o direito de comprar por R$ 50,00 algo que pode ser adquirido no mercado por R$ 48,00.
Mesmo assim, essa Call pode possuir um prêmio.
Por quê?
Porque ainda existe tempo até o vencimento e existe a possibilidade de a ação se valorizar.
Esse exemplo ajuda a compreender por que prêmio e valor intrínseco não são a mesma coisa.
Strike e prêmio: não confunda os dois
Vamos fazer uma última revisão antes de avançarmos.
Strike
É o preço de exercício estabelecido no contrato.
É o preço pelo qual o titular poderá comprar ou vender o ativo-objeto, dependendo de ser uma Call ou uma Put.
Prêmio
É o valor pago pelo comprador da opção para adquirir o direito estabelecido no contrato.
Portanto:
Strike = preço estabelecido no contrato.
Prêmio = preço pago pelo direito.
Essa pequena diferença de palavras representa conceitos completamente diferentes.
Guarde estes dois conceitos
Strike: preço de exercício da opção.
Prêmio: valor pago para adquirir o direito proporcionado pela opção.
O strike pertence às condições do contrato.
O prêmio é o preço pelo qual esse contrato é negociado no mercado.
O vencimento: todo contrato de opção tem prazo
Existe ainda uma característica das opções que não pode ser ignorada: elas possuem vencimento.
Uma ação pode continuar existindo por décadas, uma opção, não.
Ela possui uma data determinada para o encerramento de sua existência como contrato.
Isso significa que o tempo é um componente fundamental desse mercado.
À medida que o vencimento se aproxima, o comportamento da opção pode mudar significativamente.
E quando chegamos ao vencimento, algumas perguntas precisam ser respondidas:
- A opção está dentro ou fora do dinheiro?
- O titular tem interesse em exercer?
- O contrato será exercido?
- O que acontece com uma opção que não possui valor econômico?
- O que significam as expressões ITM, ATM e OTM?
Essas são justamente as questões que estudaremos na próxima parte.
Vale ressaltar que o vencimentos das opções se dá toda terceira sexta-feira de cada mês.
ITM, ATM e OTM: onde está a opção em relação ao preço da ação?
Agora que já compreendemos Call, Put, Strike, prêmio e vencimento, podemos avançar para três expressões que aparecem constantemente no mercado de opções: ITM, ATM e OTM.
Essas siglas vêm do inglês:
- ITM – In The Money
- ATM – At The Money
- OTM – Out of The Money
Em português, podemos entendê-las, de maneira simplificada, como:
- dentro do dinheiro;
- no dinheiro;
- fora do dinheiro.
Mas atenção:
Essas expressões não significam que o investidor está necessariamente ganhando ou perdendo dinheiro.
Elas descrevem a relação entre o preço atual do ativo-objeto e o strike da opção.
Essa distinção é fundamental.
O que significa uma opção ITM?
Uma opção está ITM (In The Money) quando possui valor intrínseco positivo.
Para uma Call, isso ocorre quando o preço do ativo-objeto está acima do strike.
Imagine:
- Ação: R$ 60,00
- Strike da Call: R$ 50,00
O titular possui o direito de comprar por R$ 50,00 algo que está sendo negociado por R$ 60,00.
Existe, portanto, uma vantagem econômica imediata de R$ 10,00 por ação.
A Call está ITM.
Para uma Put, a lógica é inversa.
Uma Put está ITM quando o preço do ativo-objeto está abaixo do strike.
Por exemplo:
- Ação: R$ 40,00
- Strike da Put: R$ 50,00
O titular possui o direito de vender por R$ 50,00 algo que o mercado está negociando por R$ 40,00.
A vantagem econômica seria de R$ 10,00 por ação.
Nesse caso, a Put também está ITM.
O que significa uma opção ATM?
Uma opção está OTM (Out of The Money) quando não possui valor intrínseco.
No caso de uma Call, isso acontece quando o preço da ação está abaixo do strike.
Exemplo:
- Ação: R$ 45,00
- Strike da Call: R$ 50,00
Não faria sentido exercer imediatamente o direito de comprar por R$ 50,00 algo que pode ser comprado no mercado por R$ 45,00.
A Call está OTM.
No caso de uma Put, a situação é inversa.
Exemplo:
- Ação: R$ 55,00
- Strike da Put: R$ 50,00
Não faria sentido exercer o direito de vender por R$ 50,00 algo que pode ser vendido no mercado por R$ 55,00.
A Put também está OTM.
Uma forma simples de memorizar
Existe uma maneira bastante prática de guardar essas informações.
Call
Quanto maior estiver o preço da ação em relação ao strike, mais favorável será a situação da Call.
Ação > Strike → Call ITM
Ação ≈ Strike → Call ATM
Ação < Strike → Call OTM
Put
Para a Put, acontece o contrário.
Ação < Strike → Put ITM
Ação ≈ Strike → Put ATM
Ação > Strike → Put OTM
Essa relação é extremamente importante e será utilizada repetidamente quando começarmos a estudar estratégias com opções.
ITM não significa necessariamente lucro
Aqui está uma das maiores armadilhas para quem está começando.
Uma opção estar ITM não significa automaticamente que o comprador está lucrando.
Lembre-se de que o comprador pagou um prêmio para adquirir aquela opção.
Esse custo precisa ser considerado.
Imagine uma Call com:
- Strike: R$ 50,00
- Prêmio pago: R$ 8,00
- Ação: R$ 55,00
A opção está ITM porque a ação está R$ 5,00 acima do strike.
Entretanto, o comprador pagou R$ 8,00 pelo direito.
Portanto, simplesmente observar que a opção está ITM não é suficiente para concluir que a operação gerou lucro.
Esse exemplo mostra novamente por que strike e prêmio são conceitos diferentes.
O ponto de equilíbrio
Esse raciocínio nos leva a outro conceito importante: o ponto de equilíbrio da operação.
Imagine novamente uma Call com:
- Strike: R$ 50,00;
- Prêmio: R$ 2,00.
Para simplificar, desconsiderando outros custos, o comprador precisaria que o ativo chegasse a R$ 52,00 no vencimento para recuperar o valor pago pelo prêmio.
Esse seria o ponto de equilíbrio simplificado:
Strike + prêmio = ponto de equilíbrio da Call
No exemplo:
R$ 50,00 + R$ 2,00 = R$ 52,00
Para uma Put comprada, a lógica é inversa:
Strike − prêmio = ponto de equilíbrio da Put
Se a Put possui strike de R$ 50,00 e prêmio de R$ 2,00:
R$ 50,00 − R$ 2,00 = R$ 48,00
Essas fórmulas são simplificações úteis para compreender a lógica econômica da operação no vencimento. Na prática, custos de negociação, tributação e outros fatores podem alterar o resultado efetivo.
O que acontece quando chega o vencimento?
Chegamos agora a uma das características mais importantes das opções.
O tempo acaba.
Enquanto existe prazo até o vencimento, ainda existe possibilidade de mudança no preço do ativo-objeto.
Quando chega o vencimento, essa possibilidade desaparece.
A opção precisa então ser analisada de acordo com sua situação naquele momento.
Uma opção ITM pode possuir valor econômico relacionado ao exercício.
Uma opção OTM, por outro lado, não apresenta vantagem econômica no exercício.
É importante compreender que uma opção OTM não deve ser confundida com uma opção “sem risco”.
Uma opção que termina OTM pode simplesmente perder todo o valor do prêmio pago pelo comprador.
Esse é um dos riscos que tornam o mercado de opções diferente do mercado de ações.
Por que o vencimento é tão importante?
Imagine que você compre uma ação.
Se a empresa continuar existindo e a ação continuar sendo negociada, você pode mantê-la em sua carteira por anos.
Com uma opção, isso não acontece.
A opção possui prazo determinado.
Se a expectativa do comprador não se concretizar dentro desse período, o contrato pode perder grande parte — ou até todo — o seu valor.
Por isso, uma pergunta fundamental deve acompanhar qualquer análise de opções:
Quanto tempo falta para o vencimento?
Não basta perguntar:
“A ação vai subir?”
É preciso considerar:
“A ação poderá se movimentar na direção esperada, na intensidade necessária e dentro do tempo disponível?”
Essa combinação de preço, tempo e volatilidade é justamente uma das características que tornam as opções tão interessantes — e também tão complexas.
ITM, ATM e OTM
Call
Ação acima do strike → ITM
Ação próxima do strike → ATM
Ação abaixo do strike → OTM
Put
Ação abaixo do strike → ITM
Ação próxima do strike → ATM
Ação acima do strike → OTM
Importante: ITM não significa necessariamente lucro. O prêmio pago também precisa ser considerado.
Um exemplo completo
Vamos reunir tudo o que aprendemos até agora.
Imagine uma ação cotada a R$ 50,00.
Existe uma Call com:
- Strike: R$ 50,00
- Prêmio: R$ 2,00
- Vencimento: daqui a 30 dias
Nesse momento, a opção está ATM, porque a ação e o strike estão no mesmo nível.
Agora imagine três cenários.
Cenário A – A ação sobe para R$ 60,00
A Call passa a estar ITM.
O direito de comprar por R$ 50,00 tornou-se economicamente interessante.
Cenário B – A ação permanece em R$ 50,00
A Call continua aproximadamente ATM.
O exercício não apresenta vantagem econômica.
Cenário C – A ação cai para R$ 40,00
A Call passa a estar OTM.
Não faria sentido exercer o direito de comprar por R$ 50,00 algo que pode ser comprado no mercado por R$ 40,00.
Esse exemplo simples permite visualizar como a relação entre preço da ação e strike determina a classificação da opção.
Agora o quebra-cabeça começa a ficar completo
Até aqui, já construímos uma parte importante do vocabulário das opções:
Call → direito de comprar.
Put → direito de vender.
Strike → preço de exercício.
Prêmio → preço pago pelo direito.
Vencimento → data limite do contrato.
ITM, ATM e OTM → relação entre o preço do ativo e o strike.
Mas ainda falta uma parte fundamental dessa história.
Quais são os riscos de comprar e vender opções?
E, principalmente: por que uma operação aparentemente simples pode produzir resultados muito diferentes dependendo de quem está comprando ou lançando o contrato?
É isso que veremos adiante.
Ali entraremos em um dos assuntos mais importantes de todo este artigo: os riscos das opções, a diferença entre comprar e lançar e por que conhecimento e gestão de risco são indispensáveis antes de qualquer operação.
Os riscos das opções: quando o direito também tem um preço
Até aqui, construímos os principais conceitos necessários para compreender o mercado de opções.
Sabemos o que são Call e Put.
Entendemos o significado de strike e prêmio.
Aprendemos o que representam ITM, ATM e OTM.
Também vimos por que o tempo até o vencimento é tão importante.
Agora precisamos falar sobre um assunto que talvez seja ainda mais importante do que todos os anteriores:
os riscos.
Opções são instrumentos extremamente versáteis.
Podem ser utilizadas para proteção, geração de estratégias, exposição a determinados movimentos do mercado e diversas outras finalidades.
Mas essa versatilidade tem um preço.
Quanto mais sofisticado é o instrumento, maior tende a ser a necessidade de conhecimento para utilizá-lo adequadamente.
E é justamente por isso que entender os riscos deve vir antes de pensar em qualquer operação.
O comprador de uma opção pode perder todo o prêmio
Comecemos pela situação mais simples.
Imagine que um investidor compre uma opção e pague R$ 2,00 de prêmio.
Se, ao longo do tempo, o mercado se movimentar de maneira desfavorável e a opção chegar ao vencimento sem valor econômico para o exercício, o comprador poderá perder todo o valor que pagou pelo prêmio.
No exemplo:
Prêmio pago: R$ 2,00
Resultado possível no vencimento: perda dos R$ 2,00
Esse é um dos riscos mais importantes que o iniciante precisa compreender.
Comprar uma opção não significa simplesmente comprar um ativo mais barato.
O comprador está adquirindo um direito com prazo determinado.
Se esse direito não apresentar utilidade econômica até o momento adequado, ele pode perder seu valor.
Por isso, uma opção que custa apenas alguns centavos pode parecer barata, mas isso não significa necessariamente que seja uma oportunidade.
Preço baixo não é sinônimo de risco baixo.
O tempo pode trabalhar contra o comprador
Esse é outro aspecto que diferencia as opções das ações.
Quando você compra uma ação, o tempo, por si só, não faz com que ela desapareça.
Você pode manter a posição durante meses ou anos.
Uma opção possui uma característica completamente diferente.
Ela tem prazo de validade.
A cada dia que passa, diminui o tempo disponível para que o cenário esperado pelo comprador aconteça.
Esse fenômeno é conhecido como decaimento temporal.
Imagine novamente uma Call.
O comprador acredita que determinada ação irá subir.
Mas ela permanece praticamente estável durante várias semanas.
Mesmo que nada tenha acontecido de extraordinariamente ruim com a empresa, a opção pode perder valor simplesmente porque o tempo passou e resta menos prazo para que a expectativa do comprador se concretize.
Isso ajuda a explicar por que acertar a direção do mercado não é necessariamente suficiente para ganhar dinheiro com opções.
Também é necessário acertar, de alguma maneira, o tempo e a intensidade do movimento.
E o vendedor da opção?
Agora precisamos olhar para o outro lado da operação.
Se existe alguém comprando uma opção, existe alguém vendendo ou lançando essa opção.
O lançador recebe o prêmio.
À primeira vista, isso pode parecer extremamente interessante.
Imagine vender uma opção e receber imediatamente R$ 2,00.
Mas existe uma contrapartida.
O lançador assume uma obrigação.
No caso de uma Call lançada, por exemplo, o vendedor assume a obrigação correspondente ao contrato caso o titular exerça seu direito.
No caso de uma Put lançada, o vendedor assume a obrigação de comprar o ativo-objeto nas condições estabelecidas pelo contrato, caso seja exercido.
Portanto, não devemos olhar apenas para o dinheiro recebido.
É necessário perguntar:
Qual obrigação estou assumindo para receber esse prêmio?
Essa pergunta deveria acompanhar qualquer pessoa que estivesse estudando o lançamento de opções.
Receber prêmio não significa ter lucro garantido
Esse é um erro bastante comum entre iniciantes.
Imagine que alguém venda uma opção e receba R$ 1,00 de prêmio.
Pode surgir a impressão de que esse R$ 1,00 representa um ganho praticamente garantido.
Não é.
O prêmio recebido é uma receita da operação, mas o resultado final dependerá do que acontecer posteriormente com o contrato e com o ativo-objeto.
Dependendo da estrutura utilizada, o lançador poderá ter perdas que ultrapassem significativamente o prêmio recebido.
Por isso, uma análise responsável precisa considerar sempre os dois lados:
quanto posso ganhar?
Ou quanto posso perder?
A segunda pergunta costuma ser muito mais importante.
O risco da liquidez
Existe ainda outro aspecto que muitas vezes passa despercebido: liquidez.
Nem todas as opções apresentam o mesmo nível de negociação.
Algumas possuem grande volume de negócios e muitos participantes interessados em comprar ou vender.
Outras podem apresentar poucos negócios.
Isso significa que uma opção aparentemente atraente pode não ser tão simples de negociar quando chegar o momento de encerrar a posição.
A diferença entre o preço de venda e o preço de compra é o “spread”.
Quanto maior a liquidez, menor o spread.
O contrário também é verdadeiro.
Agora imagine que você tenha comprado uma opção e queira vendê-la.
Se houver poucos participantes interessados naquele contrato, pode existir uma diferença significativa entre o preço que você deseja receber e aquele que o mercado está disposto a pagar.
Por isso, liquidez também faz parte da análise de risco.
Não basta olhar somente para o prêmio.
É necessário compreender se existe um mercado suficientemente ativo para aquele contrato.
A alavancagem aumenta a atenção necessária
Outro conceito importante é a alavancagem.
As opções podem permitir que o investidor obtenha exposição a determinado ativo utilizando um valor financeiro inicialmente menor do que seria necessário para comprar diretamente o ativo-objeto.
Isso pode parecer uma vantagem.
E pode ser.
Mas a mesma característica também aumenta o risco.
Uma pequena variação percentual no ativo-objeto pode provocar uma variação muito maior no preço da opção.
Consequentemente, os ganhos podem ser expressivos.
Mas as perdas também podem ser.
É justamente por isso que a alavancagem deve ser tratada com muito cuidado.
Operar com menos dinheiro não significa necessariamente correr menos risco.
Essa talvez seja uma das lições mais importantes para quem está entrando no mercado de opções.
Principalmente se você for iniciante nunca opere alavancado.
Comprar opções e lançar opções são riscos diferentes
Até aqui, pode parecer que “opções” representam um único tipo de risco.
Não representam.
A natureza do risco depende da posição assumida.
Quem compra uma opção
Paga um prêmio antecipadamente e adquire um direito.
Em determinadas situações, o risco financeiro do comprador pode estar limitado ao valor pago pelo prêmio, embora isso não signifique que a perda seja pequena.
Uma opção que perde todo o seu valor pode representar uma perda de 100% do capital destinado àquela operação.
Quanto maior capital investido, maior será a perda.
Quem lança uma opção
Recebe o prêmio, mas assume uma obrigação.
Dependendo da estrutura utilizada, as perdas potenciais podem ser muito maiores do que o prêmio recebido.
Por isso, comprar e vender opções não são simplesmente operações inversas em termos de risco.
A relação entre risco e retorno é diferente em cada posição.
Existe uma diferença enorme entre lançar uma opção coberta e uma opção descoberta
Esse conceito será extremamente importante quando avançarmos para estratégias.
Imagine um investidor que possui as ações correspondentes e lança uma Call sobre elas.
Essa posição é conhecida como Call coberta.
Existe um ativo na carteira que dá suporte à obrigação assumida pelo lançamento.
Agora imagine uma situação completamente diferente: o investidor lança uma Call sem possuir o ativo correspondente.
Nesse caso, estamos diante de uma posição descoberta, que possui uma estrutura de risco significativamente diferente.
Essa diferença não é apenas uma questão de nomenclatura.
Ela altera profundamente a exposição da operação.
Por isso, quando estudarmos estratégias com opções, será indispensável identificar não apenas qual opção está sendo negociada, mas também qual é a posição do investidor e o que existe para cobrir a obrigação assumida.
Volto a ressaltar a importância de nunca vender uma call descoberta.
Esta é uma estratégia com potencial catastrófico para o seu patrimônio caso o mercado se volte contra você.
Uma regra que vale para qualquer operação
Existe uma pergunta que considero particularmente importante antes de qualquer operação com opções:
“Se tudo der errado, quanto eu posso perder?”
Parece uma pergunta simples.
Mas ela obriga o investidor a sair da lógica do ganho potencial e olhar para o risco.
Imagine duas operações.
Na primeira, existe possibilidade de ganhar R$ 500,00 e perder R$ 100,00.
Na segunda, existe possibilidade de ganhar R$ 500,00 e perder R$ 5.000,00.
O ganho potencial é exatamente o mesmo.
Mas as operações são completamente diferentes.
É por isso que uma análise madura não começa perguntando:
“Quanto posso ganhar?”
Começa perguntando:
“Quanto posso perder e essa perda é compatível com o meu patrimônio?”
A regra de ouro das opções
Nunca avalie uma operação olhando somente para o prêmio recebido ou para o ganho potencial.
Antes de qualquer decisão, procure compreender:
• quanto pode ser perdido;
• em que condições essa perda ocorreria;
• qual é o prazo da operação;
• qual é a liquidez do contrato;
• e se o risco é compatível com o patrimônio envolvido.
Por que conhecimento é indispensável
Depois de conhecer esses riscos, fica mais fácil compreender por que o mercado de opções não deve ser encarado como um caminho rápido para multiplicar dinheiro.
Opções são instrumentos sofisticados.
Podem ser extremamente úteis quando utilizadas com conhecimento.
Mas podem também produzir perdas relevantes quando utilizadas sem compreender completamente sua estrutura.
É por isso que o estudo precisa seguir uma ordem.
Primeiro, entender o instrumento.
Depois, compreender seus mecanismos.
Em seguida, conhecer os riscos.
Somente então faz sentido estudar estratégias.
Essa sequência será fundamental para os próximos artigos do Paciência & Prosperidade.
O conhecimento muda completamente a forma de enxergar uma opção
Para quem olha superficialmente, uma opção pode parecer apenas um código acompanhado de um preço.
Para quem entende seu funcionamento, aquele mesmo código passa a representar uma série de informações:
- qual é o ativo-objeto;
- se é uma Call ou uma Put;
- qual é o strike;
- qual é o vencimento;
- qual é o prêmio;
- qual é a situação da opção em relação ao preço do ativo;
- qual é a liquidez;
- quais são os riscos envolvidos.
É por isso que aprender opções não significa decorar uma lista de termos.
Significa aprender a ler a estrutura de um contrato.
E, quando essa leitura começa a fazer sentido, o mercado deixa de parecer tão misterioso.
Estamos prontos para dar o próximo passo
Neste artigo, começamos pelo conceito mais básico: o que são opções?
Depois, construímos progressivamente o nosso vocabulário: Call, Put, Strike, Prêmio, Vencimento, ITM, ATM e OTM.
Agora também entendemos que cada operação possui riscos específicos e que comprar uma opção é muito diferente de lançá-la.
Na próxima parte, vamos reunir tudo isso em uma visão prática.
Vamos revisar os principais conceitos, observar como eles se relacionam e entender como esse conhecimento prepara o caminho para o estudo das estratégias com opções.
É nesse momento que o conhecimento adquirido até aqui começará a formar um verdadeiro mapa do mercado de derivativos.
O que você precisa saber antes de começar a estudar opções
Chegamos à última parte deste artigo.
Ao longo da nossa jornada, saímos de uma pergunta aparentemente simples — o que são opções? — e construímos, passo a passo, os principais conceitos necessários para começar a compreender esse mercado.
Antes de avançarmos para as estratégias, porém, vale a pena fazer uma pausa.
Porque existe uma diferença enorme entre conhecer os nomes das coisas e realmente entender como elas se relacionam.
É isso que vamos consolidar agora.
Afinal, o que são opções?
Opções são contratos derivativos que estabelecem direitos e obrigações relacionados a um ativo-objeto.
Quando compramos uma opção, adquirimos um direito.
Quando lançamos uma opção, assumimos uma obrigação.
Essa é a primeira ideia que precisa estar completamente clara.
A partir dela, podemos organizar todo o restante.
Call e Put: a primeira distinção
Existem dois tipos fundamentais de opções:
Call, que é a opção que concede ao titular o direito de comprar o ativo-objeto pelo preço estabelecido no contrato.
Put, que é a opção que concede ao titular o direito de vender o ativo-objeto pelo preço estabelecido no contrato.
Podemos resumir:
Call = direito de comprar.
Put = direito de vender.
Parece simples.
E realmente é.
Mas essa distinção será utilizada em praticamente todas as estratégias que estudaremos daqui para frente.
Strike: o preço definido no contrato
O strike, ou preço de exercício, é o valor estabelecido no contrato pelo qual o titular poderá comprar ou vender o ativo-objeto, dependendo do tipo de opção.
Se temos uma Call com strike de R$ 50,00, o titular possui o direito de comprar pelo preço estabelecido de R$ 50,00.
Se temos uma Put com strike de R$ 50,00, o titular possui o direito de vender pelo mesmo preço.
Portanto:
Strike não é o preço da opção.
É o preço estabelecido para o exercício do direito.
Prêmio: o preço do direito
O prêmio é o valor pago pelo comprador para adquirir o direito proporcionado pela opção.
Esse valor é negociado no mercado e pode variar conforme as condições existentes.
Preço do ativo-objeto, strike, tempo até o vencimento e volatilidade são alguns dos fatores que influenciam o comportamento do prêmio.
E aqui existe uma conclusão importante: uma opção pode ser barata em termos absolutos e, ainda assim, representar um risco elevado.
O preço isoladamente não diz tudo.
O vencimento muda tudo
Talvez uma das características mais importantes das opções seja justamente o fato de que elas possuem prazo determinado.
Uma ação pode permanecer na carteira durante anos.
Uma opção não.
Ela possui uma data de vencimento.
Isso significa que o tempo disponível para que determinada expectativa se concretize vai diminuindo.
Por isso, quando analisamos uma opção, nunca devemos olhar apenas para a direção esperada do ativo.
Também precisamos considerar quanto tempo falta até o vencimento.
Ou seja, uma previsão pode estar correta quanto à direção, mas o prazo não ser suficiente para levar o titular do contrato a ter lucro.
O comprador e o lançador estão assumindo riscos diferentes
Essa talvez seja uma das conclusões mais importantes deste artigo.
O comprador de uma opção paga o prêmio e adquire um direito.
O lançador recebe o prêmio e assume uma obrigação.
Portanto, não devemos olhar para os dois lados da operação como se fossem simplesmente posições opostas com riscos equivalentes.
O comprador pode perder o prêmio pago.
O lançador, dependendo da estrutura utilizada, pode assumir riscos significativamente maiores.
Essa diferença será essencial quando começarmos a estudar as estratégias.
Por que as opções podem ser tão interessantes?
Agora podemos responder a uma pergunta que provavelmente surgiu durante a leitura:
Se existem tantos riscos, por que alguém utiliza opções?
Porque elas oferecem uma característica que poucos instrumentos conseguem proporcionar na mesma combinação: flexibilidade.
Opções podem ser utilizadas para diferentes objetivos.
Podem participar de estratégias de proteção, podem ser utilizadas para estruturar diferentes exposições ao mercado, ou podem fazer parte de operações de geração de renda.
Mas também podem ser utilizadas em estratégias especulativas.
Contudo, a existência dessas possibilidades não significa que todas sejam adequadas para todos os investidores.
É justamente por isso que o conhecimento precisa vir antes da operação.
Opções não são uma forma de ganhar dinheiro fácil
Essa é uma mensagem que merece ser repetida.
O mercado de opções pode proporcionar oportunidades.
Mas também pode proporcionar perdas.
O fato de uma opção custar pouco não significa que ela seja uma “aposta barata”.
O fato de alguém receber um prêmio por lançar uma opção não significa que esse valor seja lucro garantido.
E o fato de uma opção estar ITM não significa automaticamente que a operação seja lucrativa.
Em opções, os detalhes importam.
Muito.
O mapa que construímos
Agora podemos reunir todo o conhecimento adquirido em uma única sequência:
Ativo-objeto
↓
Opção
↓
Call ou Put
↓
Strike
↓
Prêmio
↓
Vencimento
↓
ITM, ATM ou OTM
↓
Risco da posição
Esse é o mapa conceitual básico que precisaremos levar conosco para os próximos artigos.
Quando você encontrar uma opção no mercado, não deverá enxergar apenas um código e um preço.
Deverá começar a fazer perguntas:
Qual é o ativo-objeto?
É uma Call ou uma Put?
Qual é o strike?
Quanto custa o prêmio?
Quanto tempo falta para o vencimento?
Ela está ITM, ATM ou OTM?
Qual é o risco da posição?
Se você conseguir responder a essas perguntas, já terá dado um passo enorme em relação a quem simplesmente observa uma cotação sem compreender o que existe por trás dela.
E agora começa a parte realmente interessante
Até aqui, estudamos o instrumento.
Agora podemos começar a estudar o que pode ser construído com ele.
É uma diferença importante.
Conhecer uma ferramenta não significa saber utilizá-la.
Você pode conhecer um martelo, uma chave de fenda e uma serra sem necessariamente saber construir uma casa.
Com opções acontece algo parecido.
Call e Put são as ferramentas básicas.
As estratégias são as diferentes formas de combiná-las.
É nesse momento que o mercado começa a ficar realmente interessante.
O próximo passo: conhecer as estratégias
Nos próximos conteúdos, poderemos começar a estudar estruturas como:
- compra de Call;
- compra de Put;
- venda de Call;
- venda de Put;
- Call coberta;
- travas com opções;
- e outras combinações possíveis.
Mas faremos isso com uma regra que deve acompanhar todo o nosso projeto:
Antes de perguntar quanto uma estratégia pode ganhar, precisamos entender quanto ela pode perder.
Essa é uma maneira muito mais madura de olhar para o mercado.
Porque perdas fazem parte da realidade de qualquer atividade de investimento.
O objetivo não é imaginar que elas não acontecerão, mas sim compreender os riscos antes de assumir uma posição.
Educação financeira para quem pensa no longo prazo.
Chegamos ao final deste artigo com uma compreensão muito maior sobre o que existe por trás de uma simples opção.
Sabemos que ela é um derivativo.
Também sabemos que existem Calls e Puts.
Entendemos o papel do strike e do prêmio.
Aprendemos a diferença entre ITM, ATM e OTM.
Compreendemos a importância do vencimento.
E, principalmente, percebemos que opções não devem ser tratadas como uma fórmula mágica para multiplicar dinheiro.
São instrumentos financeiros que exigem conhecimento, disciplina e controle de risco.
Esse é justamente o espírito que queremos construir aqui no Paciência & Prosperidade.
Não estamos procurando atalhos.
Estamos construindo conhecimento.
Porque, no longo prazo, talvez essa seja uma das formas mais importantes de proteger e ampliar o patrimônio:
saber exatamente o que estamos fazendo antes de colocar nosso dinheiro em risco.
E é com essa base que estaremos preparados para dar o próximo passo: entender, de forma clara e responsável, como funcionam as principais estratégias com opções.
Resumo do artigo
O que são opções?
São contratos derivativos que estabelecem direitos e obrigações relacionados a um ativo-objeto.
O que é uma Call?
Uma opção que concede ao titular o direito de comprar o ativo-objeto pelo strike.
O que é uma Put?
Uma opção que concede ao titular o direito de vender o ativo-objeto pelo strike.
O que é o strike?
É o preço de exercício estabelecido no contrato.
O que é o prêmio?
É o valor pago pelo comprador para adquirir o direito proporcionado pela opção.
O que significa ITM?
In The Money: a opção possui valor intrínseco.
O que significa ATM?
At The Money: o preço do ativo está próximo do strike.
O que significa OTM?
Out of The Money: a opção não possui valor intrínseco.
Por que o vencimento é importante?
Porque a opção possui prazo determinado e o tempo disponível para que uma expectativa se concretize diminui à medida que o vencimento se aproxima.
Qual é o principal cuidado?
Nunca analisar uma opção apenas pelo seu potencial de ganho. O risco da posição precisa ser compreendido antes da operação.
Aviso importante
Este conteúdo tem finalidade exclusivamente educacional e informativa.
Ele não constitui recomendação de compra, venda ou manutenção de ativos financeiros.
Antes de investir, faça sua própria análise e, se necessário, consulte um profissional habilitado.
Leitura recomendada
Se este artigo ajudou você a compreender melhor os gráficos, recomendamos também a leitura dos conteúdos anteriores da série:
- Como escolher uma ação: o guia completo para investir e construir patrimônio;
- Análise Técnica: Como interpretar gráficos e encontrar melhores momentos para investir;
- O que são ações? Entenda por que elas são a base de todos os investimentos na Bolsa;
- Como funciona a Bolsa de Valores? Entenda a B3, o Ibovespa e como o mercado realmente opera.
Juntos, esses artigos formam uma sequência lógica de aprendizado, preparando o leitor para temas cada vez mais avançados.