Existe uma característica do mercado de opções que assusta muitos investidores iniciantes: dependendo da operação escolhida, vender uma opção pode criar uma exposição muito maior do que o prêmio recebido. É justamente nesse contexto que as travas com opções ganham importância, pois permitem combinar posições para estabelecer limites de risco e estruturar diferentes cenários de mercado.
Mas e se fosse possível combinar duas opções de maneira que uma delas ajudasse a limitar o risco criado pela outra?
É exatamente essa a lógica das travas com opções.
Em vez de simplesmente comprar ou vender uma Call ou uma Put isoladamente, o investidor combina opções com strikes diferentes para construir uma faixa de resultados previamente definida.
Isso permite responder, antes mesmo de montar determinadas travas, a duas perguntas fundamentais:
Quanto posso perder se estiver errado?
Quanto posso ganhar se estiver certo?
Essa previsibilidade é uma das grandes vantagens das travas.
Em estruturas de risco definido, a combinação das opções permite estabelecer previamente tanto a perda máxima quanto o ganho máximo.
Mas existe uma contrapartida importante.
Ao limitar o prejuízo, normalmente também estamos limitando o lucro potencial.
Portanto, uma trava não é uma fórmula para ganhar muito arriscando quase nada.
Ela é uma maneira de desenhar uma relação específica entre risco e retorno.
E essa diferença será fundamental durante todo este artigo.
Vamos aprender como funcionam as travas de alta e de baixa, entender a diferença entre travas de débito e de crédito, calcular lucro máximo, perda máxima e ponto de equilíbrio e, principalmente, descobrir como essas estruturas podem ser utilizadas para tornar o risco de determinadas operações com opções mais previsível.
📘 Quer aprofundar seus conhecimentos sobre ações e opções?
O Paciência & Prosperidade está avaliando o lançamento de um curso inteiramente escrito e ilustrado, com explicações acessíveis e exemplos práticos sobre o mercado financeiro.
Conheça a proposta e cadastre seu interesse, sem compromisso.
O que são travas com opções?
Uma trava é uma estratégia construída pela combinação de duas ou mais opções.
Nas estruturas que estudaremos neste artigo, trabalharemos principalmente com duas opções:
- do mesmo tipo — duas Calls ou duas Puts;
- sobre o mesmo ativo;
- com a mesma data de vencimento;
- mas com strikes diferentes.
Uma das opções será comprada e a outra, vendida.
É justamente a combinação entre essas duas pontas que cria a trava.
Imagine, por exemplo, que você acredite na valorização de determinada ação.
Uma possibilidade seria simplesmente comprar uma Call.
Mas existe outra alternativa.
Você pode comprar uma Call com determinado strike e simultaneamente vender outra Call com strike superior.
A Call comprada oferece exposição à alta e a Call vendida reduz o custo da estrutura, mas também estabelece um limite para o ganho máximo.
Acabamos de construir uma trava de alta com Calls.
Ainda estudaremos essa estratégia detalhadamente mais adiante.
Por enquanto, o importante é compreender a lógica:
Uma opção cria determinada exposição. A segunda modifica essa exposição e ajuda a estabelecer os limites da operação.
Por que a estratégia recebe o nome de “trava”?
O nome é bastante intuitivo.
Ao combinar as opções, determinados resultados ficam “travados” dentro de limites previamente calculáveis.
Em uma trava de risco definido, podemos conhecer antes da montagem a perda máxima e o ganho máximo.
Isso é muito diferente de algumas posições isoladas com opções.
Considere, por exemplo, uma Call vendida sem cobertura.
Teoricamente, o preço da ação pode continuar subindo indefinidamente.
Consequentemente, a exposição da posição vendida pode se tornar extremamente elevada.
Quando acrescentamos outra Call comprada em um strike superior, podemos criar uma estrutura em que essa segunda opção passa a limitar a exposição da primeira acima de determinado preço.
A operação deixa de possuir aquele mesmo perfil de risco aberto.
O risco foi estruturado.
Uma trava não elimina o risco
Essa distinção é essencial.
Ao ouvir a expressão: “trava de risco”, um iniciante pode imaginar que o risco desapareceu.
Não desapareceu.
Ele foi limitado pela estrutura, desde que a operação seja montada e mantida nas condições previstas.
Você ainda pode perder dinheiro.
Em determinadas travas de débito, inclusive, pode perder 100% do valor desembolsado na montagem se o cenário necessário não acontecer até o vencimento.
Esse é um dos riscos destacados no material que estamos trabalhando.
Portanto: risco limitado não significa risco pequeno. E muito menos risco inexistente.
Se alguém investir R$ 500 em uma estrutura cujo prejuízo máximo seja R$ 500, o risco está perfeitamente definido.
Mas continua existindo a possibilidade de perder todo o capital destinado àquela operação.
É por isso que o tamanho da posição continua sendo fundamental.
O que significa ter risco definido?
Imagine uma operação em que, antes de clicar no botão de compra, você já saiba:
Perda máxima: R$ 150;
Ganho máximo: R$ 350.
Independentemente de a ação subir muito acima ou cair muito abaixo de determinados níveis no vencimento, a estrutura possui limites matemáticos de resultado.
Isso é risco definido.
E essa característica muda bastante a maneira como podemos planejar uma operação.
Antes de entrar, podemos perguntar:
Estou disposto a perder esses R$ 150,00 se minha análise estiver errada?
Se a resposta for não, talvez a operação seja grande demais.
Ou simplesmente não seja adequada.
Essa é uma abordagem muito mais saudável do que primeiro montar uma posição e somente depois descobrir quanto ela pode perder.
A trava cria uma troca entre risco e retorno
Nada no mercado financeiro vem de graça.
Quando utilizamos uma segunda opção para reduzir ou limitar determinado risco, normalmente entregamos alguma coisa em troca.
Essa contrapartida pode ser a limitação do lucro máximo, a redução da probabilidade de determinado resultado ou a mudança na relação entre risco e retorno.
Veja o caso de uma trava de alta com Calls.
Ao comprar uma Call e vender outra Call de strike superior, o prêmio recebido pela Call vendida ajuda a reduzir o custo da operação.
Ótimo.
Mas essa Call vendida também estabelece um teto para o ganho da estrutura.
Se a ação disparar muito acima do strike vendido, você não continuará participando integralmente dessa valorização por meio da trava.
Portanto, a segunda opção reduz uma coisa e limita outra.
Esse equilíbrio é a essência das travas.
Travas de débito e travas de crédito
Antes de estudarmos as quatro estruturas, precisamos conhecer uma divisão fundamental.
Uma trava pode ser montada com débito ou crédito.
A diferença está no fluxo financeiro inicial da operação.
O que é uma trava de débito?
Na trava de débito, você paga dinheiro para montar a posição.
O prêmio da opção comprada é maior do que o prêmio recebido pela opção vendida.
Imagine:
Compra de uma opção: R$ 2,00;
Venda de outra opção: R$ 0,50;
O custo líquido será: R$ 2,00 − R$ 0,50 = R$ 1,50.
Portanto: débito da montagem = R$ 1,50 por opção.
Em uma trava vertical de débito como as que estudaremos, esse valor representa a perda máxima da estrutura no vencimento.
A lógica aparece nos exemplos de trava de alta com Calls e trava de baixa com Puts.
O que é uma trava de crédito?
Agora imagine o contrário.
Você vende uma opção por R$ 3,00 e compra outra por R$ 1,00.
Na montagem: R$ 3,00 − R$ 1,00 = R$ 2,00.
Você recebe um crédito líquido de R$ 2,00 por opção.
Por isso, chamamos a estrutura de trava de crédito.
Mas cuidado.
Receber dinheiro na entrada não significa que os R$ 2,00 já sejam lucro definitivo.
Você recebeu um prêmio líquido em troca de assumir uma exposição.
O resultado só poderá ser avaliado corretamente conforme a posição evoluir e for encerrada ou chegar ao vencimento.
Nas estruturas de crédito que estudaremos, a opção comprada serve justamente para estabelecer um limite para a perda máxima.
As quatro travas que estudaremos
Com Calls e Puts, podemos construir quatro estruturas verticais básicas que serão o centro deste artigo:
| Expectativa | Estrutura | Montagem |
| Alta | Trava de alta com Calls | Débito |
| Alta | Trava de alta com Puts | Crédito |
| Baixa | Trava de baixa com Puts | Débito |
| Baixa | Trava de baixa com Calls | Crédito |
Isso nos mostra algo muito interessante.
Para uma expectativa de alta, não somos obrigados a utilizar apenas Calls.
Podemos construir uma estrutura altista com Calls ou com Puts.
Da mesma maneira, para uma expectativa de baixa, podemos utilizar Puts ou Calls.
O que muda é a maneira como as opções são combinadas e o perfil financeiro da estrutura.
Então trava de alta com Calls e trava de alta com Puts são iguais?
Não.
As duas podem expressar uma visão altista, mas fazem isso de maneiras diferentes.
Na trava de alta com Calls, normalmente desembolsamos dinheiro na montagem.
E na trava de alta com Puts, normalmente recebemos crédito.
As relações com o preço do ativo, o tempo, a volatilidade e o gerenciamento da posição também podem ser diferentes.
Isso ficará muito mais claro quando analisarmos cada uma separadamente.
A mesma lógica vale para as travas de baixa.
Onde está a famosa assimetria entre risco e retorno?
Uma das características que tornam determinadas travas atraentes é a possibilidade de construir operações em que o ganho máximo seja maior do que a perda máxima.
Imagine:
Perda máxima: R$ 100;
Ganho máximo: R$ 300.
Temos uma relação potencial de 1 para 3.
Ou, utilizando uma expressão que já faz parte da nossa filosofia: buscar ganhar de balde e perder de colherinha.
Mas aqui precisamos fazer uma ressalva fundamental.
Uma relação de 1 para 3 não significa que a operação seja automaticamente boa.
Precisamos considerar também a probabilidade de atingir cada resultado.
Imagine duas operações:
Operação A:
Arrisca R$ 100 para tentar ganhar R$ 300, mas possui baixa probabilidade de atingir o ganho máximo.
Operação B:
Arrisca R$ 100 para ganhar R$ 80, mas possui uma probabilidade muito maior de alcançar seu objetivo.
Qual é melhor?
Não podemos responder olhando apenas para a relação entre ganho máximo e perda máxima.
Precisamos considerar o conjunto.
Ganhar 200%, 500% ou 1.000% não significa ganhar muito dinheiro
Essa distinção será especialmente importante neste artigo.
Imagine uma trava que custe R$ 10,00 e possa chegar a R$ 100,00.
O retorno máximo sobre o débito seria enorme.
Mas o lucro em reais continuaria limitado.
Além disso, para atingir o ganho máximo, o ativo precisa chegar à região necessária dentro do prazo da opção.
Portanto, percentuais extraordinários podem surgir simplesmente porque o denominador — o capital inicialmente desembolsado — é muito pequeno.
Isso não transforma a operação em dinheiro fácil.
Também não significa que aquele retorno seja provável.
Potencial de retorno e probabilidade de retorno são coisas diferentes.
Essa distinção será uma das bases da nossa análise das travas.
Por que as travas podem ser interessantes para quem possui pouco capital?
Algumas estruturas podem exigir um desembolso inicial relativamente pequeno.
Isso permite estudar e utilizar opções sem necessariamente comprometer grandes quantias em uma única operação.
Mas devemos corrigir uma interpretação perigosa: baixo valor financeiro não significa automaticamente baixo risco.
Se alguém possui R$ 1.000 e arrisca R$ 500 em uma trava, está expondo metade do capital destinado aos investimentos.
Mesmo que a perda máxima esteja perfeitamente definida, a posição pode ser completamente desproporcional.
Portanto, o verdadeiro benefício não está em dizer:
“Posso perder porque é pouco dinheiro.”
Está em dizer:
“Sei exatamente quanto posso perder e dimensionei a posição para que essa perda seja suportável.”
Essa diferença é enorme.
O tamanho da posição continua sendo mais importante do que o preço da trava
Suponha que uma estrutura custe apenas R$ 50,00.
Você poderia pensar:
“Meu risco é pequeno.”
Mas e se montar 20 estruturas iguais?
A exposição passa a ser: 20 × R$ 50 = R$ 1.000.
O preço unitário não importa tanto quanto o risco total assumido.
Essa é uma regra que devemos carregar para qualquer estratégia com opções.
Nunca analise apenas quanto custa um contrato ou uma estrutura.
Analise quanto do seu patrimônio está realmente em risco.
Travas e as gregas: conectando este artigo ao anterior
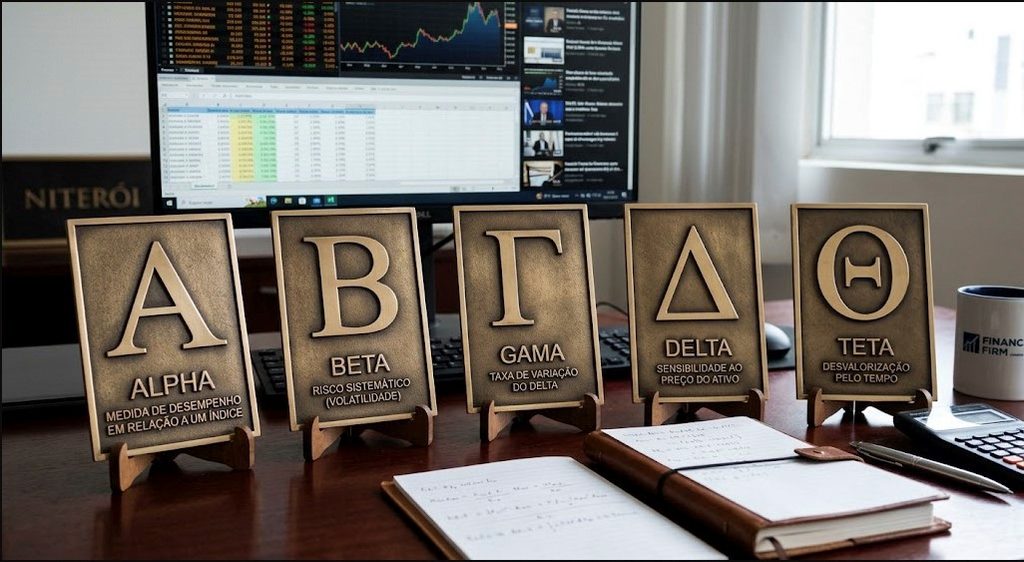
No artigo anterior estudamos Delta, Gamma, Theta, Vega e Rho.
Agora começaremos a perceber por que aquele conhecimento é tão útil.
Quando combinamos duas opções, estamos também combinando suas gregas.
A Call comprada possui determinado Delta, e Call vendida possui outro.
Uma possui Theta, a outra também.
As duas respondem à volatilidade.
Consequentemente, uma trava não é simplesmente uma opção comprada + uma opção vendida.
Ela cria uma nova exposição líquida.
Esse é um dos motivos pelos quais travas podem apresentar comportamento muito diferente de uma opção comprada isoladamente.
Não precisamos calcular tudo manualmente neste momento.
Mas é importante começar a enxergar a estrutura dessa forma.
O que uma trava não faz
Antes de avançarmos, precisamos eliminar quatro expectativas equivocadas.
Uma trava não garante lucro.
Trava também não elimina o risco.
Uma trava não transforma uma análise errada em uma operação vencedora.
E uma trava não multiplica dinheiro automaticamente.
O que ela pode fazer é muito mais interessante do ponto de vista de gerenciamento: permitir que o investidor construa uma operação com limites de resultado previamente conhecidos em determinadas estruturas.
Isso significa trocar promessa por planejamento.
E planejamento é muito mais útil para quem pretende permanecer no mercado durante muitos anos.
Antes de montar uma trava, responda três perguntas
Toda estrutura deveria começar com três perguntas simples.
1. Qual é minha expectativa para o ativo?
Alta?
Baixa?
Lateralização?
2. Quanto estou disposto a perder se estiver errado?
Essa resposta precisa existir antes da montagem.
3. Qual retorno estou aceitando limitar em troca dessa proteção?
Porque, nas travas que estudaremos, limitar risco geralmente significa também aceitar um teto de ganho.
Se essas três respostas não estiverem claras, talvez ainda não seja hora de montar a posição.
O primeiro passo será aprender a trava de alta com Calls
Agora temos a base necessária.
Já sabemos:
- o que é uma trava;
- por que ela recebe esse nome;
- a diferença entre risco limitado e ausência de risco;
- o que são estruturas de débito e crédito;
- e por que ganho máximo não pode ser analisado sem considerar perda e probabilidade.
Adiante, vamos entrar na primeira estrutura propriamente dita: Trava de alta com Calls — a Bull Call Spread.
Vamos montá-la passo a passo e calcular o custo da operação, a perda máxima, o ganho máximo, o ponto de equilíbrio e o que acontece se a ação ficar abaixo, entre ou acima dos dois strikes no vencimento.
Será também nossa primeira oportunidade de visualizar por que uma trava pode reduzir significativamente o custo de uma Call comprada — e qual é o preço que pagamos por essa redução.
Trava de alta com Calls: como funciona a Bull Call Spread
Agora que entendemos a lógica das travas, podemos começar pela estrutura mais intuitiva para quem acredita na valorização de uma ação:a trava de alta com Calls, também conhecida como Bull Call Spread.
A ideia é relativamente simples.
Você acredita que determinado ativo poderá subir, mas, em vez de simplesmente comprar uma Call, combina duas opções: compra uma Call com strike mais baixo e vende uma Call com strike mais alto.
As duas opções possuem o mesmo ativo-objeto e a mesma data de vencimento.
A Call comprada permite participar da valorização do ativo.
A Call vendida ajuda a reduzir o custo da operação.
Em troca dessa redução, porém, você aceita limitar o ganho máximo.
Essa troca entre custo menor e lucro limitado é a essência da estratégia.
Por que essa é uma trava de débito?
Imagine uma ação negociada a R$ 50,00.
Você monta a seguinte estrutura:
Call comprada:
Strike: R$ 50,00;
Prêmio: R$ 2,00.
Call vendida:
Strike: R$ 55,00;
Prêmio: R$ 0,50.
Na primeira opção, você desembolsa R$ 2,00.
Na segunda, recebe R$ 0,50.
Portanto, o custo líquido da estrutura será R$ 2,00 − R$ 0,50 = R$ 1,50 por ação
Como existe desembolso líquido para montar a operação, temos uma trava de débito.
E esse débito inicial será muito importante para nossos próximos cálculos.
O que aconteceria se comprássemos apenas a primeira Call?
Antes de analisar a trava, vale entender por que acrescentamos a segunda opção.
Se comprássemos apenas a Call de strike R$ 50,00, pagaríamos R$ 2,00.
Esse seria nosso desembolso.
Ao vender a Call de strike R$ 55,00 por R$ 0,50, recebemos parte desse dinheiro de volta.
Nosso custo cai para R$ 1,50.
Portanto, a Call vendida reduziu o desembolso da estratégia em R$ 0,50 por ação.
Isso representa uma redução de 25% em relação aos R$ 2,00 inicialmente necessários para comprar apenas a Call.
Parece uma excelente troca.
Mas, como já aprendemos não existe almoço grátis.
A redução de custo vem acompanhada de uma limitação importante.
A Call vendida estabelece o teto do ganho
Nossa estrutura possui dois strikes:
R$ 50,00 — Call comprada:
R$ 55,00 — Call vendida.
A diferença entre eles é R$ 5,00.
Acima do strike vendido, os ganhos adicionais da Call comprada passam a ser compensados pelas perdas adicionais da Call vendida.
Por isso, a trava atinge seu valor máximo quando o ativo está em R$ 55,00 ou acima no vencimento.
É daí que surge o limite de ganho.
Como calcular a perda máxima?
Esse é um dos cálculos mais simples da trava de alta com Calls.
Pagamos R$ 2,00.
Recebemos R$ 0,50.
Débito líquido: R$ 1,50.
Portanto:
Perda máxima = débito líquido pago na montagem.
Neste exemplo:
Perda máxima = R$ 1,50 por ação.
Se considerarmos, apenas para facilitar os cálculos didáticos, uma posição equivalente a 100 ações: R$ 1,50 × 100 = R$ 150,00
Esse seria o prejuízo máximo da estrutura no vencimento, desconsiderando custos operacionais e tributos.
Quando ocorre a perda máxima?
Imagine que a ação termine o vencimento em R$ 45,00.
Nossa Call comprada possui strike de R$ 50,00.
E nossa Call vendida possui strike de R$ 55,00.
As duas terminariam OTM e sem valor intrínseco.
O resultado econômico da estrutura seria a perda do débito líquido desembolsado: −R$ 1,50 por ação.
Esse é justamente o cenário de perda apresentado para a estrutura.
Agora imagine que a ação termine em R$ 40,00.
A perda continua em R$ 1,50.
E se despencar para R$ 20,00?
Considerando a trava mantida até o vencimento e sem outros ajustes, a perda da estrutura continua limitada ao débito inicial: R$ 1,50 por ação.
É exatamente aqui que aparece uma das principais características da trava.
Estar muito errado não aumenta a perda além do débito
Imagine dois investidores com a mesma expectativa de alta.
Um compra diretamente 100 ações a R$ 50,00.
Outro monta a trava que acabamos de analisar.
A ação despenca para R$ 30,00.
O primeiro está exposto à queda da ação.
Já a trava de débito possui uma perda máxima previamente definida: R$ 150,00 no nosso exemplo de 100 ações equivalentes.
Isso não significa que a trava seja “melhor” do que comprar ações.
São exposições completamente diferentes.
A ação não possui vencimento e continua pertencendo ao investidor.
Já a trava possui prazo e pode perder integralmente o débito pago.
A comparação serve apenas para mostrar uma característica: na trava, conseguimos definir previamente o valor máximo que a estrutura pode perder no vencimento.
Como calcular o ganho máximo?
Agora vamos para o outro extremo.
A diferença entre os strikes é: R$ 55,00 − R$ 50,00 = R$ 5,00
Mas pagamos R$ 1,50 para montar a estrutura.
Portanto: Ganho máximo = diferença entre os strikes − débito líquido.
Aplicando: R$ 5,00 − R$ 1,50 = R$ 3,50 por ação.
Em uma posição equivalente a 100 ações: R$ 3,50 × 100 = R$ 350,00.
Esse é o ganho máximo da trava no vencimento.
A estrutura utilizada como base também chega a R$ 3,50 por ação ao comparar os dois strikes e o custo de R$ 1,50.
Por que o lucro para de crescer acima de R$ 55,00?
Vamos imaginar que a ação termine em R$ 60,00.
A Call comprada de strike R$ 50,00 possui R$ 10,00 de valor intrínseco.
E a Call vendida de strike R$ 55,00 possui R$ 5,00 de valor intrínseco.
O resultado líquido entre as duas pernas é: R$ 10,00 − R$ 5,00 = R$ 5,00.
Como pagamos R$ 1,50 para montar a trava: R$ 5,00 − R$ 1,50 = R$ 3,50 de lucro.
Agora imagine que a ação suba para R$ 100,00.
Call comprada:
R$ 50,00 de valor intrínseco.
Call vendida:
R$ 45,00 de valor intrínseco.
Diferença: R$ 5,00.
Menos o débito: R$ 3,50 de lucro.
Ou seja:
Acima do strike vendido, uma perna ganha aproximadamente aquilo que a outra perde adicionalmente.
Por isso, o lucro fica travado.
A ação pode disparar e você não ganhar mais
Essa é a principal contrapartida da estratégia.
Se você tivesse comprado apenas a Call de strike R$ 50,00, uma valorização muito forte poderia continuar aumentando seu resultado.
Na trava, não.
Você vendeu a Call de R$ 55,00 justamente para reduzir o custo inicial.
Em troca abriu mão do ganho acima dessa faixa.
Portanto, a trava de alta com Calls costuma fazer mais sentido quando a expectativa não é simplesmente:
“Essa ação vai subir.”
Mas algo mais próximo de:
“Acredito que essa ação possa subir até determinada região dentro deste prazo.”
Essa diferença é importante.
E se a ação terminar entre os dois strikes?
É aqui que a estrutura fica ainda mais interessante.
Imagine que, no vencimento, a ação esteja em R$ 53,00.
A Call comprada possui strike de R$ 50,00.
Seu valor intrínseco será R$ 3,00.
A Call vendida possui strike de R$ 55,00.
Ela permanece sem valor intrínseco.
Portanto:
Valor da estrutura = R$ 3,00.
Mas pagamos R$ 1,50 para montá-la.
Resultado: R$ 3,00 − R$ 1,50 = R$ 1,50 de lucro por ação.
É justamente entre os dois strikes que o resultado da trava vai se transformando gradualmente de perda em lucro.
Existe um ponto em que não ganhamos nem perdemos
Esse é o chamado ponto de equilíbrio, ou break-even.
Na trava de alta com Calls, podemos calculá-lo de maneira simples:
Ponto de equilíbrio = strike da Call comprada + débito líquido
No nosso exemplo: R$ 50,00 + R$ 1,50 = R$ 51,50
Portanto: Abaixo de R$ 51,50 a estrutura apresenta prejuízo no vencimento.
Em R$ 51,50, resultado igual a zero, desconsiderando custos e tributos.
Acima de R$ 51,50 a estrutura entra em lucro.
Em R$ 55,00 ou acima atingimos o ganho máximo.
Agora temos o mapa completo da operação.
Os três grandes cenários da trava
Podemos resumir tudo em três regiões.
Cenário 1: ação abaixo de R$ 50,00
As duas Calls terminam sem valor intrínseco (trava vira pó).
Cenário 2: ação entre R$ 50,00 e R$ 55,00
A Call comprada possui valor intrínseco.
A Call vendida ainda não possui.
O resultado melhora progressivamente conforme a ação sobe.
O ponto de equilíbrio ocorre em: R$ 51,50.
Cenário 3: ação em R$ 55,00 ou acima
As duas Calls possuem valor intrínseco.
A diferença máxima entre elas fica limitada a R$ 5,00.
Depois de descontar o débito: lucro máximo = R$ 3,50 por ação.
Visualizando a operação em uma tabela
| Preço da ação no vencimento | Resultado da trava por ação |
| R$ 45,00 | −R$ 1,50 |
| R$ 50,00 | −R$ 1,50 |
| R$ 51,00 | −R$ 0,50 |
| R$ 51,50 | R$ 0,00 |
| R$ 53,00 | +R$ 1,50 |
| R$ 55,00 | +R$ 3,50 |
| R$ 60,00 | +R$ 3,50 |
| R$ 70,00 | +R$ 3,50 |
Essa tabela deixa evidente por que utilizamos a palavra: trava.
Abaixo de determinado nível, a perda não aumenta.
Acima de determinado nível, o lucro também não aumenta.
O resultado fica delimitado (travado) pela estrutura.
A relação risco-retorno deste exemplo
Agora podemos calcular uma das informações mais interessantes da operação.
Arriscamos R$ 1,50 por ação.
Podemos ganhar no máximo R$ 3,50 por ação.
Portanto, para cada R$ 1,00 de perda máxima existe aproximadamente R$ 2,33 de ganho máximo.
Temos uma relação máxima próxima de: 1 : 2,33
Isso parece atraente.
E pode ser.
Mas precisamos evitar um erro.
Relação risco-retorno não é probabilidade de sucesso
Uma operação que arrisca R$ 1,00 para tentar ganhar R$ 3,00 não possui necessariamente uma vantagem sobre outra que arrisca R$ 1,00 para ganhar R$ 1,00.
Precisamos saber também:
Qual movimento o ativo precisa fazer;
Quanto tempo existe;
Qual é a volatilidade;
Onde estão os strikes;
E qual é a probabilidade de a tese se concretizar.
Quanto mais ambicioso for o ganho desejado, mais difícil pode ser atingir a região necessária.
Portanto:
Uma excelente relação entre ganho máximo e perda máxima não transforma automaticamente uma trava em excelente operação.
O percentual pode parecer enorme porque o investimento é pequeno
No nosso exemplo:
Capital em risco: R$ 1,50;
Ganho máximo: R$ 3,50.
Isso corresponde a um retorno máximo de aproximadamente:233% sobre o débito inicial.
É um número impressionante.
Mas precisamos interpretá-lo corretamente.
Esse percentual só ocorre se a ação atingir ou superar R$ 55,00 no vencimento, considerando nossa estrutura simplificada.
Se terminar abaixo de R$ 50,00, a perda será 100% do débito.
É justamente por isso que percentuais elevados em opções precisam ser analisados com cuidado.
Uma trava pode perder 100% e ainda ter risco controlado
À primeira vista, essa frase parece contraditória.
Mas não é.
Imagine o capital total do investidor: R$ 100.000,00.
Valor conscientemente destinado à trava: R$ 150,00.
Se a operação der completamente errado, a perda máxima é conhecida: R$ 150.
Isso representa 0,15% do patrimônio.
A trava perdeu 100% do capital destinado àquela operação.
Mas a perda patrimonial foi previamente dimensionada.
Agora imagine que alguém possua R$ 2.000,00 e coloque R$ 1.000,00 em travas.
Uma perda integral significaria 50% do capital.
Portanto:
O percentual perdido dentro da operação e o impacto da perda sobre o patrimônio são duas coisas diferentes.
É por isso que gerenciamento de posição continua sendo indispensável.
Como escolher os strikes?
Até agora utilizamos R$ 50,00 e R$ 55,00 porque tornam o exemplo fácil de compreender.
Na prática, a escolha dos strikes modifica completamente a trava.
Quanto mais próximos estiverem:
- menor será a largura da estrutura;
- menor será o ganho máximo absoluto;
- e o custo também poderá mudar.
Quanto mais distantes:
- maior poderá ser o ganho máximo;
- mas o débito e a exposição também podem mudar.
Além disso, precisamos considerar preço atual do ativo, regiões de suporte e resistência, tempo até o vencimento, volatilidade, liquidez das opções e a própria expectativa de movimento.
Não existe um par de strikes universalmente correto.
A análise técnica pode ajudar na escolha do strike vendido
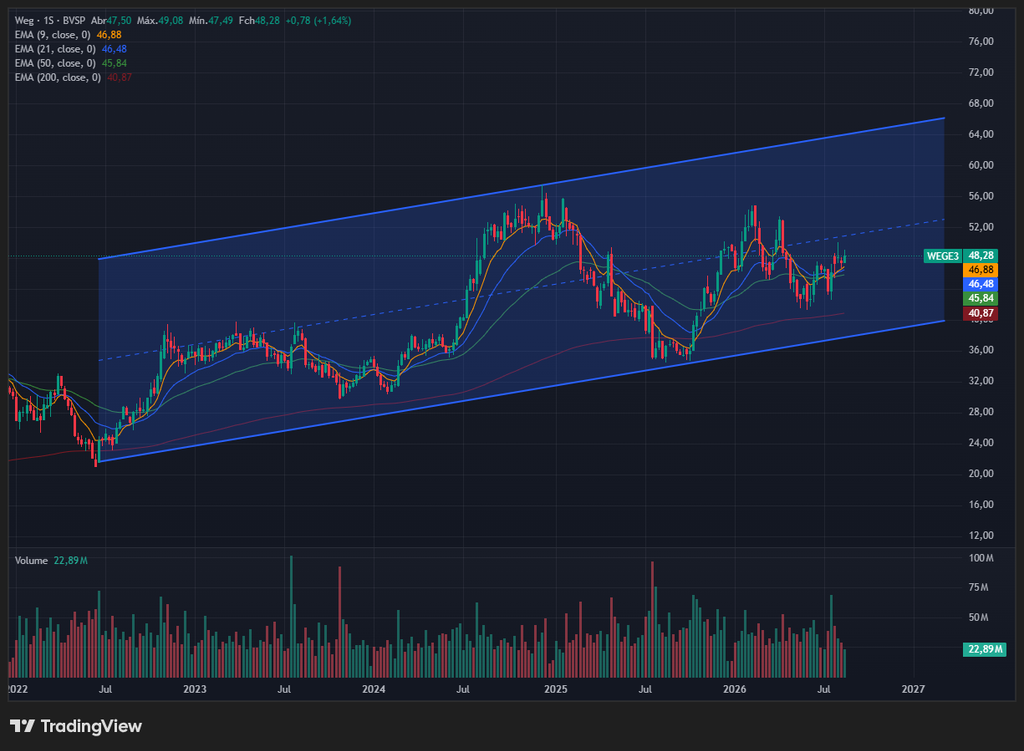
Imagine que uma ação esteja em R$ 50,00 e exista uma importante região de resistência próxima de R$ 55,00.
Se sua análise indicar possibilidade de alta até essa região, uma trava com Call comprada em R$ 50,00 e
Call vendida em R$ 55,00 pode expressar essa tese.
Você está, de certa maneira, dizendo:
“Quero participar da alta até a região que considero meu objetivo.
Acima dela, aceito abrir mão do ganho adicional em troca de reduzir o custo da posição.”
É uma aplicação bastante interessante da análise gráfica dentro da estrutura de opções.
A trava pode reduzir o impacto do Theta em relação à Call isolada
Aqui começamos a conectar a estratégia ao artigo sobre as gregas.
Quando compramos uma Call isoladamente, temos Theta negativo.
O tempo tende a trabalhar contra o comprador.
Na trava, porém, também vendemos uma Call.
A opção vendida possui um efeito de Theta na direção oposta para a posição.
Isso significa que parte da exposição temporal da Call comprada pode ser compensada pela Call vendida.
Não significa que o Theta desapareceu.
Significa que passamos a analisar o Theta líquido da estrutura.
Essa é uma das vantagens de começar a enxergar opções como combinações de riscos.
O mesmo acontece com Veja
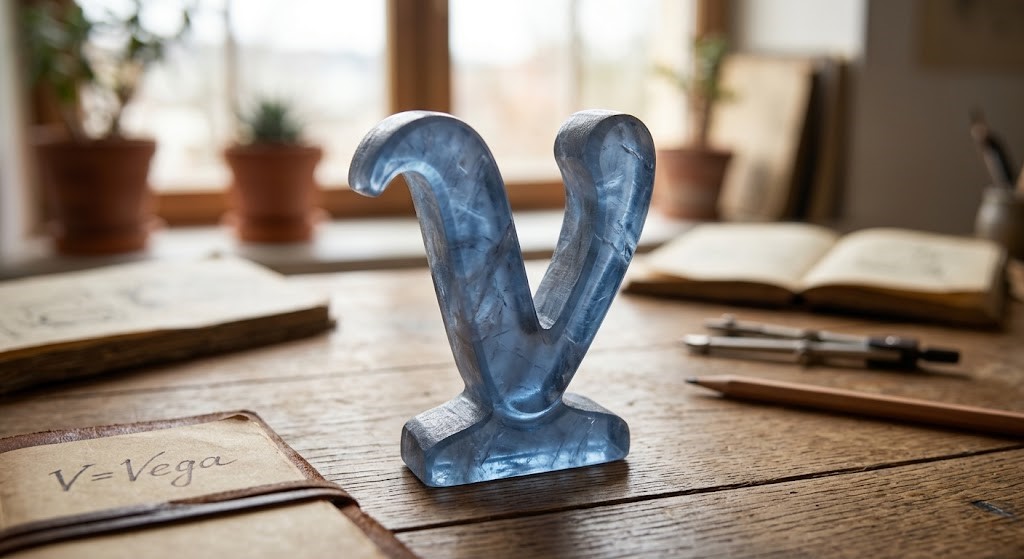
A Call comprada possui exposição positiva ao aumento de volatilidade.
E a Call vendida cria exposição contrária.
Portanto, uma trava de alta com Calls tende a possuir uma sensibilidade à volatilidade diferente daquela de uma Call comprada isoladamente.
Novamente: uma opção compensa parcialmente determinados efeitos da outra.
É justamente essa interação que torna as travas tão úteis para estruturar risco.
Mas não devemos analisar apenas o vencimento
Todos os cálculos apresentados até agora são mais simples porque estamos observando o resultado no vencimento.
Antes do vencimento, a situação é diferente.
A trava continuará sendo influenciada por Delta, Gamma, Theta, Vega, tempo restante, volatilidade, liquidez e pelos preços individuais das duas opções.
Portanto, não devemos imaginar que uma trava montada por R$ 1,50 caminhará de maneira linear até seu resultado final.
Durante sua vida, o preço da estrutura poderá oscilar bastante.
Não é necessário esperar o vencimento para encerrar a trava
Esse também é um conceito importante.
Você montou a estrutura por R$ 1,50.
Alguns dias depois, a ação sobe e a trava passa a valer R$ 2,80.
Nada obriga você a esperar até o vencimento para tentar alcançar os R$ 5,00 de valor bruto máximo entre os strikes.
É possível encerrar as duas pernas da posição, sujeito à liquidez e aos preços disponíveis.
Da mesma maneira, se o cenário mudar, a posição pode ser encerrada antes que a perda máxima seja atingida.
Portanto: ganho máximo e perda máxima são limites da estrutura no vencimento, não metas que precisam obrigatoriamente ser aguardadas.
Mas atenção: quando for encerrar a trava, comece sempre comprando a perna vendida e só então venda a perna comprada.
Liquidez das duas opções é fundamental
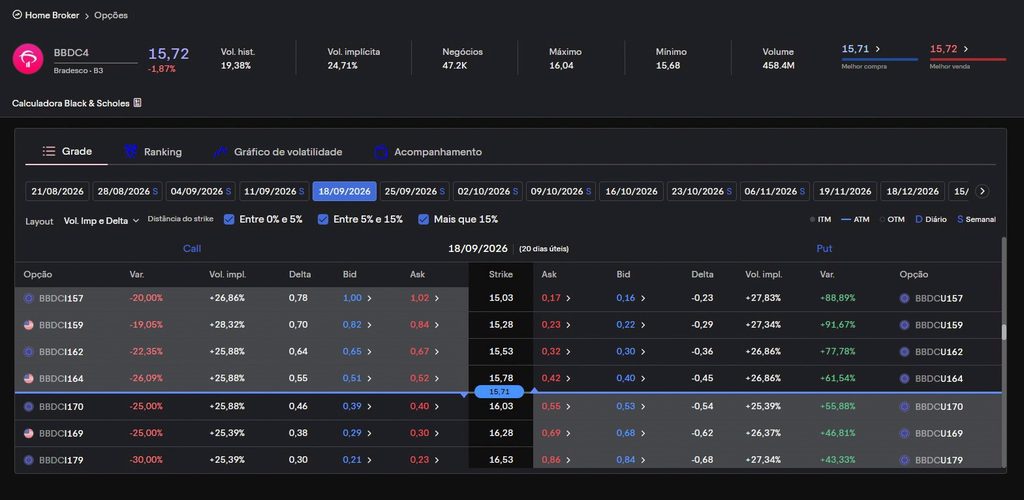
Uma trava possui duas pernas.
Isso significa que não basta olhar apenas para a liquidez da opção comprada.
A opção vendida também precisa permitir uma negociação razoável.
Spreads muito grandes entre compra e venda podem aumentar o custo efetivo de entrada e saída.
Isso é particularmente relevante em estruturas de baixo valor.
Imagine uma trava que custe R$ 0,20.
Uma diferença de alguns centavos na execução pode representar uma parcela enorme do capital da operação.
Portanto, baixo preço exige ainda mais atenção à liquidez.
O cuidado com a liquidez das opções também aparece entre os pontos essenciais para utilização das travas.
O ideal é que o spread entre compra e venda seja de R$ 0,01 ou R$ 0,02.
Quando a trava de alta com Calls pode fazer sentido?
De maneira geral, ela pode ser estudada quando o investidor possui expectativa de alta.
Ele acredita que essa alta possui um objetivo relativamente definido e quer limitar o capital colocado em risco, aceitando limitar o ganho máximo e prefere reduzir o custo em relação à compra isolada de uma Call semelhante.
Mas nenhuma dessas características elimina a necessidade de analisar o ativo e a própria estrutura.
Quando talvez ela não seja a melhor escolha?
Imagine que você espere uma valorização extraordinária.
A ação está em R$ 50,00 e você acredita que poderá chegar a R$ 80,00.
Montar uma trava cujo strike vendido esteja em R$ 55,00 significa limitar grande parte do ganho que sua própria tese prevê.
Nesse caso, talvez a estrutura escolhida não esteja alinhada à análise.
Também pode não fazer sentido quando as opções possuem baixa liquidez.
De modo geral, a relação entre débito e ganho máximo é pouco atraente.
O prazo não combina com a tese, ou você não compreende claramente o comportamento das duas pernas.
A estrutura deve servir à estratégia.
Nunca o contrário.
O que precisamos guardar sobre a trava de alta com Calls?
Podemos resumir a primeira trava deste artigo assim:
Expectativa de alta do ativo.
Montagem:
Compra uma Call de strike menor.
Vende uma Call de strike maior.
Mesmo vencimento.
Fluxo inicial:
Débito.
Perda máxima: débito líquido pago.
Ganho máximo: diferença entre os strikes menos o débito.
Ponto de equilíbrio no vencimento: Strike da Call comprada + débito líquido.
Principal vantagem: risco máximo definido e custo inferior ao da Call comprada isoladamente usada na estrutura.
Principal contrapartida: ganho máximo limitado.
Essa é a essência da Bull Call Spread.
Mas existe outra maneira de construir uma estratégia de alta
Até agora, utilizamos duas Calls.
Mas lembre-se do que vimos na anteriormente: uma expectativa altista também pode ser estruturada utilizando Puts.
Nesse caso, a lógica financeira muda.
Em vez de pagar um débito na entrada, podemos montar uma estrutura que recebe um crédito inicial.
E isso muda completamente a maneira como enxergamos o resultado.
Trava de alta com Puts: como funciona a Bull Put Spread
Também vimos uma forma de expressar uma expectativa de alta utilizando duas Calls.
Agora vamos construir a mesma visão direcional — alta do ativo — com Puts.
A estrutura é conhecida como trava de alta com Puts, ou Bull Put Spread.
A montagem é feita assim: vende-se uma Put com strike mais alto e compra-se uma Put com strike mais baixo.
As duas opções devem ter o mesmo ativo-objeto e a mesma data de vencimento.
A diferença central em relação à trava de alta com Calls é que, aqui, normalmente recebemos dinheiro na montagem.
Por isso, essa é uma trava de crédito.
Por que recebemos dinheiro na entrada?
Vamos usar o exemplo do material-base.
Imagine:
Put vendida:
Strike: R$ 50,00;
Prêmio: R$ 3,00.
Put comprada:
Strike: R$ 45,00;
Prêmio: R$ 1,00.
Na venda da primeira Put, recebemos R$ 3,00.
Na compra da segunda, pagamos R$ 1,00.
Portanto, o crédito líquido da estrutura será R$ 3,00 − R$ 1,00 = R$ 2,00 por ação.
Esse crédito inicial é o valor máximo que a estrutura pode render no vencimento.
O que a Put comprada faz na estrutura?
Essa pergunta é muito importante.
Se vendêssemos apenas a Put de strike R$ 50,00, ficaríamos expostos à queda do ativo de maneira muito mais ampla.
Ao comprar a Put de strike R$ 45,00, estabelecemos um limite para a perda da estrutura abaixo desse nível.
Em outras palavras: a Put comprada funciona como a perna de proteção da trava.
Ela custa dinheiro.
Mas esse custo existe justamente para impedir que a perda continue aumentando indefinidamente conforme o ativo cai.
Onde está o ganho máximo?
Na trava de alta com Puts, queremos que o ativo termine acima do strike da Put vendida.
No nosso exemplo: strike vendido = R$ 50,00.
Se, no vencimento, a ação estiver em R$ 60,00, as duas Puts estarão OTM.
Nenhuma terá valor intrínseco.
O investidor mantém o crédito recebido na montagem: R$ 2,00 por ação.
Esse é o ganho máximo da estratégia.
Como calcular o ganho máximo?
Na trava de crédito, o cálculo é direto: Ganho máximo = crédito líquido recebido.
No exemplo: R$ 3,00 − R$ 1,00 = R$ 2,00.
Logo: Ganho máximo = R$ 2,00 por ação.
Se considerarmos uma posição equivalente a 100 ações: R$ 2,00 × 100 = R$ 200,00.
Esse é o máximo que a estrutura poderá render no vencimento, desconsiderando custos e tributos.
E onde está a perda máxima?
A diferença entre os strikes é R$ 50,00 − R$ 45,00 = R$ 5,00.
Mas recebemos R$ 2,00 na montagem.
Portanto: Perda máxima = distância entre os strikes − crédito recebido.
Aplicando: R$ 5,00 − R$ 2,00 = R$ 3,00 por ação.
Em uma posição equivalente a 100 ações: R$ 3,00 × 100 = R$ 300,00.
Esse é o limite de perda da estrutura no vencimento.
Quando ocorre a perda máxima?
Imagine que a ação caia para R$ 40,00.
No vencimento:
A Put vendida de strike R$ 50,00 estará ITM.
A Put comprada de strike R$ 45,00 também estará ITM.
E a diferença entre os strikes permanece: R$ 5,00.
Como recebemos R$ 2,00 inicialmente: R$ 5,00 − R$ 2,00 = R$ 3,00 de perda máxima.
Esse é justamente o resultado apresentado para o cenário de queda forte.
Agora imagine que a ação caia ainda mais: R$ 30,00 ou R$ 20,00.
A perda da estrutura continua limitada a R$ 3,00 por ação, considerando a trava mantida intacta até o vencimento.
É exatamente essa a função da Put comprada.
Por que a perda não continua aumentando?
Vamos decompor a estrutura.
Se a ação cair muito, a Put vendida perde cada vez mais para o vendedor.
Mas a Put comprada começa a ganhar valor.
Abaixo do strike de R$ 45,00, o aumento da perda da primeira perna passa a ser compensado pelo aumento do valor da segunda.
Por isso, a perda deixa de crescer.
A trava fez seu papel: limitou o risco.
O ponto de equilíbrio da trava
Também aqui existe um nível no qual a operação nem ganha nem perde no vencimento.
Na trava de alta com Puts, o cálculo é: Ponto de equilíbrio = strike da Put vendida − crédito recebido.
No exemplo: R$ 50,00 − R$ 2,00 = R$ 48,00.
Portanto:
Acima de R$ 50,00, ganho máximo.
Entre R$ 48,00 e R$ 50,00, ainda existe lucro, mas menor que o máximo.
Em R$ 48,00, resultado igual a zero, desconsiderando custos e tributos.
Porém, entre R$ 45,00 e R$ 48,00, a estrutura apresenta prejuízo progressivo.
Em R$ 45,00 ou abaixo: Perda máxima.
Visualizando a estrutura em uma tabela
| Preço da ação no vencimento | Resultado da trava por ação |
| R$ 60,00 | +R$ 2,00 |
| R$ 55,00 | +R$ 2,00 |
| R$ 50,00 | +R$ 2,00 |
| R$ 49,00 | +R$ 1,00 |
| R$ 48,00 | R$ 0,00 |
| R$ 47,00 | −R$ 1,00 |
| R$ 46,00 | −R$ 2,00 |
| R$ 45,00 | −R$ 3,00 |
| R$ 40,00 | −R$ 3,00 |
Essa tabela mostra por que a estrutura é considerada uma trava de alta.
Ela se beneficia de o ativo permanecer acima de determinados níveis.
Então preciso de uma grande alta?
Não necessariamente.
Essa é uma diferença importante em relação à percepção mais intuitiva de uma trava de alta com Calls.
Na Bull Put Spread, o ativo não precisa necessariamente disparar.
No nosso exemplo, basta que termine em R$ 50,00 ou acima para que o crédito total seja preservado no vencimento.
Ou seja, a estratégia pode se beneficiar de alta ou até estabilidade acima do strike vendido.
Essa característica ajuda a entender por que duas estratégias com a mesma visão geral de alta podem ter perfis tão diferentes.
Trava de alta com Calls versus trava de alta com Puts
Agora temos duas formas de expressar uma visão altista.
Bull Call Spread
- normalmente exige débito;
- precisa de alta suficiente para superar o ponto de equilíbrio;
- possui perda máxima igual ao débito;
- ganho máximo limitado.
Bull Put Spread
- normalmente gera crédito;
- pode lucrar mesmo com o ativo relativamente estável, desde que termine acima do nível relevante;
- possui ganho máximo igual ao crédito;
- perda máxima limitada pela Put comprada.
As duas são travas de alta.
Mas não têm o mesmo perfil.
Uma diferença psicológica importante
Na trava de débito, você começa a operação pagando.
Sua pergunta costuma ser:
“O ativo vai subir o suficiente para fazer essa estrutura valer mais?”
Na trava de crédito, você começa recebendo.
A pergunta muda:
“O ativo conseguirá permanecer acima da região que ameaça meu crédito?”
Isso altera a forma como o investidor enxerga a posição.
Mas receber dinheiro na entrada não transforma a segunda estrutura em algo mais seguro automaticamente.
O risco continua existindo.
Crédito recebido não é lucro realizado
Esse cuidado merece ser repetido.
Você recebeu R$ 2,00 ao montar a trava.
Mas, enquanto a posição estiver aberta, poderá precisar pagar mais do que isso para encerrá-la.
Se o ativo cair, a estrutura pode aumentar de valor contra você.
Portanto o crédito recebido é fluxo de caixa inicial, não lucro garantido.
O lucro só existe quando a operação é encerrada com resultado positivo ou chega ao vencimento dentro da região favorável.
A relação risco-retorno deste exemplo
No nosso exemplo:
Ganho máximo = R$ 2,00;
Perda máxima = R$ 3,00.
Isso significa que a estrutura arrisca R$ 3,00 para ganhar no máximo de R$ 2,00.
A relação parece menos atraente do que a trava do estudo anterior.
Mas isso, sozinho, não permite dizer qual operação é melhor.
Por quê?
Porque a região de resultado favorável é diferente.
Na Bull Put Spread, o ativo pode até subir pouco ou simplesmente permanecer acima do strike vendido.
Portanto: relação risco-retorno e probabilidade precisam ser analisadas juntas.
Ganho máximo menor pode vir acompanhado de uma região favorável maior
Esse é um conceito importante.
Na trava de alta com Calls, o ativo normalmente precisa subir até ultrapassar o ponto de equilíbrio para gerar lucro.
Na trava de alta com Puts, o investidor pode montar a estrutura com os strikes abaixo do preço atual.
Nesse caso, existe uma margem antes de a posição começar a perder.
É por isso que não devemos escolher entre as duas olhando apenas para: “qual paga mais?”
Ou “qual pode render mais em percentual?”
O perfil completo importa.
Como a escolha dos strikes muda a operação?
Imagine que a ação esteja em R$ 55,00 e você considere duas alternativas.
Estrutura A:
Put vendida: R$ 50,00.
Put comprada: R$ 45,00.
Estrutura B:
Put vendida: R$ 53,00.
Put comprada: R$ 48,00.
A segunda está mais próxima do preço atual.
Isso pode gerar um crédito maior.
Mas também reduz a distância entre o preço da ação e o strike vendido.
Ou seja: mais prêmio pode vir acompanhado de maior exposição ao movimento do ativo.
Novamente, não existe almoço grátis.
O strike vendido é a principal região de atenção
Na Bull Put Spread, o strike da Put vendida é especialmente importante.
Ele representa o ponto acima do qual a estrutura preserva o crédito máximo no vencimento.
Por isso, sua escolha deve fazer sentido dentro da análise.
Se existe uma região de suporte abaixo do preço atual, o investidor pode estudar strikes que estejam alinhados com essa leitura.
Mas suporte não é garantia.
O mercado pode atravessar qualquer nível.
A estrutura precisa continuar fazendo sentido mesmo no cenário adverso.
O tempo também trabalha de maneira diferente aqui
Agora podemos conectar novamente a estratégia ao artigo sobre as gregas.
Em uma trava de crédito, existe uma combinação entre Put vendida e Put comprada.
A passagem do tempo afeta as duas opções.
Como a opção vendida costuma ser mais cara, a estrutura pode apresentar um comportamento de Theta diferente de uma Put comprada isoladamente.
Em determinadas condições, a passagem do tempo pode favorecer a posição de crédito.
Mas, como sempre Theta não trabalha sozinho.
Se o ativo cair rapidamente, Delta e Gamma podem dominar o resultado.
E a volatilidade?
Vega também atua nas duas pernas.
Uma expansão de volatilidade pode aumentar o valor das Puts.
Como a posição é líquida entre uma Put vendida e outra comprada, o efeito será diferente daquele de uma venda descoberta.
A Put comprada ajuda a limitar o risco estrutural.
Ainda assim, a volatilidade pode alterar significativamente o valor da trava antes do vencimento.
Por isso, mais uma vez: resultado no vencimento e comportamento durante a vida da operação são coisas diferentes.
A trava pode ser encerrada antes do vencimento
Assim como na Bull Call Spread, nada obriga o investidor a esperar o último dia.
Imagine que você recebeu R$ 2,00 na montagem.
Depois de algum tempo, a estrutura passa a poder ser recomprada por R$ 0,60.
Em termos simplificados: crédito recebido de R$ 2,00.
Custo de encerramento: R$ 0,60.
Resultado bruto: R$ 1,40 por ação.
O investidor pode decidir encerrar antecipadamente.
Também pode fechar a posição antes da perda máxima se o cenário mudar.
Por que encerrar antes pode fazer sentido?
Imagine que você já tenha capturado grande parte do ganho máximo.
Faltam muitos dias para o vencimento.
O potencial adicional de ganho é pequeno.
Mas o risco de um movimento adverso continua existindo.
Nesse momento, pode fazer sentido avaliar:
“Quanto ainda posso ganhar daqui para frente e quanto continuo arriscando?”
Essa pergunta é mais útil do que simplesmente manter a operação porque “ainda não venceu”.
Liquidez também importa nas travas de crédito
A mesma regra da Parte 2 permanece.
Há duas pernas.
Você precisa negociar ambas.
Se uma delas possuir baixa liquidez, o preço teórico da estrutura pode parecer ótimo na tela, mas ser difícil de executar na prática.
Spreads muito amplos entre compra e venda podem consumir uma parcela relevante do crédito.
Por isso, antes da montagem: observe a liquidez das duas opções.
Se uma das duas pernas não tiver liquidez suficiente, reconsidere se vale mesmo a pena entrar nessa operação.
Quando uma Bull Put Spread pode fazer sentido?
De maneira geral, ela pode ser estudada quando o investidor tem uma visão altista ou moderadamente altista.
Acredita que o ativo permanecerá acima de determinada região e quer trabalhar com risco máximo definido, aceitando limitar o ganho ao crédito recebido e prefere uma estrutura de crédito em vez de uma posição vendida descoberta.
Mas a estratégia precisa estar alinhada ao cenário.
Quando talvez ela não seja adequada?
Pode não fazer sentido se você espera uma queda importante e não entende a obrigação criada pela Put vendida.
Os strikes não oferecem uma relação interessante; a liquidez é ruim, ou o potencial de ganho não compensa o risco assumido.
Também não deveria ser utilizada apenas porque:
“Vou receber dinheiro na entrada.”
Esse é um critério insuficiente.
Trava de crédito não é sinônimo de operação conservadora
Essa associação pode ser perigosa.
Uma estrutura de crédito pode possuir risco perfeitamente definido.
Mas esse risco pode ser maior do que o ganho máximo.
No nosso exemplo: arrisca R$ 3,00 para tentar ganhar R$ 2,00.
Isso pode fazer sentido dependendo da região de probabilidade e da tese.
Mas não é uma operação “segura” simplesmente porque recebeu prêmio.
Risco definido continua sendo risco.
Comparando as duas travas de alta
Podemos colocar as duas lado a lado:
| Característica | Bull Call Spread | Bull Put Spread |
| Tipo de opção | Calls | Puts |
| Fluxo inicial | Débito | Crédito |
| Expectativa | Alta | Alta / estabilidade favorável |
| Ganho máximo | Limitado | Limitado |
| Perda máxima | Débito pago | Diferença dos strikes − crédito |
| Ponto de equilíbrio | Strike comprado + débito | Strike vendido − crédito |
| Estrutura | Compra strike menor / venda strike maior | Venda strike maior / compra strike menor |
As duas expressam uma visão de alta.
Mas chegam a ela por caminhos diferentes.
Qual das duas é melhor?
A resposta é: depende.
Depende do:
- preço atual do ativo;
- posição dos strikes;
- volatilidade;
- tempo até o vencimento;
- liquidez;
- prêmio disponível;
- relação entre ganho e perda;
- e sua expectativa sobre o movimento.
Não existe uma trava de alta universalmente superior.
O que existe é uma estrutura mais ou menos adequada para determinada tese.
Travas de baixa: como estruturar uma operação para cenários de queda
Até aqui, estudamos duas maneiras de montar estratégias para um cenário de alta.
Agora vamos inverter a lógica.
Se a expectativa é de que determinado ativo possa cair, também podemos utilizar travas para construir uma posição com ganho e perda previamente limitados.
Existem duas estruturas básicas: trava de baixa com Puts, montada com débito e trava de baixa com Calls, montada com crédito.
As duas expressam uma visão baixista, mas chegam a esse resultado por caminhos diferentes.
Trava de baixa com Puts: a Bear Put Spread
A trava de baixa com Puts, também conhecida como Bear Put Spread, é uma das formas mais intuitivas de operar uma expectativa de queda com risco definido.
A montagem é feita assim: compra-se uma Put com strike mais alto e vende-se uma Put com strike mais baixo.
As duas opções possuem o mesmo ativo-objeto e o mesmo vencimento.
Como a Put comprada costuma ser mais cara do que a Put vendida, existe um desembolso líquido.
Por isso, temos uma trava de débito.
Como funciona a montagem
Imagine uma ação negociada a R$ 50,00.
A estrutura é:
Put comprada;
Strike: R$ 50,00;
Prêmio: R$ 2,00.
Put vendida:
Strike: R$ 45,00;
Prêmio: R$ 0,50.
Custo líquido: R$ 2,00 − R$ 0,50 = R$ 1,50 por ação.
Esse débito será a nossa perda máxima no vencimento.
O que a Put vendida faz nessa estrutura?
Se comprássemos apenas a Put de strike R$ 50,00, teríamos exposição mais ampla a uma queda.
Ao vender a Put de strike R$ 45,00, recebemos R$ 0,50 e reduzimos o custo da posição.
Em troca, aceitamos limitar o ganho abaixo desse nível.
Portanto, novamente temos a mesma troca que apareceu nas travas anteriores: menor custo em troca de um limite para o resultado máximo.
Como calcular a perda máxima?
Na Bear Put Spread: Perda máxima = débito líquido pago.
No exemplo: R$ 1,50 por ação.
Se considerarmos 100 ações equivalentes: R$ 1,50 × 100 = R$ 150,00.
Se o ativo subir ou permanecer acima do strike da Put comprada no vencimento, as duas opções podem terminar sem valor intrínseco suficiente e o débito será perdido.
Esse é o cenário de perda máxima previsto para a estrutura.
Onde está o ganho máximo?
A diferença entre os strikes é: R$ 50,00 − R$ 45,00 = R$ 5,00.
Como pagamos R$ 1,50 para montar a trava: Ganho máximo = diferença entre os strikes – débito.
Assim: R$ 5,00 − R$ 1,50 = R$ 3,50 por ação.
Em 100 ações equivalentes: R$ 350,00.
Esse é o máximo que a estrutura pode render no vencimento.
Quando o ganho máximo acontece?
Imagine que a ação caia para R$ 40,00.
A Put comprada de strike R$ 50,00 possui R$ 10,00 de valor intrínseco.
A Put vendida de strike R$ 45,00 possui R$ 5,00 de valor intrínseco.
Diferença líquida entre as duas: R$ 5,00.
Descontando o débito: R$ 5,00 − R$ 1,50 = R$ 3,50.
Esse é o ganho máximo da trava.
Se a ação cair ainda mais, para R$ 30,00 ou R$ 20,00, o lucro não aumenta.
A estrutura já está travada.
O ponto de equilíbrio da Bear Put Spread
O cálculo é: Ponto de equilíbrio = strike da Put comprada − débito líquido.
No nosso exemplo: R$ 50,00 − R$ 1,50 = R$ 48,50.
Portanto: Acima de R$ 50,00, perda máxima.
Entre R$ 50,00 e R$ 48,50 existe prejuízo parcial.
Se for R$ 48,50 Resultado igual a zero.
Entre R$ 48,50 e R$ 45,00 Existe lucro crescente.
Se for R$ 45,00 ou abaixo, ganho máximo.
Visualizando a trava de baixa com Puts
| Preço da ação no vencimento | Resultado por ação |
| R$ 60,00 | −R$ 1,50 |
| R$ 50,00 | −R$ 1,50 |
| R$ 49,00 | −R$ 0,50 |
| R$ 48,50 | R$ 0,00 |
| R$ 47,00 | +R$ 1,50 |
| R$ 45,00 | +R$ 3,50 |
| R$ 40,00 | +R$ 3,50 |
A lógica é o espelho da trava de alta com Calls.
A segunda alternativa: trava de baixa com Calls
Agora vamos montar uma estratégia de baixa utilizando Calls.
A estrutura é conhecida como Bear Call Spread ou trava de baixa com Calls.
Aqui fazemos o seguinte: vendemos uma Call com strike menor e compramos uma Call com strike maior.
A Call vendida costuma ser mais cara do que a Call comprada.
Portanto, recebemos crédito líquido na montagem.
Como funciona a montagem da Bear Call Spread
Imagine:
Call vendida:
Strike: R$ 45,00;
Prêmio: R$ 3,00.
Call comprada:
Strike: R$ 50,00;
Prêmio: R$ 1,00.
Crédito líquido: R$ 3,00 − R$ 1,00 = R$ 2,00 por ação.
Esse crédito representa o ganho máximo da estrutura no vencimento.
Por que a Call comprada é tão importante?
Se vendêssemos apenas a Call de strike R$ 45,00, uma alta muito forte da ação poderia gerar uma exposição crescente.
Ao comprar a Call de strike R$ 50,00, criamos um limite.
A partir desse nível, as perdas adicionais da Call vendida passam a ser compensadas pelos ganhos da Call comprada.
A segunda opção funciona como uma espécie de teto para a perda estrutural.
Como calcular o ganho máximo?
Na Bear Call Spread:
Ganho máximo = crédito recebido
No exemplo: R$ 2,00 por ação, ou: R$ 200,00 para uma posição equivalente a 100 ações.
Para atingir esse resultado no vencimento, queremos que a ação permaneça abaixo do strike da Call vendida.
Se terminar em R$ 40,00 as duas Calls expiram sem valor intrínseco.
O crédito fica integralmente com o investidor.
Como calcular a perda máxima?
A diferença entre os strikes é: R$ 50,00 − R$ 45,00 = R$ 5,00.
Como recebemos R$ 2,00 na montagem: Perda máxima = diferença entre os strikes − crédito
Assim: R$ 5,00 − R$ 2,00 = R$ 3,00 por ação, ou: R$ 300,00 para 100 ações equivalentes.
Quando ocorre a perda máxima?
Imagine que a ação suba para R$ 60,00.
A Call vendida de strike R$ 45,00 possui R$ 15,00 de valor intrínseco.
E a Call comprada de strike R$ 50,00 possui R$ 10,00.
A diferença continua sendo R$ 5,00.
Como recebemos R$ 2,00 na montagem: R$ 5,00 − R$ 2,00 = R$ 3,00 de perda
Esse é o limite da estrutura.
O ponto de equilíbrio da Bear Call Spread
O cálculo é: Ponto de equilíbrio = strike da Call vendida + crédito recebido
No exemplo: R$ 45,00 + R$ 2,00 = R$ 47,00.
Portanto: Abaixo de R$ 45,00, Ganho máximo.
Entre R$ 45,00 e R$ 47,00 ainda existe lucro parcial.
Em R$ 47,00, resultado igual a zero.
Entre R$ 47,00 e R$ 50,00 prejuízo crescente.
Em R$ 50,00 ou acima, perda máxima.
Visualizando a trava de baixa com Calls
| Preço da ação no vencimento | Resultado por ação |
| R$ 40,00 | +R$ 2,00 |
| R$ 45,00 | +R$ 2,00 |
| R$ 46,00 | +R$ 1,00 |
| R$ 47,00 | R$ 0,00 |
| R$ 48,00 | −R$ 1,00 |
| R$ 50,00 | −R$ 3,00 |
| R$ 60,00 | −R$ 3,00 |
Agora já temos as quatro estruturas principais.
Bear Put Spread versus Bear Call Spread
As duas expressam uma expectativa de baixa, mas de maneiras diferentes.
| Característica | Bear Put Spread | Bear Call Spread |
| Opções utilizadas | Puts | Calls |
| Fluxo inicial | Débito | Crédito |
| Expectativa | Queda | Queda / estabilidade favorável |
| Ganho máximo | Diferença dos strikes − débito | Crédito recebido |
| Perda máxima | Débito pago | Diferença dos strikes − crédito |
| Perfil | Mais direcional | Pode lucrar mesmo sem forte queda |
A escolha depende da tese e dos preços disponíveis.
As quatro travas em um único mapa
Agora podemos reunir tudo:
| Estratégia | Visão | Fluxo inicial |
| Bull Call Spread | Alta | Débito |
| Bull Put Spread | Alta | Crédito |
| Bear Put Spread | Baixa | Débito |
| Bear Call Spread | Baixa | Crédito |
Essa tabela é uma das chaves para compreender as travas.
Não é o nome da opção isolada que determina a direção.
É a combinação completa da estrutura.
Débito ou crédito: qual é melhor?
Nenhum dos dois é automaticamente melhor.
Uma trava de débito exige que o movimento esperado aconteça com intensidade suficiente para superar o ponto de equilíbrio.
Uma trava de crédito pode oferecer uma região mais ampla de resultado favorável, mas frequentemente apresenta um ganho máximo menor em relação ao risco máximo.
É uma troca entre probabilidade e relação risco-retorno.
Essa lógica é muito mais importante do que simplesmente preferir receber dinheiro em vez de pagar.
As travas não dependem apenas de acertar “alta” ou “baixa”
Imagine que você esteja correto sobre a direção.
A ação cai.
Mas cai muito pouco.
Se montou uma Bear Put Spread com ponto de equilíbrio bem abaixo do preço atual, talvez a queda não tenha sido suficiente.
Da mesma forma, uma Bull Call Spread pode perder dinheiro mesmo se a ação terminar um pouco acima do preço em que estava quando a posição foi aberta.
Portanto: acertar a direção não garante acertar a estrutura.
Precisamos considerar também magnitude e tempo.
Strike e vencimento continuam sendo decisivos
As quatro travas mudam completamente quando alteramos os strikes ou o vencimento.
Uma trava muito estreita terá determinada relação entre custo e ganho.
Mas uma trava mais larga terá outra.
Um vencimento curto deixará pouco tempo para a tese acontecer.
Mas um vencimento maior modifica o preço e a exposição às gregas.
Tudo o que aprendemos nos artigos anteriores continua válido.
Agora já conhecemos a mecânica. Falta entender o verdadeiro risco.
Esse é o ponto em que muitos investidores cometem um erro.
Aprendem a calcular ganho máximo e perda máxima e concluem que basta encontrar estruturas com grandes percentuais de retorno.
Mas ainda precisamos responder perguntas mais importantes:
Qual é a probabilidade de atingir o ganho?
Quanto do patrimônio está sendo colocado em risco?
O que acontece com a liquidez?
Como Theta, Gamma e Vega alteram a posição antes do vencimento?
Quando vale a pena encerrar antes?
E, principalmente: uma trava com possibilidade de ganhar 500% é necessariamente melhor do que outra que pode ganhar 50%?
Assimetria, risco e retorno: o que realmente torna uma trava interessante
Agora que já conhecemos as quatro travas verticais básicas, chegamos à parte mais importante do artigo:
como avaliar se uma trava realmente faz sentido.
Até aqui, aprendemos a calcular perda máxima, ganho máximo, ponto de equilíbrio, crédito ou débito da montagem.
Mas esses números, sozinhos, não bastam.
Uma trava pode mostrar um potencial de retorno muito alto e ainda assim ser uma operação ruim.
Pode apresentar risco perfeitamente limitado e ainda assim ser grande demais para o patrimônio.
Ou pode parecer barata e, mesmo assim, ter baixa probabilidade de atingir o resultado esperado.
É por isso que, a partir daqui, precisamos sair da matemática básica e entrar no gerenciamento de risco.
O que significa assimetria entre risco e retorno?
Assimetria significa que o que você pode ganhar e o que você pode perder não possuem necessariamente o mesmo tamanho.
Imagine uma estrutura com:
Perda máxima: R$ 100;
Ganho máximo: R$ 300;
Temos uma assimetria favorável de 1 para 3.
Essa relação é atraente porque uma operação vencedora poderia compensar três perdas completas.
É justamente a lógica por trás da ideia de “ganhar de balde e perder de colherinha.”
Mas existe uma condição importante: essa relação só é útil se a probabilidade de sucesso não for pequena demais.
Uma relação bonita pode esconder uma probabilidade ruim
Imagine duas travas.
Trava A:
Perda máxima de R$ 100,00.
Ganho máximo de R$ 400,00.
Trava B:
Perda máxima de R$ 100,00.
Ganho máximo de R$ 120,00.
À primeira vista, a Trava A parece muito melhor.
Mas agora imagine:
- a Trava A exige uma movimentação extremamente forte;
- a Trava B exige apenas uma movimentação moderada.
Qual é melhor?
Depende.
A relação risco-retorno é apenas uma parte da análise.
Precisamos considerar também: probabilidade, tempo, distância até o strike, volatilidade, liquidez e qualidade da tese.
Percentuais extraordinários podem enganar
Este artigo apresenta um exemplo de trava com custo de R$ 0,16 por ação e ganho máximo de R$ 1,84 por ação.
Isso gera um retorno máximo muito elevado sobre o débito inicial.
Matematicamente, isso é correto.
Mas a interpretação exige cuidado.
Quanto menor o valor investido, mais fácil aparecerem percentuais muito grandes.
Por exemplo: R$ 10 → R$ 50 representa 400% de ganho.
Mas em termos absolutos, o lucro foi R$ 40.
Por isso: percentual alto não significa automaticamente resultado relevante em dinheiro nem alta probabilidade de sucesso.
Potencial de 500% não significa expectativa de 500%
Esse é um dos erros mais comuns ao analisar opções.
Imagine uma trava que possa render 500% se o ativo atingir determinado preço.
Isso significa apenas que esse é o retorno máximo possível sobre o débito, dentro daquela estrutura.
Não significa:
- que esse resultado seja provável;
- que aconteça com frequência;
- que seja repetível;
- ou que represente uma taxa esperada.
Essa distinção é fundamental.
Perder 100% de uma trava de débito pode fazer parte da estratégia
Esse ponto costuma parecer assustador.
Mas precisamos separar duas coisas: perda percentual da operação e impacto patrimonial.
Imagine uma trava que custe R$ 200,00.
Se ela der completamente errado, a perda poderá ser 100% do débito.
Mas se o investidor possui R$ 200.000,00, essa perda representa 0,10% do patrimônio.
O risco da operação foi alto em percentual, mas pequeno no contexto do patrimônio.
Agora imagine alguém com R$ 2.000,00 arriscando R$ 1.000,00.
A mesma perda de 100% seria devastadora.
Portanto: o que determina se uma perda é suportável não é apenas o percentual da trava, mas o tamanho da posição em relação ao patrimônio.
O tamanho da posição vem antes da montagem
Essa é uma regra que vale para qualquer operação.
Antes de perguntar:
“Qual trava vou montar?”
Pergunte:
“Quanto posso perder sem comprometer meu capital?”
Só depois defina:
- quantidade;
- largura da trava;
- strikes;
- vencimento.
Essa ordem evita que o investidor encontre uma estrutura “interessante” e depois force o patrimônio a caber nela.
Risco limitado não significa risco pequeno
Essa frase precisa aparecer com clareza.
Uma trava pode ter risco máximo definido e, ainda assim, esse risco pode ser grande demais.
Imagine:
Perda máxima da estrutura = R$ 5.000,00.
É perfeitamente limitada.
Mas se o investidor possui R$ 10.000,00, está arriscando metade do capital.
Portanto: definir o risco é apenas o primeiro passo.
Dimensioná-lo corretamente é o segundo.
Liquidez pode transformar uma boa estrutura em uma má execução
O artigo também chama atenção para a importância da liquidez.
Isso é especialmente relevante porque uma trava possui duas pernas.
Você precisa comprar uma opção e vender outra.
Se uma delas tiver pouca negociação, você pode encontrar:
- spreads largos;
- dificuldade para entrar;
- dificuldade para sair;
- preço teórico que não existe na prática.
Uma estrutura que parece custar R$ 0,20 pode, na execução real, acabar custando mais.
Em operações pequenas, alguns centavos fazem muita diferença.
O spread entre compra e venda importa muito
Imagine uma opção com compra a R$ 0,20 e venda a R$ 0,30.
Esse intervalo de R$ 0,10 é enorme em termos percentuais.
Se a sua trava inteira custa R$ 0,20, uma execução ruim pode consumir grande parte do resultado potencial.
Por isso, antes de montar observe o book, observe o volume, observe o spread e evite assumir que o preço de tela é perfeitamente executável.
Vencimento curto: menos tempo para a tese
Uma trava de débito pode parecer extremamente barata perto do vencimento.
Mas existe uma razão.
Há pouco tempo disponível.
Imagine que você espere uma alta de 10%, mas faltam apenas 3 dias.
A operação pode ter excelente relação risco-retorno no papel.
Mas a probabilidade de o ativo percorrer todo esse caminho dentro do prazo pode ser baixa. Isso reforça uma ideia que já apareceu em artigos anteriores: acertar a direção não basta; é preciso acertar também o tempo.
Vencimento longo: mais tempo, mas outro preço
No outro extremo, um vencimento mais longo oferece mais tempo para a tese acontecer.
Mas também modifica:
- o prêmio;
- o custo da estrutura;
- a exposição ao Vega;
- a dinâmica do Theta.
Portanto, mais tempo não significa automaticamente uma estrutura melhor.
O vencimento precisa estar alinhado ao horizonte da análise.
Strike distante pode aumentar o retorno máximo e reduzir a probabilidade
Imagine uma Bull Call Spread.
A ação está em R$ 50,00.
Você compra uma Call de R$ 50,00 e vende outra de R$ 55,00.
Agora compare com outra estrutura em que a Call vendida está em R$ 65,00.
A segunda trava é mais larga.
Seu ganho máximo pode ser maior.
Mas para capturar esse ganho, o ativo precisa subir muito mais.
Então temos novamente a troca: maior ganho potencial versus movimento necessário maior.
Não escolha strikes apenas para deixar a tabela bonita
Esse erro é mais comum do que parece.
O investidor monta uma planilha.
Testa vários strikes.
E procura a combinação que mostra 300%, 500%, 800% de retorno máximo.
Mas isso inverte a lógica correta.
O processo deveria ser:
- definir a tese;
- definir o alvo;
- definir o risco;
- só então escolher os strikes.
Não o contrário.
As gregas continuam atuando durante a vida da trava
No vencimento, a matemática é relativamente simples.
Mas antes dele, a estrutura continua sendo influenciada por Delta, Gamma, Theta, Vega e, em menor grau dependendo do prazo, Rho.
Essa é uma conexão direta com o artigo anterior.
Uma trava não fica parada esperando o vencimento.
Seu valor muda todos os dias.
Theta pode ser parcialmente compensado entre as pernas
Em uma trava de débito, temos uma opção comprada e uma opção vendida.
A opção comprada sofre com Theta negativo.
E a opção vendida produz efeito oposto.
Isso pode reduzir parte da decadência temporal líquida em comparação com uma compra isolada.
Mas não elimina completamente o efeito.
A intensidade depende da posição dos strikes, do tempo e da volatilidade.
Vega também pode ser reduzido pela estrutura
Uma opção comprada tende a ganhar com aumento de volatilidade.
A opção vendida tende a perder nessa mesma condição.
Quando combinamos as duas, parte dessa exposição pode se compensar.
Isso torna algumas travas menos sensíveis a mudanças de volatilidade do que uma opção isolada.
Mas, novamente: menos sensível não significa insensível.
Gamma pode se tornar importante perto do vencimento
Se o ativo estiver próximo de um dos strikes relevantes, especialmente perto do vencimento, pequenas movimentações podem alterar rapidamente o Delta das pernas.
Isso pode provocar mudanças bruscas no valor da trava.
Por isso, a posição precisa ser monitorada, principalmente quando o preço do ativo se aproxima de regiões críticas.
Este artigo destaca justamente a necessidade de acompanhamento, especialmente próximo ao vencimento.
Ganho máximo não precisa ser o objetivo
Esse é um conceito muito importante.
Imagine que você montou uma trava por R$ 1,00 e o ganho máximo possível é R$ 3,00.
Depois de alguns dias, a estrutura vale R$ 2,50.
Você já capturou grande parte do resultado potencial.
Ainda existe algum ganho disponível.
Mas também existe risco.
Nesse momento, pode fazer sentido perguntar:
Quanto ainda posso ganhar e quanto ainda estou arriscando?
Essa é uma pergunta melhor do que:
“Já chegou no máximo?”
Fechar antes do vencimento pode ser uma decisão racional
Não existe obrigação de levar a trava até o último dia.
Você pode encerrar quando:
- a tese foi cumprida;
- o risco restante ficou maior do que o ganho adicional;
- o cenário mudou;
- a liquidez ainda está adequada;
- ou você simplesmente decidiu reduzir exposição.
Encerrar antes não significa “desistir”.
Significa gerenciar.
Cuidado com a ideia de “esperar virar pó”
Nas estruturas de crédito, pode parecer tentador esperar a opção perder todo o valor.
Mas os últimos centavos de ganho podem exigir muitos dias adicionais de risco.
Imagine um ganho máximo de R$ 200,00.
Você já capturou R$ 180,00 e ainda faltam R$ 20,00.
Vale a pena continuar exposto a um movimento inesperado apenas para buscar os últimos 10% do ganho?
Não existe resposta universal.
Mas essa é exatamente a pergunta que o investidor deve fazer.
Custos e tributos também alteram o resultado
Em travas muito pequenas, os custos podem representar uma parcela relevante da operação.
É preciso considerar:
- corretagem, quando houver;
- emolumentos;
- spread de execução;
- tributação aplicável.
Uma trava que parece render 50% bruto pode apresentar resultado líquido bastante diferente.
Por isso, compare sempre resultado teórico com resultado líquido real.
O erro de montar muitas travas porque cada uma custa pouco
Esse talvez seja um dos maiores perigos psicológicos.
Imagine:
“Cada trava custa só R$ 50,00.”
Então você monta 10 travas.
Agora são R$ 500,00 em risco.
Monta 20, são R$ 1.000,00.
A sensação de “baixo custo” pode levar a uma exposição total muito maior do que o planejado.
Por isso sempre some o risco de todas as posições abertas.
Correlação também importa
Imagine que você monte travas de alta em:
- um banco;
- outro banco;
- uma seguradora;
- uma financeira.
Parece diversificação.
Mas todos podem reagir ao mesmo fator macroeconômico.
Se o setor inteiro cair, várias operações podem dar errado ao mesmo tempo.
Portanto, diversificar número de operações não significa necessariamente diversificar risco.
A operação precisa fazer sentido mesmo se você perder
Essa talvez seja a pergunta mais importante antes da entrada:
“Se eu perder o valor máximo desta trava, vou considerar que o tamanho da posição foi adequado?”
Se a resposta for:
“Isso vai me incomodar demais”.
Ou:
“Vou precisar tentar recuperar rápido”.
provavelmente a posição está grande demais.
Não tente recuperar uma trava perdida aumentando a próxima
Esse comportamento é especialmente perigoso em operações de baixo débito.
Imagine:
Primeira trava: −R$ 100,00.
Segunda: −R$ 100,00.
O investidor pensa:
“Agora vou colocar R$ 300 para recuperar tudo.”
Se perder novamente: −R$ 300,00.
Agora o prejuízo acumulado é R$ 500,00.
Esse é o caminho clássico para transformar perdas pequenas em perdas grandes.
“Ganhar de balde e perder de colherinha” depende de disciplina
A frase só funciona se a colherinha continuar sendo colherinha.
Se cada perda leva o investidor a aumentar a próxima posição, a lógica desaparece.
A ideia correta é limitar cada perda, manter consistência e permitir que boas operações compensem as ruins ao longo do tempo.
Uma trava de alto retorno não é uma aposta automática
Algumas travas possuem características que podem lembrar apostas: baixo valor inicial, potencial percentual elevado, possibilidade de perda integral do débito.
Isso exige ainda mais disciplina.
Não concentre uma parcela relevante do patrimônio em uma estrutura apenas porque o potencial de retorno parece extraordinário.
O risco precisa permanecer pequeno o suficiente para que uma sequência de erros seja suportável.
Repetição não transforma uma estratégia em renda garantida
Este artigo menciona a ideia de repetição e ganhos consistentes.
Mas precisamos interpretar isso corretamente.
Repetir uma estratégia não garante consistência de lucro.
O mercado muda.
A volatilidade muda.
Os ativos mudam.
As probabilidades mudam.
Uma estratégia só pode ser repetida quando as condições continuam fazendo sentido.
Não operar continua sendo uma escolha válida
Talvez você analise várias travas e conclua:
- relação ruim;
- baixa liquidez;
- vencimento inadequado;
- risco elevado;
- alvo pouco realista.
Nesse caso não monte nenhuma.
Essa decisão continua completamente alinhada à filosofia que estamos construindo.
Não operar também significa operar.
O capital preservado continua disponível para outra oportunidade.
Quando uma trava pode ser especialmente útil?
De maneira geral, travas podem ser interessantes quando você possui uma expectativa direcional relativamente clara.
Quer conhecer o risco máximo antes da entrada, aceita limitar o ganho, quer reduzir o custo de uma opção comprada ou limitar uma opção vendida e encontra liquidez e preços adequados.
Este artigo apresenta essas estruturas como uma forma de se expor direcionalmente mantendo o risco previamente delimitado.
Quando não fazem sentido?
Podem não ser adequadas quando você não possui tese clara.
O ativo tem pouca liquidez em opções, o spread entre compra e venda é muito grande, a relação entre ganho e risco é ruim, o vencimento não combina com sua expectativa ou você está escolhendo a estrutura apenas por causa do percentual de retorno máximo.
Checklist mental antes de montar uma trava
Antes da ordem, responda:
Qual é minha tese?
Alta ou baixa?
Qual é meu preço-alvo?
Até quando espero esse movimento?
Qual é minha perda máxima em reais?
E qual percentual do patrimônio estou arriscando?
Qual é o ganho máximo?
E qual é o ponto de equilíbrio?
As duas opções possuem liquidez?
O resultado continua interessante depois dos custos?
O que farei se o cenário mudar?
Se essas respostas estiverem claras, você já está analisando a trava de maneira muito mais profissional.
O verdadeiro poder da trava não está no percentual
Depois de tudo o que vimos, podemos reformular a proposta deste artigo.
O maior benefício das travas não é a possibilidade de ganhar 200%, 500% ou 1.000%.
Esses percentuais podem acontecer matematicamente em determinadas estruturas.
Mas o verdadeiro valor está em outra característica: a capacidade de desenhar previamente uma relação entre risco, retorno, preço e tempo.
Isso é muito mais importante do que qualquer percentual chamativo.
Risco controlado significa saber o que está em jogo
Quando dizemos que uma trava possui risco controlado, o significado correto é: o risco máximo da estrutura pode ser conhecido antecipadamente em determinadas montagens.
Não significa baixo risco, lucro provável, ou segurança.
Essa diferença é fundamental.
O risco está definido.
Cabe ao investidor decidir se é aceitável.
Estamos prontos para concluir
Agora já conhecemos:
- as quatro travas verticais básicas;
- a diferença entre crédito e débito;
- perda máxima;
- ganho máximo;
- ponto de equilíbrio;
- relação risco-retorno;
- impacto do tamanho da posição;
- importância da liquidez;
- papel do vencimento;
- e influência das gregas.
Como escolher a trava mais adequada para cada cenário?
Chegamos à etapa final.
Já conhecemos as quatro estruturas básicas:
Bull Call Spread — trava de alta com Calls
Bull Put Spread — trava de alta com Puts
Bear Put Spread — trava de baixa com Puts
Bear Call Spread — trava de baixa com Calls
A partir daqui, a pergunta deixa de ser:
“Como montar uma trava?”
E passa a ser:
“Qual estrutura representa melhor aquilo que espero do mercado e o risco que estou disposto a assumir?”
Essa mudança de raciocínio é fundamental.
A estratégia deve nascer da análise.
Nunca o contrário.
Primeiro defina sua expectativa para o ativo
Antes de abrir a cadeia de opções, responda:
Estou esperando alta ou baixa?
Mas não pare aí.
Tente tornar sua expectativa mais específica.
Em vez de simplesmente pensar:
“Acredito que essa ação vai subir.”
Procure formular algo como:
“Acredito que essa ação poderá subir até determinada região durante as próximas semanas.”
Essa segunda afirmação contém três informações: direção, magnitude e tempo.
E as três são importantes para escolher uma trava.
Se a expectativa é de alta
Temos duas estruturas básicas estudadas neste artigo.
Bull Call Spread:
Pode ser considerada quando existe uma expectativa direcional de alta e o investidor aceita pagar um débito para participar desse movimento.
A lógica é comprar uma Call de strike menor, vender uma Call de strike maior.
O risco máximo corresponde ao débito pago.
O ganho máximo também é conhecido.
Bull Put Spread
Pode fazer sentido quando a expectativa é de que o ativo permaneça acima de determinada região.
A lógica é: vender uma Put de strike maior e comprar uma Put de strike menor.
Recebemos um crédito na montagem.
Esse crédito é o ganho máximo.
A Put comprada limita a perda da estrutura.
Se a expectativa é de baixa
Novamente, temos duas possibilidades.
Bear Put Spread:
É uma estrutura de débito.
Compramos uma Put de strike maior e vendemos outra de strike menor.
Ela tende a fazer mais sentido quando existe uma expectativa direcional de queda e queremos participar desse movimento com risco máximo definido.
Bear Call Spread
É uma estrutura de crédito.
Vendemos uma Call de strike menor e compramos outra de strike maior.
Pode ser estudada quando acreditamos que o ativo permanecerá abaixo de determinada região.
O ganho máximo é o crédito recebido.
A Call comprada limita o risco da Call vendida.
Um mapa para não se perder
| Sua expectativa | Estrutura | Fluxo inicial | Resultado desejado |
| Alta | Bull Call Spread | Débito | Ativo sobe |
| Alta ou estabilidade favorável | Bull Put Spread | Crédito | Ativo permanece acima da região crítica |
| Baixa | Bear Put Spread | Débito | Ativo cai |
| Baixa ou estabilidade favorável | Bear Call Spread | Crédito | Ativo permanece abaixo da região crítica |
Esse pequeno mapa ajuda a organizar o raciocínio.
Mas ele não escolhe a operação por você.
Ainda precisamos avaliar os preços disponíveis, strikes, vencimento, liquidez e risco.
Débito ou crédito?
Essa é outra decisão importante.
Nas travas de débito, você começa pagando.
Nas travas de crédito, recebendo.
Mas não caia na armadilha de concluir que receber é necessariamente melhor do que pagar.
O que realmente importa é: quanto posso ganhar, quanto posso perder e o que precisa acontecer para cada resultado ocorrer?
Uma estrutura de crédito pode apresentar uma região de lucro mais confortável, mas possuir perda máxima superior ao ganho máximo.
Uma estrutura de débito pode oferecer uma relação potencial muito atraente, mas exigir um movimento maior do ativo.
Não existe vantagem gratuita.
A escolha dos strikes começa no gráfico, não na calculadora
Para quem utiliza análise técnica, existe uma maneira bastante natural de pensar nas travas.
Primeiro analise o ativo.
Identifique tendência, suportes, resistências, regiões de congestão e possíveis objetivos.
Depois procure uma estrutura compatível com essa leitura.
Se uma resistência relevante está em R$ 55,00, por exemplo, talvez não faça sentido construir uma trava de alta cujo resultado dependa de a ação chegar rapidamente a R$ 70,00.
A matemática pode parecer maravilhosa.
Mas a estrutura estaria desconectada da análise.
O vencimento precisa dar tempo para sua tese acontecer
Suponha que sua análise indique um movimento que pode levar algumas semanas.
Comprar uma estrutura que vence em três dias cria um problema evidente.
Talvez você esteja certo sobre direção e preço-alvo, mas errado sobre tempo.
E, em opções, tempo faz parte da operação.
Foi exatamente isso que estudamos ao conhecer o Theta.
Depois dos strikes e do vencimento, calcule o pior cenário
Antes de olhar para o lucro máximo, eu colocaria uma pergunta em primeiro lugar:
“Quanto posso perder?”
Não em percentual.
Em dinheiro: R$ 50,00, R$ 500,00 ou R$ 5.000,00?
Depois:
“Se esse dinheiro desaparecer, o impacto sobre meu patrimônio será aceitável?”
Essa pergunta ajuda a impedir que uma operação de risco definido se transforme em uma posição grande demais.
Só então olhe para o ganho máximo
Agora sim.
Quanto a estrutura pode render?
E, principalmente: o ganho compensa o risco?
O ativo precisa percorrer uma distância realista?
Existe tempo suficiente?
Qual é a região de lucro?
Preciso atingir exatamente o ganho máximo para a operação valer a pena?
Essa análise é muito mais útil do que simplesmente procurar o maior percentual possível.
Um checklist completo antes de enviar a ordem
Antes de montar uma trava, vale passar por este roteiro:
1. Qual é minha tese?
Alta, baixa ou estabilidade dentro de determinada região?
2. Qual é meu preço-alvo?
Existe uma região tecnicamente justificável?
3. Qual é meu horizonte?
O vencimento oferece tempo compatível?
4. Quais strikes representam melhor a tese?
Eles foram escolhidos pela análise ou pelo percentual de retorno?
5. Qual é a perda máxima em reais?
Não apenas em percentual.
6. Qual é o ganho máximo?
Ele compensa o risco?
7. Qual é o ponto de equilíbrio?
O ativo precisa percorrer uma distância razoável?
8. Existe liquidez nas duas pernas?
Será possível entrar e sair em condições aceitáveis?
9. Quanto do patrimônio está em risco?
A posição continua pequena se der completamente errado?
10. O que fará você encerrar antecipadamente?
Lucro, perda, mudança de cenário ou proximidade do vencimento?
Se você não consegue responder a essas perguntas, provavelmente ainda não compreendeu completamente a operação que está prestes a montar.
Uma boa trava começa pela possibilidade de estar errado
Existe uma tendência natural de olhar para uma operação pensando:
“Quanto vou ganhar se acertar?”
Mas talvez a pergunta mais importante seja:
“O que acontece se eu estiver errado?”
Nas estruturas estudadas neste artigo, conseguimos calcular antecipadamente a perda máxima no vencimento.
Isso é extremamente valioso.
Porque permite tomar a decisão antes de a emoção entrar em cena.
Ganhar de balde e perder de colherinha: agora podemos entender melhor essa filosofia
Utilizamos algumas vezes a expressão: “ganhar de balde e perder de colherinha.”
Depois de estudar as travas, podemos dar a ela um significado mais preciso.
Não significa procurar operações mirabolantes que prometem retornos extraordinários.
Significa tentar construir um processo em que as perdas sejam conhecidas.
O tamanho das posições seja controlado.
Uma operação errada não comprometa o patrimônio e as oportunidades favoráveis tenham espaço para produzir resultados relevantes.
Mas existe um detalhe essencial: a colherinha precisa continuar pequena mesmo depois de várias perdas.
Se aumentamos o tamanho das posições para recuperar prejuízos, destruímos justamente a assimetria que pretendíamos construir.
O objetivo não é ganhar todas
Nenhuma estratégia elimina operações perdedoras.
Nem deveria ser esse o objetivo.
O investidor pode fazer uma análise cuidadosa e ainda assim o ativo não se movimentar, mover-se na direção contrária, demorar mais do que o esperado, ou mudar completamente de comportamento.
Isso faz parte do mercado.
O gerenciamento de risco existe justamente porque não controlamos o resultado de cada operação.
O que controlamos?
Não controlamos o preço amanhã.
Mas podemos controlar quanto dinheiro colocamos na posição, qual estrutura escolhemos, quais strikes utilizamos, qual vencimento aceitamos, quanto estamos dispostos a perder e quando decidimos sair.
Essa diferença é enorme.
O mercado controla o resultado.
Você controla a exposição.
Travas não são apenas uma maneira de tentar ganhar mais
Depois de tudo o que estudamos, talvez essa seja a maior mudança de perspectiva.
O investidor iniciante pode chegar às travas atraído pela possibilidade de grandes retornos percentuais com pouco dinheiro.
Mas, à medida que compreende melhor a estratégia, percebe que sua característica mais interessante está em outro lugar na arquitetura do risco.
Você combina opções para construir um perfil específico de resultado.
Define limites.
Troca potencial de lucro por proteção.
Ou troca probabilidade por relação risco-retorno.
Escolhe quanto da movimentação do ativo deseja capturar.
Isso é muito mais sofisticado do que simplesmente apostar em uma alta ou queda.
As travas são a ponte para estratégias mais avançadas
Até agora, utilizamos duas opções por estrutura.
Mas essa lógica de combinar diferentes pernas é a base para estratégias mais elaboradas.
Quando o investidor compreende realmente:
Bull Call;
Bull Put;
Bear Put;
Bear Call.
Começa a enxergar o mercado de opções de outra maneira.
Em vez de pensar apenas comprar Call ou comprar Put, passa a pensar:
“Que perfil de risco e retorno quero construir?”
Essa pergunta abre a porta para um universo muito maior de estratégias.
Conclusão: uma trava não elimina o risco — ela ajuda a desenhá-lo
Começamos este artigo com uma promessa que precisava ser cuidadosamente reformulada.
Travas com opções não são uma maneira de “multiplicar dinheiro com baixo risco.”
Essa seria uma simplificação perigosa.
O verdadeiro benefício das travas é outro.
Elas permitem combinar opções para construir operações nas quais ganho máximo e perda máxima podem ser previamente definidos, dentro das condições da estrutura.
Ao longo deste artigo, estudamos quatro formas básicas de fazer isso:
1 – Trava de alta com Calls;
2 – Trava de alta com Puts;
3 – Trava de baixa com Puts;
4 – Trava de baixa com Calls.
Aprendemos também que algumas exigem débito e outras geram crédito.
Mas nenhuma delas oferece dinheiro fácil.
Nas travas de débito, é possível perder integralmente o valor desembolsado.
Nas travas de crédito, o prêmio recebido é limitado enquanto existe uma perda potencial que precisa ser dimensionada.
E em todas elas continuam importantes strike, vencimento, liquidez, volatilidade, gregas, custos e, principalmente, tamanho da posição.
Os cuidados com liquidez, gerenciamento e proximidade do vencimento são especialmente importantes para que uma estrutura matematicamente limitada não seja utilizada de maneira inadequada.
Talvez, então, a maior lição deste artigo seja muito mais simples do que qualquer fórmula:
Antes de pensar em quanto uma operação pode render, descubra quanto ela pode tirar de você.
Se a perda for conhecida, compreendida e suportável, começamos a transformar especulação em gerenciamento.
E esse princípio combina perfeitamente com aquilo que estamos construindo desde o primeiro artigo do Paciência & Prosperidade: não precisamos acertar todas as vezes.
Precisamos continuar no jogo tempo suficiente para que conhecimento, disciplina e paciência possam trabalhar a nosso favor.
Leitura recomendada
Este artigo utiliza conceitos que construímos gradualmente ao longo da série. Por isso, algumas leituras anteriores do Paciência & Prosperidade são especialmente úteis para consolidar o aprendizado.
1. O que são Opções? Entenda como funcionam Call, Put, Strike e Prêmio.
É a leitura fundamental para quem ainda possui alguma dúvida sobre a mecânica básica das opções.
Antes de montar uma trava, é essencial compreender exatamente o que significa estar comprado ou vendido em uma Call ou Put.
2. Call e Put: entenda as duas faces das opções e como elas funcionam
Aqui aprofundamos justamente os dois instrumentos que utilizamos para construir todas as quatro travas deste artigo.
Depois de conhecer os spreads, vale inclusive reler esse conteúdo: alguns conceitos passam a fazer muito mais sentido.
3. Strike e vencimento: entenda como esses dois fatores influenciam suas opções
Talvez seja uma das leituras mais importantes para complementar este artigo.
Escolher uma trava significa necessariamente escolher strikes e vencimento.
Essas duas decisões modificam custo, ponto de equilíbrio, ganho máximo, perda máxima e probabilidade de a tese se concretizar dentro do prazo.
4. Tempo é dinheiro: o guia completo das Gregas para opções — Delta, Gamma, Theta, Vega e Rho
As tabelas de resultado no vencimento são apenas uma parte da história.
Antes do vencimento, as travas continuam respondendo a preço, tempo e volatilidade.
Por isso, entender as gregas ajuda a compreender por que uma trava muda de valor enquanto a operação ainda está aberta.
5. Análise técnica: a linguagem dos gráficos e dos preços
As travas não deveriam determinar a análise.
A análise deveria ajudar a determinar a trava.
Suportes, resistências, tendências e objetivos de preço podem ajudar a construir uma tese antes da escolha dos strikes e do vencimento.
Aviso importante
Este conteúdo tem finalidade exclusivamente educacional e informativa e não constitui recomendação de compra, venda ou manutenção de ativos financeiros.
Operações com opções envolvem riscos e podem resultar na perda parcial ou total do capital destinado à operação.
Exemplos numéricos apresentados ao longo do artigo possuem finalidade exclusivamente didática e não representam promessa ou expectativa de rentabilidade.
Antes de realizar qualquer operação, faça sua própria análise, considere sua situação financeira, seus objetivos e sua tolerância ao risco e, quando necessário, consulte um profissional devidamente habilitado.
Escreva a parte 6. Lembre-se de incluir dicas de leitura, incluindo artigos do blog e sempre um livro que pode ser encontrado no site da Amazon.