Imagine duas pessoas comprando exatamente a mesma opção, no mesmo dia e pelo mesmo preço. As gregas das opções ajudam a entender por que, mesmo partindo de condições aparentemente iguais, os resultados podem ser diferentes.
Uma delas vê a ação subir e obtém um excelente lucro.
A outra também vê a ação subir… e, surpreendentemente, perde dinheiro.
Como isso é possível?
A resposta está em um dos conceitos mais importantes — e ao mesmo tempo mais mal compreendidos — do mercado de opções: as gregas.
Elas são um conjunto de indicadores que medem como o preço de uma opção reage às principais forças do mercado.
Enquanto uma ação depende basicamente da oferta e da demanda, uma opção sofre influência simultânea do preço do ativo, da passagem do tempo, da volatilidade e até da taxa de juros.
É por isso que muitos investidores acertam a direção do mercado e, ainda assim, veem sua operação perder valor.
Eles analisaram apenas o gráfico.
Esqueceram de olhar o painel de instrumentos.
Neste artigo, vamos transformar um tema que costuma parecer complicado em algo intuitivo.
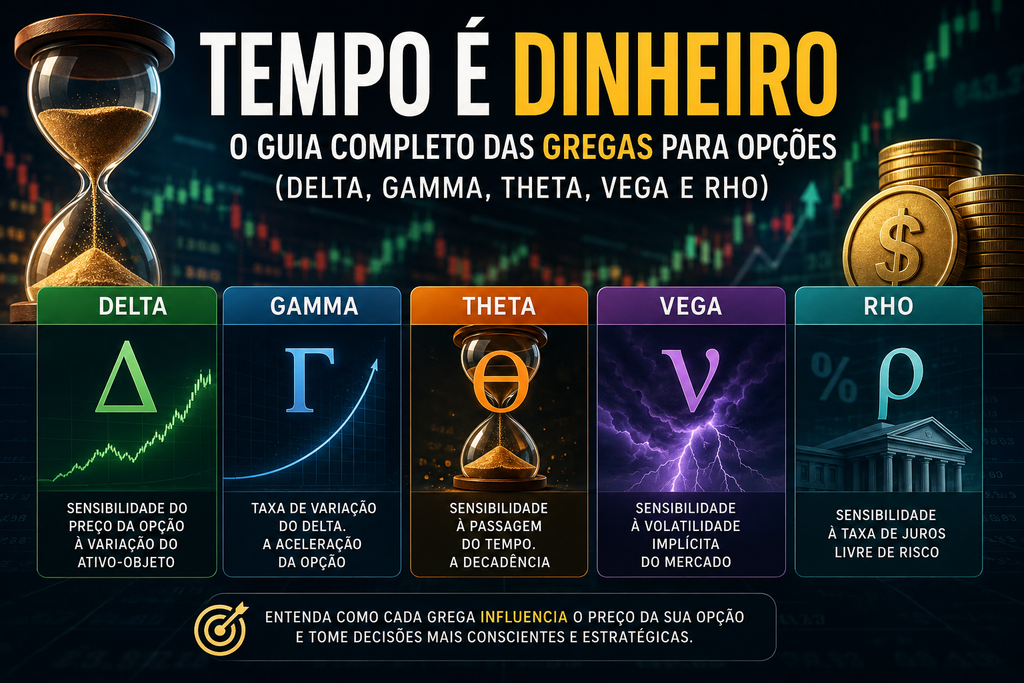
Você aprenderá o que faz cada uma das cinco principais gregas — Delta, Gamma, Theta, Vega e Rho —, quando elas trabalham a seu favor, quando passam a jogar contra sua posição e como utilizá-las para tomar decisões muito mais conscientes.
Porque operar opções sem entender as gregas é como dirigir um carro esportivo com o painel completamente apagado.
📘 Quer aprofundar seus conhecimentos sobre ações e opções?
O Paciência & Prosperidade está avaliando o lançamento de um curso inteiramente escrito e ilustrado, com explicações acessíveis e exemplos práticos sobre o mercado financeiro.
Conheça a proposta e cadastre seu interesse, sem compromisso.
O que são as gregas e por que elas são tão importantes?
Quando falamos em opções, muita gente acredita que basta responder a uma única pergunta:
A ação vai subir ou vai cair?
Na realidade, isso representa apenas uma parte da equação.
O preço de uma opção é influenciado por vários fatores ao mesmo tempo.
Identificamos aqui cinco variáveis principais, representadas pelas letras do alfabeto grego que deram nome às chamadas gregas.
Cada uma mede um tipo específico de risco:
| Grega | O que ela mede |
| Delta (Δ) | Sensibilidade ao preço da ação |
| Gamma (Γ) | Velocidade de mudança do Delta |
| Theta (Θ) | Impacto da passagem do tempo |
| Vega (ν) | Sensibilidade à volatilidade |
| Rho (ρ) | Sensibilidade à taxa de juros |
Pense nas gregas como o painel de um automóvel.
O velocímetro mostra a velocidade.
O conta-giros indica o esforço do motor.
O marcador de combustível informa a autonomia.
Separadamente, cada instrumento conta apenas parte da história.
Juntos, permitem que você tome decisões melhores.
As gregas fazem exatamente isso com uma operação de opções.
Elas não dizem para onde o mercado vai.
Mas elas mostram como sua posição reage quando o mercado muda.
Essa diferença é fundamental.
As opções têm cinco inimigos… e cinco aliados
Uma ação pode permanecer praticamente igual durante vários dias.
Mesmo assim, uma opção pode perder valor.
Por quê?
Porque ela não depende apenas do preço da ação.
Ela também sofre influência do tempo, da volatilidade e de outras variáveis.
É justamente por isso que dois investidores podem comprar a mesma Call e obter resultados completamente diferentes.
Imagine uma opção comprada hoje.
Se amanhã:
- a ação subir;
- a volatilidade cair;
- e faltar menos um dia para o vencimento.
São três forças diferentes que estarão atuando simultaneamente sobre o prêmio da opção.
Algumas ajudam.
Outras atrapalham.
As gregas existem para medir exatamente essas forças.
O maior erro de quem está começando
Grande parte dos iniciantes concentra toda a atenção no gráfico da ação.
Eles analisam suportes, resistências, tendência e candlesticks.
Tudo isso é importante.
Mas uma opção não é uma ação.
Ela possui um comportamento próprio.
Mas faço um alerta especial justamente para quem ignora as gregas e fica operando “no escuro”, confiando mais na sorte do que na estratégia.
Essa talvez seja a melhor definição para o papel das gregas: elas transformam uma operação baseada em intuição em uma operação baseada em risco mensurável.
A metáfora que vai facilitar todo este artigo
Para tornar as cinco gregas fáceis de memorizar, vamos utilizar uma única metáfora.
Imagine que uma opção seja um carro em movimento.
- Delta é o velocímetro.
- Gamma é a aceleração.
- Theta é o combustível que diminui com o tempo.
- Vega é o clima da estrada.
- Rho é a inclinação do terreno.
Cada uma altera o comportamento do veículo.
Separadamente, parecem simples.
Juntas, explicam quase todas as mudanças importantes no preço de uma opção.
Essa será a lógica que utilizaremos durante todo o artigo.
Delta: a grega que mostra quanto a opção acompanha o ativo
Depois de entendermos o papel das gregas, podemos começar pela mais intuitiva delas: Delta (Δ).
Se você pretende operar opções, provavelmente será a grega que consultará com maior frequência.
O Delta mede a sensibilidade do preço de uma opção às variações no preço do ativo-objeto.
Em termos simples, ele nos ajuda a responder: “Se a ação se movimentar R$ 1,00, aproximadamente quanto o preço da minha opção poderá se movimentar, mantendo os demais fatores constantes?”
Mas o Delta nos conta uma história muito mais interessante do que isso.
Para entendê-la, vamos começar com um exemplo.
Como funciona o Delta na prática?
Imagine uma ação sendo negociada a R$ 50,00.
E uma Call sobre essa ação apresentando Delta = 0,50.
Simplificando, se a ação subir R$ 1,00 a opção tenderia a se valorizar aproximadamente R$ 0,50 mantidos os demais fatores constantes.
Portanto:
Ação: R$ 50,00 → R$ 51,00;
Call: variação aproximada de +R$ 0,50
Se a ação cair R$ 1,00, a lógica funciona na direção contrária:
Ação: R$ 50,00 → R$ 49,00
Call: variação aproximada de −R$ 0,50
O exemplo original utiliza exatamente essa relação para explicar uma Call com Delta de 0,50.
A palavra importante, porém, é: aproximadamente.
O preço real da opção não depende apenas do Delta.
Outras variáveis continuam se movimentando ao mesmo tempo.
Delta é uma fotografia, não uma promessa
Esse conceito é fundamental.
Uma Call apresentar Delta de 0,50 não significa que ela sempre subirá R$ 0,50 toda vez que a ação subir R$ 1,00.
O Delta também muda.
Se a ação continuar subindo, o Delta daquela Call poderá aumentar.
E se a ação cair, poderá diminuir.
Além disso, o tempo passa.
A volatilidade muda.
O vencimento se aproxima.
Portanto:
Delta não é uma relação fixa entre a ação e a opção.
É uma medida da sensibilidade da opção naquele momento.
É por isso que as gregas precisam ser observadas em conjunto.
Por que o Delta das Calls é positivo?
Vamos começar pelas opções de compra.
Uma Call comprada tende a se beneficiar da valorização do ativo.
Por isso, seu Delta é positivo.
O artigo original trabalha com uma escala entre 0 e +1,00 para Calls.
Quanto mais próximo de +1,00, maior tende a ser a sensibilidade da opção aos movimentos do ativo.
Podemos imaginar:
Delta 0,20 → baixa sensibilidade;
Delta 0,50 → sensibilidade intermediária;
Delta 0,80 → alta sensibilidade.
Mas isso não significa que Delta alto seja necessariamente “melhor”.
Tudo depende da estratégia.
E por que o Delta das Puts é negativo?
Com as Puts, a lógica se inverte.
Uma Put comprada tende a ganhar valor quando o ativo cai.
Por isso, seu Delta é negativo.
Os valores normalmente ficam entre 0 e −1,00.
Imagine uma Put com Delta = −0,40.
Se a ação subir R$ 1,00, a Put tenderia, simplificadamente, a perder aproximadamente R$ 0,40.
E se a ação cair R$ 1,00, tenderia a ganhar aproximadamente R$ 0,40.
Novamente, estamos mantendo os demais fatores constantes apenas para compreender a função do Delta.
O sinal do Delta mostra a direção da exposição
Existe uma maneira muito simples de memorizar isso.
Call comprada: delta positivo.
Alta da ação → favorece a posição.
Put comprada: delta negativo.
Queda da ação → favorece a posição.
Essa leitura ajuda a identificar rapidamente a exposição direcional de uma opção.
Mas quando passamos para o vendedor, precisamos inverter a perspectiva.
Comprar e vender uma opção muda o sinal da exposição
Esse ponto merece atenção porque pode causar confusão.
Quando dizemos que uma Call possui Delta positivo, estamos normalmente descrevendo a opção sob a perspectiva de quem está comprado nela.
Se você vende essa Call, sua exposição direcional é invertida.
Da mesma forma, uma Put comprada possui Delta negativo.
Mas quem vende essa Put assume a exposição oposta.
De maneira simplificada:
| Posição | Delta da posição |
| Call comprada | Positivo |
| Call vendida | Negativo |
| Put comprada | Negativo |
| Put vendida | Positivo |
Essa distinção é especialmente importante para nós porque já estudamos estratégias envolvendo venda de Put e venda de Call coberta.
O Delta na venda de Put
No artigo anterior, estudamos a estratégia Wheel.
Lembre-se de uma de suas etapas: vender uma Put de uma ação que você aceitaria comprar.
Uma Put comprada possui Delta negativo.
Consequentemente, para o vendedor daquela Put, a exposição é positiva.
Isso significa que, de maneira geral alta ou estabilidade do ativo tende a favorecer o vendedor da Pute e
queda do ativo tende a prejudicá-lo.
Agora conseguimos compreender matematicamente algo que, no artigo da Wheel, vimos de maneira operacional.
O Delta também ajuda a entender ITM, ATM e OTM
Aqui começamos a conectar as gregas com conceitos que estudamos anteriormente.
Você se lembra de:
ITM — In the Money
ATM — At the Money
OTM — Out of the Money
O Delta costuma se comportar de maneira diferente em cada uma dessas situações:
- opções ATM tendem a apresentar Delta próximo de 0,50 em magnitude;
- Calls mais profundamente ITM tendem a se aproximar de Delta +1,00;
- Calls muito OTM tendem a apresentar Delta próximo de zero.
Vamos entender o motivo.
Delta de uma opção ATM
Imagine uma ação cotada a R$ 50,00 e uma Call com strike de R$ 50,00.
Ela está aproximadamente ATM.
Nesse tipo de situação, uma Call pode apresentar Delta próximo de 0,50.
Isso significa que a opção possui uma sensibilidade intermediária aos movimentos da ação.
Se o ativo começar a subir, a Call pode entrar no dinheiro e seu Delta tende a aumentar.
Mas se o ativo cair, pode ficar OTM e seu Delta tende a diminuir.
É justamente nessa região que o comportamento do Delta começa a ficar particularmente interessante.
Delta de uma Call ITM
Agora imagine:
Ação: R$ 60,00;
Strike da Call: R$ 50,00.
A Call está ITM.
Quanto mais profundamente dentro do dinheiro estiver a Call, maior tende a ser seu Delta.
Ele pode se aproximar de +1,00.
Nesse extremo, a opção passa a acompanhar mais de perto as variações do ativo.
Se a ação subir R$ 1,00, uma Call com Delta de 0,90, por exemplo, tenderia inicialmente a variar aproximadamente R$ 0,90, mantidos os demais fatores constantes.
Ela começa a se comportar cada vez mais como o próprio ativo.
Delta de uma Call OTM
Agora vamos inverter.
Ação: R$ 50,00;
Strike da Call: R$ 70,00.
Essa Call está bastante OTM.
Seu Delta poderá estar muito mais próximo de 0.
Isso significa que pequenas movimentações na ação tendem a produzir impacto proporcionalmente menor no preço dessa opção.
E aqui aparece uma armadilha comum para iniciantes.
A opção mais barata pode precisar de um movimento muito maior
Imagine duas Calls.
Call A:
Strike próximo do preço atual.
Delta: 0,50.
Call B:
Strike muito distante.
Delta: 0,10.
A Call B provavelmente poderá parecer muito mais barata.
E justamente por ser barata pode despertar a atenção:
“Se a ação subir, essa opção pode multiplicar várias vezes.”
Pode.
Mas existe o outro lado.
Com Delta baixo, pequenas altas da ação inicialmente terão impacto muito menor sobre o prêmio.
O ativo poderá precisar percorrer uma distância considerável para que a opção passe a responder de maneira mais intensa.
É por isso que opção barata não significa necessariamente oportunidade melhor.
O Delta muda conforme o mercado se movimenta
Agora chegamos ao ponto que prepara o terreno para a próxima grega.
Imagine novamente:
Call com Delta = 0,50.
A ação sobe R$ 1,00.
A opção tende a subir aproximadamente R$ 0,50.
Mas depois desse movimento, talvez seu Delta não seja mais 0,50.
Pode ter se tornado 0,55 ou 0,60 por exemplo.
Se a ação subir mais R$ 1,00, a opção já poderá reagir de maneira diferente.
Por quê?
Porque o Delta mudou.
E existe uma grega específica para medir justamente essa mudança: Gamma.
Mas chegaremos a ela na próxima parte.
Delta também pode ser interpretado como uma probabilidade?
Existe uma outra utilização bastante popular do Delta: tratá-lo como uma aproximação da probabilidade de a opção terminar ITM no vencimento.
Por exemplo, uma opção com Delta de 0,70 pode ser interpretada, de maneira aproximada, como tendo cerca de 70% de probabilidade de terminar com valor intrínseco.
Essa interpretação é útil didaticamente, mas precisa de uma ressalva importante.
Delta não é uma calculadora de probabilidade exata.
Ele é, antes de tudo, uma medida de sensibilidade do preço da opção ao preço do ativo.
Utilizá-lo como aproximação probabilística pode ser útil em determinadas análises, mas não devemos concluir que Delta 0,70 = exatamente 70% de chance de exercício ou lucro.
Probabilidade de terminar ITM não é probabilidade de lucro
Essa distinção é ainda mais importante.
Imagine que você compre uma Call.
Ela termina ITM.
Isso significa necessariamente que você ganhou dinheiro?
Não.
Você pagou um prêmio para comprá-la.
Portanto, o ativo precisa não apenas ultrapassar o strike, mas produzir um resultado suficiente para compensar o valor pago pela opção, além de custos e tributos aplicáveis.
Assim: probabilidade de terminar ITM não é igual a probabilidade de obter lucro.
Essa diferença evita uma interpretação perigosa do Delta.
O Delta pode trabalhar a favor ou contra você
Para quem compra uma Call:
Mercado sobe → Delta positivo trabalha a favor.
Mercado cai → trabalha contra.
Para quem compra uma Put:
Mercado cai → Delta negativo trabalha a favor da posição.
Mercado sobe → trabalha contra.
Mas o efeito final da opção nunca depende exclusivamente do Delta.
Esse detalhe será ainda mais importante quando chegarmos ao Theta e ao Vega.
Como acertar a direção e mesmo assim perder dinheiro?
Agora podemos voltar à pergunta que abriu este artigo.
Imagine que você compre uma Call esperando uma alta.
A ação realmente sobe.
Seu Delta trabalha a favor.
Mesmo assim, sua opção perde valor.
Como isso é possível?
Talvez o tempo tenha passado e o Theta tenha retirado valor da opção.
Ou talvez a volatilidade implícita tenha despencado e o Vega tenha trabalhado contra você.
Talvez a alta tenha sido pequena demais para compensar essas outras forças.
É exatamente por isso que analisar apenas o Delta não é suficiente.
As gregas não trabalham isoladamente.
Enquanto uma ajuda, outra pode atrapalhar.
O Delta é o velocímetro da nossa opção
Lembra da metáfora que criamos na Parte 1?
Se a opção fosse um carro Delta seria o velocímetro.
Ele nos mostra a sensibilidade atual da posição aos movimentos do ativo.
Mas imagine que você pressione o acelerador.
A velocidade começa a mudar.
Agora não basta saber a velocidade atual.
Precisamos saber:
“Com que rapidez essa velocidade está mudando?”
No mundo das opções, existe uma grega exatamente para isso.
Seu nome é: Gamma.
O que precisamos guardar sobre o Delta?
Antes de avançarmos, podemos resumir esta primeira grega em alguns princípios:
Delta mede a sensibilidade da opção ao movimento do ativo.
Calls compradas possuem Delta positivo.
Puts compradas possuem Delta negativo.
Quanto mais próximo de 1,00 em magnitude, maior tende a ser a sensibilidade direcional da opção.
O Delta muda conforme o mercado se movimenta.
Ele pode ser utilizado como uma aproximação probabilística, mas não representa uma garantia de terminar ITM — e muito menos uma probabilidade exata de lucro.
E talvez o mais importante:
Delta nos mostra onde estamos agora.
Não nos diz onde estaremos depois do próximo movimento.
Para descobrir como essa sensibilidade muda, precisamos conhecer a segunda grega.
A diante, vamos estudar o Gamma (Γ) — o chamado “Delta do Delta” — e entender por que uma opção pode começar reagindo lentamente e, em pouco tempo, tornar-se extremamente sensível aos movimentos do mercado.
Gamma: a aceleração do Delta
Anteriormente, aprendemos que o Delta mede quanto o preço de uma opção tende a reagir a uma variação no preço do ativo-objeto, mantendo os demais fatores constantes.
Mas também descobrimos algo fundamental: o Delta não permanece parado.
Uma Call pode ter Delta de 0,30 hoje e, depois de uma movimentação do ativo, apresentar Delta de 0,50, 0,70 ou outro valor.
Isso nos leva a uma nova pergunta:
Se o Delta muda, existe alguma maneira de medir a velocidade dessa mudança?
Sim.
É exatamente isso que faz o Gamma (Γ).
O artigo original resume esse conceito com uma comparação bastante eficiente:
Se Delta é a velocidade, Gamma é a aceleração.
Tecnicamente, o Gamma mede a variação do Delta em relação às mudanças no preço do ativo-objeto. É por isso que também costuma ser chamado de “Delta do Delta”.
Pode parecer complicado à primeira vista.
Na prática, a lógica é bastante intuitiva.
Voltando ao nosso carro
Vamos continuar utilizando a metáfora criada na primeira parte.
Imagine novamente que nossa opção seja um carro.
O Delta mostra a velocidade atual.
O Gamma mostra a aceleração.
Se o velocímetro marca 50 km/h sabemos a velocidade naquele instante.
Mas essa informação, sozinha, não nos diz se o carro continuará a 50 km/h.
Talvez você esteja acelerando.
Ou talvez esteja freando.
Alguns segundos depois, poderá estar a 70 km/h ou 30 km/h.
O Gamma desempenha justamente esse papel em relação ao Delta.
Ele mostra quanto o Delta tende a mudar quando o preço do ativo se movimenta.
Como o Gamma funciona na prática?
Imagine uma opção com Delta = 0,50 e Gamma = 0,10.
Agora suponha que a ação suba R$ 1,00.
O Delta indica que, inicialmente, a opção tende a se valorizar aproximadamente R$ 0,50.
Mas existe outro efeito acontecendo.
O Gamma indica que o Delta também muda.
Nesse exemplo:
Delta anterior: 0,50.
Gamma: 0,10.
Depois da alta de R$ 1,00:
novo Delta ≈ 0,60.
Se a ação subir mais R$ 1,00, a sensibilidade da opção já não será a mesma.
Agora, utilizando a simplificação do exemplo, ela tenderia a responder aproximadamente R$ 0,60
ao próximo movimento de R$ 1,00.
A opção pode ganhar velocidade
Esse conceito explica um comportamento que chama bastante atenção no mercado de opções.
Imagine uma Call inicialmente OTM.
A ação começa a subir.
No começo, a opção responde lentamente.
Mas a alta continua.
A opção se aproxima do strike.
Seu Delta aumenta.
A ação sobe novamente.
O Delta aumenta outra vez.
Agora a opção passa a responder de maneira muito mais intensa aos movimentos do ativo.
É como se ela estivesse ganhando velocidade.
E o Gamma é uma das medidas que nos ajudam a compreender essa mudança de sensibilidade.
Por que o Delta não poderia permanecer sempre igual?
Imagine que uma Call muito OTM tenha Delta = 0,10.
Se esse Delta permanecesse fixo independentemente do movimento do ativo, a opção continuaria reagindo pouco mesmo depois de a ação ultrapassar significativamente o strike.
Isso não faria sentido.
Quando uma Call entra profundamente no dinheiro, seu comportamento tende a ficar cada vez mais parecido com o da própria ação.
Por isso, seu Delta precisa mudar.
E o Gamma mede justamente essa mudança.
Gamma alto significa Delta mudando rapidamente
Podemos resumir a relação desta forma:
Gamma baixo → Delta muda lentamente.
Gamma alto → Delta muda rapidamente.
Isso é importante porque duas opções podem possuir Deltas semelhantes naquele instante, mas reagir de maneira muito diferente aos próximos movimentos do ativo.
Imagine:
Opção A: Delta: 0,50; Gamma: 0,03.
Opção B: Delta: 0,50; Gamma: 0,10.
As duas começam com a mesma sensibilidade direcional.
Mas, se o ativo se movimentar, o Delta da segunda tende a mudar mais rapidamente.
Ou seja: o Delta mostra a situação atual.
O Gamma mostra o quanto essa situação pode mudar à medida que o ativo se movimenta.
Onde o Gamma costuma ser mais elevado?
O Gamma tende a ser mais alto nas opções ATM — At the Money.
Isso faz sentido quando pensamos no que está acontecendo nessa região.
Imagine:
Ação: R$ 50,00, Strike: R$ 50,00.
A opção está próxima da fronteira entre estar dentro do dinheiro e estar fora do dinheiro.
Um pequeno movimento do ativo pode mudar significativamente sua situação.
Por isso, o Delta tende a responder de maneira mais intensa.
Gamma nas opções ITM e OTM
Agora pense nos extremos.
Uma Call profundamente ITM já possui Delta elevado.
Ela está se comportando cada vez mais como a ação.
Uma Call profundamente OTM possui Delta muito baixo.
Pequenas movimentações talvez ainda não sejam suficientes para alterar significativamente sua situação.
Nessas regiões, o Gamma tende a ser menor.
O material original resume isso dizendo que opções profundamente ITM ou OTM apresentam Gamma próximo de zero e, consequentemente, Delta mais estável.
É na região ATM que as coisas ficam mais sensíveis.
Imagine uma montanha
Existe outra maneira simples de visualizar o Gamma.
Pense em uma montanha.
Nas extremidades, o terreno é relativamente plano.
No centro, existe um pico.
De maneira simplificada:
OTM → Gamma menor;
ATM → Gamma maior;
ITM → Gamma menor.
Essa imagem ajuda a lembrar onde as mudanças do Delta tendem a ser mais intensas.
E existe ainda outro elemento que torna esse “pico” particularmente importante: o vencimento.
Gamma e vencimento: quando a sensibilidade aumenta
O texto original chama atenção para uma relação importante: o Gamma tende a atingir seu pico próximo ao vencimento nas opções ATM.
Por quê?
Porque, quando falta pouco tempo, uma pequena movimentação no preço do ativo pode mudar rapidamente a situação da opção.
Imagine uma Call com Strike: R$ 50,00.
A ação está em R$ 49,90 e faltam poucas horas ou poucos dias para o vencimento.
Uma pequena alta pode colocar a opção ITM.
Uma pequena queda pode afastá-la novamente do strike.
Nesse momento, o Delta pode mudar muito rapidamente.
É o chamado risco de Gamma.
Quanto mais perto do vencimento, maior pode ser a instabilidade perto do strike
Essa característica é especialmente importante para quem trabalha com opções de curto prazo.
Imagine duas opções ATM com o mesmo strike.
Opção A: Faltando 90 dias para o vencimento.
Opção B: Faltando 2 dias.
Um pequeno movimento da ação possui consequências diferentes para cada uma delas.
Na segunda, praticamente não existe tempo para que o cenário se reorganize.
Ela pode passar rapidamente de OTM para ITM — ou fazer o caminho inverso.
Consequentemente, seu Delta pode mudar de maneira muito mais brusca.
Gamma positivo: o que acontece com quem compra opções?
Isso cria uma característica interessante.
Imagine uma Call comprada.
A ação sobe, o Delta aumenta.
Se a ação continuar subindo, sua opção passa a responder cada vez mais ao movimento favorável.
Podemos imaginar:
Delta 0,30, ação sobe.
Delta 0,40, ação sobe novamente.
Delta 0,55, nova alta.
Delta 0,70, a posição está ficando cada vez mais sensível justamente na direção que favorece o comprador da Call.
É a aceleração funcionando a favor.
E se o mercado se mover contra o comprador?
A característica do Gamma positivo também aparece do outro lado.
Imagine novamente a Call.
A ação começa a cair.
O Delta diminui.
Por exemplo: 0,50 → 0,40 → 0,30 → 0,20.
À medida que a opção fica mais OTM, sua sensibilidade ao ativo diminui.
Em termos de exposição direcional, o Delta vai ficando menor.
Isso ajuda a compreender por que o Gamma positivo possui uma característica assimétrica interessante para compradores de opções.
Mas existe um preço para essa vantagem.
E nós o conheceremos na próxima parte: Theta.
Gamma negativo: o desafio de quem vende opções
Se o comprador possui Gamma positivo, o vendedor da mesma opção possui:
Gamma negativo.
O artigo original destaca justamente que grandes oscilações podem fazer o Delta se mover contra o vendedor e acelerar as perdas.
Esse é um conceito extremamente importante para quem utiliza estratégias de venda de opções.
E nós já estudamos algumas delas.
O Gamma na estratégia Wheel
No artigo anterior, vimos a estratégia Wheel.
Ela utiliza a Put vendida e a Call coberta vendida.
Em ambas as situações existe venda de opções.
Portanto, existe exposição ao comportamento do Gamma.
Imagine uma Put vendida.
A ação começa a cair rapidamente.
À medida que o mercado se aproxima do strike, o Delta da opção pode mudar cada vez mais.
O risco direcional da posição cresce.
Aquilo que inicialmente parecia uma Put relativamente distante pode rapidamente se transformar em uma posição muito mais sensível.
É por isso que uma queda brusca pode mudar tão rapidamente o perfil de risco de uma venda de Put.
Pequenos movimentos podem se transformar em grandes problemas perto do vencimento
Imagine uma Put vendida com strike de R$ 50,00.
A ação está em R$ 52,00 e faltam apenas dois dias para o vencimento.
Tudo parece relativamente tranquilo.
Mas então a ação cai de R$ 52,00 para R$ 50,50.
O mercado agora está muito próximo do strike.
Uma nova queda para R$ 49,50 pode alterar significativamente o Delta da opção.
A exposição do vendedor muda rapidamente.
É exatamente nessas situações que o Gamma merece atenção especial.
Por que o Gamma assusta vendedores perto do vencimento?
Existe uma troca importante no mercado de opções.
À medida que o vencimento se aproxima, o vendedor pode se beneficiar cada vez mais da passagem do tempo.
Esse benefício está relacionado ao Theta.
Mas, simultaneamente, uma opção ATM pode apresentar Gamma elevado.
Isso significa que o tempo pode trabalhar a favor do vendedor, enquanto um movimento brusco do ativo pode trabalhar fortemente contra ele.
Essa tensão entre Gamma e Theta é uma das relações mais importantes do mercado de opções.
Por que encerrar posições 14 dias antes do vencimento?
Há, no mercado, quem aconselhe o encerramento de posições em opções 14 dias antes do vencimento.
Isso acontece porque operadores buscam evitar riscos elevados em datas próximas ao vencimento das opções.
Eu manteria essa informação como uma referência de comportamento operacional, mas com uma ressalva importante: 14 dias não constituem uma regra universal.
O momento adequado para encerrar uma posição depende da estratégia, do ativo, do strike, da volatilidade, da liquidez, do risco e do objetivo do investidor.
O conceito realmente importante é outro: quanto mais próximo do vencimento e do strike, maior pode se tornar a sensibilidade do Delta às movimentações do ativo.
Não transforme um número de dias em uma regra automática
Essa mesma cautela será importante quando estudarmos o Theta.
No mercado de opções, é comum encontrar regras como: “venda com 45 dias”, “saia com 21 dias”, “não carregue abaixo de 14 dias”.
Esses números podem ser referências utilizadas por determinadas estratégias.
Mas não são leis do mercado.
O que precisamos compreender é por que alguém decide reduzir a exposição ao Gamma próximo do vencimento.
Quando entendemos a lógica, podemos analisar a situação.
Mas quando apenas decoramos o número, estamos novamente operando sem compreender o risco.
Gamma pode fazer uma opção aparentemente “morta” voltar à vida
Imagine uma Call OTM.
Durante vários dias ela quase não reage.
Seu Delta é baixo.
Então o ativo começa uma forte alta.
A Call se aproxima do strike.
O Delta aumenta.
O Gamma se torna mais relevante.
A opção passa a responder cada vez mais aos movimentos do ativo.
De repente, aquela opção que parecia praticamente sem reação começa a apresentar grandes oscilações.
É justamente esse comportamento que torna opções próximas do strike e do vencimento tão interessantes — e ao mesmo tempo tão perigosas.
Mas Gamma alto não significa necessariamente oportunidade
Esse é outro cuidado importante.
O investidor pode olhar para uma opção com Gamma elevado e pensar:
“Se o ativo se mover, vou ganhar muito mais rapidamente.”
Talvez.
Mas o mercado pode se mover na direção contrária.
Além disso, opções próximas do vencimento enfrentam outra força extremamente poderosa: a perda de valor provocada pela passagem do tempo.
Portanto, Gamma elevado não deve ser analisado isoladamente.
Novamente: as gregas trabalham juntas.
Delta e Gamma: velocidade e aceleração
Agora podemos juntar as duas primeiras peças do nosso painel.
Delta: mostra quanto a opção tende a responder ao próximo movimento do ativo.
Gamma: mostra quanto esse Delta tende a mudar quando o ativo se movimenta.
Voltando ao carro:
Delta = velocidade;
Gamma = aceleração.
Se conhecemos apenas o Delta, sabemos a situação atual.
Quando acrescentamos o Gamma, começamos a compreender como essa situação pode mudar.
Um exemplo para fixar Delta e Gamma
Imagine uma Call com preço da ação a R$ 50,00.
Delta 0,40;
Gamma 0,08.
Para simplificar, vamos manter todas as demais variáveis constantes.
Se a ação subir aproximadamente R$ 1,00, a variação inicial estimada da opção ≈ R$ 0,40
e o Delta passaria aproximadamente para 0,48.
Se houver mais uma alta de R$ 1,00, a opção já começaria esse novo movimento com uma sensibilidade maior.
Seu Delta continuaria mudando.
Isso explica por que não podemos simplesmente multiplicar um Delta inicial por uma grande variação da ação e esperar obter exatamente o resultado final da opção.
O Delta também está se movimentando durante o caminho.
E aqui começamos a entender por que opções são instrumentos não lineares
Uma ação possui uma relação relativamente direta com sua própria variação.
Se você possui uma ação de R$ 50,00 e ela sobe R$ 1,00, seu patrimônio naquela ação aumenta R$ 1,00.
Nas opções, a relação é diferente.
A sensibilidade muda conforme o próprio mercado se movimenta.
Delta muda.
Gamma interfere no Delta.
Theta retira valor com a passagem do tempo.
Vega reage à volatilidade.
E Rho responde às mudanças dos juros.
É justamente essa interação que torna opções instrumentos tão interessantes — e também tão complexos.
O que precisamos guardar sobre o Gamma?
Antes de avançarmos, vale resumir os conceitos fundamentais desta parte.
Gamma mede a velocidade de mudança do Delta.
Gamma tende a ser maior nas opções ATM.
Próximo ao vencimento, o Gamma das opções ATM pode se tornar especialmente relevante.
Compradores de opções possuem Gamma positivo.
Vendedores de opções possuem Gamma negativo.
Movimentos bruscos podem alterar rapidamente a exposição direcional de uma posição.
E, principalmente: Quanto mais rapidamente o Delta muda, menos seguro é analisar uma posição apenas pela fotografia do momento atual.
Existe, porém, um preço para ter Gamma positivo
Até agora, a posição comprada parece possuir uma vantagem interessante.
Se o mercado se movimenta favoravelmente, o Delta pode aumentar.
A opção passa a responder mais intensamente.
O Gamma trabalha a favor.
Então por que simplesmente não comprar opções e esperar por grandes movimentos?
Porque existe um adversário silencioso.
Ele não precisa que o mercado suba, não precisa que o mercado caia, não precisa de uma crise e não precisa de uma notícia.
Ele trabalha todos os dias.
Inclusive quando aparentemente nada acontece.
Seu nome é: Theta.
Theta: quando o tempo começa a trabalhar contra a opção
Até aqui, estudamos duas gregas ligadas diretamente ao movimento do ativo.
O Delta mostrou quanto a opção tende a reagir à variação do preço da ação.
O Gamma mostrou como essa sensibilidade pode mudar à medida que o ativo se movimenta.
Agora chegamos à grega que melhor representa um ditado popular: Tempo é dinheiro.
No mercado de opções, isso não é apenas uma expressão.
É praticamente uma regra de funcionamento.
O Theta (Θ) mede o impacto da passagem do tempo sobre o valor de uma opção.
É a chamada decadência temporal: a perda de valor que ocorre à medida que o vencimento se aproxima.
E essa característica torna as opções profundamente diferentes das ações.
Uma ação não possui prazo para deixar de existir
Imagine que você compre uma ação e ela permaneça praticamente estável durante três meses.
Talvez você fique frustrado.
Mas a ação continua na sua carteira.
Você pode esperar mais três meses, um ano ou cinco anos.
Com uma opção, a situação é completamente diferente.
Ela possui vencimento.
Isso significa que cada dia que passa reduz o tempo disponível para que a expectativa do comprador se concretize.
Mesmo que nada aconteça com a ação, o relógio continua correndo.
E é justamente esse relógio que o Theta procura medir.
O valor de uma opção possui duas partes
O texto original divide o preço de uma opção em dois componentes principais: valor intrínseco e valor extrínseco.
O valor intrínseco corresponde à vantagem econômica imediata existente entre o preço do ativo e o strike, quando ela existe.
O valor extrínseco corresponde à parcela do prêmio associada, entre outros fatores, à possibilidade de que algo favorável ainda aconteça antes do vencimento.
É justamente essa segunda parte que sofre com a passagem do tempo.
O tempo é uma possibilidade que vai desaparecendo
Imagine uma Call com 90 dias até o vencimento.
Durante esses três meses, muitas coisas podem acontecer.
A ação pode subir, pode cair, pode ficar estável, pode surgir uma notícia ou pode haver uma mudança de volatilidade.
Existe bastante tempo para que diferentes cenários se desenvolvam.
Agora imagine a mesma opção faltando apenas: 3 dias para o vencimento.
O número de possibilidades diminuiu drasticamente.
E o mercado possui muito menos tempo para produzir um movimento relevante.
Por isso, a parcela do prêmio associada ao tempo tende a diminuir.
Theta é o preço do relógio correndo
Podemos pensar no Theta como uma espécie de contador.
A cada dia: menos tempo, menos oportunidade futura e menor valor temporal, mantendo os demais fatores constantes.
Essa é a lógica central da decadência temporal.
E ela acontece independentemente da vontade do investidor.
Você pode acreditar profundamente na sua análise.
Pode ter convicção de que a ação irá subir.
Mas, se o movimento demorar demais, a opção pode perder valor antes que sua tese se concretize.
Como interpretar um Theta na prática?
Imagine uma opção cotada a: R$ 3,00 e com Theta −0,05.
Em uma leitura simplificada, isso significaria que, mantendo os demais fatores constantes, a opção poderia perder aproximadamente R$ 0,05 por dia pela passagem do tempo.
Depois de um dia: R$ 3,00 → aproximadamente R$ 2,95.
Depois de outro: R$ 2,95 → aproximadamente R$ 2,90.
Mas existe uma ressalva importante: Theta não é uma cobrança fixa e linear de R$ 0,05 todos os dias.
Ele também muda conforme o tempo passa, o ativo se movimenta e as demais variáveis se alteram.
Assim como Delta e Gamma, é uma fotografia da sensibilidade naquele momento.
O comprador sente o tempo de uma maneira diferente do vendedor
Há uma distinção importante entre compradores e vendedores de opções: para compradores, o Theta trabalha contra. Para vendedores, a passagem do tempo tende a trabalhar a favor.
Essa é uma das ideias mais importantes de todo o mercado de opções.
Quando você compra uma opção, paga por um direito que possui prazo.
Quanto mais o tempo passa sem que o cenário favorável aconteça, menor tende a ser o valor temporal desse direito.
Quando você vende a opção, recebe justamente esse prêmio.
Se nada de relevante acontecer e a opção se aproximar do vencimento sem valor intrínseco suficiente, o valor temporal tende a desaparecer.
O Theta do comprador
Imagine que você compre uma Call esperando uma alta.
A ação não cai.
Mas também não sobe.
Passam 5 dias, 10 dias, 20 dias.
A sua análise pode continuar igual.
Mas o prazo diminuiu.
Isso significa que agora existe menos tempo para que o movimento esperado aconteça.
O Theta representa justamente esse desgaste.
Por isso, comprar uma opção e ver o ativo ficar parado pode ser extremamente frustrante.
Você não errou a direção.
O mercado simplesmente não se moveu rápido o suficiente.
Acertar a direção pode não ser suficiente
Voltemos à pergunta feita na introdução deste artigo.
Como alguém pode comprar uma Call, ver a ação subir e mesmo assim perder dinheiro?
Agora temos uma parte importante da resposta.
Imagine a seguinte situação:
Ação sobe pouco, o Delta trabalha a favor, mas o tempo passou muito.
O Theta trabalha contra.
Se o ganho provocado pelo movimento da ação for menor do que a perda causada pela passagem do tempo e por outras variáveis, o prêmio da opção pode terminar menor.
Portanto, nas opções, acertar a direção não significa necessariamente acertar a operação.
É necessário acertar também o tempo e a magnitude do movimento.
O Theta não atua sempre com a mesma intensidade
Uma das informações mais importantes é que a decadência temporal não ocorre de maneira linear.
Ela tende a ganhar intensidade à medida que o vencimento se aproxima.
| Tempo até o vencimento | Efeito do Theta |
| Mais de 90 dias | Decadência mais lenta |
| Entre 30 e 90 dias | Decadência moderada |
| Menos de 30 dias | Decadência mais acelerada |
Essa tabela não deve ser interpretada como uma fórmula universal.
Ela serve para visualizar uma característica fundamental: quanto mais próximo estiver o vencimento, mais importante tende a se tornar o efeito do tempo, especialmente em opções próximas do dinheiro.
Por que a decadência acelera perto do vencimento?
Imagine que ainda faltem 180 dias.
Um dia a menos representa uma pequena parcela do tempo total disponível.
Agora imagine que falte apenas 1 dia.
A passagem de um único dia representa praticamente o fim da vida da opção.
Por isso, o tempo restante não possui o mesmo valor em todas as fases do contrato.
Essa é uma das razões pelas quais o Theta tende a ganhar importância perto do vencimento.
As opções ATM sentem especialmente o efeito do tempo
Lembre-se de que uma opção ATM está próxima da fronteira entre terminar com valor intrínseco e terminar sem ele.
Enquanto ainda existe tempo, há muita incerteza sobre qual dos dois cenários prevalecerá.
Mas, quando o vencimento se aproxima, essa incerteza precisa se resolver.
Por isso, as opções ATM costumam apresentar comportamento temporal particularmente relevante.
Esse é também o ponto em que começamos a enxergar uma relação interessante entre Gamma e Theta.
Gamma alto e Theta forte: o conflito perto do vencimento
Anteriormente, vimos que opções ATM próximas do vencimento podem apresentar Gamma elevado.
Isso significa que pequenos movimentos da ação podem provocar mudanças rápidas no Delta.
Agora acrescentamos outra força: Theta também pode estar agindo intensamente.
Para o comprador, isso cria uma situação curiosa.
Se o ativo se movimentar fortemente na direção esperada, o Gamma pode ajudar.
Mas, se o movimento não acontecer rapidamente, o Theta continua retirando valor.
Ou seja: O comprador precisa de movimento. E precisa dele antes que o tempo acabe.
Para o vendedor, a relação se inverte
O vendedor pode se beneficiar da passagem do tempo.
Se o ativo permanecer dentro de uma região favorável, a opção vendida pode perder valor temporal à medida que o vencimento se aproxima.
Isso permite, em determinadas estratégias, recomprá-la por um valor inferior ao recebido inicialmente ou deixá-la expirar sem valor intrínseco suficiente.
É justamente por isso que estratégias de venda de opções costumam dar tanta atenção ao Theta.
Mas existe uma contrapartida.
O vendedor está exposto ao Gamma negativo.
Portanto, Theta pode trabalhar a favor, enquanto Gamma pode trabalhar contra.
É uma troca entre tempo e movimento.
O Theta na estratégia Wheel
Agora conseguimos conectar este artigo ao anterior.
Na estratégia Wheel, estudamos venda de Put e venda de Call coberta.
Em ambos os casos, o investidor está na ponta vendedora da opção.
Se o ativo permanecer em uma região favorável, a passagem do tempo pode reduzir o valor temporal da opção.
Esse é um dos motivos pelos quais o Theta é relevante para estratégias baseadas em recebimento de prêmio.
Mas é importante repetir: Theta favorável não elimina o risco da ação.
Uma queda forte pode produzir perdas muito maiores do que o benefício da decadência temporal.
Theta não é uma máquina de renda
Esse ponto merece atenção especial.
Depois de compreender a decadência temporal, alguém poderia pensar:
“Então basta vender opções e esperar o Theta trabalhar.”
Não.
A passagem do tempo é apenas uma das forças que atuam sobre a posição.
Se a ação se mover fortemente contra o vendedor, Delta e Gamma podem alterar rapidamente o valor da opção.
Se a volatilidade aumentar, Vega também pode trabalhar contra a venda.
Portanto, uma posição vendida não é simplesmente receber dinheiro por esperar.
Ela é receber prêmio em troca de assumir determinados riscos durante um período.
O prazo mais interessante para vendedores: 30 a 45 dias para o vencimento
A faixa entre 30 e 45 dias pode ser interessante para vendedores de opções, justamente pela relação com o Theta.
Essa informação deve ser interpretada como uma referência de estratégia, e não como uma regra universal.
O prazo adequado depende de:
- ativo;
- volatilidade;
- strike;
- estrutura;
- liquidez;
- risco;
- e objetivo da operação.
O importante não é decorar “30 a 45 dias”.
É compreender por que alguém pode procurar uma região temporal em que a decadência já seja relevante sem carregar necessariamente todo o risco dos últimos dias do contrato.
Opções com menos de 30 dias para o vencimento podem ser arriscadas se não houver uma convicção direcional forte.
Novamente, eu não transformaria o número em regra.
A ideia central é mais importante: quanto menor o tempo disponível, maior a pressão para que o movimento esperado aconteça rapidamente.
Uma opção de curto prazo pode oferecer grandes variações.
Mas também deixa pouco espaço para erro de timing.
O mercado pode permanecer parado por mais tempo do que você espera
Essa talvez seja uma das maiores dificuldades de quem compra opções.
Você faz uma excelente análise.
Identifica uma resistência prestes a ser rompida.
Compra a Call.
E então nada acontece.
A ação oscila lateralmente.
Passam vários dias.
O gráfico não invalidou completamente sua tese.
Mas a opção continua perdendo valor temporal.
É nesse momento que o investidor percebe, na prática, que ter razão cedo demais também pode ser uma forma de estar errado em opções.
Theta também existe quando o mercado está fechado
Apassagem do tempo não para em fins de semana e feriados.
Esse conceito é importante.
Uma opção não ganha dias adicionais de vida porque a Bolsa está fechada.
Sábado continua aproximando o contrato do vencimento.
Domingo também.
Um feriado também.
Por isso, o valor temporal incorpora o calendário completo, e não apenas os dias em que há negociação.
Mas não devemos imaginar uma cobrança isolada na sexta-feira
A sexta-feira frequentemente pode refletir um efeito relevante associado à passagem do fim de semana.
É importante interpretar isso com cuidado.
O mercado precifica continuamente o tempo restante.
Não existe necessariamente uma “taxa de Theta” que seja simplesmente retirada de uma vez em determinado horário.
Preço, volatilidade e expectativas continuam interagindo.
O conceito que importa é: o relógio continua correndo mesmo quando não há pregão.
Valor temporal não significa apenas tempo
Existe outra sutileza importante.
Chamamos frequentemente o valor extrínseco de “valor do tempo”.
Mas ele também reflete outros fatores.
Volatilidade é um deles.
Quanto maior a incerteza sobre o comportamento futuro do ativo, mais valor pode existir na possibilidade de um movimento significativo acontecer antes do vencimento.
É justamente por isso que, depois de compreender o Theta, precisamos estudar a próxima força: Vega.
Uma opção com muito tempo pode ser cara justamente porque ainda existe muita possibilidade
Imagine uma Call OTM.
Faltam 180 dias para o vencimento.
Mesmo que hoje ela não possua valor intrínseco, muita coisa pode acontecer durante seis meses.
Agora imagine a mesma relação faltando 2 dias.
O mercado possui pouquíssimo tempo para produzir um movimento relevante.
Por isso, a primeira pode carregar um valor extrínseco muito maior.
O comprador está pagando justamente pela possibilidade futura.
E o Theta mede como parte desse valor vai desaparecendo à medida que essa possibilidade se reduz.
Comprar mais tempo também custa mais
Esse é um dos dilemas do comprador.
Uma opção com prazo maior oferece mais tempo para a tese se concretizar, mas normalmente custa mais.
Uma opção curta pode custar menos, mas oferece menos tempo para o mercado ajudar.
Portanto, não existe um vencimento universalmente melhor.
Existe uma troca entre custo e tempo disponível.
O Theta ajuda a explicar por que opções muito curtas podem parecer tão baratas
Imagine duas Calls OTM semelhantes.
Uma vence em 90 dias.
Outra vence amanhã.
A segunda pode parecer muito barata.
Mas existe uma razão: quase não existe tempo restante para que o cenário necessário aconteça.
É novamente aquela ideia que vimos no artigo sobre strike e vencimento.
Preço baixo não significa necessariamente oportunidade melhor.
Às vezes, significa simplesmente que o mercado considera pequena a quantidade de tempo disponível.
Um exemplo completo: Delta a favor, Theta contra
Vamos reunir duas gregas.
Imagine uma Call comprada por R$ 2,00.
Ela possui:
Delta = 0,40;
Theta = −0,06.
A ação sobe R$ 1,00 em um dia.
De maneira simplificada, o Delta indicaria um efeito positivo de aproximadamente +R$ 0,40
Enquanto a passagem do tempo representaria algo próximo de −R$ 0,06.
Se ignorarmos todas as outras variáveis apenas para fins didáticos: efeito líquido aproximado = +R$ 0,34.
Agora imagine que a ação não se mova.
O Delta praticamente não ajuda.
Mas o tempo continua passando.
É justamente isso que torna uma posição comprada tão dependente do movimento do ativo.
E ainda falta uma variável fundamental
No exemplo anterior, mantivemos algo constante que, no mercado real, pode mudar drasticamente:
a volatilidade.
Imagine que a ação tenha se movimentado exatamente como você esperava.
Mas, ao mesmo tempo, a volatilidade implícita tenha despencado.
O preço da opção pode ser afetado por essa mudança.
A grega responsável por medir essa sensibilidade é Vega.
E ela explica outro fenômeno bastante conhecido: por que uma opção pode perder valor imediatamente depois de um evento importante, mesmo quando o ativo se move na direção esperada?
O que precisamos guardar sobre o Theta?
Antes de avançarmos, vale resumir os conceitos principais.
Theta mede a sensibilidade da opção à passagem do tempo.
A decadência temporal reduz o valor extrínseco à medida que o vencimento se aproxima.
Compradores de opções geralmente sofrem com a passagem do tempo.
Vendedores podem se beneficiar dela, dependendo da estrutura e do comportamento do ativo.
A decadência temporal não é linear e tende a ganhar importância perto do vencimento.
Theta não trabalha sozinho: Delta, Gamma e volatilidade continuam afetando a posição simultaneamente.
E, principalmente: No mercado de opções, o tempo não é apenas uma informação no calendário.
Ele é uma variável econômica.
Tempo é dinheiro, mas volatilidade também é
Agora nosso painel já possui três instrumentos.
Delta → direção e sensibilidade ao ativo.
Gamma → mudança dessa sensibilidade.
Theta → passagem do tempo.
Mas ainda existem duas forças importantes.
A primeira delas pode mudar violentamente o preço de uma opção mesmo quando a ação quase não se movimenta: a volatilidade.
Vega: quando a volatilidade muda o preço da opção
Até aqui, nosso painel já possui três instrumentos importantes.
O Delta mede a sensibilidade da opção ao movimento do ativo.
O Gamma mede a velocidade de mudança desse Delta.
E o Theta, que mostra o impacto da passagem do tempo.
Agora chegamos a uma força que muitas vezes surpreende quem está começando: a volatilidade.
A grega responsável por medir essa sensibilidade é o Vega.
O Vega é definido como a medida da sensibilidade do preço da opção às mudanças na volatilidade implícita do ativo-objeto.
Em outras palavras: Vega mostra quanto o preço da opção tende a mudar quando a expectativa de volatilidade do mercado muda.
O que é volatilidade implícita?
Antes de entender o Vega, precisamos entender o que ele mede.
A volatilidade implícita representa a expectativa do mercado sobre o quanto um ativo pode oscilar no futuro.
Ela não diz se a ação vai subir ou cair.
Ela indica o quanto o mercado espera que ela se movimente.
Imagine duas ações.
Ação A:
Costuma variar pouco.
Ação B:
Está prestes a divulgar um resultado importante e o mercado espera grande movimentação.
Mesmo que as duas estejam cotadas no mesmo preço, as opções da Ação B podem ser muito mais caras.
Por quê?
Porque existe maior incerteza.
E incerteza possui valor no mercado de opções.
Mais incerteza pode significar opções mais caras
Imagine uma Call cotada a R$ 2,00 e com Vega = 0,30.
Se a volatilidade implícita subir 1 ponto percentual, a opção poderá se valorizar aproximadamente R$ 0,30, mantendo os demais fatores constantes.
Da mesma forma, uma queda da volatilidade poderia produzir efeito contrário.
Novamente, estamos isolando uma variável apenas para fins didáticos.
Na prática, Delta, Gamma, Theta e outras forças continuam atuando ao mesmo tempo.
Por que a volatilidade importa tanto?
Imagine que uma empresa vá divulgar seu balanço amanhã.
Antes do resultado, ninguém sabe exatamente como o mercado reagirá.
Existe incerteza.
Essa incerteza pode elevar a volatilidade implícita.
Com isso, os prêmios das opções tendem a incorporar uma expectativa maior de movimentação.
Depois do evento, boa parte dessa incerteza desaparece.
Mesmo que a ação se mova pouco, a volatilidade implícita pode cair.
E, com ela, o preço das opções também pode cair.
É aí que muitos compradores descobrem um conceito importante:
Você pode acertar a direção e ainda perder dinheiro por causa da volatilidade.
O chamado “volatility crush”
Imagine que, antes de um evento, a volatilidade implícita esteja muito alta.
Você compra uma Call esperando uma valorização da ação.
O resultado é divulgado.
A ação sobe.
Mas a incerteza desaparece.
A volatilidade implícita despenca.
O Delta trabalha a favor.
Mas o Vega trabalha contra.
Se a queda de volatilidade for suficientemente forte, a opção pode perder valor mesmo com a ação subindo.
Esse tipo de situação mostra por que analisar apenas direção é insuficiente.
Quando o Vega tende a ser maior?
Há duas situações em destaque:
- opções próximas do dinheiro, especialmente ATM;
- opções com vencimentos mais longos.
Isso faz sentido.
Quanto maior o prazo, mais tempo existe para a incerteza se manifestar.
Por isso, mudanças na expectativa de volatilidade podem ter impacto maior em opções de prazo mais longo.
Vega e prazo caminham juntos
Imagine duas Calls ATM.
Call A vence em 7 dias.
Call B vence em 180 dias.
As duas são expostas à volatilidade.
Mas a segunda possui muito mais tempo para que eventos futuros afetem o preço do ativo.
Consequentemente, tende a apresentar maior sensibilidade à volatilidade.
Isso ajuda a explicar por que opções mais longas podem reagir de maneira mais intensa a mudanças no ambiente de incerteza.
Quando o Vega trabalha a favor do comprador?
Compradores de opções tendem a se beneficiar de aumentos na volatilidade implícita.
Isso acontece porque maior volatilidade tende a aumentar o valor da possibilidade de grandes movimentos futuros.
Imagine que você compre uma Call.
Depois, o mercado se torna mais incerto.
Mesmo que a ação não tenha subido muito, a opção pode ganhar valor porque o mercado passou a atribuir mais valor à possibilidade de uma movimentação futura relevante.
E quando o Vega trabalha contra o comprador?
Se você compra uma opção quando a volatilidade está muito elevada e ela cai depois, o Vega pode prejudicar sua posição.
Isso é especialmente importante em momentos como:
- divulgação de resultados;
- decisões de juros;
- eleições;
- eventos regulatórios;
- crises;
- anúncios corporativos importantes.
Antes do evento, a incerteza pode elevar os prêmios.
Depois do evento, a volatilidade pode cair rapidamente.
Por isso, comprar opções antes de um grande evento sem compreender a volatilidade pode ser perigoso.
E o vendedor de opções?
Para quem vende opções, a relação se inverte.
Aumentos inesperados de volatilidade podem elevar o valor da opção vendida e gerar perdas para o vendedor mesmo quando o ativo não se move muito.
Isso explica uma situação bastante comum.
O vendedor recebe um prêmio.
O ativo fica praticamente parado.
Mas a volatilidade aumenta.
A opção fica mais cara.
Se ele quiser recomprar a posição, poderá precisar pagar mais do que recebeu inicialmente.
Vega na estratégia Wheel
Essa relação é especialmente importante para quem utiliza estratégias de venda de opções, como a Wheel.
Imagine que você venda uma Put quando a volatilidade está baixa.
Depois, surge uma crise.
A volatilidade explode.
Mesmo que a ação ainda não tenha despencado, a Put pode ficar muito mais cara.
Isso significa que o risco da posição aumentou.
Agora imagine o inverso.
Você vende uma Put em um período de volatilidade elevada.
Depois, a incerteza diminui.
A volatilidade cai.
O prêmio da opção pode perder valor mais rapidamente.
Nesse caso, o Vega pode trabalhar a favor do vendedor.
Volatilidade alta não significa automaticamente boa oportunidade de venda
Esse é um erro comum.
O investidor vê um prêmio muito alto e pensa:
“Excelente. Vou vender porque está pagando muito.”
Mas o prêmio elevado pode estar indicando exatamente isso: o mercado está enxergando risco elevado.
Por isso, prêmio alto não deve ser analisado isoladamente.
A pergunta correta é:
“Por que o mercado está pagando tanto por essa opção?”
A resposta pode estar na volatilidade.
Volatilidade baixa também pode esconder risco
O inverso também acontece.
Uma opção com prêmio baixo pode parecer pouco interessante para vender.
Mas talvez a volatilidade esteja comprimida.
Se houver uma expansão repentina de volatilidade, o preço da opção pode subir rapidamente.
Vendedores podem ser prejudicados por altas inesperadas da volatilidade.
Portanto, Vega precisa fazer parte da análise de risco.
Delta mostra direção; Vega mostra incerteza
Essa comparação é importante.
Delta responde à pergunta:
“O que acontece se o preço do ativo mudar?”
Vega responde:
“O que acontece se a expectativa de volatilidade mudar?”
Uma posição pode estar correta em uma dimensão e errada na outra.
Por isso, duas operações com a mesma expectativa direcional podem produzir resultados completamente diferentes.
Agora falta a última grega: Rho
Depois de Delta, Gamma, Theta e Vega, chegamos à grega menos acompanhada pela maioria dos operadores de curto prazo: Rho (ρ).
Mede a sensibilidade do preço da opção às mudanças nas taxas de juros.
Em operações muito curtas, seu efeito costuma ser pequeno.
Mas em opções de prazo mais longo, pode se tornar relevante.
Rho: o impacto das taxas de juros
Rho mede quanto o preço de uma opção pode reagir a mudanças na taxa de juros livre de risco.
No texto original:
- Calls possuem Rho positivo;
- Puts possuem Rho negativo.
De maneira simplificada:
Calls: juros sobem → Call tende a ganhar valor.
Puts: juros sobem → Put tende a perder valor.
Essa relação está ligada ao custo de carregar o ativo e ao valor do dinheiro no tempo.
Por que os juros afetam opções?
Imagine duas possibilidades.
Você pode comprar a ação agora ou comprar uma Call e adiar o desembolso maior até o futuro.
Quando os juros sobem, o valor de adiar esse desembolso pode aumentar.
Isso ajuda a explicar por que Calls tendem a apresentar Rho positivo.
Nas Puts, a lógica econômica funciona de maneira oposta.
Não precisamos aprofundar a matemática neste artigo.
O mais importante é compreender que taxas de juros também fazem parte da precificação das opções.
Quando o Rho realmente importa?
Para operações de curto prazo, o impacto do Rho costuma ser relativamente pequeno.
Mas para opções com vencimentos muito mais longos, seu efeito pode se tornar mais significativo.
Isso faz sentido.
Quanto maior o prazo, maior o impacto acumulado do valor do dinheiro no tempo.
Por isso, um contrato que vence em poucos dias tende a reagir muito menos a mudanças de juros do que uma opção com prazo de muitos meses.
Rho e ciclos de política monetária
Períodos de mudanças fortes na política monetária podem tornar o Rho mais relevante.
Imagine um ciclo em que as taxas de juros estejam subindo de maneira expressiva.
Em opções de prazo longo, essa mudança pode influenciar a precificação de forma mais perceptível.
Portanto, Rho pode ser menos visível no dia a dia de operações curtas, mas não deve ser ignorado completamente.
A última peça do painel
Agora temos todas as cinco principais gregas.
Podemos voltar à metáfora do carro.
Delta: É a velocidade.
Gamma: É a aceleração.
Theta: É o combustível que vai acabando.
Veja: É o clima da estrada.
Rho: É a inclinação do terreno.
Nenhuma delas explica tudo sozinha.
Mas juntas formam um painel muito mais completo.
O maior erro é analisar uma grega isoladamente
Imagine uma Call comprada.
O ativo sobe.
Delta trabalha a favor.
Mas, Theta retira valor.
Vega cai.
O resultado final pode ser decepcionante.
Agora imagine uma Put vendida.
O tempo passa.
Theta trabalha a favor.
Mas a ação despenca.
Delta e Gamma trabalham fortemente contra.
A posição pode sofrer.
É justamente por isso que as gregas precisam ser analisadas em conjunto.
Um exemplo reunindo as quatro forças principais
Imagine uma Call comprada com Delta = 0,40, Gamma = 0,08, Theta = −0,05 e Vega = 0,20.
Durante um dia:
- a ação sobe R$ 1,00;
- a volatilidade implícita cai 1 ponto percentual;
- um dia de tempo passa.
Simplificando bastante:
Efeito do Delta: +R$ 0,40;
Efeito do Theta: −R$ 0,05;
Efeito do Vega: −R$ 0,20;
Resultado aproximado antes de outros efeitos: +R$ 0,15.
E ainda temos o Gamma modificando o Delta para os próximos movimentos.
Esse exemplo mostra por que o preço de uma opção pode parecer “estranho” para quem observa apenas o ativo.
Na realidade, várias forças estão atuando simultaneamente.
As gregas não são previsões
Esse ponto precisa ficar muito claro.
As gregas não dizem:
A ação vai subir.
A volatilidade vai cair.
O mercado vai ficar lateral.
Elas medem como sua opção tende a reagir se essas coisas acontecerem.
Essa é a função delas.
As gregas são ferramentas de gestão de risco, e não preditores de preço.
O que precisamos guardar sobre o Vega?
Antes de avançarmos, podemos resumir: Vega mede a sensibilidade à volatilidade implícita.
Aumento da volatilidade tende a favorecer compradores de opções.
Queda da volatilidade tende a prejudicá-los.
Vendedores podem sofrer quando a volatilidade aumenta depois da entrada.
Vega tende a ser mais relevante em opções ATM e de prazo mais longo.
E, principalmente: uma opção pode ganhar ou perder valor mesmo quando o ativo quase não se movimenta.
E o que precisamos guardar sobre o Rho?
Rho é a sensibilidade da opção às taxas de juros.
Calls tendem a apresentar Rho positivo.
Puts tendem a apresentar Rho negativo.
Seu efeito costuma ser menor em operações curtas e mais relevante em contratos de prazo mais longo.
Ele normalmente recebe menos atenção dos operadores de curto prazo, mas completa o painel de riscos da opção.
Agora já conseguimos enxergar a opção como um sistema
Chegamos a um ponto importante.
Já não precisamos olhar para uma opção apenas como: “uma aposta na alta ou na queda.”
Agora conseguimos enxergá-la como um sistema influenciado simultaneamente por preço, velocidade da mudança do preço, tempo, volatilidade e juros.
É justamente essa interação que explica por que operações com opções podem apresentar comportamentos tão diferentes das ações.
Como juntar Delta, Gamma, Theta, Vega e Rho em uma única análise
Depois de estudar cada uma das gregas separadamente, chegou o momento mais importante deste artigo:
colocá-las juntas.
Porque, no mercado real, Delta, Gamma, Theta, Vega e Rho nunca trabalham isoladamente.
Enquanto você observa o preço da ação, o tempo está passando.
E enquanto o tempo passa, a volatilidade pode mudar.
Se a volatilidade mudar, o Delta também pode estar se alterando.
E, se o ativo começa a se movimentar com intensidade, o Gamma modifica ainda mais rapidamente essa exposição.
É justamente essa interação que o artigo original destaca ao afirmar que preço, tempo, volatilidade e juros atuam simultaneamente sobre uma opção.
Por isso, talvez a melhor maneira de compreender as gregas seja abandonar a ideia de que precisamos encontrar “a grega mais importante”.
O que precisamos é aprender a interpretar o conjunto.
O painel completo da opção
Vamos recuperar nossa metáfora do carro.
Delta — o velocímetro: mostra a sensibilidade atual da opção ao movimento do ativo.
Gamma — a aceleração: mostra quanto o Delta poderá mudar à medida que o ativo se movimenta.
Theta — o combustível que vai acabando: representa o efeito da passagem do tempo sobre o valor da opção.
Vega — o clima da estrada: mostra quanto uma mudança na volatilidade pode alterar o prêmio.
Rho — a inclinação do terreno: mede o impacto das mudanças nas taxas de juros.
Separadamente, cada indicador fornece uma informação.
Juntos, ajudam a compreender o comportamento da posição.
As gregas não dizem o que o mercado fará
Esse ponto merece ser repetido.
As gregas não são indicadores de compra ou venda.
Elas não dizem: “Compre essa Call”.
Nem: “Venda essa Put”.
Também não dizem que determinada ação vai subir ou cair.
As gregas são ferramentas de gestão de risco, não previsores de preço.
Essa talvez seja a maneira mais correta de enxergá-las.
Primeiro, você constrói uma tese sobre o ativo.
Depois, utiliza as gregas para compreender que riscos está assumindo ao expressar essa tese através de opções.
Um exemplo completo de uma Call comprada
Imagine uma ação cotada a R$ 50,00.
Você acredita que ela poderá subir e compra uma Call.
Essa opção apresenta:
Delta = 0,45;
Gamma = 0,08;
Theta = −0,05;
Vega = 0,20.
Vamos imaginar que, durante o próximo período:
- a ação suba;
- a volatilidade permaneça relativamente estável;
- e o tempo continue passando.
O Delta trabalha a favor.
O Gamma poderá aumentar a sensibilidade da Call caso a ação continue avançando.
Mas o Theta continua retirando valor temporal.
Portanto, sua tese precisa gerar um movimento suficientemente forte e rápido para compensar o efeito do tempo.
Esse é o tipo de análise que as gregas permitem fazer.
Agora imagine que a volatilidade caia
A ação sobe.
Você acertou a direção.
Mas depois de um evento importante, a volatilidade implícita cai fortemente.
Agora temos:
Delta a favor.
Theta contra.
Vega contra.
Qual será o resultado?
Depende da intensidade de cada força.
É exatamente por isso que alguém pode ver a ação subir e, ainda assim, não obter o resultado esperado na opção.
Essa situação deixa de parecer misteriosa quando compreendemos as gregas.
Um exemplo do outro lado: a Put vendida
Agora vamos utilizar uma operação que já apareceu várias vezes em nossos artigos.
Imagine uma Put vendida.
No início:
- a ação está acima do strike;
- o vencimento ainda está relativamente distante;
- o prêmio começa a perder valor;
- e o mercado permanece tranquilo.
Nesse cenário, o Theta pode estar ajudando o vendedor.
Tudo parece confortável.
Mas então a ação começa a cair.
O Delta da posição se torna cada vez mais relevante.
O Gamma negativo faz com que essa exposição possa piorar rapidamente.
E, se simultaneamente a volatilidade aumentar, Vega também começa a trabalhar contra a posição vendida.
De repente, temos: Theta ajudando, mas Delta + Gamma + Vega prejudicando.
É por isso que vender opções não pode ser resumido à frase:
“O tempo está a meu favor.”
Theta favorável não é suficiente para garantir uma boa venda
Essa conclusão é particularmente importante para estratégias como a Wheel.
Na venda de Put, o investidor pode se beneficiar da passagem do tempo.
Mas uma queda forte do ativo pode fazer com que Delta e Gamma dominem completamente o resultado.
Se a queda vier acompanhada de aumento de volatilidade:
Vega também trabalha contra.
O prêmio recebido inicialmente pode parecer pequeno diante da nova exposição.
É justamente por isso que escolher o ativo e controlar o tamanho da posição continuam sendo fundamentais.
Uma Call coberta também possui gregas
Não é porque a Call está coberta por ações que as gregas deixam de existir.
Imagine que você possua as ações e venda uma Call.
A posição combinada terá um comportamento diferente daquele de simplesmente possuir as ações.
A Call vendida altera a exposição direcional.
O Theta pode contribuir para a deterioração do valor da opção vendida ao longo do tempo.
Mas uma alta forte do ativo pode aumentar rapidamente a probabilidade de a Call terminar ITM.
O Gamma também influencia a velocidade dessa mudança.
Portanto, mesmo estratégias consideradas mais estruturadas continuam expostas à dinâmica das gregas.
Não existe uma “grega boa” e uma “grega ruim”
Esse é outro conceito que precisa ficar claro.
Theta não é bom.
Theta não é ruim.
Gamma não é bom.
Gamma não é ruim.
Tudo depende de qual lado da operação você está.
Para um comprador:
Gamma positivo pode ser favorável.
Theta geralmente trabalha contra.
Para um vendedor:
Theta pode ajudar.
Gamma negativo pode se tornar perigoso em movimentos fortes.
Vega pode favorecer ou prejudicar dependendo da direção da mudança de volatilidade.
O mesmo fenômeno possui efeitos diferentes conforme a estrutura.
Comprador e vendedor vivem realidades opostas
Podemos organizar de maneira simplificada:
| Fator | Comprador de opção | Vendedor de opção |
| Movimento forte favorável | Pode ajudar muito | Pode gerar perdas relevantes |
| Gamma | Positivo | Negativo |
| Passagem do tempo | Geralmente desfavorável | Geralmente favorável |
| Aumento da volatilidade | Tende a ajudar | Tende a prejudicar |
| Queda da volatilidade | Tende a prejudicar | Tende a ajudar |
Essa tabela não substitui a análise de cada operação.
Mas ajuda a compreender a lógica geral.
Delta pode ajudar a responder: “quanto estou exposto?”
Imagine uma pessoa com várias posições em opções.
Pode ter Calls ou Puts.
Posições compradas ou vendidas.
Somente olhar para o número de contratos não revela claramente sua exposição direcional.
É aí que o Delta agregado das posições começa a ser útil.
Ele permite ter uma ideia melhor de quanto a carteira tende a reagir aos pequenos movimentos do ativo.
Isso transforma o Delta em uma ferramenta não apenas de precificação, mas também de gerenciamento de risco.
Gamma responde: “quanto essa exposição pode mudar?”
Esse é o segundo nível da análise.
Você sabe sua exposição atual.
Mas ela permanecerá igual?
Não necessariamente.
Gamma ajuda justamente a entender a velocidade com que o Delta pode mudar.
E isso se torna especialmente importante perto do strike e perto do vencimento.
O Gamma tem maior relevância nas opções ATM e próximas da expiração.
Theta responde: “quanto me custa esperar?”
Essa talvez seja a pergunta mais intuitiva de todas.
Se você comprou uma opção:
Quanto a passagem do tempo está pressionando minha posição?
Se vendeu:
Quanto da deterioração do valor temporal pode trabalhar a meu favor?
Mas, como vimos, não existe benefício gratuito.
Quem recebe Theta por estar vendido em opções também assume outros riscos.
Vega responde: “quanto a mudança de humor do mercado pode me afetar?”
Volatilidade implícita pode ser interpretada, de maneira simples, como uma medida do grau de incerteza embutido nos preços das opções.
Quando o medo aumenta, os prêmios podem subir.
Porém, quando a incerteza diminui, podem cair.
Vega ajuda a medir exatamente essa sensibilidade.
Aumentos de volatilidade tendem a beneficiar compradores e prejudicar vendedores, enquanto opções ATM e de prazos maiores costumam apresentar maior sensibilidade ao Vega.
Rho responde: “os juros importam para esta posição?”
Em boa parte das operações curtas, talvez a resposta seja: “pouco”.
Mas pouco não significa nada.
Em opções longas, mudanças importantes nas taxas de juros podem começar a exercer uma influência mais perceptível.
O Rho tende a ser menos relevante em operações curtas e mais importante conforme o vencimento se alonga.
Isso nos lembra de algo importante: o horizonte temporal também muda quais riscos merecem mais atenção.
Quais gregas merecem mais atenção?
Não existe uma resposta única.
Depende da estratégia.
Um comprador de uma Call de curto prazo pode prestar grande atenção a Delta, Gamma, Theta e Vega.
Um vendedor de Put pode ter preocupação com as mesmas gregas, mas por razões completamente diferentes.
Em uma opção muito longa, Rho pode ganhar importância.
O objetivo não é olhar obsessivamente para cinco números em todas as operações.
É saber qual risco cada número está representando.
As gregas não substituem análise técnica ou fundamentalista
Esse também é um princípio presente no artigo original.
As gregas devem ser utilizadas em conjunto com outras formas de análise.
A análise fundamentalista pode ajudar a responder:
Quero realmente estar exposto a esta empresa?
A análise técnica pode ajudar a responder:
Qual é a tendência? Onde estão os suportes e resistências? Qual região de preço é relevante?
As gregas acrescentam outra pergunta:
Como minha opção reagirá se o cenário que estou analisando acontecer — ou não acontecer?
São funções diferentes.
E complementares.
O objetivo não é prever. É estar preparado.
Essa talvez seja a maior contribuição das gregas.
Você não sabe exatamente o que o mercado fará amanhã.
Nem eu.
Mas é possível saber melhor como sua posição tende a reagir se o mercado subir.
Como pode reagir se cair.
Quanto o tempo influencia, ou quanto a volatilidade interfere e quanto sua exposição poderá mudar durante o caminho.
Isso é gerenciamento de risco.
Não previsão.
Um pequeno roteiro para analisar as gregas antes de operar
Antes de abrir uma posição, algumas perguntas podem ajudar.
1. Qual é minha exposição direcional?
Observe o Delta.
2. Essa exposição pode mudar rapidamente?
Observe o Gamma.
3. Quanto tempo falta para o vencimento?
Observe o Theta.
4. A volatilidade está elevada ou baixa?
Observe o Vega e a volatilidade implícita.
5. O prazo é suficientemente longo para que os juros sejam relevantes?
Considere o Rho.
6. O que acontece se todas essas variáveis mudarem ao mesmo tempo?
Essa é a pergunta mais importante.
Não transforme as gregas em números mágicos
Existe um risco curioso quando começamos a dominar ferramentas mais avançadas.
Passamos a acreditar que, quanto mais números possuímos, mais certeza temos.
Mas o mercado continua sendo incerto.
Uma opção com Delta de 0,30 não oferece garantia.
Um Theta aparentemente favorável não garante lucro.
Ou um Gamma baixo não impede uma grande perda.
Uma volatilidade aparentemente elevada pode subir ainda mais.
As gregas ajudam a medir riscos, não eliminá-los.
O melhor operador não é quem sabe recitar as fórmulas
Você não precisa necessariamente calcular manualmente Delta, Gamma, Theta, Vega e Rho.
As plataformas de negociação podem apresentar esses valores.
O verdadeiro conhecimento está em olhar para Delta = 0,40 e compreender o que isso representa.
Olhar para Theta negativo e perceber que existe um custo temporal.
Olhar para Vega elevado e entender que uma mudança na volatilidade pode alterar bastante a posição.
Os números só têm valor quando conseguimos transformá-los em decisões.
É aqui que conhecimento começa a virar processo
Nos primeiros artigos sobre opções, aprendemos o vocabulário.
Call, Put, Strike, Prêmio e Vencimento.
Depois estudamos aplicações, Hedge, Alavancagem e Wheel.
Agora começamos a compreender as forças invisíveis que fazem essas posições mudarem de valor.
Esse é um avanço importante.
Porque deixamos de perguntar apenas:
“Quanto essa opção custa?”
E começamos a perguntar:
“Por que ela custa isso e o que pode fazê-la mudar?”
Conclusão: tempo é dinheiro, mas não é a única força do mercado
Começamos este artigo com uma situação que parece contraditória: uma ação pode se movimentar na direção esperada e, ainda assim, a opção pode perder dinheiro.
Agora sabemos por quê.
O preço de uma opção não responde apenas ao movimento do ativo.
Existem diversas forças atuando simultaneamente.
Delta mede a exposição ao movimento do ativo.
Gamma mostra quanto essa exposição pode mudar.
Theta mede o impacto da passagem do tempo.
Vega representa a sensibilidade à volatilidade.
Rho mede a influência das taxas de juros.
Essas cinco dimensões são riscos diferentes que precisam ser compreendidos por quem utiliza opções.
Nenhuma delas trabalha sozinha.
É possível ter Delta favorável e Theta desfavorável.
Gamma pode ajudar um comprador enquanto o tempo corre contra ele.
Um vendedor pode se beneficiar do Theta enquanto sofre com Delta, Gamma e Vega.
É esse equilíbrio que torna o mercado de opções tão fascinante.
E também tão exigente.
Por isso, o objetivo de conhecer as gregas não deveria ser tornar uma operação aparentemente sofisticada.
Deveria ser algo muito mais simples: compreender melhor o risco que já estamos assumindo.
Quanto mais entendemos as forças que atuam sobre uma posição, menor é a necessidade de depender de sorte.
E maior é nossa capacidade de tomar decisões conscientes.
Porque, no mercado de opções, tempo é dinheiro.
Mas direção, volatilidade, velocidade e juros também são.
Leitura recomendada
Agora que você conhece as cinco principais gregas, alguns artigos anteriores do Paciência & Prosperidade ajudam a conectar esses conceitos com aquilo que já estudamos.
1. O que são ações? Entenda por que elas são a base de todos os investimentos na Bolsa.
Se algum conceito básico ainda não estiver completamente claro, esta é a leitura que deve vir primeiro.
Compreender as gregas fica muito mais fácil quando Call, Put, strike, prêmio e vencimento já fazem parte do seu vocabulário.
2. Strike o vencimento: entenda como esses dois fatores influenciam suas opções.
Esta talvez seja a leitura interna mais diretamente relacionada ao artigo atual.
O Theta só faz sentido quando compreendemos a importância do vencimento.
Da mesma forma, Delta e Gamma ficam muito mais intuitivos quando entendemos as diferenças entre opções ITM, ATM e OTM.
3. Por que usar opções? Entenda como funcionam o hedge e a alavancagem.
Neste artigo, mostramos como opções podem alterar a exposição e o risco de uma carteira.
Agora, com o conhecimento das gregas, fica muito mais fácil entender por que essas estruturas apresentam comportamentos tão diferentes.
4. Estratégia Wheel com opções: entenda como funciona e como gerar renda com Calls e Puts.
A Wheel envolve venda de Puts e Calls cobertas.
Por isso, conceitos como Theta, Gamma, Delta e Vega ajudam a compreender muito melhor tanto a fonte potencial dos prêmios quanto os riscos existentes durante cada etapa da estratégia.
Aviso importante
Este conteúdo tem finalidade exclusivamente educacional e informativa.
Ele não constitui recomendação de compra, venda ou manutenção de ativos financeiros.
Antes de investir, faça sua própria análise e, se necessário, consulte um profissional habilitado.