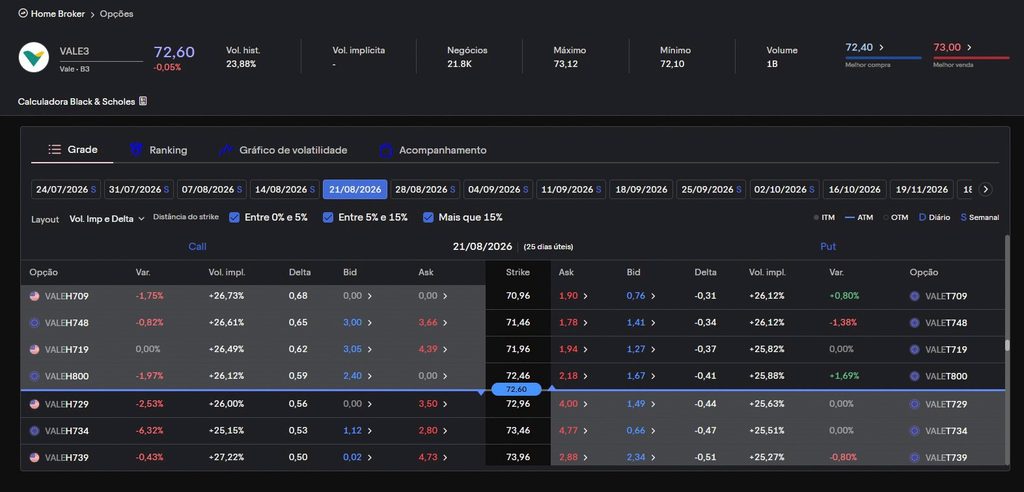
Quando começamos a estudar opções, entender o strike e vencimento de opções é um dos passos fundamentais para compreender como esses contratos funcionam.
Call, Put, Prêmio, Strike e Vencimento.
Call e Put já foram explicadas nos artigos anteriores. O prêmio também.
Agora chegou a hora de olhar com mais atenção para dois elementos que estão diretamente ligados ao funcionamento de qualquer opção: o preço de exercício, conhecido como strike, e o vencimento.
Esses dois conceitos parecem simples à primeira vista.
Mas compreendê-los corretamente é fundamental para entender por que uma opção custa determinado valor, por que seu preço muda ao longo do tempo e por que duas opções sobre a mesma ação podem apresentar comportamentos completamente diferentes.
Mais do que isso: strike e vencimento estão diretamente relacionados ao risco e ao potencial de uma operação.
Por isso, antes de pensar em escolher uma opção, precisamos entender exatamente o que estamos escolhendo.
📘 Quer aprofundar seus conhecimentos sobre ações e opções?
O Paciência & Prosperidade está avaliando o lançamento de um curso inteiramente escrito e ilustrado, com explicações acessíveis e exemplos práticos sobre o mercado financeiro.
Conheça a proposta e cadastre seu interesse, sem compromisso.
O que é o strike de uma opção?
O strike, também chamado de preço de exercício, é o preço pelo qual o titular de uma opção poderá comprar ou vender o ativo-objeto, de acordo com as condições estabelecidas no contrato.
Nas Calls, o strike representa o preço pelo qual o titular tem o direito de comprar o ativo.
Nas Puts, representa o preço pelo qual o titular tem o direito de vender o ativo.
Vamos utilizar um exemplo simples.
Imagine uma ação negociada atualmente a R$ 50,00.
Existe uma Call com strike de R$ 55,00.
Isso significa que o titular dessa Call possui o direito de comprar a ação por R$ 55,00, respeitadas as condições do contrato.
Se a ação estiver sendo negociada a R$ 50,00, esse direito ainda não apresenta valor intrínseco positivo.
Mas imagine que a ação suba para R$ 65,00.
Nesse caso, a situação muda completamente.
O titular da Call possui o direito de comprar por R$ 55,00 algo que, no mercado, vale R$ 65,00.
Existe, portanto, uma diferença de R$ 10,00 por ação.
É justamente essa relação entre o preço do ativo e o strike que começa a explicar o comportamento das opções.
Strike não é o preço da opção
Esse é um ponto que merece bastante atenção.
É comum, principalmente entre iniciantes, confundir strike com prêmio.
São coisas completamente diferentes.
O strike é o preço de exercício estabelecido no contrato.
O prêmio é o preço que o comprador paga pela opção.
Imagine novamente uma ação cotada a R$ 50,00.
Podemos ter uma Call com Strike: R$ 55,00 e Prêmio: R$ 2,00.
Os R$ 55,00 não são o que o investidor paga pela opção.
Ele paga R$ 2,00 por ação de prêmio.
O strike representa o preço definido para o exercício do direito.
Essa distinção é básica, mas extremamente importante.
Por que existem vários strikes para a mesma ação?
Aqui começamos a entrar em uma das características mais interessantes do mercado de opções.
Uma mesma ação pode possuir diversas opções associadas a ela.
E essas opções podem ter diferentes preços de exercício.
Imagine uma ação negociada a R$ 50,00.
Podemos encontrar, por exemplo:
- Call com strike de R$ 45,00;
- Call com strike de R$ 50,00;
- Call com strike de R$ 55,00;
- Call com strike de R$ 60,00.
Todas são opções relacionadas ao mesmo ativo-objeto.
Mas elas não são equivalentes.
Cada uma possui características próprias.
E uma das principais diferenças está justamente na distância entre o preço atual da ação e o strike.
É essa distância que nos leva a três conceitos fundamentais: ITM, ATM e OTM.
Mas antes de chegarmos a eles, precisamos entender uma ideia ainda mais simples.
O strike estabelece uma espécie de referência para a operação
Imagine novamente uma ação cotada a R$ 50,00.
Agora pense em uma Call com strike de R$ 45,00.
O titular dessa Call possui o direito de comprar por R$ 45,00 algo que está sendo negociado no mercado por R$ 50,00.
Existe uma vantagem econômica imediata de R$ 5,00 por ação.
Agora imagine uma Call com strike de R$ 55,00.
Nesse caso, o titular possui o direito de comprar por R$ 55,00 algo que custa R$ 50,00 no mercado.
Esse direito ainda não apresenta vantagem econômica imediata.
Portanto, embora as duas sejam Calls sobre a mesma ação, suas características são completamente diferentes.
É justamente por isso que escolher o strike é uma decisão importante.
O strike influencia o preço da opção
Quanto mais favorável for a relação entre o preço atual da ação e o strike, maior tende a ser o valor intrínseco de uma opção.
Nas Calls, quanto mais abaixo do preço da ação estiver o strike, maior tende a ser o valor intrínseco.
Nas Puts, ocorre o contrário.
Quanto mais acima do preço da ação estiver o strike, maior tende a ser o valor intrínseco.
Mas o preço de uma opção não depende apenas do valor intrínseco.
Existe também o chamado valor extrínseco, que está relacionado, entre outros fatores, ao tempo restante até o vencimento e à expectativa de movimentação do ativo.
É justamente por isso que uma opção pode ter valor mesmo quando ainda não possui valor intrínseco.
Essa característica será importante quando avançarmos no artigo.
Uma opção não é apenas uma aposta sobre o preço
Quando alguém começa a estudar opções, é muito comum pensar da seguinte maneira:
“Acho que essa ação vai subir, então compro uma Call.”
Ou:
“Acho que essa ação vai cair, então compro uma Put.”
Essa lógica não está completamente errada.
Mas é insuficiente.
Nas opções, não basta acertar a direção.
Precisamos considerar também quanto o ativo poderá se movimentar e quando essa movimentação poderá acontecer.
Imagine que você compre uma Call porque acredita que uma ação irá subir de R$ 50,00 para R$ 60,00.
Sua expectativa pode estar correta.
Mas se essa valorização acontecer somente depois do vencimento da opção, sua análise poderá não produzir o resultado esperado.
É aqui que o segundo elemento central deste artigo começa a aparecer: o vencimento.
Toda opção tem prazo
Diferentemente de uma ação, uma opção possui uma data de vencimento.
Isso significa que o direito adquirido pelo comprador não é eterno.
Ele existe durante determinado período.
Esse detalhe muda completamente a dinâmica do investimento.
Quando você compra uma ação, pode mantê-la durante anos, se assim desejar.
Se o preço cair hoje, você pode continuar esperando.
Com uma opção, o tempo está correndo.
A cada dia que passa, diminui o período disponível para que o cenário esperado pelo comprador aconteça.
Por isso, podemos pensar no vencimento como uma espécie de relógio da opção.
Enquanto a ação pode continuar existindo indefinidamente, aquela opção específica possui uma vida limitada.
O relógio começa a correr no momento da compra
Imagine que você compre uma Call faltando 60 dias para o vencimento.
Você acredita que a ação irá subir.
Se, durante os primeiros 30 dias, a ação permanecer praticamente parada, metade do tempo disponível já terá passado.
Sua expectativa continua sendo a mesma.
Mas o tempo disponível para que ela se concretize diminuiu.
Agora imagine que faltem apenas cinco dias.
A situação é ainda mais delicada.
A ação pode continuar tendo potencial de valorização no longo prazo.
Mas a opção que você comprou precisa lidar com uma realidade diferente: o vencimento está próximo.
É por isso que o tempo é tão importante para quem opera opções.
Strike e vencimento precisam ser analisados juntos
Aqui está o ponto central que vamos desenvolver ao longo deste artigo.
Não existe uma análise completa de uma opção olhando apenas para o strike.
Também não basta olhar apenas para o vencimento.
Precisamos observar os dois em conjunto.
Imagine duas Calls sobre a mesma ação.
As duas possuem strike de R$ 55,00.
Mas uma vence daqui a 15 dias e a outra daqui a 90 dias.
Embora o strike seja o mesmo, elas não possuem necessariamente o mesmo valor.
Por quê?
Porque a opção com 90 dias oferece mais tempo para que a ação se movimente até um nível favorável.
A opção com 15 dias possui muito menos tempo.
Portanto:
O strike define uma referência de preço. O vencimento define o tempo disponível para que essa referência se torne economicamente interessante.
Essa relação será fundamental para compreender o preço das opções.
O que realmente estamos escolhendo quando compramos uma opção?
Essa pergunta merece uma resposta cuidadosa.
Quando compramos uma opção, não estamos simplesmente escolhendo entre “Call” e “Put”.
Estamos escolhendo uma combinação de características.
Estamos escolhendo:
um ativo-objeto, um strike, um vencimento e um prêmio.
E, consequentemente, uma determinada relação entre risco e potencial retorno.
É por isso que duas operações aparentemente semelhantes podem produzir resultados muito diferentes.
A escolha do strike e do vencimento modifica completamente a estrutura da operação.
A escolha do strike pode mudar o perfil da operação
Imagine uma ação cotada a R$ 50,00.
Um investidor pode escolher uma Call com strike de R$ 50,00.
Outro pode escolher uma Call com strike de R$ 55,00.
Um terceiro pode escolher uma Call com strike de R$ 60,00.
Todos acreditam que a ação irá subir.
Mas cada um está assumindo uma condição diferente.
Quanto mais distante estiver o strike, maior poderá ser a necessidade de uma movimentação significativa do ativo para que a opção produza determinado resultado.
Por outro lado, uma opção mais distante do preço atual pode apresentar um prêmio menor.
É justamente essa relação entre custo, distância do strike, probabilidade e potencial de retorno que torna a escolha tão importante.
Não existe o “melhor strike” em termos absolutos
Essa conclusão é importante.
Não existe um strike que seja universalmente melhor.
Existe o strike que pode ser mais adequado para determinada estratégia e determinado cenário.
Uma pessoa que procura proteção poderá escolher um strike diferente de alguém que procura especulação.
Alguém que vende uma Put poderá ter critérios diferentes de alguém que compra uma Put.
Da mesma forma, uma estratégia de curto prazo pode exigir uma escolha diferente daquela utilizada em uma operação com prazo maior.
Portanto, a pergunta:
“Qual é o melhor strike?”
Deveria ser substituída por:
“Qual strike faz sentido para o objetivo desta operação?”
Essa mudança de pergunta já representa um avanço importante no entendimento das opções.
O mesmo vale para o vencimento
Também não existe um vencimento universalmente melhor.
Um prazo muito curto pode reduzir o custo da opção, mas também deixa menos tempo para que a tese se concretize.
Um prazo mais longo pode oferecer maior tempo para o cenário esperado acontecer, mas normalmente envolve um prêmio maior.
Mais tempo não significa necessariamente uma operação melhor.
Menos tempo também não significa necessariamente uma operação pior.
Tudo depende do objetivo.
E é exatamente essa análise que vamos aprofundar nas próximas partes.
Antes de escolher uma opção, precisamos saber o que estamos procurando
Esse é o princípio que gostaria que você levasse desta primeira parte: não comece pela opção. Comece pela estratégia.
Primeiro pergunte:
O que estou tentando fazer?
Quero especular sobre uma alta?
Quero especular sobre uma queda?
Ou quero proteger uma posição?
Ou ainda gerar renda?
Quero assumir uma obrigação que considero aceitável?
Somente depois devemos começar a analisar strike, vencimento e prêmio.
Porque uma opção não é boa ou ruim isoladamente.
Ela pode ser adequada ou inadequada para determinado objetivo.
ITM, ATM e OTM: três maneiras de olhar para o strike
Agora que já sabemos o que é o strike, podemos dar um passo importante.
Quando comparamos o preço atual de uma ação com o preço de exercício de uma opção, podemos classificá-la em três situações:
- ITM — In the Money: dentro do dinheiro;
- ATM — At the Money: no dinheiro;
- OTM — Out of the Money: fora do dinheiro.
Essas expressões aparecem constantemente nas plataformas de negociação e nos estudos sobre opções.
Mais importante do que decorar as três siglas é entender o que elas representam na prática.
A classificação depende da relação entre o preço atual do ativo e o strike. O artigo original apresenta exatamente essa divisão e destaca que ela influencia o custo, o risco e o potencial da operação.
ITM: quando a opção já possui valor intrínseco
Comecemos pelo ITM — In the Money, ou dentro do dinheiro.
Uma Call é considerada ITM quando o preço da ação está acima do strike.
Uma Put é considerada ITM quando o preço da ação está abaixo do strike.
Vamos utilizar números.
Imagine uma ação cotada a R$ 50,00.
E uma Call com strike de R$ 45,00.
Se você possui o direito de comprar por R$ 45,00 algo que no mercado vale R$ 50,00, esse direito possui uma vantagem econômica de R$ 5,00 por ação.
Por isso, essa Call está ITM.
Agora imagine uma Put com strike de R$ 55,00.
Se a ação está sendo negociada a R$ 50,00, o titular da Put possui o direito de vender por R$ 55,00 algo que no mercado vale R$ 50,00.
Também existe uma vantagem econômica de R$ 5,00 por ação.
Portanto, essa Put também está ITM.
O princípio é simples:
Na Call, o ITM ocorre quando o strike está abaixo do preço da ação.
Na Put, quando o strike está acima do preço da ação.
ATM: quando strike e preço estão praticamente juntos
A segunda classificação é o ATM — At the Money, ou no dinheiro.
Aqui, o strike está muito próximo do preço atual do ativo.
Imagine novamente uma ação cotada a R$ 50,00.
Uma opção com strike de aproximadamente R$ 50,00 está próxima da condição ATM.
Não existe uma vantagem intrínseca relevante entre o preço do ativo e o strike.
Por isso, o comportamento da opção passa a depender bastante das expectativas do mercado, do tempo restante até o vencimento e de outros fatores que influenciam seu prêmio.
O artigo original resume essa situação dizendo que o strike está muito próximo do preço atual da ação e que o prêmio tende a ficar em uma posição intermediária entre as opções mais vantajosas e as mais distantes.
OTM: quando a opção ainda precisa que o mercado caminhe
Chegamos agora ao OTM — Out of the Money, ou fora do dinheiro.
Nas Calls, uma opção é OTM quando o strike está acima do preço atual da ação.
Nas Puts, é OTM quando o strike está abaixo do preço atual da ação.
Imagine uma ação cotada a R$ 50,00.
Uma Call com strike de R$ 55,00 está OTM.
Por quê?
Porque atualmente não faria sentido utilizar o direito de comprar por R$ 55,00 algo que pode ser comprado no mercado por R$ 50,00.
Agora imagine uma Put com strike de R$ 45,00.
Ela também está OTM.
Afinal, não faria sentido vender por R$ 45,00 algo que pode ser vendido no mercado por R$ 50,00.
Portanto:
Uma opção OTM ainda não possui valor intrínseco.
Para que passe a ter esse valor, o ativo precisa se movimentar na direção favorável.
Por que uma opção OTM costuma ser mais barata?
Aqui aparece uma das características que mais atraem quem começa a operar opções.
Uma opção OTM tende a custar menos do que uma opção ITM comparável.
Imagine novamente a ação a R$ 50,00.
Podemos encontrar:
Call A — Strike R$ 45,00 — ITM
Call B — Strike R$ 55,00 — OTM
A Call de R$ 45,00 já possui valor intrínseco.
A Call de R$ 55,00 ainda precisa que a ação suba para começar a adquirir esse valor.
Por isso, normalmente, a segunda opção custa menos.
Utilizamos justamente um exemplo com uma ação a R$ 50,00, comparando uma Call com strike de R$ 45,00 e outra com strike de R$ 55,00.
A primeira apresenta prêmio de R$ 6,00, enquanto a segunda custa R$ 1,50.
E aqui surge uma tentação.
“Se a opção custa apenas R$ 1,50, por que não comprar várias?”
É justamente nesse ponto que precisamos ter cuidado.
Barato não significa melhor
Essa é uma das primeiras grandes lições que precisamos aprender ao operar opções.
Uma opção barata não é necessariamente uma opção vantajosa.
Ela pode ser barata justamente porque exige uma movimentação maior do ativo para produzir resultado.
No exemplo anterior:
A ação está em R$ 50,00.
A Call A tem strike de R$ 45,00.
A Call B tem strike de R$ 55,00.
A Call B é mais barata.
Mas ela precisa de uma valorização maior da ação para entrar no dinheiro.
Se a ação subir apenas até R$ 52,00, a Call de strike R$ 55,00 continuará OTM.
Já a Call de strike R$ 45,00 continuará apresentando valor intrínseco.
Chamo atenção exatamente para esse equilíbrio entre custo, probabilidade de sucesso e potencial de retorno.
O exemplo mostra uma escolha entre três coisas
Quando escolhemos um strike, estamos fazendo uma espécie de negociação entre custo, probabilidade e potencial de retorno.
Uma opção ITM tende a custar mais, mas já possui valor intrínseco e, em determinadas condições, apresenta maior probabilidade de terminar ITM.
Uma opção OTM tende a custar menos, porém, exige uma movimentação mais favorável do ativo para produzir valor intrínseco.
A opção ATM fica em uma posição intermediária.
Isso não significa que uma classificação seja “boa” e outra seja “ruim”.
Significa que cada uma apresenta um perfil diferente.
O que acontece quando a ação começa a se movimentar?
Imagine que a ação esteja cotada a R$ 50,00.
E temos três Calls:
| Opção | Strike | Classificação |
| Call A | R$ 45 | ITM |
| Call B | R$ 50 | ATM |
| Call C | R$ 55 | OTM |
Agora imagine que a ação suba para R$ 53,00.
A classificação passa a ser:
- Call A → ITM;
- Call B → ITM;
- Call C → OTM.
Se a ação subir para R$ 56,00, teremos:
- Call A → ITM;
- Call B → ITM;
- Call C → ITM.
Perceba o que aconteceu.
A classificação não é permanente.
Ela muda conforme o preço do ativo se movimenta.
É justamente por isso que o investidor precisa acompanhar a relação entre preço da ação e strike, e não apenas decorar a classificação existente no momento da compra.
ITM, ATM e OTM também ajudam a entender o risco
As três classificações não servem apenas para organizar as opções em uma tabela.
Elas ajudam o investidor a compreender o comportamento potencial da operação.
De maneira geral:
ITM: maior valor intrínseco e prêmio geralmente maior.
ATM: strike próximo do preço do ativo.
OTM: sem valor intrínseco e prêmio geralmente menor.
Mas existe uma ressalva importante.
Não devemos interpretar essas classificações como uma garantia de probabilidade de lucro.
Uma opção ITM pode perder dinheiro.
Uma opção OTM pode produzir um excelente retorno percentual.
Tudo depende do comportamento do ativo, do prêmio pago, do prazo restante e das condições de mercado.
OTM e alavancagem: a combinação que exige cuidado
É justamente nas opções OTM que aparece uma das características mais interessantes — e perigosas — das opções.
Como o prêmio pode ser relativamente baixo, uma pequena quantidade de dinheiro pode proporcionar exposição a uma quantidade maior de ações.
Isso pode gerar uma rentabilidade percentual expressiva caso o ativo tenha um movimento forte na direção esperada.
Mas existe o outro lado.
Se o movimento não acontecer, o investidor poderá perder grande parte ou até a totalidade do prêmio pago.
Por isso, OTM não deve ser confundido com “oportunidade barata”.
É uma posição que pode oferecer maior potencial percentual, mas também exige que o cenário esperado realmente aconteça dentro do prazo disponível.
Uma forma simples de memorizar
Existe uma maneira bastante fácil de guardar os conceitos.
Para Call:
Preço da ação acima do strike = ITM.
Preço da ação próximo do strike = ATM.
Preço da ação abaixo do strike = OTM.
Para Put:
Preço da ação abaixo do strike = ITM.
Preço da ação próximo do strike = ATM.
Preço da ação acima do strike = OTM.
Ou, de maneira ainda mais intuitiva:
Call gosta da alta.
Put gosta da queda.
Portanto, quando o mercado se movimenta na direção favorável ao direito adquirido, a opção tende a caminhar para dentro do dinheiro.
Mas ainda falta uma peça fundamental
Até aqui, falamos sobre onde está o strike em relação ao preço da ação.
Mas existe uma pergunta que ainda não respondemos:
Quanto tempo a ação terá para chegar lá?
Imagine duas Calls OTM com o mesmo strike.
Uma vence daqui a 5 dias.
A outra vence daqui a 60 dias.
O strike é exatamente o mesmo.
Mas as oportunidades para que a ação chegue até ele são completamente diferentes.
A segunda possui muito mais tempo.
E esse tempo tem valor.
É justamente por isso que não podemos analisar ITM, ATM e OTM sem considerar o vencimento.
O strike define a distância. O tempo define a oportunidade
Essa é uma ideia que vale guardar.
Quando escolhemos uma opção OTM, estamos aceitando que o ativo ainda precisa caminhar em determinada direção para que a opção adquira valor intrínseco.
Quanto mais distante estiver o strike, maior poderá ser esse movimento necessário.
Mas existe uma variável que pode compensar parcialmente essa distância:
o tempo.
Uma opção OTM com 90 dias para o vencimento possui uma situação muito diferente de uma opção OTM com apenas 5 dias.
No primeiro caso, existe mais tempo para que o cenário aconteça.
No segundo, o relógio está quase terminando.
E é justamente esse relógio que estudaremos na próxima etapa.
A escolha do strike é uma escolha de probabilidade e retorno
Chegamos, portanto, a uma conclusão importante.
Escolher o strike não significa simplesmente procurar a opção mais barata.
Também não significa procurar aquela que apresenta o maior potencial de valorização percentual.
Significa encontrar um equilíbrio entre quanto estou pagando, qual movimento espero do ativo, qual distância existe até o strike, qual risco estou disposto a assumir e quanto tempo tenho para que minha expectativa se confirme.
Essa relação aparece de maneira bastante clara: a escolha do strike é apresentada como um equilíbrio entre custo, probabilidade de sucesso e potencial de retorno.
E esse equilíbrio será ainda mais importante quando começarmos a discutir a sua forma particular de escolher strikes para operações com opções.
Como escolher o strike na prática?
Agora que entendemos a diferença entre ITM, ATM e OTM, podemos chegar a uma pergunta que interessa diretamente a quem pretende operar opções:
Como escolher o strike?
Essa pergunta não tem uma resposta única.
E talvez seja justamente esse o ponto mais importante.
Não existe um strike que seja “o melhor” para todas as situações.
A escolha depende do objetivo da operação, da expectativa sobre o ativo, do prazo disponível e, principalmente, da relação entre risco e retorno que o investidor está disposto a aceitar.
Aqui parto dessa ideia ao apresentar strike e vencimento como os dois elementos que definem a “janela de tempo e preço” dentro da qual uma operação poderá ser bem-sucedida.
Comece pelo ativo, não pela opção
Um erro bastante comum de quem começa a operar opções é abrir a cadeia de opções e procurar simplesmente:
“Qual opção está mais barata?”
Essa não deveria ser a primeira pergunta.
O ponto de partida deveria ser o ativo-objeto.
Imagine que você esteja analisando determinada ação.
Antes de escolher uma Call ou uma Put, é necessário entender o comportamento dessa ação.
Qual é a tendência?
Quais são os principais suportes?
Onde estão as resistências?
O ativo apresenta movimentos muito bruscos?
Costuma respeitar determinadas regiões de preço?
Existe algum evento importante próximo?
Quanto mais informações tivermos sobre o ativo, melhor poderemos avaliar qual strike faz sentido para a operação que estamos imaginando.
A análise técnica pode ajudar na escolha do strike
Aqui entra uma característica importante da forma como este projeto aborda o mercado.
A análise gráfica pode ser utilizada não apenas para decidir se uma operação será feita, mas também para ajudar a definir onde posicionar o strike.
Imagine uma ação negociada atualmente a R$ 50,00.
Ao analisar o gráfico, você identifica uma região de suporte importante em R$ 45,00.
Isso não significa que a ação obrigatoriamente cairá até R$ 45,00.
Muito menos significa que o suporte funcionará como uma garantia.
Mas essa informação pode fazer parte da sua análise.
Se a estratégia envolver, por exemplo, a venda de uma Put, o investidor poderá considerar strikes próximos ou abaixo dessa região, dependendo de seu objetivo e de sua tolerância ao risco.
A ideia não é prever o futuro com precisão matemática.
É utilizar informações disponíveis para tomar uma decisão mais consciente.
O strike pode ser escolhido a partir de uma região de preço
Imagine novamente:
Preço atual da ação: R$ 50,00.
E você identifica no gráfico uma região que, historicamente, apresentou resistência a quedas em torno de
R$ 45,00.
Uma possível análise seria observar opções com strikes próximos dessa região.
Por exemplo:
- R$ 47,00;
- R$ 46,00;
- R$ 45,00;
- R$ 44,00.
Cada strike produzirá uma relação diferente entre prêmio, distância do preço atual e risco.
O objetivo não é escolher automaticamente o menor strike.
É avaliar qual deles está de acordo com a sua tese.
Por que alguém escolheria um strike OTM?
Aqui chegamos a um ponto particularmente interessante.
Suponha que uma ação esteja sendo negociada a R$ 50,00 e que você esteja analisando uma Put.
Você poderia escolher:
Put R$ 50,00 — ATM
Ou:
Put R$ 47,00 — OTM
Ou ainda:
Put R$ 45,00 — OTM.
Quanto mais distante estiver o strike da cotação atual, menor tende a ser o prêmio.
Mas existe uma contrapartida.
A ação precisaria cair mais para que aquela Put chegasse ao dinheiro.
Portanto, o investidor está fazendo uma troca: menor prêmio em troca de uma maior distância até o strike.
Destaco justamente essa relação: opções com strikes mais distantes tendem a ser mais baratas, mas também apresentam menor probabilidade de terminar ITM.
O exemplo de uma Put vendida
Vamos imaginar uma situação que se aproxima de uma estratégia bastante conhecida no mercado.
A ação está cotada a R$ 50,00.
Você considera essa ação adequada para fazer parte da sua carteira.
Mas não gostaria de comprá-la hoje por R$ 50,00.
Você preferiria comprá-la por R$ 45,00.
Existe uma possibilidade de utilizar uma Put com strike de R$ 45,00.
Nesse caso, você recebe um prêmio para assumir uma obrigação que poderá resultar na compra da ação por R$ 45,00, caso as condições do contrato sejam atendidas.
Perceba que a escolha do strike não surgiu simplesmente porque a opção estava barata.
Ela surgiu de uma decisão anterior:
“Eu aceitaria ter essa ação na minha carteira por esse preço?”
Essa pergunta muda completamente a lógica da operação.
Strike não pode ser escolhido apenas pelo prêmio
Imagine que existam duas Puts:
Put A — Strike R$ 45,00 — prêmio R$ 1,00
Put B — Strike R$ 40,00 — prêmio R$ 0,30
A Put B parece muito atraente.
Afinal, você recebe dinheiro e ainda possui um strike muito mais baixo.
Mas existe uma pergunta fundamental:
Você realmente aceitaria comprar essa ação por R$ 40,00?
Se a resposta for não, o prêmio de R$ 0,30 deixa de ser tão interessante.
Afinal, você estaria assumindo uma obrigação relacionada a um ativo que talvez nem queira possuir.
Essa é uma das razões pelas quais o prêmio nunca deve ser analisado isoladamente.
Uma regra simples para quem vende Put
Existe uma lógica particularmente importante para quem utiliza venda de Put como estratégia:
Só venda Put de uma ação que você aceitaria ter na carteira.
Se a Put for exercida, a obrigação poderá resultar na aquisição das ações pelo strike.
Portanto, não faz sentido escolher um strike simplesmente porque ele oferece um prêmio atraente.
A pergunta correta é:
“Se essa ação cair e eu for exercido, ficarei confortável em tê-la na minha carteira pelo preço definido pelo contrato?”
Se a resposta for não, talvez aquela operação não faça sentido.
A análise histórica pode ajudar
Além da análise gráfica, existe outra possibilidade: observar o comportamento histórico do ativo.
Imagine que você esteja analisando uma ação que, em determinado período, raramente ultrapassou uma determinada faixa de preço para baixo.
Isso não significa que o comportamento futuro será igual.
O mercado pode mudar.
A empresa pode mudar.
O cenário econômico pode mudar.
Uma crise pode acontecer.
Uma notícia inesperada pode produzir um movimento completamente diferente do histórico.
Mas o comportamento passado pode oferecer informações úteis para construir uma hipótese.
O importante é não transformar estatística histórica em certeza futura.
Histórico não é garantia
Essa ressalva é fundamental.
Se uma ação nunca caiu abaixo de determinado preço nos últimos anos, isso não significa que ela não possa cair amanhã.
Mercados financeiros não funcionam como uma máquina programada.
Eventos inesperados acontecem.
Uma guerra pode começar.
Ou uma crise econômica pode surgir.
Uma empresa pode apresentar um resultado muito ruim.
Ou ainda, uma mudança regulatória pode afetar determinado setor.
Um acontecimento político pode alterar as expectativas do mercado.
Portanto, o histórico deve ser utilizado como informação, não como garantia.
O strike deve sobreviver ao cenário adverso
Uma forma interessante de pensar na escolha do strike é fazer exatamente o contrário do que normalmente fazemos.
Em vez de perguntar apenas:
“Quanto posso ganhar?”
Pergunte:
“O que acontece se eu estiver errado?”
Imagine que você esteja vendendo uma Put.
O cenário esperado é que a ação permaneça acima do strike.
Mas imagine que ela caia muito.
Você precisa saber:
- qual será sua obrigação;
- quanto poderá perder;
- se aceitará receber as ações;
- quanto capital precisará disponibilizar;
- e se aquela posição continuará fazendo sentido para sua carteira.
Esse exercício transforma a operação em uma decisão planejada, e não em uma simples aposta.
A escolha do strike depende também do seu perfil de operação
Imagine dois investidores analisando a mesma ação.
O primeiro pretende comprar as ações caso ocorra uma queda.
O segundo não quer possuir as ações de maneira alguma.
Eles podem analisar exatamente o mesmo gráfico.
Podem chegar às mesmas conclusões sobre a empresa.
Mas suas escolhas de strike poderão ser completamente diferentes.
Por quê?
Porque o objetivo da operação é diferente.
Isso reforça uma ideia que apareceu desde a primeira parte deste artigo:
Não existe o melhor strike. Existe o strike adequado para determinada estratégia.
Strike mais distante não significa necessariamente mais segurança
Essa é outra armadilha.
Imagine uma Put com strike muito abaixo do preço atual da ação.
À primeira vista, ela parece muito segura.
A ação precisaria cair bastante antes de atingir aquele strike.
Mas isso não significa que o risco desapareceu.
Uma queda muito forte pode acontecer.
E, quando uma ação sofre uma queda relevante, a velocidade do movimento pode ser muito maior do que o investidor imaginava.
Além disso, quanto mais distante o strike, menor tende a ser o prêmio recebido em uma venda de Put.
Portanto, existe novamente uma troca: mais distância → menor prêmio → menor proteção contra movimentos extremos?
A resposta depende da estrutura da operação e das condições do mercado.
Por isso, nenhuma dessas variáveis pode ser analisada isoladamente.
E então entra o vencimento
Até aqui, estamos tratando principalmente da escolha do strike.
Mas agora precisamos acrescentar a segunda variável: o tempo.
Imagine que você escolha uma Put com strike de R$ 45,00 para uma ação que está cotada a R$ 50,00.
Agora existem duas possibilidades: Vencimento em 10 dias, ou vencimento em 60 dias.
O strike é exatamente o mesmo.
Mas a operação não é.
No primeiro caso, existe pouco tempo para a ação chegar ao strike.
No segundo, existe uma janela muito maior.
E esse tempo possui valor.
O tempo pode trabalhar a favor ou contra
Para quem compra uma opção, o tempo pode ser um adversário.
A cada dia que passa, diminui o período disponível para que a tese se concretize.
Para quem vende determinadas opções, a passagem do tempo pode ter um efeito favorável, desde que o cenário permaneça dentro das condições esperadas e os demais fatores permaneçam constantes.
Mas isso não significa que vender opções seja simplesmente “ganhar com o tempo”.
O vendedor assume obrigações e riscos.
Uma movimentação forte e inesperada do ativo pode produzir perdas muito superiores ao prêmio recebido, dependendo da estrutura utilizada.
Portanto:
O tempo pode ser um aliado em uma estratégia e um adversário em outra.
Strike e vencimento formam uma espécie de mapa da operação
Podemos pensar nesses dois elementos como coordenadas.
O strike estabelece o nível de preço que interessa à operação.
O vencimento estabelece até quando o mercado tem para chegar lá.
Imagine:
Ação: R$ 50,00;
Strike: R$ 45,00;
Vencimento: 30 dias.
Temos uma espécie de janela:
Preço → R$ 45,00.
Tempo → 30 dias.
A operação será influenciada pelo comportamento do ativo dentro dessa janela.
Se modificarmos o strike para R$ 40,00, mudamos a distância.
Se modificarmos o vencimento para 90 dias, mudamos o tempo.
E, ao modificar qualquer uma dessas variáveis, modificamos também o prêmio e o perfil de risco da opção.
Uma metodologia não deve ser confundida com uma certeza
Aqui proponho uma abordagem baseada justamente nessa combinação entre análise técnica, comportamento histórico e escolha de strikes OTM.
Essa é uma abordagem interessante porque procura transformar a escolha do strike em uma decisão fundamentada, em vez de simplesmente escolher uma opção pelo preço.
Mas é importante fazer uma distinção: uma metodologia aumenta a qualidade do processo de decisão; não transforma o mercado em algo previsível.
Mesmo uma análise muito bem construída pode estar errada.
É por isso que gerenciamento de risco continua sendo indispensável.
Quanto mais ferramentas, melhor a análise — mas nenhuma é infalível
Podemos utilizar:
- análise técnica;
- análise fundamentalista;
- histórico de preços;
- volatilidade;
- volume;
- suportes e resistências;
- cenários macroeconômicos;
- características do setor;
- prazo da operação;
- e estrutura da própria opção.
Quanto mais informações relevantes conseguirmos reunir, mais completa poderá ser nossa análise.
Mas existe uma diferença entre aumentar a qualidade da decisão e garantir o resultado.
Destaco a importância da combinação entre análise técnica e fundamentalista e do uso de diferentes recursos para aumentar as chances de sucesso.
Essa distinção é fundamental para qualquer conteúdo responsável sobre investimentos.
O que eu procuraria antes de escolher um strike?
Sem transformar isso em uma receita universal, podemos organizar o processo em algumas perguntas:
1. Qual é o meu objetivo?
Proteção, especulação, geração de renda ou aquisição do ativo?
2. Qual é o ativo-objeto?
Eu realmente conheço seu comportamento e aceito os riscos envolvidos?
3. Onde está o preço atual?
Esse é o ponto de partida para avaliar a distância até o strike.
4. Quais são as regiões importantes no gráfico?
Suportes, resistências e outras estruturas podem contribuir para a análise.
5. Qual strike faz sentido diante dessa análise?
Aqui entram ITM, ATM e OTM.
6. Quanto estou recebendo ou pagando?
O prêmio precisa ser analisado em conjunto com o risco.
7. Quanto tempo tenho?
O vencimento pode alterar completamente o comportamento da operação.
8. O que acontece se eu estiver errado?
Essa talvez seja a pergunta mais importante de todas.
O strike não deve ser escolhido olhando apenas para o cenário otimista
Esse é um hábito que vale a pena desenvolver.
Quando analisamos uma operação, naturalmente pensamos primeiro no cenário que esperamos.
Se estamos comprando uma Call, pensamos na alta.
Porém, se estamos comprando uma Put, pensamos na queda.
Se estamos vendendo uma Put, pensamos na manutenção ou recuperação do preço.
Mas precisamos obrigatoriamente olhar para o outro lado.
E se acontecer o contrário?
É nesse momento que descobrimos se o strike realmente faz sentido.
A melhor operação é aquela que você consegue explicar
Imagine que alguém pergunte:
“Por que você escolheu esse strike?”
Uma resposta como:
“Porque era a opção mais barata.”
É insuficiente.
Uma resposta muito mais consistente seria:
“Escolhi esse strike porque ele está abaixo de determinada região que considero relevante, está de acordo com o preço que aceitaria para o ativo e o prêmio recebido compensa, na minha avaliação, o risco assumido.”
Isso não significa que a operação dará certo.
Mas significa que existe uma tese por trás dela.
E essa é uma diferença enorme.
Antes do strike, existe uma decisão ainda mais importante
Existe uma pergunta que vem antes de todas as outras:
“Eu realmente quero fazer essa operação?”
Se a resposta for não, não importa qual seja o strike.
Se o risco não for aceitável, não importa quanto prêmio esteja sendo oferecido.
E se você não aceitaria ter o ativo, não importa quão atraente pareça a Put.
Se você não consegue suportar a perda potencial, não importa o potencial de ganho.
Não existe obrigação de operar.
E essa talvez seja uma das maiores vantagens que o investidor possui.
Ele pode simplesmente não participar.
O vencimento: o relógio das opções
Até aqui, concentramos nossa atenção no strike.
Agora precisamos olhar para o segundo grande elemento de uma opção: o vencimento.
Se o strike estabelece o preço de referência da operação, o vencimento estabelece até quando essa operação poderá produzir seus efeitos.
É por isso que gosto de pensar no vencimento como o relógio das opções.
O relógio começa a correr no momento em que a posição é aberta.
E não para.
O que é o vencimento de uma opção?
O vencimento é a data em que o contrato de opção expira.
É o prazo final para que o direito previsto no contrato possa ser exercido, de acordo com suas condições.
Depois do vencimento, aquela série deixa de existir como opção negociável.
O artigo original resume essa ideia de maneira bastante direta: o vencimento é o prazo final para o titular exercer o direito de comprar ou vender o ativo pelo strike.
Isso cria uma diferença fundamental entre ações e opções.
Uma ação pode permanecer na sua carteira por muitos anos.
Uma opção específica, não.
Ela tem data para terminar.
O tempo é uma variável que não podemos ignorar
Imagine que você compre uma Call porque acredita que determinada ação irá subir.
No momento da compra, faltam 90 dias para o vencimento.
Você possui bastante tempo para que sua expectativa se concretize.
Agora imagine que tenham passado 80 dias e a ação praticamente não tenha saído do lugar.
Sua análise sobre a empresa pode continuar exatamente igual.
Você pode continuar acreditando que a ação irá subir.
Mas existe um problema: faltam apenas 10 dias para o vencimento.
A sua tese pode estar correta no longo prazo e, ainda assim, aquela opção específica pode não produzir o resultado esperado.
Essa é uma das maiores diferenças entre investir diretamente em ações e operar opções.
O mercado pode estar certo e a opção estar errada
Essa frase merece atenção.
Imagine que uma ação esteja sendo negociada a R$ 50,00.
Você acredita que ela chegará a R$ 60,00.
Compra uma Call com strike de R$ 55,00.
Porém, a ação só alcança R$ 60,00 depois do vencimento.
O que aconteceu?
Sua previsão sobre o preço da ação pode ter se mostrado correta.
Mas você errou o timing.
E, no mercado de opções, o timing faz parte da operação.
Não basta acertar onde o ativo poderá chegar.
Também é necessário considerar quando isso poderá acontecer.
Quanto mais distante o vencimento, maior a janela de oportunidade
Imagine duas Calls exatamente iguais em relação ao strike.
Uma vence daqui a 7 dias.
A outra vence daqui a 90 dias.
A segunda oferece ao comprador uma janela de tempo muito maior para que o ativo se movimente favoravelmente.
Por isso, mantendo as demais condições constantes, opções com vencimentos mais longos tendem a apresentar prêmios maiores.
O próprio artigo original destaca essa relação: opções com mais tempo até o vencimento tendem a ser mais caras porque oferecem mais tempo para que o ativo se mova.
Mas isso não significa que comprar a opção de prazo maior seja sempre melhor.
Mais tempo também significa maior custo.
Novamente, estamos diante de uma relação entre custo, probabilidade e potencial de retorno.
O tempo também tem um preço
Imagine duas opções:
Opção A — vence em 10 dias — prêmio: R$ 0,80
Opção B — vence em 90 dias — prêmio: R$ 3,00
A primeira é muito mais barata.
Mas oferece pouco tempo para que o cenário esperado aconteça.
A segunda custa mais.
Porém, oferece uma janela maior.
O investidor precisa decidir se o tempo adicional justifica o custo adicional.
Essa é uma das perguntas mais importantes na escolha de uma opção.
O vencimento não é apenas uma data no calendário
É comum olhar para o vencimento como uma simples informação operacional:
“Essa opção vence no dia X.”
Mas ele representa muito mais do que isso.
O vencimento determina o limite temporal da operação.
Se você comprou uma opção esperando determinado movimento, o mercado precisa produzir esse movimento antes que o relógio chegue ao fim.
Por isso, podemos pensar no vencimento como uma espécie de linha de chegada.
A operação pode evoluir de várias maneiras ao longo do caminho.
Mas existe uma data em que o contrato termina.
O que acontece quando chega o vencimento?
Essa é uma questão prática fundamental.
No vencimento, a opção pode estar:
ITM — dentro do dinheiro;
ATM — próxima do dinheiro;
ou
OTM — fora do dinheiro.
A situação em que ela se encontra naquele momento será determinante para o que acontecerá com o contrato.
Uma opção ITM poderá ser exercida de acordo com as regras aplicáveis.
E uma opção OTM não terá valor intrínseco e poderá terminar sem valor.
No caso das opções sobre ações, destaco o mecanismo de exercício automático das séries ITM no vencimento, conforme os critérios da B3.
O que acontece com uma Call ITM?
Imagine uma Call com Strike: R$ 50,00.
No vencimento, a ação está cotada a R$ 60,00.
Essa Call está ITM.
O titular possui o direito de comprar por R$ 50,00 algo que vale R$ 60,00 no mercado.
Existe, portanto, uma diferença de R$ 10,00 por ação.
Desta forma, uma Call é considerada dentro do dinheiro no vencimento quando o preço de referência do ativo-objeto está acima do strike, situação que pode resultar no exercício automático conforme as regras da B3.
E uma Put ITM?
Agora imagine uma Put com Strike: R$ 50,00.
No vencimento, a ação está cotada a R$ 40,00.
A Put está ITM.
O titular possui o direito de vender por R$ 50,00 algo que no mercado vale R$ 40,00.
Existe uma diferença de R$ 10,00 por ação.
Da mesma forma, o material original explica que a Put estará ITM quando o preço de referência do ativo-objeto estiver abaixo do strike, estando sujeita ao exercício automático conforme as regras aplicáveis.
E se a opção chegar ao vencimento OTM?
Agora imagine uma Call com Strike: R$ 55,00.
E a ação chega ao vencimento cotada a R$ 50,00.
Por que alguém exerceria o direito de comprar por R$ 55,00 algo que pode ser comprado no mercado por R$ 50,00?
Não faria sentido econômico.
A opção termina, portanto, fora do dinheiro.
Para o comprador que pagou o prêmio, isso pode significar a perda integral do valor investido na opção.
É justamente por isso que o vencimento é tão importante para quem compra opções.
Não basta a ação eventualmente atingir determinado preço.
Ela precisa fazê-lo dentro do prazo da operação.
O vencimento pode transformar uma expectativa em perda
Vamos imaginar uma situação bastante simples.
Você compra uma Call por R$ 2,00.
Acreditando que uma ação, hoje cotada a R$ 50,00, irá subir.
Durante os próximos dois meses, a ação permanece entre R$ 48,00 e R$ 53,00.
Você continua acreditando na empresa.
Mas chega o vencimento.
A ação está em R$ 53,00.
Se o strike da Call era R$ 55,00, a opção termina OTM.
O fato de a ação ter subido não foi suficiente.
A direção estava correta.
Mas a intensidade do movimento e o prazo não foram.
Essa é uma das razões pelas quais opções exigem mais precisão do que simplesmente acertar a tendência.
O vencimento também influencia quem vende opções
Até aqui, estamos falando principalmente do comprador.
Mas o vencimento também é fundamental para quem vende opções.
Quando alguém vende uma opção, assume uma obrigação relacionada ao contrato.
Enquanto o comprador torce para que determinado movimento aconteça, o vendedor, em muitas estratégias, pode se beneficiar da passagem do tempo e da permanência do ativo dentro de determinado intervalo.
Mas isso não significa que o vendedor esteja livre de risco.
Muito pelo contrário.
Uma movimentação forte do ativo pode fazer com que a posição fique desfavorável.
Por isso, vender opções não significa simplesmente: “ganhar dinheiro com o tempo.”
Significa assumir uma determinada estrutura de risco em troca do prêmio recebido.
O tempo pode ser amigo ou inimigo
Essa talvez seja uma das melhores maneiras de compreender o vencimento.
Para determinadas posições compradas, a passagem do tempo tende a ser desfavorável, porque reduz o período disponível para que a tese se concretize.
Para determinadas posições vendidas, a passagem do tempo pode favorecer a estratégia, desde que as demais condições permaneçam dentro do esperado.
Portanto:
O tempo não é bom nem ruim por si só. Ele afeta cada estratégia de maneira diferente.
Essa é uma distinção muito importante.
Opções semanais e mensais
O mercado brasileiro possui opções com diferentes prazos.
Sabe-se que existem opções mensais e semanais negociadas na B3.
Essa variedade aumenta bastante o número de possibilidades para o investidor.
Uma opção semanal pode apresentar um prêmio menor porque possui menos tempo.
Uma opção mensal pode oferecer uma janela maior.
Mas, novamente, não devemos concluir que uma seja melhor do que a outra.
Um prazo curto pode ser perfeitamente adequado para uma estratégia específica.
Um prazo maior pode ser necessário para outra.
Tudo depende da operação.
E, como sempre, é importante consultar o calendário e as regras vigentes da B3 antes de operar, porque características operacionais podem ser alteradas.
O último dia de negociação merece atenção
Existe ainda uma questão operacional importante.
As séries que estão vencendo possuem um horário específico para encerramento da negociação no dia do vencimento.
Como horários e procedimentos podem ser alterados pela bolsa, o investidor deve sempre verificar as informações oficiais atualizadas antes do vencimento.
Isso é especialmente importante porque deixar uma posição chegar ao vencimento sem saber exatamente o que acontecerá pode gerar consequências indesejadas.
Exercício automático: atenção a uma questão prática
O exercício automático é uma das questões que o investidor precisa compreender antes de deixar uma opção chegar ao vencimento.
De acordo com o material original, as opções ITM são automaticamente exercidas pela B3 no vencimento, observadas as regras aplicáveis.
Isso significa que o investidor não deve simplesmente pensar: “Minha opção está ITM, então vou deixar vencer.”
É necessário compreender o que o exercício representa financeiramente.
Uma Call exercida pode resultar na aquisição das ações.
Uma Put exercida pode resultar na venda das ações.
Dependendo da posição e da estratégia, isso pode exigir disponibilidade de capital ou de ativos.
O vencimento precisa ser planejado antes da operação
Essa é uma regra que considero fundamental:
Nunca deixe para pensar no vencimento depois que a operação estiver aberta.
Antes de comprar ou vender uma opção, você precisa saber quando ela vence, o que pretende fazer antes do vencimento, o que acontecerá se estiver ITM, o que acontecerá se estiver OTM e o que acontecerá se o mercado estiver exatamente em uma região intermediária.
Isso transforma o vencimento de uma simples data em parte integrante da estratégia.
Não confunda vencimento com prazo de validade da sua análise
Imagine que você faça uma análise fundamentalista e conclua que determinada empresa possui boas perspectivas para os próximos três anos.
Isso pode ser uma excelente análise sobre a empresa.
Mas não significa automaticamente que uma opção com vencimento em 15 dias seja uma boa operação.
Por quê?
Porque sua análise está trabalhando com um horizonte de anos, enquanto a opção possui apenas 15 dias.
Existe um desencontro entre a tese e o instrumento.
Esse é um erro que pode acontecer com investidores experientes: ter razão sobre o ativo e escolher o instrumento errado para expressar essa visão.
O prazo da opção precisa conversar com a sua tese
Se sua expectativa depende de um evento que poderá acontecer daqui a três meses, uma opção que vence daqui a duas semanas pode não ser adequada para expressar essa expectativa.
Da mesma forma, se sua tese é baseada em um movimento que você espera que aconteça nos próximos dias, talvez não seja necessário pagar por um prazo muito longo.
O prazo deve conversar com a tese.
Tese de investimento + horizonte temporal + vencimento da opção precisam fazer sentido juntos.
Strike e vencimento: agora podemos enxergar a verdadeira relação
Voltamos, então, ao ponto central deste artigo.
Imagine:
Ação: R$ 50,00;
Strike: R$ 45,00;
Vencimento: 30 dias.
O strike estabelece onde está o nível relevante para a operação.
O vencimento estabelece até quando existe tempo para que o mercado chegue lá.
Se alterarmos o strike para R$ 40,00, modificamos a distância.
E se alterarmos o vencimento para 90 dias, modificamos o tempo.
Mas se alterarmos os dois, modificamos completamente a estrutura da operação.
É por isso que este artigo define strike e vencimento como os dois pilares da operação: juntos, eles estabelecem a janela de preço e tempo dentro da qual a estratégia poderá funcionar.
Uma maneira simples de enxergar tudo isso
Podemos resumir assim:
Strike = onde;
Vencimento = quando;
Prêmio = quanto custa;
Preço do ativo = o que efetivamente acontece no mercado.
E a operação nasce justamente da interação entre essas quatro variáveis.
Se você compra uma Call, espera que o ativo caminhe para cima.
Por outro lado, se compra uma Put, espera que caminhe para baixo.
Se vende uma opção, assume uma obrigação em troca do prêmio.
Mas, em todos os casos, existe uma pergunta inevitável:
“Até quando?”
A resposta está no vencimento.
O relógio das opções nunca para
Essa é a imagem que gostaria que você guardasse.
Imagine um relógio correndo ao lado de cada opção.
No momento da compra, ele começa a contagem regressiva.
Enquanto o ativo se movimenta, o tempo passa.
A sua tese continua se desenvolvendo e o tempo passando.
Enquanto você espera o mercado confirmar sua análise, o tempo passa.
E, quando chega o vencimento, o contrato chega ao fim.
Por isso, operar opções exige uma combinação que não aparece com a mesma intensidade na compra tradicional de ações: preço + tempo.
Você não está apenas apostando em um preço.
Está trabalhando dentro de uma janela temporal.
O vencimento é uma parte da estratégia, não uma informação secundária
Depois de tudo isso, podemos chegar a uma conclusão simples: não existe escolha de opção sem escolha de vencimento.
Você pode encontrar o strike que considera perfeito.
Pode encontrar uma opção com um prêmio aparentemente interessante.
Pode ter uma análise gráfica muito bem construída.
Mas, se o vencimento não estiver de acordo com o horizonte da sua tese, toda a estrutura poderá perder sentido.
É por isso que strike e vencimento precisam ser analisados juntos.
Strike + vencimento: as duas alavancas da operação
Chegamos agora ao ponto em que todos os conceitos anteriores começam a se encaixar.
Até aqui, vimos que:
- o strike define o preço de exercício da opção;
- o vencimento define o prazo da operação;
- ITM, ATM e OTM mostram a relação entre o preço do ativo e o strike;
- e o prêmio representa o preço pago ou recebido pela opção.
Agora precisamos entender uma coisa fundamental:
Esses elementos não funcionam de maneira independente.
Uma mudança no strike pode alterar o prêmio.
E uma mudança no vencimento também pode alterar o prêmio.
E a combinação entre os dois pode modificar completamente o perfil de uma operação.
O texto original resume essa ideia ao afirmar que strike e vencimento são os dois pilares que definem a janela de preço e tempo da operação.
Pense na operação como uma janela
Imagine novamente uma ação negociada a R$ 50,00.
Você está analisando uma Call com Strike: R$ 55,00.
Vencimento: 30 dias.
Podemos imaginar essa operação como uma janela.
O mercado precisa caminhar na direção esperada e fazer isso dentro de determinado período.
Se a ação subir para R$ 55,00 amanhã, a situação será uma.
Se chegar a R$ 55,00 somente depois do vencimento, será outra completamente diferente.
O preço pode até chegar ao nível que você esperava.
Mas, se chegar tarde demais, a opção que você comprou já terá deixado de existir.
Por isso:
Não basta acertar o preço. É preciso acertar o preço dentro do tempo disponível.
O mesmo strike pode produzir operações muito diferentes
Vamos imaginar duas Calls sobre a mesma ação.
A ação está em R$ 50,00.
As duas possuem:
Strike: R$ 55,00.
Mas os vencimentos são diferentes.
Call A
Vencimento: 7 dias
Call B
Vencimento: 90 dias
O strike é exatamente o mesmo.
Entretanto, as duas opções não oferecem a mesma oportunidade.
A Call A precisa que o movimento aconteça rapidamente.
A Call B possui uma janela muito maior.
Isso ajuda a explicar por que opções com vencimentos mais longos tendem a apresentar prêmios maiores.
O comprador está pagando por tempo adicional.
Agora faça o contrário: mesmo vencimento, strikes diferentes
Vamos manter o prazo constante.
A ação está em R$ 50,00.
Todas as opções vencem daqui a 30 dias.
Agora temos:
| Opção | Strike | Situação |
| Call A | R$ 45,00 | ITM |
| Call B | R$ 50,00 | ATM |
| Call C | R$ 55,00 | OTM |
| Call D | R$ 60,00 | OTM |
Observe o que aconteceu.
O vencimento é exatamente o mesmo.
Mas a distância até o strike muda.
Quanto mais distante o strike estiver, maior será o movimento necessário para que a opção adquira valor intrínseco.
É justamente por isso que, em condições equivalentes, opções OTM tendem a custar menos que opções ITM.
O preço da opção é resultado de um equilíbrio
É tentador imaginar que uma opção deveria ter um preço simples.
Mas seu prêmio precisa refletir diferentes características da operação.
Entre elas estão:
O preço atual do ativo, o strike, o tempo restante, a expectativa de movimentação do ativo e as condições do mercado.
Neste artigo, estamos concentrando nossa atenção especialmente em dois desses elementos: strike e vencimento.
E já podemos perceber por que eles têm tanta importância.
Uma opção ITM e de prazo longo tende a ser mais cara.
Uma opção OTM e de prazo curto tende a ser mais barata.
Mas os dois extremos também apresentam características muito diferentes.
A opção mais barata pode exigir mais do mercado
Imagine duas Calls:
Call A
Strike: R$ 55;
Vencimento: 30 dias;
Prêmio: R$ 1,50.
Call B
Strike: R$ 60;
Vencimento: 30 dias;
Prêmio: R$ 0,50.
A Call B custa apenas um terço da Call A.
Parece muito mais atraente.
Mas existe uma pergunta:
Quanto a ação precisa subir para que a Call B se torne interessante?
Se a ação está em R$ 50,00, o strike de R$ 60,00 está bastante distante.
Portanto, o menor preço da opção vem acompanhado de uma exigência maior sobre o comportamento do ativo.
É por isso que opção barata não significa operação barata em termos de risco.
O preço menor pode esconder uma probabilidade menor
Essa é uma das armadilhas mais comuns do mercado de opções.
O investidor vê uma opção custando poucos centavos e pensa:
“Se eu perder, perdi pouco. Se subir, posso ganhar muito.”
O raciocínio parece lógico.
Mas falta uma variável: a probabilidade de o movimento necessário realmente acontecer dentro do prazo.
Quanto mais distante estiver o strike, maior poderá ser a movimentação necessária do ativo.
E quanto menor for o prazo, menor será a janela para que isso aconteça.
Portanto, uma opção muito barata pode representar justamente uma aposta em um cenário mais difícil.
Strike distante + prazo curto: atenção redobrada
Vamos imaginar uma ação cotada a R$ 50,00.
Você encontra uma Call com:
Strike: R$ 60,00;
Vencimento: 7 dias;
O prêmio é muito baixo.
Mas o que precisa acontecer?
A ação precisa subir aproximadamente 20% em apenas uma semana para chegar ao strike.
Isso pode acontecer?
Sim.
É impossível?
Não.
Mas é preciso reconhecer que estamos trabalhando com uma hipótese que exige uma movimentação bastante expressiva em pouco tempo.
Esse é o ponto.
O preço da opção sozinho não conta a história completa.
Strike distante + prazo longo: outra situação
Agora mantenha o mesmo strike R$ 60,00.
Mas altere o vencimento para 90 dias.
A distância entre o preço atual e o strike continua exatamente igual.
Mas a janela temporal mudou completamente.
Agora o ativo possui três meses para produzir o movimento.
Isso não significa que a Call será lucrativa.
Também não significa que a valorização acontecerá.
Mas o contexto é diferente.
Existe mais tempo para a tese se desenvolver.
E esse tempo adicional possui valor.
Strike próximo + prazo longo: uma terceira combinação
Agora imagine:
Ação: R$ 50,00;
Call: Strike R$ 52,00;
Vencimento: 90 dias.
O strike está muito mais próximo do preço atual.
O prazo também é longo.
Essa opção tende a apresentar um prêmio maior do que uma Call OTM distante e de curto prazo.
Mas isso também significa que o investidor está pagando mais.
Novamente aparece o mesmo equilíbrio: mais probabilidade relativa + mais tempo = maior custo.
Não existe almoço grátis.
Strike e vencimento formam uma equação econômica
Não precisamos transformar isso em uma fórmula matemática complicada.
Podemos pensar de maneira intuitiva:
Strike mais distante → menor prêmio, mas maior movimento necessário.
Strike mais próximo → maior prêmio, mas menor movimento necessário.
Vencimento mais curto → menor prêmio, mas menos tempo.
Vencimento mais longo → maior prêmio, mas mais tempo.
Essas relações não são regras absolutas para todos os cenários de mercado, porque o prêmio também depende de outros fatores.
Mas elas ajudam a construir uma visão muito mais madura sobre a escolha de opções.
O comprador e o vendedor enxergam a mesma operação de maneira diferente
Imagine uma Put com:
Strike: R$ 45,00;
Vencimento: 30 dias;
Prêmio: R$ 1,00.
O comprador pode pensar:
“Estou pagando R$ 1,00 para ter proteção ou exposição a uma queda até esse nível.”
O vendedor pode pensar:
“Estou recebendo R$ 1,00 para assumir uma obrigação caso o ativo caia.”
A mesma opção.
O mesmo strike.
O mesmo vencimento.
O mesmo prêmio.
Mas duas perspectivas completamente diferentes.
É por isso que o mercado de opções funciona como um ambiente de transferência de riscos.
Uma parte compra determinado direito.
Outra parte assume a obrigação correspondente.
O vencimento muda a relação entre compradores e vendedores
Imagine que uma opção esteja se aproximando do vencimento.
Se ela continuar OTM, o tempo restante para que o cenário do comprador aconteça diminui rapidamente.
Para o comprador, isso pode ser desfavorável.
Para determinadas estratégias do vendedor, essa passagem do tempo pode ser favorável.
Mas se o ativo fizer um movimento brusco na direção contrária, o cenário pode mudar rapidamente.
Portanto, o tempo não elimina o risco.
Ele apenas altera a forma como o risco se manifesta.
A operação precisa fazer sentido antes de ser aberta
Uma das maiores lições que podemos extrair dessa análise é que o investidor não deveria escolher o strike e o vencimento depois de decidir quanto quer ganhar.
O processo deveria ser inverso.
Primeiro:
Qual é minha tese?
Depois:
Qual risco estou disposto a assumir?
Em seguida:
Qual estrutura de opção pode representar essa tese?
Só então:
Qual strike e qual vencimento fazem sentido?
E, finalmente:
O prêmio compensa o risco que estou assumindo?
Essa ordem de raciocínio evita que o investidor seja seduzido por uma opção barata ou por um prêmio aparentemente elevado.
Uma operação de opções pode ser vista como uma aposta em três dimensões
Quando compramos uma opção, estamos fazendo uma previsão que envolve pelo menos três dimensões:
Direção: O ativo precisa se movimentar na direção esperada.
Magnitude: O movimento precisa ser suficientemente grande para que a opção produza o resultado esperado.
Tempo: Esse movimento precisa acontecer antes do vencimento.
Acertar apenas uma ou duas dessas dimensões pode não ser suficiente.
É possível acertar a direção e errar o tempo.
Também é possível acertar o tempo, mas o movimento ser pequeno demais.
Finalmente, é possível até que o ativo se movimente na direção correta, mas não o suficiente para compensar o prêmio pago.
Essa é uma das razões pelas quais operar opções exige mais cuidado do que simplesmente prever se uma ação vai subir ou cair.
E é aqui que entra o gerenciamento de risco
Quando você entende a relação entre strike e vencimento, começa a perceber por que o gerenciamento de risco é tão importante.
Uma operação OTM pode oferecer um potencial de retorno percentualmente enorme.
Mas pode também terminar sem valor.
Uma operação ITM pode ter maior valor intrínseco.
Mas exigirá um prêmio maior.
Uma opção de longo prazo oferece mais tempo.
Mas pode custar mais.
Uma opção de curto prazo custa menos.
Mas deixa menos espaço para erros de timing.
Portanto, o investidor precisa encontrar uma combinação que esteja de acordo com sua capacidade de suportar perdas.
Não existe a combinação perfeita
É importante abandonar a busca pela “opção perfeita”.
Ela não existe.
Se existisse uma opção com: prêmio baixíssimo + enorme probabilidade de ganho + risco mínimo + potencial de retorno gigantesco, todos os participantes do mercado tentariam comprá-la.
O preço naturalmente se ajustaria.
O mercado funciona justamente porque existe uma negociação entre diferentes expectativas e diferentes percepções de risco.
Por isso, toda escolha envolve alguma troca.
Você paga mais para obter determinadas características.
Aceita menos tempo para reduzir o custo.
Escolhe um strike mais distante para pagar menos.
Ou escolhe um strike mais próximo para trabalhar com uma situação diferente.
A escolha deve partir do risco que você aceita
Essa é uma mudança importante de mentalidade.
Em vez de começar perguntando:
“Quanto posso ganhar?”
Comece perguntando:
“Quanto estou disposto a perder?”
Depois:
“Qual cenário precisa acontecer para que a operação funcione?”
E finalmente:
“Tenho tempo suficiente para esse cenário acontecer?”
Essa sequência é muito mais saudável.
Porque impede que o potencial de ganho seja o único elemento determinante da decisão.
Uma forma prática de comparar opções
Imagine uma ação a R$ 50,00.
Você está analisando três Calls:
| Strike | Vencimento | Característica |
| R$ 50 | 30 dias | Mais próxima do preço atual |
| R$ 55 | 30 dias | OTM moderada |
| R$ 60 | 30 dias | OTM mais distante |
Agora acrescente três outras opções:
| Strike | Vencimento | Característica |
| R$ 50 | 90 dias | Mais tempo |
| R$ 55 | 90 dias | OTM + prazo maior |
| R$ 60 | 90 dias | OTM distante + prazo maior |
Observe como simplesmente alterar duas variáveis cria seis estruturas diferentes.
Todas são Calls.
Todas têm o mesmo ativo-objeto.
Mas nenhuma é exatamente igual à outra.
Esse é o verdadeiro poder — e também a complexidade — do mercado de opções.
O investidor precisa saber por que escolheu aquela combinação
Se você abrir uma operação, deveria conseguir responder claramente:
Por que esse strike?
E por que esse vencimento?
Por que esse prêmio?
Qual é o cenário esperado?
E qual é o cenário adverso?
Quanto posso perder?
O que farei se o mercado caminhar contra mim?
Se não conseguir responder a essas perguntas, talvez ainda não seja o momento de abrir a operação.
E isso não é uma crítica.
É justamente o contrário.
Não operar também é uma decisão de investimento.
A importância de não forçar uma operação
Essa filosofia é especialmente importante no mercado de opções.
Nem sempre haverá uma combinação interessante entre: strike + vencimento + prêmio + risco.
Pode acontecer de a opção estar cara demais.
Ou de o strike que você considera adequado ter pouca liquidez.
Pode também acontecer de o vencimento ser curto demais.
Ou pode acontecer de a volatilidade estar muito elevada.
Pode simplesmente acontecer de você não encontrar uma relação risco/retorno que considere adequada.
Nesse caso, não há nenhuma obrigação de operar.
Esperar também é uma estratégia.
O mercado sempre oferecerá uma nova oportunidade
Uma das maiores armadilhas psicológicas do mercado é acreditar que precisamos aproveitar todas as oportunidades.
Não precisamos.
Uma operação perdida não significa necessariamente dinheiro perdido.
Às vezes, o melhor resultado possível é simplesmente não assumir um risco que não compensa.
O mercado continuará aberto.
Outras opções serão lançadas.
Outros vencimentos chegarão.
Outros strikes estarão disponíveis.
E novas oportunidades aparecerão.
Por isso, não faz sentido sacrificar o patrimônio para participar de uma operação que não apresenta uma relação adequada entre risco e retorno.
Strike + vencimento: o verdadeiro equilíbrio
Agora podemos voltar à ideia central deste artigo.
O strike e o vencimento funcionam como duas alavancas.
O strike determina a distância entre a situação atual do ativo e o nível relevante para a opção.
O vencimento determina quanto tempo existe para que essa distância seja percorrida.
Quanto maior a distância, maior tende a ser a exigência sobre o movimento do ativo.
E quanto menor o prazo, menor a janela disponível.
Quanto maior o prazo, maior tende a ser o custo.
E quanto mais próximo o strike estiver do preço atual, maior tende a ser o prêmio.
Tudo isso precisa ser analisado em conjunto.
O artigo original chega justamente a essa conclusão ao afirmar que esses dois elementos definem risco, potencial de lucro e custo da opção.
A grande lição deste artigo
Depois de estudar tudo isso, podemos resumir a lógica em uma frase:
Escolher uma opção é escolher uma combinação de preço e tempo.
O strike responde:
“Em que preço estou interessado?”
O vencimento responde:
“Até quando tenho para que isso aconteça?”
O prêmio responde:
“Quanto custa assumir essa posição?”
E o mercado responde:
“O que realmente vai acontecer?”
Não controlamos a última resposta.
Mas podemos controlar as três primeiras escolhas.
E é justamente aí que está grande parte do trabalho do investidor.
Strike e vencimento: o que realmente precisamos levar deste artigo
Chegamos ao final da nossa jornada pelo universo do strike e do vencimento.
Começamos tentando entender uma expressão aparentemente simples — preço de exercício — e acabamos descobrindo que escolher uma opção envolve muito mais do que olhar para um número na tela.
O strike é apenas uma das peças.
O vencimento é outra.
E o resultado da operação nasce justamente da interação entre essas e outras variáveis.
Se existe uma ideia que eu gostaria que você levasse deste artigo, é esta: uma opção não deve ser analisada apenas pelo preço que custa.
Ela precisa ser analisada pelo preço, pelo tempo e pelo cenário necessário para que aquele contrato produza o resultado esperado.
O strike responde à pergunta: “em que preço?”
O strike é o preço de exercício estabelecido no contrato.
Ele nos permite avaliar a distância entre o preço atual do ativo e o nível relevante para a opção.
É a partir dessa relação que classificamos a opção como:
- ITM — In the Money;
- ATM — At the Money;
- OTM — Out of the Money.
Para uma Call, quanto mais o ativo estiver acima do strike, mais favorável tende a ser sua situação.
Para uma Put, ocorre o contrário.
Mas essa classificação não deve ser interpretada isoladamente.
Uma opção ITM não é automaticamente melhor.
Por outro lado, uma opção OTM não é automaticamente pior.
Cada uma representa uma combinação diferente entre custo, distância do strike, probabilidade e potencial de retorno.
O vencimento responde à pergunta: “até quando?”
O segundo elemento fundamental é o vencimento.
Ele estabelece o limite temporal da operação.
Uma opção não existe indefinidamente.
O mercado precisa produzir o movimento esperado antes que o contrato expire.
Essa característica cria uma diferença fundamental entre ações e opções.
Quando compramos uma ação, podemos permanecer posicionados durante anos, se assim desejarmos.
E quando compramos uma opção, estamos trabalhando dentro de uma janela determinada.
Por isso, uma tese de longo prazo e uma opção de curtíssimo prazo podem não combinar.
Você pode estar correto sobre o ativo e, ainda assim, escolher um instrumento cujo vencimento seja incompatível com sua expectativa.
ITM, ATM e OTM: a classificação muda com o mercado
Outra lição importante é que ITM, ATM e OTM não são características permanentes.
Imagine uma ação cotada a R$ 50,00.
Uma Call com strike de R$ 55,00 está OTM.
Se a ação subir para R$ 56,00, a mesma opção passa a estar ITM.
O contrato não mudou.
O strike não mudou.
O que mudou foi o preço do ativo.
Por isso, quando analisamos uma opção, precisamos observar constantemente a relação entre: preço do ativo × strike × tempo restante.
A opção barata pode ser a mais exigente
Uma das conclusões mais importantes deste artigo é também uma das mais contraintuitivas.
Preço baixo não significa risco baixo.
Uma opção OTM pode custar poucos centavos.
Isso pode parecer atraente.
Mas talvez seja necessário um movimento muito grande do ativo para que ela produza um resultado significativo.
E se o vencimento estiver próximo, a exigência será ainda maior.
Portanto, quando você encontrar uma opção muito barata, não pergunte apenas:
“Quanto posso ganhar?”
Pergunte:
“O que precisa acontecer para que eu ganhe?”
Essa segunda pergunta é muito mais importante.
O verdadeiro custo de uma opção não está apenas no prêmio
O prêmio é o preço financeiro da opção.
Mas existe outro custo que nem sempre aparece tão claramente: o custo do tempo.
Quando você compra uma opção, está comprando também uma determinada quantidade de tempo para que sua tese se concretize.
Quanto maior esse prazo, em condições equivalentes, maior tende a ser o valor da opção.
E quando o prazo diminui, a oportunidade também diminui.
Por isso, o investidor precisa pensar simultaneamente em: quanto estou pagando?
E quanto tempo estou comprando?
A pergunta que deveria vir antes de qualquer operação
Depois de tudo o que estudamos, eu acrescentaria uma pergunta antes mesmo de escolher o strike:
“O que eu quero fazer com essa operação?”
Você quer:
- comprar uma ação por um preço que considera interessante?
- proteger uma posição?
- buscar exposição a uma alta?
- buscar exposição a uma queda?
- gerar renda?
- especular sobre um movimento?
- estruturar uma estratégia mais complexa?
O objetivo vem antes da opção.
A opção é o instrumento.
Uma sequência simples para analisar uma opção
Podemos transformar tudo o que vimos em um pequeno roteiro.
1. Entenda o ativo: Conheça aquilo que está por trás da opção.
2. Defina sua tese: Você espera alta, queda ou estabilidade?
3. Defina o horizonte: Quanto tempo você acredita que sua tese poderá levar para se desenvolver?
4. Escolha o strike: O strike está de acordo com o cenário que você considera possível?
5. Analise ITM, ATM ou OTM: Entenda onde a opção está posicionada em relação ao preço atual.
6. Observe o vencimento: Existe tempo suficiente para sua tese se desenvolver?
7. Analise o prêmio: Quanto você está pagando ou recebendo?
8. Pense no cenário contrário: O que acontece se você estiver errado?
9. Só então decida: E essa última etapa pode resultar tanto em operar quanto em não operar.
O melhor strike é aquele que faz sentido para sua estratégia
Não existe um strike universalmente melhor.
O strike adequado para um investidor pode ser inadequado para outro.
Uma Put com strike de R$ 45,00 pode fazer sentido para alguém que aceitaria comprar a ação por esse preço.
Para outro investidor, pode não fazer sentido algum.
Da mesma forma, uma Call OTM com strike muito distante pode ser coerente com uma determinada estratégia especulativa, mas completamente inadequada para alguém que busca uma exposição mais conservadora.
Portanto: O melhor strike não é o que promete o maior retorno.
É aquele que está coerente com a tese e com o risco que você aceita assumir.
O mesmo vale para o vencimento
Também não existe um “melhor vencimento”.
Um prazo curto pode ser adequado quando a tese depende de um evento iminente.
E um prazo maior pode ser mais apropriado quando o cenário esperado exige tempo para se desenvolver.
O erro está em escolher o vencimento apenas porque o prêmio parece barato.
Uma opção de curto prazo pode parecer uma pechincha.
Mas, se sua tese precisa de três meses para acontecer e o contrato vence em duas semanas, talvez o preço baixo seja justamente uma consequência do pouco tempo disponível.
O mercado não precisa concordar com você
Existe ainda uma lição mais profunda por trás de tudo isso.
Ao escolher uma opção, estamos construindo uma hipótese sobre o futuro.
Mas o mercado não sabe qual é a nossa hipótese.
E não tem obrigação alguma de realizá-la.
Podemos estudar gráficos, estudar empresas, analisar histórico, observar volatilidade, comparar strikes e escolher cuidadosamente o vencimento.
Ainda assim, estaremos trabalhando com incerteza.
É por isso que conhecimento e disciplina precisam caminhar juntos.
A importância da paciência
Existe uma relação muito forte entre o que estudamos neste artigo e a filosofia do nosso projeto.
Paciência.
No mercado de opções, não precisamos estar posicionados o tempo inteiro.
Não precisamos comprar a opção mais barata.
Nem precisamos buscar o maior retorno percentual.
Também não precisamos operar toda semana.
Precisamos esperar por situações nas quais a tese, o strike, o vencimento e o risco estejam alinhados.
E, quando esse alinhamento não existe, esperar pode ser a decisão mais inteligente.
Opções não são atalhos
Talvez essa seja a melhor maneira de encerrar nossa discussão.
Opções podem ampliar possibilidades.
Podem ser utilizadas para proteção.
Também podem permitir diferentes estruturas de risco.
Podem criar estratégias de geração de renda.
Ainda podem proporcionar exposição alavancada.
Mas nada disso transforma opções em um caminho fácil para ganhar dinheiro.
Na realidade, quanto mais possibilidades o instrumento oferece, maior é a necessidade de compreender seus mecanismos.
Opções não eliminam o risco.
Elas permitem estruturar o risco de maneiras diferentes.
E isso é muito diferente.
O que aprendemos neste artigo?
Vamos recapitular.
Strike é o preço de exercício da opção.
Vencimento é a data limite do contrato.
ITM significa que a opção está dentro do dinheiro.
ATM significa que está próxima do dinheiro.
OTM significa que está fora do dinheiro.
Prêmio é o preço pago ou recebido pela opção.
E a relação entre essas variáveis determina grande parte das características da operação.
Podemos resumir tudo em uma pequena frase: Strike define o preço. Vencimento define o tempo. Prêmio define o custo. E o mercado define o resultado.
Conclusão: escolher opções é escolher uma relação entre preço e tempo
Quando alguém começa a estudar opções, é natural ficar fascinado pelas possibilidades.
Uma opção pode custar pouco.
Pode proporcionar exposição a uma quantidade relevante de ações.
Ou pode apresentar retornos percentuais elevados.
E também pode ser utilizada em estratégias sofisticadas.
Mas, antes de pensar no potencial de ganho, precisamos entender o contrato.
E isso começa justamente pelo strike e pelo vencimento.
O strike nos mostra onde o mercado precisa chegar.
O vencimento nos mostra até quando isso precisa acontecer.
Entre esses dois pontos existe uma série de variáveis que determinarão o comportamento da opção.
Por isso, uma boa análise não começa com:
“Quanto essa opção pode subir?”
Ela começa com:
“Por que estou escolhendo essa opção, esse strike e esse vencimento?”
Essa mudança de perspectiva é fundamental.
Porque investir não deveria ser uma busca constante pela maior oportunidade.
Deveria ser uma busca disciplinada por boas relações entre risco e retorno.
E essa filosofia combina perfeitamente com o que queremos construir aqui:
Paciência & Prosperidade.
Conhecimento antes da decisão.
Disciplina antes da ação.
E visão de longo prazo para construir patrimônio.
Leitura recomendada
Se você chegou até aqui, já possui uma base importante para continuar avançando no estudo das opções.
Por isso, recomendo que a leitura deste artigo seja complementada pelos seguintes conteúdos do nosso próprio blog:
1. O que são Opções? Entenda como funcionam Call, Put, Strike e Prêmio.
Esse é o ponto de partida para compreender o vocabulário básico do mercado de opções e entender como funciona a estrutura de um contrato.
2. Call e Put: entenda as duas faces das opções e como elas funcionam.
Depois de conhecer strike e vencimento, vale aprofundar a diferença entre as duas principais modalidades de opções: Call e Put.
3. Por que usar opções? Entenda como funcionam o hedge e a alavancagem.
Neste artigo, avançamos para uma questão essencial: por que alguém utilizaria opções em uma carteira? A resposta passa por proteção, alavancagem e diferentes formas de estruturar riscos.
Aviso importante
Este conteúdo tem finalidade exclusivamente educacional e informativa.
Ele não constitui recomendação de compra, venda ou manutenção de ativos financeiros.
Antes de investir, faça sua própria análise e, se necessário, consulte um profissional habilitado.