Comprar e manter ações ou tentar identificar os melhores momentos de entrada e saída? Antes de escolher um setup, descubra como o backtest pode ajudar a avaliar resultados, compreender riscos e construir uma estratégia compatível com seu perfil.
O mercado financeiro oferece inúmeras estratégias para quem deseja investir em ações. Algumas utilizam médias móveis, outras combinam indicadores técnicos, padrões gráficos ou critérios fundamentalistas. Há também investidores que preferem comprar participações em boas empresas e mantê-las durante muitos anos.
Diante de tantas possibilidades, surge uma dúvida: como saber se determinada estratégia realmente merece ser utilizada?
Uma resposta está no backtest, ferramenta que permite aplicar regras de investimento a dados históricos para observar como elas teriam se comportado em determinadas condições de mercado.
Entretanto, um backtest não é uma máquina de prever o futuro. Sua principal utilidade está em transformar expectativas em hipóteses que podem ser examinadas, comparadas e questionadas.
Neste artigo, vamos explicar como utilizar essa ferramenta, apresentar um estudo realizado pelo Paciência & Prosperidade com ações negociadas na B3 e discutir por que o melhor setup não é necessariamente aquele que apresenta o maior lucro em uma simulação.
📘 Quer aprofundar seus conhecimentos sobre ações e opções?
O Paciência & Prosperidade está avaliando o lançamento de um curso inteiramente escrito e ilustrado, com explicações acessíveis e exemplos práticos sobre o mercado financeiro.
Conheça a proposta e cadastre seu interesse, sem compromisso.
O que é backtest e por que ele é importante?
Backtest é o processo de testar uma estratégia de investimento utilizando dados de períodos anteriores.
Imagine que um investidor desenvolva uma regra simples: comprar determinada ação quando seu preço ultrapassar uma média móvel e vendê-la quando ocorrer o movimento contrário.
Em vez de começar imediatamente a operar com dinheiro, ele pode aplicar essa regra a uma série histórica de preços.
O teste permitirá observar quando teriam ocorrido as compras e vendas, quantas operações seriam realizadas e qual teria sido a evolução do patrimônio.
Também será possível identificar períodos de perdas, longos intervalos sem operações e situações nas quais a estratégia teria apresentado resultados inferiores aos de alternativas mais simples.
O objetivo não é descobrir uma fórmula capaz de acertar os próximos movimentos da bolsa.
O objetivo é investigar se existe alguma evidência histórica que justifique utilizar aquela estratégia — e compreender o que seria necessário enfrentar para executá-la.
Uma estratégia convincente não é necessariamente uma estratégia eficiente
Na internet, é relativamente fácil encontrar demonstrações de setups aparentemente extraordinários.
Um gráfico pode mostrar uma compra próxima de um fundo, seguida por uma venda próxima de um topo. O resultado parece excelente.
Mas o investidor deveria perguntar:
- Quantas vezes a estratégia teria funcionado em outras situações?
- Quantos sinais falsos teria produzido?
- Como teria se comportado durante mercados laterais ou períodos de queda?
- Qual teria sido sua maior perda temporária?
- Quantas operações seriam necessárias?
- Depois de considerados os custos, ainda teria apresentado um resultado interessante?
Uma demonstração isolada pode ilustrar o funcionamento de um indicador. Não comprova, entretanto, a eficiência de uma estratégia.
O backtest ajuda a ampliar essa perspectiva, desde que seja conduzido com critérios claros.
O perigo de copiar setups sem compreender suas regras
Um setup é um conjunto de condições utilizadas para orientar decisões de investimento ou negociação.
Ele pode determinar quando comprar, quando vender, como administrar uma posição e em quais circunstâncias permanecer fora do mercado.
Não existe problema em estudar estratégias desenvolvidas por outras pessoas.
O problema aparece quando o investidor copia suas regras sem compreender os riscos envolvidos.
Uma estratégia pode funcionar razoavelmente bem para alguém que acompanha o mercado diariamente, mas ser inadequada para quem trabalha durante todo o expediente e deseja dedicar pouco tempo à carteira.
Da mesma forma, um método que exige suportar diversas perdas consecutivas pode ser incompatível com a tolerância ao risco de determinado investidor.
Um setup não deve ser escolhido apenas pelo retorno que promete. Deve ser avaliado também pelo esforço, pelos riscos e pela disciplina que exige.
É justamente nessa avaliação que o backtest pode se tornar um instrumento de autoconhecimento.
O backtest também revela características do investidor
Considere duas estratégias hipotéticas.
A primeira realiza poucas operações, mantém ações durante longos períodos e aceita oscilações expressivas do patrimônio.
A segunda realiza compras e vendas frequentes, reduz o tempo de exposição ao mercado, mas pode produzir uma sequência de pequenos prejuízos.
Qual delas é melhor?
A resposta depende dos resultados, mas também dos objetivos e das características de quem pretende utilizá-las.
Um investidor pode preferir suportar oscilações de curto prazo para participar do crescimento de empresas ao longo dos anos.
Outro pode considerar mais importante limitar determinadas perdas, mesmo que isso signifique abrir mão de parte da valorização.
O backtest não determina a personalidade de ninguém. Entretanto, permite visualizar situações que ajudam a responder uma pergunta essencial:
Eu conseguiria seguir essa estratégia nos momentos em que ela estivesse apresentando resultados ruins?
Essa reflexão é tão importante quanto a rentabilidade histórica.
Por que comparar um setup com o Buy and Hold?
Uma estratégia não deve ser avaliada apenas pela capacidade de produzir lucro.
Ela precisa ser comparada com alternativas relevantes.
Imagine um investidor que desenvolva um sistema de médias móveis e obtenha uma rentabilidade positiva ao final de dois anos.
À primeira vista, o resultado parece satisfatório.
Mas e se, durante o mesmo período, ele tivesse obtido um retorno maior simplesmente comprando a ação no início e mantendo-a até o final?
Nesse caso, o setup teria exigido acompanhamento, decisões de compra e venda e possíveis despesas operacionais sem produzir uma rentabilidade superior.
Essa comparação não significa que o método de médias móveis seja necessariamente ruim.
Ele pode, por exemplo, ter apresentado perdas temporárias menores ou permanecido menos tempo exposto ao risco das ações.
Significa apenas que o retorno isolado não é suficiente para avaliar uma estratégia.
Buy and Hold como referência, não como verdade absoluta
O Buy and Hold consiste, de maneira simplificada, em comprar um ativo e mantê-lo durante um horizonte prolongado.
Para quem desenvolve estratégias de negociação com ações, ele pode funcionar como uma referência bastante útil.
A pergunta é objetiva:
O que teria acontecido se, em vez de realizar todas aquelas operações, o investidor tivesse simplesmente mantido as ações?
Essa comparação ajuda a verificar se as regras de entrada e saída acrescentaram valor.
Contudo, o Buy and Hold não deve ser o único parâmetro utilizado.
Também pode ser importante comparar os resultados com índices de mercado, com o CDI e com a inflação, além de examinar a volatilidade, o drawdown e o tempo de exposição ao risco.
Uma estratégia que supera o Buy and Hold em rentabilidade pode apresentar riscos muito maiores.
Outra pode render menos, mas oferecer uma trajetória patrimonial mais compatível com determinado perfil.
A análise precisa considerar essas diferenças.
As limitações de um backtest: o passado não é o futuro
Por mais cuidadosa que seja, uma simulação histórica possui limitações.
A primeira é evidente: condições de mercado mudam.
Uma estratégia que apresentou bons resultados durante um período de valorização pode enfrentar dificuldades quando os preços passam a oscilar lateralmente ou entram em uma tendência prolongada de queda.
Outro problema é o chamado overfitting, ou ajuste excessivo ao passado.
Isso acontece quando os parâmetros de uma estratégia são modificados repetidamente até produzir um resultado excepcional em determinada amostra histórica.
O método pode parecer extraordinário, mas seu desempenho pode não se repetir em períodos posteriores.
Também existem problemas relacionados à qualidade dos dados, à seleção dos ativos e à forma como as operações são simuladas.
Por exemplo, executar uma compra exatamente pelo preço de fechamento que confirmou o sinal pode representar uma hipótese otimista, já que esse preço talvez não estivesse disponível para uma ordem enviada somente após a confirmação.
Além disso, uma simulação sem corretagem, taxas, impostos e outros custos não representa necessariamente o retorno líquido que um investidor teria obtido.
Por essas razões, um backtest deve ser interpretado como evidência histórica condicionada às regras e premissas utilizadas, nunca como garantia de rentabilidade futura.
O que observar antes de confiar nos resultados?
Uma avaliação cuidadosa deve considerar, pelo menos, o período analisado, a quantidade de ativos, a frequência das operações, as condições de compra e venda, os custos e o comportamento da estratégia em diferentes ambientes de mercado.
Também é importante verificar se os preços históricos foram tratados corretamente em situações como desdobramentos, grupamentos e outros eventos societários.
Quando possível, vale testar as regras em um período diferente daquele utilizado para desenvolvê-las.
Essa prática ajuda a investigar se os resultados dependem excessivamente de características específicas da amostra inicial.
O investidor não precisa construir um modelo estatístico sofisticado para começar.
Mas precisa compreender que um resultado atraente só tem valor quando se sabe como ele foi produzido.
Nosso estudo: quatro estratégias colocadas à prova na B3
Para compreender melhor a importância de comparar estratégias de investimento, o Paciência & Prosperidade realizou um estudo utilizando dados históricos de ações e de um ETF negociados na B3.
A proposta era simples: verificar como diferentes regras de compra e venda teriam se comportado diante da alternativa de comprar um ativo e mantê-lo durante todo o período.
Não buscamos desenvolver um sistema capaz de prever o mercado nem encontrar parâmetros que produzissem resultados extraordinários.
O objetivo foi testar hipóteses previamente definidas e observar suas consequências sobre a rentabilidade, o risco e a frequência das operações.
Como a pesquisa foi realizada?
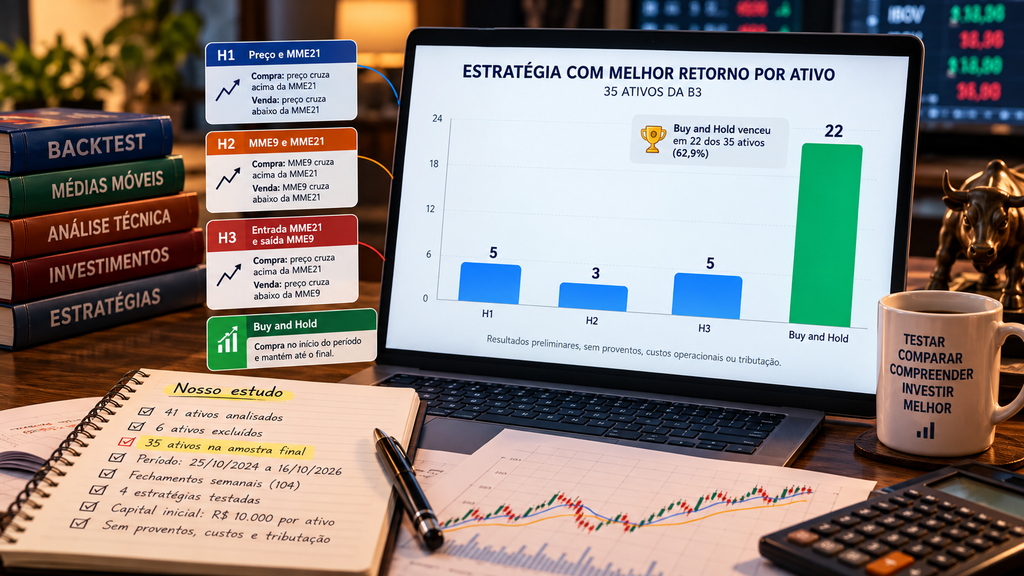
O levantamento considerou o intervalo de 25 de outubro de 2024 a 16 de outubro de 2026, abrangendo aproximadamente 24 meses e 104 fechamentos semanais.
Inicialmente, foram examinados 41 ativos. Entretanto, seis séries apresentaram descontinuidades relevantes de preços que exigiriam verificações adicionais sobre possíveis eventos societários.
Para evitar comparações potencialmente distorcidas, esses seis ativos foram excluídos da consolidação.
A amostra final ficou composta por 35 ativos, todos submetidos às mesmas quatro estratégias.
As principais premissas foram:
- Capital inicial hipotético de R$ 10.000 por ativo e por estratégia.
- Utilização de fechamentos semanais para identificar os sinais.
- Cálculo das médias móveis exponenciais de 9 e 21 períodos com histórico anterior ao início do teste.
- Compras realizadas com a maior quantidade possível de ações inteiras, respeitando o saldo disponível.
- Reinvestimento dos recursos obtidos nas vendas.
- Ausência de remuneração sobre o dinheiro mantido em caixa.
- Não inclusão de dividendos, JCP, custos operacionais e tributação.
As operações foram simuladas pelo preço de fechamento semanal que confirmou cada sinal. Trata-se de uma simplificação favorável à execução, pois uma ordem enviada depois da confirmação poderia ser realizada por outro preço.
Portanto, os resultados devem ser interpretados como uma comparação histórica sob premissas comuns, e não como a reprodução exata de operações que teriam ocorrido em uma carteira real.
As quatro hipóteses utilizadas
Selecionamos três estratégias baseadas em médias móveis exponenciais e uma quarta hipótese representando o Buy and Hold.
| Estratégia | Regra de compra | Regra de venda |
| H1 — Preço e MME21 | Preço cruza acima da MME21 | Preço cruza abaixo da MME21 |
| H2 — MME9 e MME21 | MME9 cruza acima da MME21 | MME9 cruza abaixo da MME21 |
| H3 — Entrada MME21 e saída MME9 | Preço cruza acima da MME21 | Preço cruza abaixo da MME9 |
| H4 — Buy and Hold | Compra no início do período | Mantém até o encerramento do estudo |
As três primeiras hipóteses procuravam identificar movimentos de tendência e estabelecer condições objetivas para entrada e saída.
A H4 não tentava antecipar oscilações. O capital era investido no início do período, e a posição permanecia aberta até o último fechamento considerado.
É importante destacar que as regras foram utilizadas como instrumentos de comparação. Não representam recomendações de negociação nem significam que esses parâmetros sejam os mais adequados para qualquer investidor.
O que os resultados revelaram?
Ao final da simulação, identificamos qual das quatro estratégias havia produzido a maior rentabilidade em cada ativo.
O resultado chamou a atenção.
O Buy and Hold apresentou o melhor desempenho em 22 dos 35 ativos analisados, correspondentes a 62,9% da amostra.
As outras três estratégias dividiram as 13 vitórias restantes.
Quantas vezes cada estratégia venceu?
| Estratégia | Ativos em que venceu | Participação |
| H1 — Preço e MME21 | 5 | 14,3% |
| H2 — Cruzamento MME9/MME21 | 3 | 8,6% |
| H3 — Entrada MME21, saída MME9 | 5 | 14,3% |
| H4 — Buy and Hold | 22 | 62,9% |
| Total | 35 | 100% |
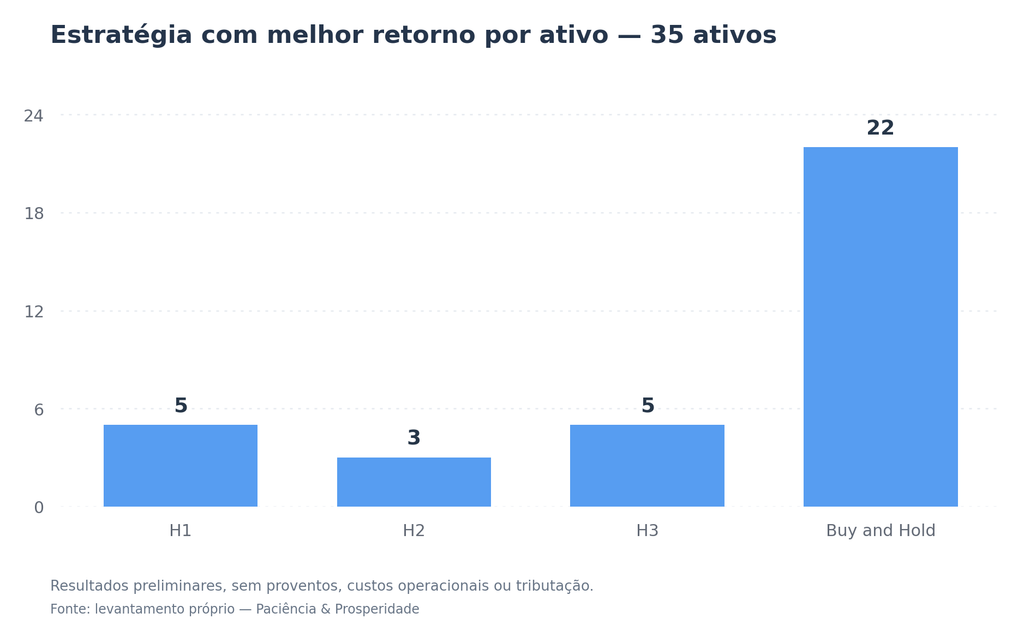
O gráfico evidencia que o Buy and Hold venceu mais vezes do que as três estratégias de médias móveis somadas.
Isso não significa que tenha apresentado a maior rentabilidade em todos os ativos. Em 13 casos, uma das estratégias alternativas produziu resultado superior.
Também não significa que uma carteira composta pelos 35 ativos necessariamente teria obtido seu maior retorno agregado com Buy and Hold.
O gráfico apresenta a quantidade de vitórias individuais, não a rentabilidade de uma carteira consolidada.
Ainda assim, o resultado é relevante: na maior parte dos ativos analisados, as tentativas de identificar momentos de compra e venda não superaram a simples permanência no investimento.
Por que o Buy and Hold pode levar vantagem?
Uma característica das estratégias de médias móveis é que elas dependem de sinais para entrar e sair do mercado.
Durante uma tendência consistente de alta, isso pode funcionar bem. Entretanto, quando os preços oscilam próximos das médias, podem surgir sucessivos sinais de compra e venda que não se transformam em movimentos duradouros.
O investidor compra, vende, volta a comprar e, eventualmente, acumula pequenas perdas.
Além disso, depois de vender uma ação, a estratégia pode permanecer fora do mercado durante parte de uma recuperação.
O Buy and Hold não enfrenta esse problema específico: enquanto a posição é mantida, o investidor participa das altas e das quedas do ativo.
Essa permanência pode favorecer a captura de movimentos prolongados de valorização.
Por outro lado, significa também suportar quedas que uma estratégia de saída poderia evitar ou reduzir.
Não existe vantagem sem contrapartida.
Rentabilidade não conta a história inteira
Uma das principais lições de um backtest é que observar apenas o patrimônio final pode levar a conclusões incompletas.
Duas estratégias podem terminar com rentabilidades semelhantes, mas apresentar trajetórias bastante diferentes.
Uma pode exigir dezenas de operações e passar longos períodos fora do mercado. Outra pode manter a posição durante todo o intervalo, enfrentando oscilações mais intensas.
Para avaliar essas diferenças, precisamos considerar outros indicadores.
Drawdown: quanto o patrimônio chegou a cair?
O drawdown mede a queda de um patrimônio em relação ao maior valor que havia alcançado anteriormente.
Imagine uma carteira que atinja R$ 15.000 e, posteriormente, recue para R$ 12.000.
Nesse intervalo, o drawdown será de 20%.
Esse indicador ajuda a compreender a intensidade das perdas temporárias que o investidor teria enfrentado.
Uma estratégia pode terminar com rentabilidade elevada, mas exigir que seu usuário suporte quedas expressivas durante o percurso.
Por isso, o maior retorno não significa necessariamente a melhor experiência para todos os perfis.
Nosso estudo registrou o drawdown das estratégias, permitindo observar situações em que regras de saída reduziram determinadas perdas, mesmo sem produzir a maior rentabilidade final.
Esse é um exemplo de por que não devemos descartar automaticamente uma estratégia apenas porque ela perdeu para o Buy and Hold em retorno.
Tempo de exposição e frequência das operações
Outro aspecto importante é o tempo durante o qual o capital permanece investido em ações.
No Buy and Hold, a exposição ao ativo foi mantida durante praticamente todo o período da simulação.
Nas estratégias baseadas em médias móveis, houve intervalos em que o capital permaneceu em caixa, aguardando novos sinais de compra.
Isso pode reduzir a exposição a determinadas quedas, mas também significa deixar de participar de possíveis valorizações.
A quantidade de operações merece atenção semelhante.
Quanto mais frequentes forem as compras e vendas, maior tende a ser a necessidade de acompanhamento, execução e controle dos resultados.
O investidor precisa avaliar se esse esforço adicional é compatível com sua rotina e se existe alguma compensação demonstrável em termos de retorno ou risco.
Custos e impostos também fazem diferença
Nosso backtest não descontou despesas operacionais.
Na prática, negociações podem envolver corretagem, emolumentos, taxas de liquidação e outros custos, conforme a instituição e as características das operações.
Estratégias com maior número de compras e vendas ficam mais expostas a essas despesas.
Também é necessário considerar a tributação aplicável.
Vendas com ganhos podem gerar obrigações fiscais, conforme as regras vigentes e as condições de cada operação.
O Buy and Hold, por realizar menos negociações, pode reduzir determinados custos e adiar eventos de realização de ganhos tributáveis.
Isso não significa que esteja livre de impostos ou despesas.
Significa que o giro da carteira tem consequências que precisam entrar na comparação entre estratégias.
No nosso estudo, essas consequências não foram quantificadas.
Portanto, não podemos afirmar quanto teriam alterado o resultado de cada hipótese.
Dividendos e JCP: uma dimensão que o teste não mediu
Existe outro componente importante do investimento em ações: a remuneração distribuída pelas empresas aos acionistas.
Dividendos e juros sobre capital próprio (JCP) podem representar uma parcela relevante do retorno de determinados investimentos.
Em uma estratégia Buy and Hold, o investidor permanece acionista durante todo o período, mantendo a possibilidade de receber os proventos distribuídos enquanto possuir as ações e atender às condições de cada distribuição.
Nas estratégias de entrada e saída, o recebimento depende das datas em que o investidor efetivamente estiver posicionado.
Consequentemente, a comparação entre essas abordagens pode mudar quando os proventos são considerados.
Entretanto, é necessário um cuidado técnico: os preços das ações sofrem ajustes nas datas ex-proventos.
Uma análise de retorno total deve tratar corretamente esses ajustes para evitar contagens duplicadas ou distorções.
Nosso estudo não calculou o retorno total com dividendos e JCP, nem simulou seu reinvestimento.
Assim, não seria correto acrescentar um percentual estimado de proventos ao Buy and Hold e declarar uma nova vantagem sem realizar os cálculos correspondentes.
O que podemos afirmar é que a distribuição de resultados aos acionistas constitui uma dimensão relevante, especialmente para investidores interessados na formação de patrimônio e na geração de renda ao longo dos anos.
O que podemos concluir — e o que não podemos?
Os resultados mostraram uma vantagem do Buy and Hold em número de ativos nos quais apresentou a maior rentabilidade.
Essa constatação é válida para as condições específicas do levantamento: os ativos selecionados, o período analisado, as regras estabelecidas e as premissas de cálculo.
Ela não demonstra que o Buy and Hold vencerá qualquer estratégia em todos os mercados ou horizontes.
Tampouco significa que médias móveis sejam ferramentas inúteis.
O estudo revela algo mais importante: uma estratégia que exige maior atividade não necessariamente produz um resultado superior à alternativa de simplesmente manter o investimento.
Por isso, antes de adotar um setup, vale perguntar se ele efetivamente acrescenta alguma vantagem relevante.
Essa vantagem pode estar na rentabilidade, no controle de perdas, na redução da exposição ou em características operacionais que façam sentido para o investidor.
Mas precisa ser avaliada, e não apenas presumida.
No caso do Paciência & Prosperidade, os resultados reforçaram o interesse por uma filosofia de investimento orientada ao longo prazo.
Essa é uma interpretação pessoal dos dados, não uma recomendação universal.
E ela conduz a uma questão que talvez seja ainda mais importante do que escolher entre médias móveis e Buy and Hold:
Se a intenção é manter ações durante muitos anos, como construir uma carteira suficientemente diversificada e composta por empresas que justifiquem essa permanência?
É esse o próximo passo da nossa discussão.
Buy and Hold não significa comprar qualquer ação e esquecê-la
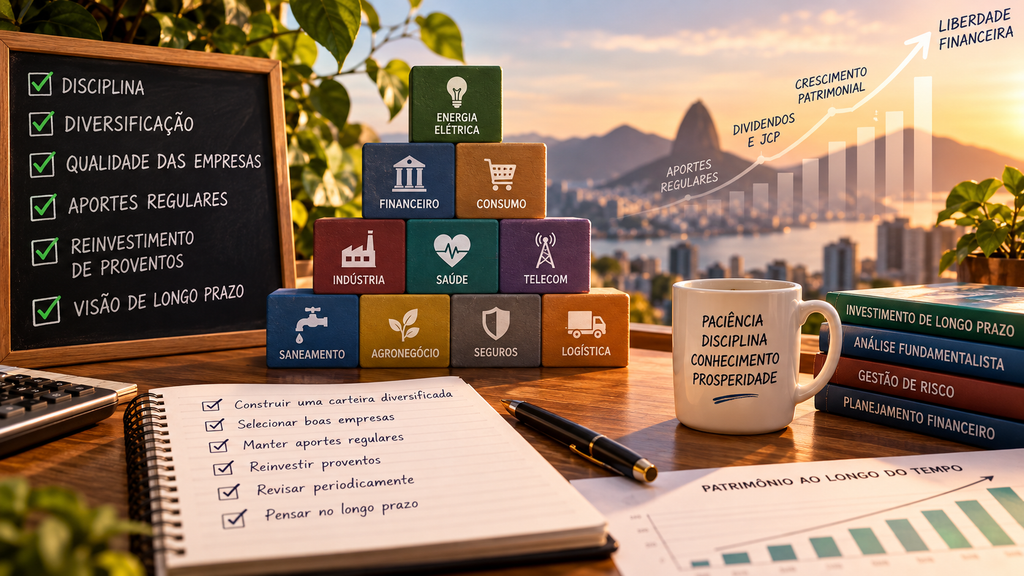
Os resultados do nosso estudo mostraram que o Buy and Hold apresentou a maior rentabilidade em 22 dos 35 ativos analisados.
Entretanto, existe uma diferença fundamental entre manter boas empresas durante muitos anos e simplesmente conservar ações na carteira porque foram compradas no passado.
O investimento de longo prazo exige critérios.
Uma empresa pode apresentar resultados excelentes durante determinado período e, posteriormente, enfrentar dificuldades financeiras, perder competitividade ou sofrer transformações que comprometam sua capacidade de gerar valor.
Por isso, paciência não deve ser confundida com passividade.
A proposta de construir patrimônio no longo prazo envolve selecionar empresas com características adequadas, acompanhar seus fundamentos e evitar negociações motivadas apenas pelas oscilações cotidianas do mercado.
O que observar na escolha de empresas para o longo prazo?
Embora não exista uma fórmula universal, alguns aspectos merecem atenção especial:
- Qualidade do negócio: empresas com atividades compreensíveis, demanda consistente e capacidade de competir em seus mercados.
- Saúde financeira: endividamento administrável, geração de caixa e condições de enfrentar períodos econômicos desfavoráveis.
- Lucratividade: capacidade de produzir resultados sustentáveis, em vez de depender exclusivamente de acontecimentos extraordinários.
- Perspectivas de crescimento: oportunidades de ampliar receitas, lucros e geração de valor ao longo do tempo.
- Governança corporativa: transparência, respeito aos acionistas e qualidade das decisões administrativas.
- Preço de aquisição: mesmo uma excelente empresa pode representar um investimento pouco atraente quando comprada por um preço excessivamente elevado.
Esses critérios não eliminam os riscos, mas ajudam a construir uma tese de investimento fundamentada.
Afinal, a intenção de permanecer acionista durante muitos anos deve estar apoiada na qualidade do negócio, e não apenas na esperança de que sua cotação continuará subindo.
Crescimento e dividendos podem caminhar juntos
Uma característica interessante para o investidor de longo prazo é encontrar empresas capazes de crescer e, simultaneamente, remunerar seus acionistas de maneira sustentável.
O crescimento dos resultados pode favorecer a valorização patrimonial, enquanto dividendos e juros sobre capital próprio representam formas de distribuição de recursos aos investidores.
Entretanto, o maior dividend yield não significa necessariamente o melhor investimento.
Uma empresa pode apresentar um rendimento aparentemente elevado porque suas ações sofreram forte desvalorização.
Em outros casos, pagamentos extraordinários podem criar a impressão de uma remuneração recorrente que não corresponde à realidade.
Também existem companhias que preferem reinvestir parte significativa dos lucros para financiar sua expansão.
Quando esses investimentos geram retornos adequados, a retenção de resultados pode criar valor para os acionistas.
Portanto, o importante não é simplesmente receber dividendos elevados, mas compreender como a empresa utiliza o capital que produz.
Para investidores interessados em renda e crescimento patrimonial, a combinação de resultados crescentes, finanças equilibradas e distribuições sustentáveis pode ser especialmente relevante.
Diversificação: ter muitas ações não significa ter uma carteira diversificada
Um dos erros mais comuns na construção de carteiras é confundir quantidade de empresas com diversificação de riscos.
Imagine um investidor que possua ações do Banco do Brasil, Bradesco, Itaú, Santander e BTG Pactual.
À primeira vista, ele pode considerar sua carteira diversificada porque possui participações em cinco instituições diferentes.
Entretanto, todas pertencem ao setor financeiro e compartilham, em diferentes intensidades, fatores de risco relacionados ao crédito, à inadimplência, às taxas de juros, à regulação e ao comportamento da economia.
As empresas não são idênticas, e seus resultados não necessariamente se movimentam na mesma direção.
Ainda assim, determinados acontecimentos podem afetar várias delas simultaneamente.
Ter cinco bancos na carteira não equivale a possuir cinco fontes independentes de risco.
A importância de distribuir os investimentos entre setores diferentes
Uma diversificação mais consistente considera empresas com modelos de negócios e fontes de receita distintos.
Setores como energia elétrica, saneamento, seguros, telecomunicações, saúde, consumo e indústria podem apresentar características econômicas diferentes.
Alguns negócios possuem demanda relativamente previsível. Outros dependem mais intensamente do crescimento econômico, do crédito, do consumo ou das condições internacionais.
A distribuição entre atividades distintas pode reduzir a dependência da carteira em relação a um único setor.
Por exemplo, dificuldades enfrentadas por empresas ligadas ao consumo não necessariamente terão a mesma intensidade ou duração em negócios de transmissão de energia elétrica.
Isso não significa que setores diferentes sempre se compensarão.
Em crises sistêmicas, ações de diversos segmentos podem sofrer quedas simultâneas. Além disso, empresas de setores considerados resilientes também enfrentam riscos regulatórios, financeiros e operacionais.
A diversificação busca reduzir a concentração de riscos, não garantir estabilidade permanente ou impedir perdas.
Setores perenes não tornam todas as empresas boas
Determinadas atividades atendem a necessidades que provavelmente continuarão existindo durante muitos anos.
Energia, água, serviços financeiros, saúde e comunicação são exemplos de áreas com demanda estruturalmente relevante.
Entretanto, a permanência de uma necessidade não garante o sucesso de todas as empresas que atuam naquele mercado.
Uma companhia pode operar em um setor essencial e, ainda assim, apresentar endividamento excessivo, administração ineficiente ou dificuldades para remunerar adequadamente o capital investido.
Por isso, a escolha de setores deve ser acompanhada da análise individual das empresas.
Uma carteira de longo prazo precisa reunir negócios que façam sentido tanto pela atividade desenvolvida quanto pela qualidade de seus fundamentos.
E a diversificação deve considerar também a concentração em uma única empresa, independentemente do setor ao qual pertença.
Uma carteira diversificada não é simplesmente aquela que possui muitas ações. É aquela que não depende excessivamente de uma única fonte de risco.
Aportes regulares: o papel da disciplina na construção patrimonial
A escolha dos ativos é importante, mas não é o único fator que influencia a formação de patrimônio.
A regularidade dos aportes também merece atenção.
Para quem investe com horizonte de muitos anos, destinar periodicamente parte da renda à carteira pode ser mais importante do que tentar identificar o momento perfeito para cada compra.
Essa disciplina permite ampliar gradualmente a quantidade de ativos e reduz a dependência de uma única decisão de entrada.
Entretanto, realizar aportes regulares não garante rentabilidade positiva nem impede que os investimentos sofram perdas.
Os resultados continuam dependendo dos ativos selecionados, dos preços pagos, dos custos e das condições econômicas.
O reinvestimento dos proventos
Dividendos e JCP podem ser utilizados de diferentes maneiras.
Alguns investidores preferem recebê-los como complemento de renda. Outros optam por reinvestir os valores líquidos recebidos, ampliando gradualmente suas participações.
O reinvestimento pode contribuir para o crescimento patrimonial porque os novos ativos adquiridos também passam a participar dos resultados futuros das empresas.
Esse processo, mantido durante muitos anos, pode potencializar os efeitos da acumulação de patrimônio.
Mas é importante compreender que proventos não representam dinheiro criado independentemente do valor da empresa.
A distribuição de recursos afeta seu patrimônio e se reflete nos ajustes dos preços das ações. O benefício econômico deve ser analisado considerando o retorno total do investimento.
Além disso, o reinvestimento precisa respeitar os mesmos critérios utilizados na seleção inicial. Receber dividendos de determinada empresa não significa que seja sempre vantajoso comprar mais ações dela, independentemente do preço ou da concentração da carteira.
Manter a estratégia não significa manter a carteira intocável
Uma filosofia de longo prazo não exige que o investidor ignore mudanças relevantes.
Empresas podem perder vantagens competitivas, apresentar deterioração financeira ou passar por transformações que alterem sua tese de investimento.
Também pode acontecer de uma ação se valorizar tanto que passe a representar uma parcela excessiva do patrimônio.
Nessas situações, uma revisão pode ser necessária.
O importante é distinguir decisões fundamentadas de reações emocionais às oscilações de curto prazo.
A disciplina consiste em preservar os critérios de investimento, não em manter indefinidamente todas as decisões tomadas no passado.
Revisões periódicas, acompanhamento dos fundamentos e atenção à concentração de riscos podem fazer parte de uma estratégia de longo prazo sem transformá-la em uma sucessão de negociações desnecessárias.
É possível combinar Buy and Hold com estratégias de curto e médio prazo?
O resultado de um backtest não obriga o investidor a escolher uma única abordagem para todo o patrimônio.
Em determinadas circunstâncias, pode fazer sentido considerar uma estratégia híbrida.
Uma possibilidade seria manter uma parcela principal da carteira orientada ao longo prazo e reservar outra parcela, previamente delimitada, para testar estratégias de negociação.
Nesse modelo, o investidor poderia preservar sua filosofia patrimonial e, ao mesmo tempo, estudar operações baseadas em médias móveis ou outros critérios objetivos.
Entretanto, essa combinação não garante melhores resultados.
A parcela destinada às operações táticas pode apresentar perdas, elevar os custos e exigir mais tempo de acompanhamento.
Também existe o risco de que sucessivos resultados negativos provoquem mudanças impulsivas nas regras inicialmente estabelecidas.
A importância de separar objetivos e horizontes
Uma carteira destinada à aposentadoria ou à construção de patrimônio durante décadas possui características diferentes de uma parcela utilizada para operações de curto prazo.
Misturar esses objetivos pode gerar decisões contraditórias.
O investidor pode acabar vendendo uma participação de longo prazo por causa de um sinal técnico momentâneo ou mantendo uma operação especulativa malsucedida sob a justificativa de que agora se tornou um investimento permanente.
Definir previamente a finalidade de cada parcela ajuda a evitar esse tipo de confusão.
Também permite comparar resultados de maneira mais adequada, considerando o risco e o horizonte de cada estratégia.
Não existe obrigação de adotar uma abordagem híbrida.
Para quem prefere simplicidade, baixa frequência de operações e acompanhamento periódico dos fundamentos, uma carteira orientada ao longo prazo pode ser uma alternativa mais compatível com seus objetivos.
O que nossa pesquisa ensinou sobre estratégias de investimento?
Ao iniciarmos o estudo com quatro hipóteses, a intenção era compreender como regras diferentes de compra e venda se comportariam diante dos mesmos ativos e do mesmo período histórico.
Os resultados mostraram que o Buy and Hold apresentou a maior rentabilidade em 22 dos 35 ativos aproveitados na comparação.
Esse resultado reforçou nossa preferência editorial por estudar investimentos com horizonte prolongado, mas não transformou o Buy and Hold em uma estratégia universalmente superior.
A pesquisa também evidenciou que sistemas de entrada e saída podem apresentar vantagens específicas, especialmente quando avaliados sob a perspectiva da exposição ao mercado e do controle de determinadas perdas.
Por isso, a principal lição não está apenas no número de vitórias.
O verdadeiro valor do backtest está em permitir que o investidor questione suas próprias convicções utilizando critérios verificáveis.
Não existe setup mágico
O mercado financeiro não oferece um conjunto de regras capaz de eliminar riscos e produzir ganhos consistentes em todas as circunstâncias.
Estratégias podem funcionar bem durante determinados períodos e enfrentar dificuldades em outros.
Indicadores técnicos podem ajudar a organizar decisões, mas não substituem a compreensão dos ativos negociados.
Da mesma forma, uma carteira de longo prazo pode se beneficiar da valorização de boas empresas e da distribuição de proventos, mas continuará sujeita a perdas e períodos prolongados de desempenho insatisfatório.
A escolha de uma estratégia exige compreender essas limitações.
Copiar um setup apresentado por alguém com experiência ou popularidade não elimina a necessidade de avaliação independente.
O investidor precisa saber quais regras está seguindo, quais riscos está assumindo e por que aquela abordagem faz sentido para seus objetivos.
Nossa preferência pessoal pelo investimento de longo prazo
No Paciência & Prosperidade, a filosofia de investimento de longo prazo ocupa um lugar importante.
A preferência é pela construção gradual de patrimônio, com atenção à qualidade das empresas, à diversificação entre setores, à sustentabilidade dos resultados e à possibilidade de receber e reinvestir proventos.
Essa abordagem também procura evitar negociações frequentes motivadas por oscilações momentâneas.
A redução do giro pode diminuir determinadas despesas operacionais e a ocorrência de eventos tributários relacionados à realização de ganhos, embora não elimine custos, impostos ou riscos.
Trata-se de uma preferência pessoal, compatível com um horizonte prolongado e com a disposição de acompanhar os fundamentos das empresas ao longo do tempo.
Não significa que todos os investidores devam seguir o mesmo caminho.
Outras estratégias podem fazer sentido para pessoas com objetivos, necessidades e tolerâncias ao risco diferentes.
O fundamental é que cada decisão tenha uma justificativa compreensível e seja compatível com um planejamento financeiro consistente.
Conclusão: teste suas estratégias, conheça seus limites e tenha paciência
Ao longo deste artigo, procuramos demonstrar que o backtest pode ser muito mais do que uma ferramenta para calcular resultados históricos.
Ele permite questionar ideias, comparar alternativas, identificar riscos e compreender as exigências de diferentes estratégias.
Nosso estudo com 35 ativos da B3 mostrou uma vantagem do Buy and Hold em número de vitórias sobre três sistemas de médias móveis durante o período analisado.
Mas a principal conclusão vai além dessa comparação.
Investir bem não significa necessariamente operar mais, acertar todos os movimentos ou encontrar o indicador perfeito.
Para quem deseja construir patrimônio durante muitos anos, a combinação de aportes disciplinados, seleção criteriosa de empresas, diversificação efetiva e acompanhamento dos fundamentos pode representar uma abordagem coerente.
Isso não garante enriquecimento, nem significa que ações superarão necessariamente a renda fixa em qualquer período.
A renda fixa também desempenha funções importantes em um planejamento financeiro, especialmente na preservação de recursos destinados a objetivos de curto prazo, na liquidez e no controle de determinados riscos.
Ações oferecem possibilidades de participação no crescimento de empresas, mas exigem disposição para enfrentar incertezas e oscilações que podem ser significativas.
Por isso, não existe uma estratégia ideal para todos.
Existe a necessidade de estudar, testar, comparar e escolher conscientemente.
Antes de adotar o próximo setup apresentado como infalível, vale fazer uma pergunta simples:
Essa estratégia realmente acrescenta valor aos meus investimentos ou estou apenas complicando algo que poderia ser mais simples?
A resposta pode ser diferente para cada investidor.
E essa é justamente a importância do backtest: ajudar a construir convicções fundamentadas, em vez de depender de promessas.
Conhecimento para investir. Paciência para prosperar.
Leitura recomendada
Quer aprofundar seus conhecimentos e tomar decisões de investimento com critérios mais consistentes? Confira outros conteúdos do Paciência & Prosperidade:
- Como escolher uma ação: o guia completo para investir e construir patrimônio.
- Análise Fundamentalista: o que os números de uma empresa dizem.
- Análise Técnica: Como interpretar gráficos e encontrar melhores momentos para investir.
- Como ler gráficos na Bolsa de Valores: entenda os candlesticks e os principais indicadores técnicos.
- O que são Opções? Entenda como funcionam Call, Put, Strike e Prêmio.
Conhecimento para investir. Paciência para prosperar.
Aviso importante
Este conteúdo possui finalidade exclusivamente educacional e não constitui recomendação de compra, venda ou manutenção de valores mobiliários.
Os resultados apresentados decorrem de simulações históricas, sujeitas às premissas e limitações descritas no artigo.
Rentabilidade passada não garante resultados futuros.