Aprenda a fazer uma análise fundamentalista completa. Descubra como interpretar indicadores como P/L, ROE, Dividend Yield, Margens, EBITDA e Fluxo de Caixa para escolher empresas melhores e evitar armadilhas comuns do mercado.
Escolher uma boa empresa vai muito além de observar o preço de suas ações ou acompanhar recomendações do mercado.
Empresas são organismos vivos: crescem, enfrentam dificuldades, geram lucros, assumem dívidas, inovam e competem diariamente para continuar relevantes.
A grande questão é: como separar empresas sólidas daquelas que apenas parecem ser bons investimentos?
A resposta está na análise fundamentalista.
Por meio dela, o investidor aprende a interpretar os números que revelam a verdadeira saúde financeira de um negócio.
Lucro, patrimônio, endividamento, geração de caixa, rentabilidade e dividendos deixam de ser apenas termos técnicos e passam a contar a história da empresa sob uma perspectiva muito mais objetiva do que a simples oscilação do preço de suas ações.
Neste artigo, você aprenderá a interpretar os principais indicadores utilizados pelos investidores profissionais, compreenderá por que eles são importantes, conhecerá suas limitações e descobrirá como utilizá-los de forma integrada para tomar decisões mais conscientes. Ao final da leitura, você terá um roteiro claro para analisar empresas utilizando ferramentas gratuitas e entenderá que, no mercado financeiro, os números não servem para prever o futuro, mas para reduzir a probabilidade de cometer erros.
📘 Quer aprofundar seus conhecimentos sobre ações e opções?
O Paciência & Prosperidade está avaliando o lançamento de um curso inteiramente escrito e ilustrado, com explicações acessíveis e exemplos práticos sobre o mercado financeiro.
Conheça a proposta e cadastre seu interesse, sem compromisso.
Os números contam uma história que o preço da ação não mostra
Imagine dois restaurantes na mesma avenida.
Os dois estão sempre cheios.
Os dois possuem boa localização e os dois têm filas na porta aos finais de semana.
Para quem passa na calçada, ambos parecem um grande sucesso.
Agora imagine que você receba uma proposta inesperada.
Você pode comprar um deles.
A pergunta é simples:
Qual restaurante você compraria?
A maioria das pessoas responderia:
“Aquele que parece mais movimentado.”
Mas será que essa é a melhor resposta?
Talvez não.
Pode acontecer de um dos restaurantes vender muito, mas quase não gerar lucro.
Talvez pague um aluguel extremamente elevado, ou tenha empréstimos enormes.
Ou ainda seus custos tenham aumentado muito nos últimos anos.
Talvez os sócios retirem praticamente todo o dinheiro da empresa.
Enquanto isso, o outro restaurante, apesar de parecer menos movimentado, pode possuir contas equilibradas, dívidas pequenas, excelente geração de caixa e lucro crescente.
Percebe o problema?
A aparência nem sempre revela a realidade.
Com empresas negociadas na Bolsa acontece exatamente a mesma coisa.
O preço da ação, sozinho, conta apenas uma parte da história.
Os números revelam aquilo que normalmente não conseguimos enxergar.
É justamente por isso que existe a análise fundamentalista.
O mercado enxerga o presente. O investidor procura entender o futuro.
Quem acompanha o mercado diariamente costuma ouvir frases como:
“A ação subiu 8%.”
“A empresa perdeu R$ 5 bilhões em valor de mercado.”
“O papel caiu depois da divulgação do balanço.”
Tudo isso chama atenção.
Mas existe uma pergunta muito mais importante.
Por que o mercado reagiu dessa forma?
É justamente nesse momento que muitos investidores iniciantes percebem que acompanhar apenas a cotação não é suficiente.
O preço mostra o que compradores e vendedores estão dispostos a pagar naquele instante.
A análise fundamentalista procura responder outra pergunta.
Os resultados da empresa justificam esse preço?
Essa diferença parece pequena.
Mas muda completamente a forma de investir.
Quem observa apenas a cotação enxerga movimentos.
Quem analisa fundamentos procura compreender suas causas.
É como olhar para o painel de um automóvel.
O velocímetro informa a velocidade naquele instante.
Mas ele não diz se o motor está saudável, se falta óleo ou se o combustível está acabando.
Para isso existem outros instrumentos.
Na Bolsa de Valores acontece exatamente o mesmo.
O preço é apenas um indicador.
Os fundamentos mostram a saúde da empresa.
Comprar ações significa tornar-se sócio de um negócio
No artigo anterior vimos que investir em ações não é apostar em um código de negociação.
É tornar-se sócio de uma empresa.
Essa ideia merece ser repetida.
Imagine que um conhecido lhe ofereça metade de uma padaria.
Antes de aceitar, você provavelmente faria diversas perguntas.
- Quanto ela fatura por mês?
- Quanto sobra de lucro?
- Existem dívidas?
- Os clientes continuam voltando?
- O negócio está crescendo?
- Há risco de perder mercado para novos concorrentes?
Curiosamente, muitas pessoas deixam de fazer essas mesmas perguntas quando compram ações.
Basta uma notícia otimista ou uma recomendação nas redes sociais para que decidam investir.
Mas a lógica deveria ser exatamente a mesma.
Afinal, quando você compra ações, está adquirindo uma pequena participação em um negócio real.
A análise fundamentalista existe justamente para responder essas perguntas utilizando informações concretas, e não opiniões.
A diferença entre opinião e evidência
Todos os dias surgem previsões sobre o mercado.
Algumas pessoas afirmam que determinada empresa “vai explodir”.
Outras garantem que certo setor está condenado.
Há quem compre apenas porque um influenciador recomendou uma ação.
Há quem venda porque ouviu um boato.
O problema é que opiniões mudam rapidamente.
Os números, quando analisados em conjunto, costumam contar uma história muito mais consistente.
Isso não significa que os demonstrativos financeiros sejam perfeitos ou que consigam prever o futuro.
Empresas podem enfrentar crises inesperadas, mudanças regulatórias ou transformações tecnológicas.
Ainda assim, investir com base em informações verificáveis tende a ser muito mais seguro do que investir apenas com base em expectativas.
Uma boa análise fundamentalista não elimina o risco. Mas reduz significativamente a probabilidade de tomar decisões impulsivas.
Os números não mentem… mas podem enganar
Existe uma frase muito conhecida:
“Os números não mentem.”
Ela contém uma parte da verdade.
Mas não toda a verdade.
Os números mostram fatos.
O problema é a forma como eles são interpretados.
Imagine uma empresa que apresenta um Dividend Yield de 18% ao ano.
À primeira vista, parece um excelente investimento.
Mas e se esse percentual estiver alto porque o preço da ação despencou após o mercado descobrir problemas graves na empresa?
Agora imagine uma companhia com um P/L muito baixo.
Ela parece barata.
Mas talvez esteja enfrentando dificuldades que expliquem justamente esse desconto.
Os indicadores financeiros são extremamente importantes.
Entretanto, nenhum deles deve ser analisado isoladamente.
Cada número representa apenas uma peça de um quebra-cabeça muito maior.
É justamente essa visão integrada que diferencia um investidor experiente de alguém que apenas consulta indicadores prontos.
O verdadeiro objetivo da análise fundamentalista
Depois de tudo o que vimos até aqui, talvez possamos resumir a análise fundamentalista em uma única pergunta.
“Se eu fosse comprar esta empresa inteira, ficaria tranquilo ao conhecer seus números?”
Essa é a essência.
Não se trata de decorar fórmulas.
Nem de calcular dezenas de indicadores.
Muito menos de prever o comportamento da ação nos próximos dias.
O verdadeiro objetivo é compreender se aquele negócio possui qualidade suficiente para merecer seu patrimônio.
Quando você passa a enxergar a empresa dessa maneira, algo muda.
Você deixa de olhar apenas para o preço.
Passa a observar a qualidade do negócio.
E essa mudança de perspectiva costuma fazer toda a diferença para quem deseja investir pensando no longo prazo.
Princípio da Paciência & Prosperidade
O mercado negocia preços todos os dias.
O investidor inteligente procura entender o valor por trás desses preços.
Quanto maior for sua capacidade de interpretar os números de uma empresa, menor será sua dependência de opiniões, boatos e previsões.
Onde encontrar os números de uma empresa?
Imagine que alguém lhe ofereça a oportunidade de comprar uma empresa.
Antes de decidir, você provavelmente faria várias perguntas.
- Quanto ela faturou no último ano?
- Ela deu lucro?
- Tem muitas dívidas?
- Quanto dinheiro possui em caixa?
- Está crescendo ou encolhendo?
- Os sócios estão ganhando dinheiro?
Agora imagine que o proprietário responda:
— “Prefiro não mostrar essas informações.”
Provavelmente você desistiria do negócio.
Afinal, ninguém compra uma empresa sem conhecer sua situação financeira.
Com as empresas negociadas na Bolsa de Valores acontece exatamente o contrário.
Muitos investidores compram ações sem jamais olhar os números da companhia.
Tomam decisões baseadas em notícias, comentários nas redes sociais ou recomendações de terceiros.
A análise fundamentalista existe justamente para evitar esse tipo de comportamento.
Ela parte de um princípio muito simples:
Antes de investir, conheça a empresa por dentro.
A boa notícia é que essas informações são públicas.
Toda empresa listada na Bolsa é obrigada a divulgar periodicamente seus resultados financeiros.
Isso significa que qualquer investidor, independentemente do valor que possua para investir, pode consultar praticamente as mesmas informações utilizadas por grandes instituições financeiras.
A diferença não está no acesso aos dados.
Está na capacidade de interpretá-los.
Os três documentos que contam a história da empresa
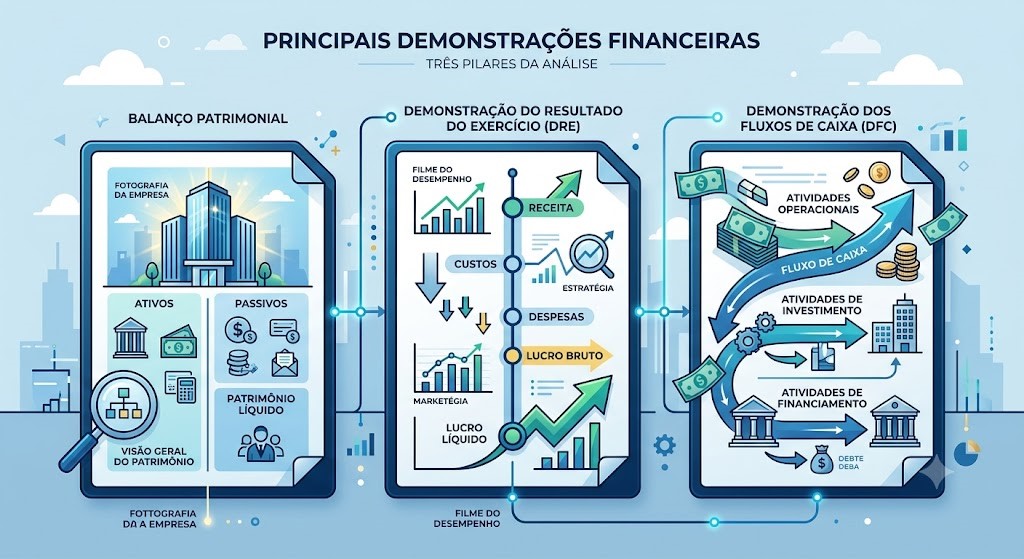
Embora existam diversos relatórios publicados pelas companhias abertas, praticamente toda análise fundamentalista começa por três documentos.
São eles que fornecem as informações utilizadas para calcular os principais indicadores financeiros.
São também eles que permitem compreender se uma empresa está crescendo, gerando lucro, acumulando dívidas ou fortalecendo seu patrimônio.
Esses documentos são:
- Balanço Patrimonial (BP);
- Demonstração do Resultado do Exercício (DRE);
- Demonstração dos Fluxos de Caixa (DFC).
À primeira vista, esses nomes podem parecer técnicos.
Mas seus objetivos são bastante simples.
Cada um responde a uma pergunta diferente.
Balanço Patrimonial: o retrato da empresa
Imagine que você tirasse uma fotografia da situação financeira de uma empresa exatamente às 23h59 do dia 31 de dezembro.
Essa fotografia mostraria:
- tudo o que ela possui;
- tudo o que ela deve;
- e quanto realmente pertence aos seus acionistas.
É exatamente isso que faz o Balanço Patrimonial.
Ele representa uma fotografia da empresa em uma determinada data.
Por meio dele podemos conhecer, por exemplo:
- o valor disponível em caixa;
- imóveis e máquinas;
- estoques;
- investimentos;
- empréstimos;
- financiamentos;
- fornecedores a pagar;
- patrimônio líquido.
É importante entender que o Balanço não mostra o que aconteceu durante o ano.
Ele mostra como a empresa terminou aquele período.
Por isso costuma ser comparado a uma fotografia.
Pense no Balanço Patrimonial como uma fotografia.
Ele registra a situação financeira da empresa em um determinado momento, revelando tudo o que ela possui, tudo o que deve e quanto realmente pertence aos seus acionistas.
Demonstração do Resultado do Exercício (DRE): o filme do ano
Se o Balanço é uma fotografia, a Demonstração do Resultado do Exercício, conhecida como DRE, funciona como um filme.
Ela mostra tudo o que aconteceu durante um determinado período.
Enquanto o Balanço responde “como a empresa terminou o ano?”, a DRE responde:
- Quanto ela vendeu;
- Quanto gastou;
- Quanto pagou de impostos;
- Quanto sobrou de lucro.
É justamente nesse relatório que encontramos a evolução das receitas, das despesas e do lucro da companhia.
Por isso, muitos investidores começam sua análise pela DRE.
Ela permite verificar se a empresa está crescendo de forma consistente ou se seus resultados vêm piorando ao longo do tempo.
Mais importante do que observar um único ano é identificar tendências.
Uma empresa cujo lucro cresce de forma consistente durante vários anos costuma transmitir muito mais confiança do que outra que alterna períodos de forte lucro com prejuízos recorrentes.
A DRE conta a história da empresa ao longo do tempo.
Ela mostra como o negócio transformou vendas em lucro — ou como deixou de fazê-lo.
Demonstração dos Fluxos de Caixa (DFC): para onde o dinheiro realmente foi?
Existe um ditado bastante conhecido no mercado financeiro:
“Lucro é opinião. Caixa é realidade.”
A frase pode parecer exagerada, mas transmite uma ideia importante.
Nem sempre uma empresa lucrativa gera caixa.
Em determinadas situações, ela pode vender muito, registrar lucro no papel e, ainda assim, enfrentar dificuldades financeiras porque o dinheiro ainda não entrou em seu caixa.
É justamente por isso que existe a Demonstração dos Fluxos de Caixa (DFC).
Esse relatório mostra como o dinheiro efetivamente entrou e saiu da empresa.
Ele responde perguntas como:
- A operação está gerando dinheiro?
- A empresa depende de empréstimos para continuar funcionando?
- O caixa está aumentando ou diminuindo?
- Há recursos suficientes para investir e distribuir dividendos?
Em outras palavras, enquanto a DRE explica o resultado econômico da empresa, a DFC mostra sua capacidade de gerar dinheiro de verdade.
É por isso que muitos investidores consideram o fluxo de caixa um dos documentos mais importantes da análise fundamentalista.
Uma empresa pode apresentar lucro e, ainda assim, ter problemas de caixa.
Por isso, investidores experientes nunca analisam a DRE sem também observar o Fluxo de Caixa.
Os demonstrativos contam histórias diferentes
Agora que conhecemos os três principais relatórios financeiros, fica mais fácil entender por que eles são analisados em conjunto.
Cada um oferece uma perspectiva diferente sobre a empresa.
| Demonstrativo | Principal pergunta que responde |
| Balanço Patrimonial | Como está a situação financeira da empresa hoje? |
| DRE | A empresa está gerando lucro? |
| DFC | O negócio está gerando dinheiro de verdade? |
Nenhum deles, isoladamente, é suficiente para avaliar uma empresa.
Mas, quando analisados em conjunto, oferecem uma visão muito mais completa sobre a saúde financeira do negócio.
É justamente a partir dessas informações que são calculados indicadores como ROE, P/L, Margens, Dividend Yield, P/VP e muitos outros que estudaremos na próxima parte.
Os indicadores financeiros: transformando números em decisões
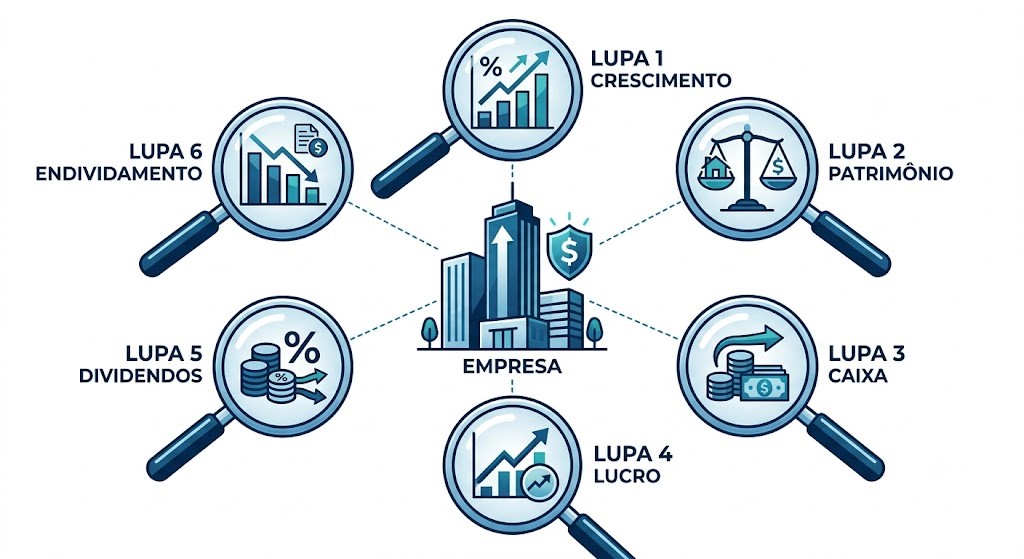
Até aqui conhecemos os três demonstrativos financeiros que servem de base para praticamente toda análise fundamentalista.
Mas surge uma pergunta natural:
Como investidores conseguem transformar centenas de números em uma decisão de investimento?
A resposta está nos indicadores financeiros.
Eles funcionam como um resumo das informações contidas no Balanço Patrimonial, na DRE e na Demonstração dos Fluxos de Caixa.
Em vez de analisar linha por linha de um balanço, os indicadores condensam essas informações em métricas que ajudam a avaliar diferentes aspectos de uma empresa.
É importante, porém, compreender uma ideia desde o início.
Nenhum indicador é capaz de dizer, sozinho, se uma empresa é boa ou ruim.
Cada um revela apenas uma parte da história.
Por isso, investidores experientes nunca analisam um único número isoladamente.
Eles procuram entender como todos esses indicadores se relacionam.
Uma boa forma de visualizar esse processo é imaginar que você está fazendo um check-up médico.
O médico não mede apenas a pressão arterial.
Também avalia frequência cardíaca, exames de sangue, colesterol, glicemia e diversos outros fatores.
Cada exame revela uma informação diferente.
Juntos, eles oferecem um retrato muito mais confiável da saúde do paciente.
Com uma empresa acontece exatamente a mesma coisa.
A primeira pergunta: a empresa dá lucro?
Antes de analisar qualquer indicador sofisticado, existe uma pergunta extremamente simples.
A empresa é capaz de gerar lucro de forma consistente?
Parece óbvio.
Mas muitos investidores ignoram esse ponto.
Empresas podem apresentar crescimento nas vendas e, ainda assim, destruir valor para seus acionistas caso seus custos cresçam mais rapidamente que suas receitas.
Por isso, um dos primeiros aspectos observados pelos analistas é justamente a evolução dos lucros ao longo dos anos.
Mais importante do que um excelente resultado em um único exercício é verificar se existe consistência.
Uma empresa que aumenta seus lucros de maneira gradual durante muitos anos costuma transmitir muito mais confiança do que outra que alterna períodos de forte crescimento com prejuízos recorrentes.
É justamente essa consistência que cria valor para o acionista no longo prazo.
Lucro elevado em apenas um ano pode ser consequência de um evento extraordinário.
O que realmente interessa ao investidor é a capacidade da empresa de gerar resultados positivos de forma consistente ao longo do tempo.
Rentabilidade: a empresa utiliza bem o dinheiro dos acionistas?
Depois de confirmar que a empresa gera lucro, surge uma segunda pergunta.
Ela consegue transformar o capital investido em bons resultados?
É exatamente isso que medem os indicadores de rentabilidade.
Entre eles, o mais conhecido é o ROE (Return on Equity).
ROE (Return on Equity)
O que ele mede?
O ROE mostra quanto lucro a empresa consegue produzir utilizando o patrimônio líquido pertencente aos seus acionistas.
Em outras palavras, ele responde:
Quanto a empresa consegue ganhar utilizando o dinheiro dos próprios sócios?
Quanto maior for esse retorno, maior tende a ser a eficiência da companhia na utilização de seus recursos.
Um exemplo simples
Imagine duas empresas.
Ambas possuem patrimônio líquido de R$ 10 bilhões.
A primeira gera R$ 500 milhões de lucro por ano.
A segunda gera R$ 2 bilhões.
Mesmo possuindo o mesmo patrimônio, fica evidente que a segunda utiliza muito melhor os recursos dos seus acionistas.
É justamente essa eficiência que o ROE procura medir.
Como o mercado costuma interpretar?
Embora não exista um número mágico, empresas que apresentam ROE elevado e consistente durante muitos anos costumam ser vistas com bons olhos pelo mercado.
Mais importante do que um valor excepcional em apenas um exercício é observar a regularidade desse indicador.
Quando o ROE pode enganar?
Aqui está um detalhe que poucos iniciantes conhecem.
Uma empresa pode apresentar um ROE elevado simplesmente porque possui muitas dívidas.
Quando o patrimônio líquido diminui em relação ao lucro, o ROE pode subir artificialmente.
Por isso, um ROE alto deve sempre ser analisado em conjunto com o nível de endividamento da companhia.
Nunca analise o ROE sozinho
Sempre observe também:
- Endividamento;
- ROIC;
- Evolução do lucro;
- Fluxo de Caixa.
Eficiência operacional: as margens contam uma história importante
Imagine dois supermercados.
Ambos faturam R$ 1 bilhão por ano.
O primeiro consegue transformar parte significativa desse faturamento em lucro.
O segundo praticamente não consegue reter dinheiro depois de pagar todas as suas despesas.
Qual deles parece administrar melhor seu negócio?
É justamente essa eficiência que as margens procuram medir.
Margem Líquida
O que ela mede?
A Margem Líquida mostra quanto realmente sobra de lucro para a empresa depois de pagar todos os seus custos, despesas, juros e impostos.
Quanto maior essa margem, maior costuma ser a capacidade da empresa de transformar vendas em lucro.
Como interpretar?
Empresas pertencentes ao mesmo setor costumam apresentar margens semelhantes.
Por isso, comparar uma mineradora com um supermercado faz pouco sentido.
O ideal é comparar empresas concorrentes.
Quando pode enganar?
Uma margem elevada em determinado ano pode resultar da venda de um ativo importante ou de algum evento não recorrente.
Por isso, observe sempre o histórico de vários exercícios.
Nunca analise a Margem Líquida isoladamente
Compare também:
- Crescimento das receitas;
- Evolução do lucro;
- Fluxo de Caixa.
EBITDA: a empresa gera bons resultados com sua operação?
Poucos indicadores despertam tantas dúvidas quanto o EBITDA.
Seu nome parece complicado, mas sua ideia é bastante simples.
O que é EBITDA?
Imagine que você queira avaliar apenas a capacidade operacional de uma empresa.
Mas existem fatores que podem distorcer essa análise.
Por exemplo:
- despesas financeiras;
- pagamento de impostos;
- depreciação de máquinas;
- amortizações.
O EBITDA procura eliminar esses efeitos para responder uma pergunta específica:
A operação principal da empresa é eficiente?
É por isso que ele costuma ser chamado de uma medida do desempenho operacional.
Quando o EBITDA é útil?
Principalmente para comparar empresas do mesmo setor.
Ele permite observar quais companhias conseguem gerar melhores resultados com suas atividades principais.
Quando pode enganar?
Uma empresa pode apresentar um EBITDA excelente e, ainda assim, possuir dívidas elevadas ou dificuldades para gerar caixa.
Por isso, ele nunca deve substituir a análise do Fluxo de Caixa ou do lucro líquido.
Nunca analise o EBITDA sozinho
Observe também:
- Fluxo de Caixa;
- Endividamento;
- Margens;
- Lucro Líquido.
Valuation: uma excelente empresa nem sempre é um excelente investimento
Imagine que você encontrou a casa dos seus sonhos.
Ela está em um excelente bairro.
Foi muito bem construída.
Tem ótima localização.
É exatamente o imóvel que você sempre procurou.
Agora imagine que o proprietário peça R$ 15 milhões por ela.
A casa continua sendo excelente.
Mas isso significa que vale a pena comprá-la?
Provavelmente não.
O problema deixou de ser a qualidade do imóvel.
Agora o problema passou a ser o preço.
No mercado de ações acontece exatamente a mesma coisa.
Existem empresas extraordinárias, bem administradas, lucrativas, com histórico consistente, mas isso não significa que qualquer preço seja justificável.
É por isso que investidores não analisam apenas a qualidade da empresa.
Eles também procuram responder uma segunda pergunta:
Quanto estou pagando por essa qualidade?
É justamente essa relação entre qualidade e preço que os indicadores de valuation procuram medir.
P/L (Preço sobre Lucro): em quanto tempo o lucro “pagaria” o investimento?
Entre todos os indicadores de valuation, o P/L (Preço sobre Lucro) talvez seja o mais conhecido.
Sua ideia é relativamente simples.
Ele compara o preço da ação com o lucro gerado pela empresa.
Em termos bastante simplificados, indica quantos anos seriam necessários para que o lucro acumulado “equivalesse” ao valor pago pela ação, supondo que esse lucro permanecesse constante.
Naturalmente, na prática isso não acontece.
Os lucros variam, empresas crescem, distribuem dividendos e o mercado muda continuamente.
Ainda assim, o P/L é uma excelente ferramenta para comparar empresas do mesmo setor.
Como o mercado costuma interpretar?
De maneira geral:
- P/L elevado pode indicar que o mercado espera forte crescimento da empresa.
- P/L baixo pode sugerir que a ação está barata.
Mas essa interpretação exige muito cuidado.
Quando o P/L pode enganar?
Este talvez seja o erro mais comum entre investidores iniciantes.
Muitos acreditam que basta procurar empresas com o menor P/L possível.
Não é tão simples.
Imagine duas empresas.
A primeira possui um P/L de 7.
A segunda apresenta P/L de 25.
À primeira vista, a primeira parece muito mais barata.
Mas e se ela estiver perdendo mercado, reduzindo lucros e enfrentando sérios problemas financeiros?
Enquanto isso, a segunda pode estar expandindo rapidamente, aumentando receitas e conquistando novos clientes.
Nesse caso, um P/L maior pode ser perfeitamente justificável.
O indicador nunca deve ser analisado isoladamente.
Ele precisa ser comparado com o crescimento da empresa, sua rentabilidade e as características do setor em que atua.
Nunca analise o P/L sozinho
Observe também:
- Crescimento do lucro;
- ROE;
- ROIC;
- Margens;
- Perspectivas do setor.
P/VP (Preço sobre Valor Patrimonial): quanto o mercado paga pelo patrimônio da empresa?
Outro indicador bastante utilizado é o P/VP, também chamado de Preço sobre Valor Patrimonial.
Ele compara o valor de mercado da empresa com seu patrimônio líquido.
Em outras palavras, procura responder:
Quanto o mercado está disposto a pagar por cada real pertencente aos acionistas?
Empresas negociadas abaixo do seu patrimônio podem, em determinadas situações, representar oportunidades interessantes.
Mas esse indicador também possui limitações importantes.
Empresas de tecnologia, por exemplo, costumam possuir poucos ativos físicos.
Grande parte do seu valor está em marcas, inovação, conhecimento e propriedade intelectual.
Nesses casos, um P/VP elevado não significa necessariamente que a empresa esteja cara.
Nunca analise o P/VP sozinho
Compare também:
- ROE;
- Crescimento do patrimônio;
- Rentabilidade;
- Características do setor.
Dividend Yield: quando um número alto pode esconder uma armadilha
Poucos indicadores despertam tanto interesse quanto o Dividend Yield (DY).
Ele mede o retorno proporcionado pelos dividendos distribuídos pela empresa em relação ao preço da ação.
Quanto maior o Dividend Yield, maior tende a ser a remuneração do acionista por meio dos dividendos.
Até aqui, tudo parece simples.
O problema é que um Dividend Yield muito elevado nem sempre representa uma boa notícia.
Imagine que uma empresa pagou R$ 8,00 em dividendos por ação.
Na época, sua ação valia R$ 100,00.
Seu Dividend Yield era de 8%.
Agora imagine que o mercado descubra problemas sérios na companhia.
A ação despenca para R$ 40,00.
Os dividendos ainda são os mesmos.
De repente, o Dividend Yield sobe para 20%.
A empresa ficou melhor?
Não.
Foi o preço da ação que caiu drasticamente.
É justamente por isso que um Dividend Yield muito acima da média do setor deve despertar curiosidade, não entusiasmo.
Antes de comemorar um rendimento elevado, procure descobrir por que ele ficou tão alto.
Às vezes você encontrou uma excelente oportunidade.
Outras vezes, encontrou um problema que o mercado já percebeu.
Historicamente, no Brasil, o “usual” é um Dividend Yield de 6% ao ano.
Nunca analise o Dividend Yield sozinho
Observe também:
- Lucro Líquido;
- Fluxo de Caixa;
- Payout;
- Histórico de distribuição de dividendos;
- Endividamento.
EV/EBITDA: quanto custa comprar a empresa inteira?
O nome pode parecer complicado.
Mas a ideia é bastante intuitiva.
Imagine que você queira comprar uma empresa inteira.
Você não assumiria apenas seus ativos.
Também assumiria suas dívidas.
O Enterprise Value (EV) procura representar justamente esse custo total.
Quando dividimos esse valor pelo EBITDA, obtemos um indicador bastante utilizado para comparar empresas de um mesmo setor.
De forma simplificada, ele mostra quanto o mercado está pagando pela capacidade operacional daquela companhia.
Empresas com EV/EBITDA muito elevado costumam refletir grandes expectativas de crescimento.
Já múltiplos baixos podem indicar oportunidades — ou dificuldades importantes.
Mais uma vez, o contexto faz toda a diferença.
Nunca analise o EV/EBITDA sozinho
Compare também:
- Endividamento;
- Fluxo de Caixa;
- Margens;
- Crescimento operacional.
Nenhum indicador substitui o bom senso
Depois de conhecer tantos indicadores, é natural surgir a tentação de procurar uma fórmula perfeita.
Infelizmente, ela não existe.
Não há um número mágico capaz de dizer se uma ação deve ser comprada ou vendida.
Investidores experientes utilizam os indicadores como ferramentas de apoio.
Eles ajudam a organizar o raciocínio, identificar pontos fortes, levantar dúvidas e comparar empresas.
Mas a decisão final depende da análise do conjunto.
Uma empresa pode apresentar excelente ROE, ótimo Dividend Yield e um P/L aparentemente atrativo.
Ainda assim, operar em um setor em declínio ou enfrentar problemas de gestão.
Da mesma forma, uma companhia pode parecer cara hoje e, alguns anos depois, provar que o preço elevado era plenamente justificável pelo seu crescimento.
Os indicadores são extremamente úteis.
Mas continuam sendo apenas instrumentos.
Quem toma a decisão é o investidor.
Saiba que
A análise fundamentalista não procura encontrar empresas perfeitas.
Seu objetivo é aumentar a probabilidade de tomar boas decisões utilizando informações objetivas, sem esquecer que nenhum indicador consegue resumir sozinho a realidade de um negócio.
Os fatores que nenhum indicador consegue medir
Depois de conhecer indicadores como ROE, P/L, Margem Líquida e Dividend Yield, é natural imaginar que eles sejam suficientes para decidir se vale a pena investir em uma empresa.
Mas a realidade é mais complexa.
Imagine duas empresas.
As duas apresentam praticamente os mesmos indicadores.
Mesmo lucro, mesmo ROE, mesmo nível de endividamento e mesmo Dividend Yield.
Será que isso significa que ambas oferecem exatamente a mesma qualidade?
Não necessariamente.
Existem aspectos que dificilmente aparecem nos balanços financeiros, mas que podem determinar o sucesso ou o fracasso de uma empresa nos próximos anos.
É por isso que investidores experientes costumam dizer que a análise fundamentalista começa pelos números, mas não termina neles.
A qualidade da administração faz diferença
Uma empresa pode possuir excelentes produtos, boa posição no mercado e resultados consistentes.
Ainda assim, uma administração incompetente pode destruir tudo isso em poucos anos.
Os gestores tomam decisões diariamente.
Escolhem onde investir, quando contrair dívidas. como distribuir o capital da empresa, quais projetos priorizar e como enfrentar crises.
Essas decisões aparecem nos números apenas depois de algum tempo.
Por isso, conhecer a qualidade da gestão é uma etapa importante da análise.
Naturalmente, esse não é um aspecto fácil de medir.
Mas existem alguns sinais que merecem atenção.
Pergunte-se:
- A empresa costuma cumprir aquilo que promete aos investidores?
- Possui histórico de boas decisões?
- Os resultados são consistentes ao longo dos anos?
- A comunicação com os acionistas é transparente?
Empresas bem administradas costumam construir confiança ao longo do tempo.
E confiança é um ativo extremamente valioso.
Os números mostram o resultado das decisões tomadas no passado.
Conhecer a qualidade da administração ajuda a estimar a qualidade das decisões que ainda serão tomadas.
Vantagem competitiva: por que algumas empresas permanecem líderes durante décadas?
Imagine uma pequena cafeteria de bairro.
Agora imagine uma grande rede internacional de cafeterias.
Ambas vendem café.
Mas dificilmente competem em igualdade de condições.
Uma possui marca consolidada, grande poder de negociação, reconhecimento mundial e enorme capacidade de investimento.
Essa diferença recebe diversos nomes no mercado.
Um dos mais conhecidos é vantagem competitiva.
Ela representa tudo aquilo que dificulta a vida dos concorrentes.
Pode ser:
- uma marca muito forte;
- tecnologia exclusiva;
- baixo custo de produção;
- distribuição eficiente;
- fidelidade dos clientes;
- patentes;
- efeito de rede.
Empresas que conseguem manter vantagens competitivas durante muitos anos costumam apresentar resultados mais consistentes.
Por isso, investidores de longo prazo dão enorme importância a esse aspecto.
O setor também importa
Às vezes o problema não está na empresa, está no setor.
Imagine uma companhia extremamente eficiente que atue em um mercado em constante retração.
Mesmo sendo bem administrada, ela poderá enfrentar dificuldades simplesmente porque a demanda por seus produtos diminui ano após ano.
O contrário também acontece.
Empresas apenas razoáveis podem crescer bastante quando atuam em setores em forte expansão.
Por isso, antes de analisar qualquer indicador, vale responder algumas perguntas.
- O setor está crescendo?
- Existem novos concorrentes?
- Há mudanças tecnológicas importantes?
- A empresa possui capacidade de adaptação?
Essas questões ajudam a colocar os números em perspectiva.
Governança corporativa: um aspecto frequentemente ignorado
Outro ponto importante é a governança corporativa.
Em termos simples, ela representa o conjunto de práticas utilizadas para administrar a empresa e proteger os interesses dos acionistas.
Uma boa governança costuma envolver:
- transparência;
- prestação de contas;
- responsabilidade na gestão;
- respeito aos acionistas minoritários.
Empresas que adotam boas práticas de governança tendem a transmitir maior confiança ao mercado.
Naturalmente, isso não elimina riscos.
Mas reduz a probabilidade de problemas decorrentes de conflitos de interesse ou decisões pouco transparentes.
A macroeconomia também influencia os resultados
Nenhuma empresa está isolada do restante da economia.
Mudanças na taxa de juros, inflação, câmbio e crescimento econômico afetam praticamente todos os setores.
Quando os juros sobem, por exemplo, empresas muito endividadas costumam sofrer mais.
Já exportadoras podem se beneficiar de um dólar mais valorizado.
Por isso, uma boa análise fundamentalista também considera o ambiente econômico em que a empresa está inserida.
Isso não significa tentar prever o futuro.
Significa apenas compreender quais fatores externos podem favorecer ou dificultar seus resultados.
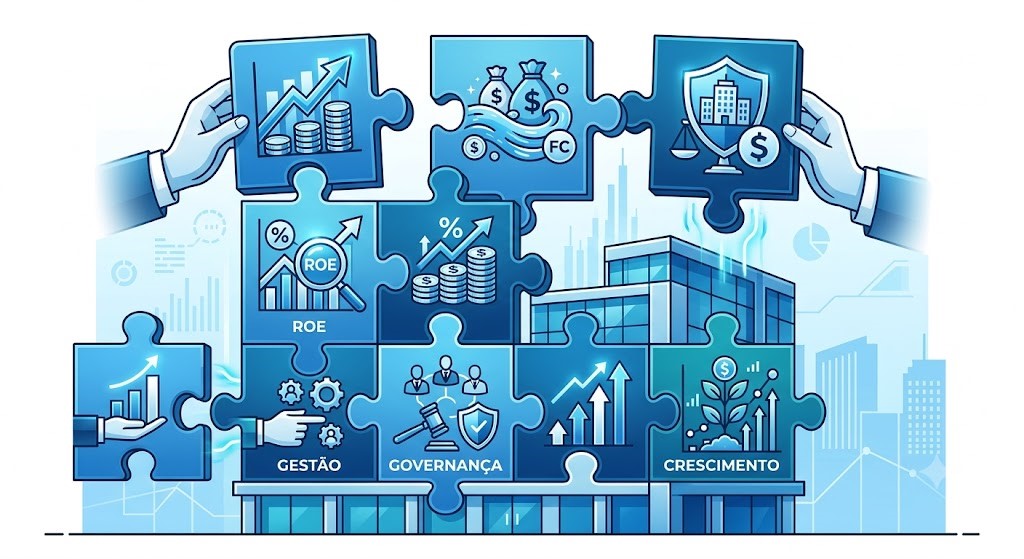
A análise fundamentalista é como montar um quebra-cabeça
Depois de estudar tantos indicadores e fatores qualitativos, talvez você esteja pensando:
“Existe muita coisa para analisar.”
E realmente existe.
Mas isso não significa que investir seja complicado.
Pense novamente em um quebra-cabeça.
Cada peça, isoladamente, revela muito pouco.
Mas, à medida que novas peças são encaixadas, a imagem começa a fazer sentido.
Com a análise fundamentalista acontece exatamente o mesmo.
O ROE mostra uma parte da empresa.
O P/L revela outra.
O Dividend Yield acrescenta mais uma informação.
As margens completam outro trecho.
Depois entram a gestão, a governança, o setor, a concorrência e o cenário econômico.
Nenhum desses fatores responde sozinho se uma empresa é um bom investimento.
Mas todos eles, analisados em conjunto, reduzem significativamente a chance de decisões precipitadas.
Investidores experientes não procuram um indicador perfeito.
Eles procuram construir uma visão completa da empresa utilizando diversas informações que, juntas, fazem muito mais sentido do que separadamente.
Onde encontrar gratuitamente todas essas informações?
Uma das grandes vantagens de investir hoje é que praticamente todas as informações necessárias estão disponíveis gratuitamente.
Alguns dos sites mais utilizados pelos investidores brasileiros são:
Investidor10
O Investidor 10 é ideal para quem está começando.
Apresenta indicadores organizados de forma intuitiva, histórico de dividendos, comparações entre empresas, calendário de eventos corporativos e diversas ferramentas gratuitas.
Fundamentus
O Fundamentus é muito utilizado por investidores experientes.
Sua interface é bastante simples, mas reúne uma enorme quantidade de indicadores financeiros, permitindo consultas rápidas e objetivas.
Status Invest
O Status Invest talvez seja o site mais completo entre os gratuitos.
Além dos principais indicadores, oferece gráficos históricos, evolução dos resultados, comparação entre empresas, calendário de dividendos, histórico financeiro e diversos filtros de pesquisa.
Independentemente da plataforma escolhida, lembre-se de que os sites apenas apresentam os números.
Quem interpreta essas informações é você.
E essa capacidade de interpretação é justamente o maior objetivo da análise fundamentalista.
Um roteiro simples para analisar qualquer empresa
Depois de conhecer os principais demonstrativos financeiros, entender os indicadores mais utilizados pelo mercado e perceber que nenhum deles deve ser analisado isoladamente, talvez surja uma dúvida natural.
Por onde começar quando encontrar uma empresa interessante?
A resposta é mais simples do que parece.
Em vez de tentar analisar dezenas de indicadores ao mesmo tempo, siga sempre uma sequência lógica.
Ela ajudará a organizar seu raciocínio e reduzirá a chance de deixar passar informações importantes.
1. Entenda o negócio
Antes de olhar qualquer número, procure responder algumas perguntas básicas.
- Como a empresa ganha dinheiro?
- Quais produtos ou serviços oferece?
- Quem são seus principais concorrentes?
- O setor em que atua está crescendo ou perdendo espaço?
- A empresa possui alguma vantagem competitiva?
Se você não consegue explicar o modelo de negócios da companhia com palavras simples, talvez ainda não seja o momento de investir nela.
2. Analise os resultados financeiros
Depois de compreender o negócio, observe os três principais demonstrativos.
- Balanço Patrimonial;
- Demonstração do Resultado do Exercício (DRE);
- Demonstração dos Fluxos de Caixa (DFC).
Eles mostrarão se a empresa cresce de forma saudável, gera lucro e possui boa capacidade financeira.
3. Observe os principais indicadores
Agora chegou o momento de interpretar os números.
Entre os mais importantes estão:
- ROE;
- Margem Líquida;
- P/L;
- P/VP;
- Dividend Yield;
- EV/EBITDA;
- Endividamento;
- Fluxo de Caixa.
Lembre-se de que nenhum deles deve ser analisado isoladamente.
O objetivo é verificar se todos apontam para a mesma direção.
4. Avalie os fatores qualitativos
Depois dos números, procure responder:
- A administração transmite confiança?
- A empresa possui histórico consistente?
- Existe boa governança corporativa?
- A marca é forte?
- O setor oferece boas perspectivas para os próximos anos?
Esses fatores não aparecem diretamente nos indicadores, mas costumam fazer enorme diferença no longo prazo.
5. Pergunte a si mesmo
Antes de comprar qualquer ação, faça uma última pergunta.
“Se eu estivesse comprando esta empresa inteira, ficaria confortável em me tornar sócio desse negócio pelos próximos anos?”
Se a resposta ainda gerar dúvidas importantes, talvez a melhor decisão seja continuar estudando antes de investir.
No mercado financeiro, paciência costuma ser uma excelente estratégia.
Análise fundamentalista: checklist para avaliar uma empresa
Sempre que for fazer uma análise fundamentalista de uma empresa, utilize este roteiro.
✔ Entendi como a empresa ganha dinheiro?
✔ O setor apresenta boas perspectivas?
✔ O lucro cresce de forma consistente?
✔ O fluxo de caixa acompanha esse crescimento?
✔ O nível de endividamento parece saudável?
✔ O ROE demonstra boa eficiência?
✔ As margens são consistentes?
✔ O P/L faz sentido quando comparado aos concorrentes?
✔ O Dividend Yield é sustentável ou parece artificialmente elevado?
✔ A administração transmite confiança?
✔ A empresa possui boa governança?
✔ Estou pagando um preço coerente pela qualidade do negócio?
Quanto mais respostas positivas você obtiver, maior tende a ser sua confiança na análise realizada.
Perguntas frequentes
Existe um indicador mais importante do que os outros?
Não.
Cada indicador revela apenas uma parte da realidade da empresa.
A qualidade da análise depende justamente da capacidade de interpretar todos eles em conjunto.
Empresas com Dividend Yield muito alto são sempre boas pagadoras de dividendos?
Não.
Em alguns casos, um Dividend Yield elevado pode indicar uma excelente oportunidade.
Em outros, pode ser consequência da forte queda no preço das ações, refletindo problemas enfrentados pela empresa.
Por isso, o Dividend Yield nunca deve ser analisado isoladamente.
Posso tomar decisões apenas com base na análise fundamentalista?
A análise fundamentalista é uma das ferramentas mais importantes para selecionar boas empresas.
Entretanto, muitos investidores também utilizam outras abordagens, como a análise técnica, para escolher momentos mais favoráveis de entrada e saída.
Essas metodologias não são concorrentes.
Quando utilizadas com bom senso, podem se complementar.
O próximo passo da sua jornada
Se a análise fundamentalista procura responder o que comprar, existe outra pergunta igualmente importante.
Quando comprar?
Imagine encontrar uma excelente empresa.
Ela possui bons indicadores.
Boa administração.
Lucros consistentes.
Perspectivas favoráveis.
Ainda assim, será que qualquer momento é adequado para investir?
É exatamente essa questão que abordaremos no próximo artigo.
Você conhecerá os princípios da análise técnica, entenderá como interpretar gráficos de preços, identificar tendências, reconhecer suportes e resistências e compreender o comportamento do mercado.
O objetivo não será prever o futuro.
Será aprender a escolher momentos mais favoráveis para colocar em prática tudo o que você aprendeu até aqui.
Leia também
1 – Análise Técnica: a linguagem dos gráficos e dos preços
Conclusão
Ao longo deste artigo, vimos que investir vai muito além de acompanhar a cotação das ações.
Empresas possuem histórias.
Essas histórias aparecem em seus balanços, em seus lucros, em seu fluxo de caixa, na forma como administram seus recursos e na maneira como enfrentam desafios ao longo do tempo.
Aprendemos que indicadores financeiros não são respostas prontas.
São ferramentas que ajudam o investidor a fazer perguntas melhores.
Também vimos que uma empresa excelente pode não representar um bom investimento se estiver cara demais e que um único indicador jamais deve ser utilizado como critério absoluto para tomar decisões.
Talvez a maior lição deste artigo seja justamente esta:
investir não significa prever o futuro.
Significa aumentar a probabilidade de tomar boas decisões utilizando informações confiáveis, pensamento crítico e disciplina.
É exatamente esse tipo de investidor que buscamos formar no Paciência & Prosperidade.
Porque prosperidade raramente nasce de um único acerto.
Ela costuma ser construída por meio de dezenas — ou centenas — de boas decisões tomadas ao longo da vida.
Paciência & Prosperidade
Os números não existem para impressionar.
Existem para ajudar você a investir com mais consciência, mais segurança e menos dependência da opinião dos outros.
Aviso importante
Este conteúdo tem finalidade exclusivamente educacional e informativa.
As informações apresentadas não constituem recomendação de compra, venda ou manutenção de ações, opções ou qualquer outro ativo financeiro.
Todo investimento envolve riscos, e as decisões de investimento devem considerar os objetivos, o perfil e a situação financeira de cada investidor.
Antes de investir, faça sua própria análise e, se necessário, consulte um profissional devidamente habilitado.
Emerson Simenes
Economista